
Options Corner : Le début difficile de l'action Palantir montre enfin des signes d'amélioration

Palantir Technologies Inc (NASDAQ:PLTR) semblait prometteur alors qu’il s’apprêtait à clôturer 2025 en force. Cependant, une forte volatilité ayant débuté lors de la séance de la veille de Noël a vu les investisseurs se précipiter vers la sortie. Normalement, cela aurait entraîné une couverture baissière paniquée, car les traders professionnels et institutionnels ont beaucoup de capital bloqué dans l’action PLTR. Pourtant, avec une gestion des risques qui ne semble pas être une priorité flagrante, cette situation pourrait fournir des informations par omission.
En tant que traders d’options, l’un des outils les plus importants à considérer est le skew de volatilité. Dans de nombreux articles financiers, il est courant que les analystes fassent des suppositions sur le sentiment du smart money. Mais en analysant vous-même le skew, qui identifie la volatilité implicite (IV) à travers le spectre des prix d’exercice d’une chaîne d’options donnée, vous pouvez évaluer la position générale des participants les plus sophistiqués du marché.
Le principal moteur du skew est l’IV, une métrique résiduelle dérivée des flux réels d’ordres. Comme son nom l’indique, l’IV montre quelle pourrait être l’amplitude dispersée des mouvements du titre cible étant donné les flux d’ordres circulant dans le système. Avec le skew, un trader peut voir combien d’IV est intégrée dans les calls et les puts pour une date d’expiration spécifique.
En observant l’échéance du 20 mars, la posture générale est celle d’une couverture baissière standard. Plus important encore, rien dans le skew ne suggère une mitigation urgente du risque de baisse, encore moins une panique.
En particulier, le skew pour les prix d’exercice proches du prix au comptant est relativement plat, avec un écart d’IV entre les calls et les puts extrêmement serré. Pour les prix d’exercice susceptibles d’être atteints du fait de leur proximité, le smart money reste détendu.
Oui, le skew augmente aux deux extrémités, l’extrémité gauche suggérant une certaine protection contre le risque extrême de baisse et l’extrémité droite indiquant une possible position short synthétique — peut-être pour protéger une exposition réellement longue.
Comme indiqué précédemment, il y a bien une couverture en cours ; mais cette couverture est contrôlée et guère remarquable. Bien que le skew ne déclare pas ouvertement que les acteurs sophistiqués sont haussiers, il semble indiquer que le pessimisme n’est pas la motivation dominante.
Estimer les paramètres de trading de l’action PLTR
Bien que nous ayons maintenant un cadre de base sur la façon dont le smart money gère son exposition, nous devons encore déterminer comment cela pourrait se traduire en résultats concrets sur le prix. Pour cela, nous pouvons nous tourner vers le calculateur de mouvement attendu dérivé de Black-Scholes. Le mécanisme standard de Wall Street pour le pricing des options anticipe que l’action Palantir se situera entre 119,83 $ et 147,81 $ pour l’échéance du 20 mars.
D’où provient cette dispersion ? Le modèle Black-Scholes suppose un monde où les rendements boursiers sont distribués log-normalement. Dans ce cadre, la plage ci-dessus représente où l’action PLTR pourrait symétriquement s’écarter d’un écart-type du prix actuel (en tenant compte de la volatilité et des jours jusqu’à l’échéance).
Mathématiquement, Black-Scholes affirme que dans 68 % des cas, l’action Palantir devrait se négocier dans la fourchette prescrite dans 30 jours. C’est une hypothèse raisonnable, ne serait-ce que parce qu’il faudrait un catalyseur extraordinaire pour pousser un titre au-delà d’un écart-type de son prix actuel.
Cependant, le point de blocage conceptuel avec le calcul de mouvement attendu est que nous ne savons que comment le marché valorise l’incertitude, sans savoir si cette valorisation est rationnellement justifiée. Pour extraire encore plus d’informations, nous devons nous tourner vers des analyses de second ordre, qui conditionnent les données observées à partir d’une ancre empirique.
C’est ici que l’analogie de la recherche et du sauvetage (SAR) effectue l’essentiel du travail cognitif. Si l’action PLTR était un survivant naufragé isolé, alors Black-Scholes représenterait le système satellite ayant identifié un signal de détresse quelque part dans l’océan Pacifique. Grâce à des modèles théoriques de dérive, nous pouvons établir un rayon de recherche réaliste basé sur l’emplacement du signal.
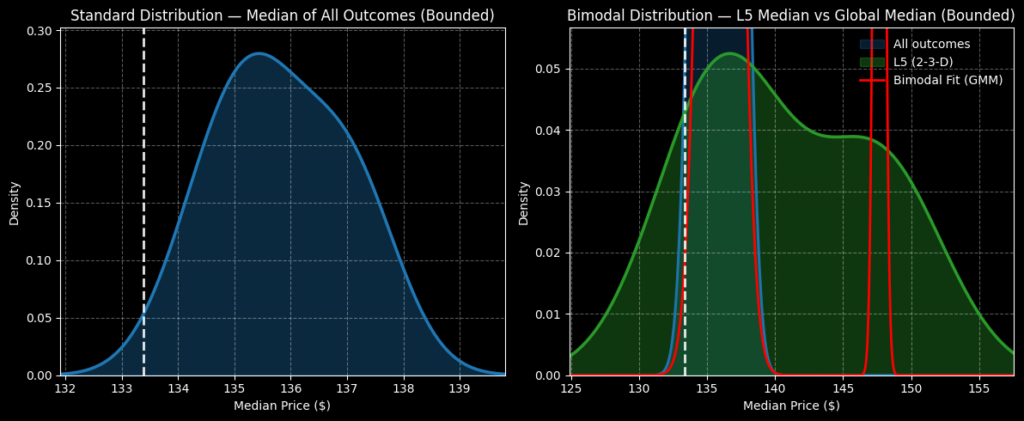
Cependant, nous ne savons toujours pas où, à l’intérieur du rayon, il est probable de retrouver le survivant. Puisque nous vivons dans un monde aux ressources limitées, nous ne pouvons pas consacrer indéfiniment une recherche exhaustive pour une seule personne. À un certain point, nous devons utiliser les mathématiques probabilistes pour estimer au mieux où pourrait se trouver le survivant.
C’est ici que la propriété de Markov entre en jeu.
Réduire l’espace de probabilité pour l’action Palantir
Selon Markov, l’état futur d’un système dépend entièrement de son état présent. En termes simples, les probabilités à venir ne doivent pas être calculées indépendamment mais évaluées dans leur contexte. Pour poursuivre l’analogie SAR, différents courants océaniques — comme des vagues agitées versus des eaux calmes — peuvent facilement influencer l’endroit où un survivant naufragé risque de dériver.
Voici comment la propriété de Markov s’applique à l’action Palantir. Au cours des cinq dernières semaines, PLTR n’a enregistré que deux semaines de hausse, aboutissant à une tendance globale baissière. Il n’y a rien de particulier dans cette séquence 2-3-D en soi. Cependant, ce signal quantitatif représente un courant océanique unique — et les survivants pris dans ces eaux seraient censés dériver d’une certaine manière.
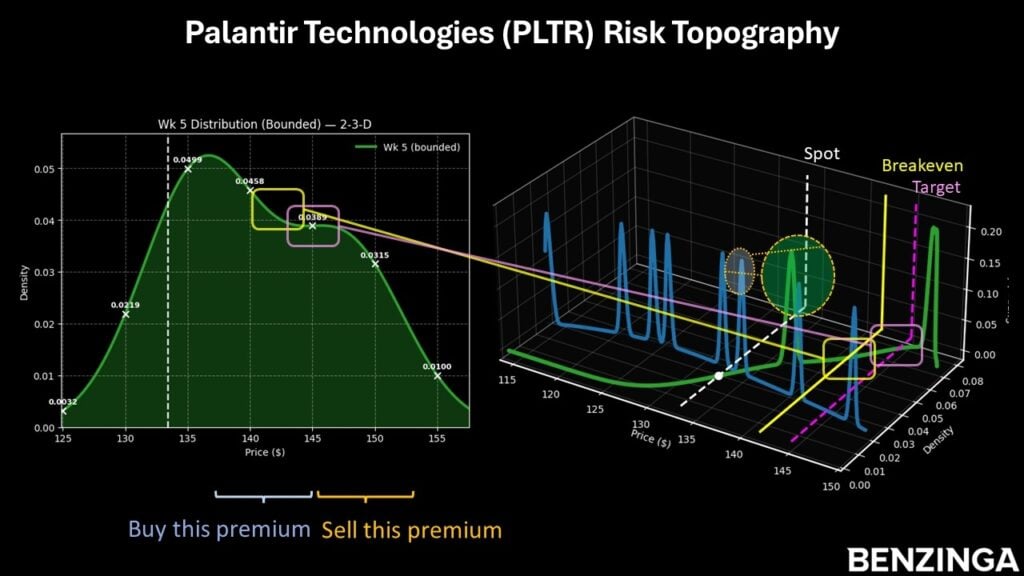
À partir de là, nous pouvons appliquer l’induction énumérative et une inférence inspirée de Bayes pour estimer au mieux où l’action PLTR est susceptible de dériver compte tenu de l’environnement dans lequel le titre se trouve. L’idée est essentiellement de prendre la trajectoire médiane associée au signal quantitatif 2-3-D et de l’appliquer au prix actuel, cartographiant ainsi une distribution prospective.
Dans un souci de transparence totale, David Hume a notoirement critiqué l’induction, affirmant essentiellement que le futur n’est pas nécessairement déterminé par le passé. Cependant, une telle position philosophique s’appliquerait à tous les processus inductifs, y compris la gravité. Mon contre-argument est que, par rapport aux analyses de second ordre, l’approche de Markov utilise sans doute le moins d’hypothèses.
Si vous acceptez cette prémisse, nous pouvons calculer que le rendement attendu sur cinq semaines de l’action PLTR se situe entre 120 $ et 160 $, avec une densité de probabilité culminant autour de 137 $. Cependant, la densité devrait rester relativement élevée entre 133 $ et 147 $, réduisant ainsi significativement notre zone cible par rapport à la dispersion de Black-Scholes.
Sur la base des informations de marché ci-dessus, je suis tenté par le bull call spread 140/145 échéant le 20 mars. Ce pari nécessite que l’action PLTR franchisse le prix d’exercice de 145 $ à l’échéance pour générer le gain maximal de près de 178 %. Le seuil de rentabilité se situe à 141,80 $, ce qui contribue à renforcer la crédibilité probabiliste du trade.
Image : Shutterstock
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Alors que la controverse autour de l’IA s’intensifie, les fonds spéculatifs achètent des actions technologiques à un rythme inédit depuis 15 mois.
Les fonds spéculatifs ont enregistré des achats nets d'actions américaines TMT lors de 10 des 11 dernières séances, reconstruisant leurs positions longues sur la technologie à la vitesse la plus rapide en 15 mois. Cependant, une tempête réglementaire sur l'IA a éclaté au « pire moment » : les appels des géants de l'IA à ralentir le développement ont été rejetés et l'incertitude réglementaire a directement frappé des actions technologiques asiatiques comme SoftBank. Alors que l'euphorie haussière coïncide avec la semaine des grandes banques centrales, le secteur technologique fait face à une épreuve majeure.
Suivi des préventes d’Apple : la demande pour la série iPhone 18 Pro à l’étranger reste faible, l’évaluation Duo est positive mais le matériel est en retard
Selon une enquête menée par Jefferies, après le lancement de l’iPhone 18 Pro, le temps d’attente de livraison dans les quatre grands marchés (États-Unis, Royaume-Uni, Allemagne, Japon) a diminué de 5 à 11 jours par rapport à l’année dernière, et il n’y a même plus de délai d’attente aux États-Unis. Cette situation indique clairement une faiblesse de la demande, en supposant que la capacité de production reste stable. Les marchés chinois et hongkongais montrent une contre-tendance de vigueur, mais les soupçons de stockage spéculatif persistent. Le nouveau modèle à écran pliant Duo est reconnu pour sa qualité logicielle, mais son prix élevé de 2 000 dollars ne fait qu’offrir un appareil de 254 grammes avec une configuration à double caméra, ce qui le place en retard par rapport aux concurrents Android sur l’aspect matériel. Jefferies maintient une recommandation "sous-performance" et le cours cible implique une baisse de 21% par rapport au cours actuel.
Enquête sur les avantages de santé par UBS : Elevance Health (ELV.US) en tête, les employeurs américains se préparent à la hausse des coûts médicaux
Dans l'enquête annuelle de gestion des avantages sociaux menée par UBS auprès des institutions, Elevance Health (ELV.US) est devenue la compagnie d'assurance santé américaine la mieux notée.


Prix des cryptos
Plus


