
Signal de reprise pour DoorDash : les analystes voient un potentiel de hausse à deux chiffres à partir d'ici

DoorDash (NASDAQ : DASH) a déclenché un rebond avec sa mise à jour de guidance pour 2026, et le potentiel de hausse atteindra les deux chiffres. D’après les prévisions des analystes, le minimum est de 20 % au bas de leur fourchette, et le consensus dépasse de plus de 40 % l’objectif de support critique. Bien que la réaction après la publication ait été mitigée, comprenant trois baisses d’objectifs de cours vers le bas de la fourchette, le consensus de 36 analystes reste à Achat Modéré et tous n’ont pas réduit leurs objectifs. Les analystes de Bank of America ont relevé leur objectif à 72 $, au-dessus du consensus, suggérant qu’une certaine conviction demeure dans les prévisions.
L’activité institutionnelle sur DoorDash est également en phase avec un plancher de marché. Les données de MarketBeat révèlent que ce groupe détient plus de 90 % des actions, effectuant des achats nets sur sept trimestres consécutifs, et que l’activité s’est accélérée séquentiellement pour atteindre des records début 2026. Le groupe pourrait ralentir le rythme des achats à mesure que le trimestre avance et que le cours de l’action progresse, mais il est peu probable qu’il revienne bientôt à la distribution. Les prévisions de cours sont déjà suffisamment solides, et il existe un potentiel pour une nouvelle phase de revalorisation.
DoorDash accélère ses dépenses pour stimuler sa croissance en 2026
Les détails du communiqué de résultats du quatrième trimestre fiscal 2025 et des prévisions laissent entrevoir des résultats plus forts qu’attendus, accompagnés d’une augmentation des dépenses. Les investissements seront axés sur les déploiements technologiques, le marketing, de nouveaux segments et l’accroissement de la densité pour soutenir et accélérer la croissance. Dans cet environnement, il est probable que la performance dépasse les attentes, même si ce n’est pas au début de l’année, mais à mesure qu’elle avance, ce qui soutiendra également le sentiment à long terme. La mauvaise nouvelle est que ces dépenses accrues vont rogner la rentabilité ; la bonne, c’est que les marges EBITDA devraient s’élargir, positionnant l’entreprise pour une expansion supplémentaire des marges dans les prochaines années.
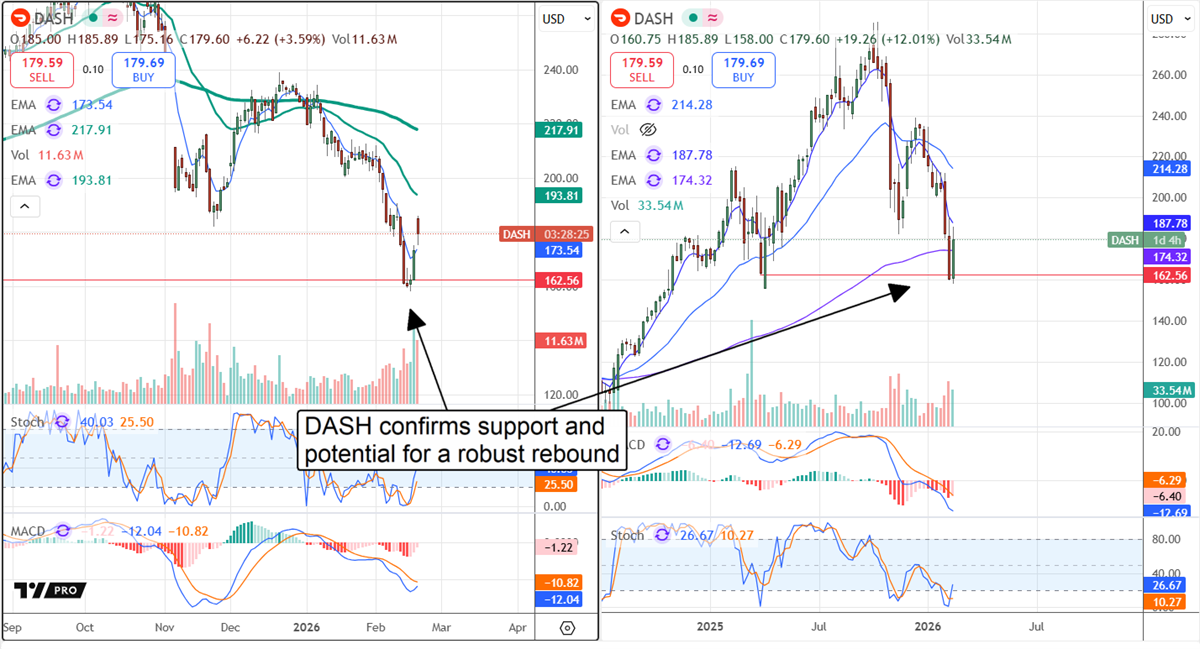
La perspective technique est haussière. Le marché DASH, qui a considérablement baissé depuis son sommet, a désormais eu suffisamment de temps pour se réinitialiser. Les indicateurs montrent des conditions de survente et une forte probabilité de rebond, avec des indicateurs stochastiques formant des croisements haussiers sur leurs plus bas, et la divergence baissière de la MACD s’écartant des plus bas récents du cours de l’action. La question est de savoir si le marché donnera suite à ce signal, et la réponse est probablement oui, compte tenu de l’activité institutionnelle et de la tendance du sentiment des analystes. Cependant, la hausse rencontrera des obstacles, pouvant induire de la volatilité en chemin. Les objectifs critiques se situent autour de 190 $ et 215 $, qui devraient probablement être atteints avant la mi-année.
Les analystes de DASH regardent au-delà des résultats mitigés du T4 vers une année plus robuste
DoorDash a connu un trimestre faible, du moins comparé au consensus des analystes. Les revenus et les bénéfices n’ont pas atteint le consensus rapporté par MarketBeat, mais cela ne les rend pas moins solides. Les 3,96 milliards de dollars de chiffre d’affaires net représentent une hausse de près de 40 % par rapport à l’année précédente, soutenue par une augmentation de 32 % du volume de commandes et de 39 % de la valeur des commandes. La croissance a été généralisée, avec de solides performances sur les marchés principaux, mais l’International se démarque, surperformant largement les États-Unis grâce à une intégration plus rapide que prévu des acquisitions.
Les nouvelles concernant les marges sont également positives. L’entreprise a élargi sa marge GAAP et maintenu la qualité opérationnelle, ce qui porte le résultat net à une hausse de 51 % sur un an et l’EBITDA ajusté à 38 % du chiffre d’affaires. Le flux de trésorerie disponible est la seule véritable mauvaise nouvelle, avec une croissance plus lente de 17,6 %, mais cette faiblesse est compensée par la croissance et des investissements accrus qui lui sont dédiés.
Le bilan de fin d’année ne présente aucun signal d’alarme et fournit au contraire des incitations positives pour les investisseurs. L’augmentation des liquidités et des actifs est compensée par une hausse de la dette et des passifs, mais l’effet de levier reste faible, avec des passifs totaux équivalents à environ 2 fois la trésorerie et moins d’une fois les fonds propres. La conclusion est que l’entreprise est bien capitalisée, dispose d’un flux de trésorerie solide et de peu de contraintes. Elle est capable de renforcer ses fonds propres, en hausse de 28 % sur l’année, et de restituer du capital aux actionnaires. Les retours de capital se font uniquement sous forme de rachats d’actions, mais ils suffisent à réduire le nombre de titres, offrant ainsi un effet de levier supplémentaire aux actionnaires chaque trimestre.
Les risques liés à DoorDash ne compensent pas le potentiel
Les risques pour DoorDash incluent la concurrence, les obstacles réglementaires et l’évolution des tendances de consommation, bien qu’aucun ne représente une menace immédiate. La concurrence est forte, mais l’entreprise affiche une exécution de haut niveau, devançant ses rivaux en termes de croissance. Les obstacles réglementaires sont un problème plus pressant, pouvant entraîner une reclassification des chauffeurs et une modification du modèle économique. Toutefois, une telle législation n’est pas attendue avant plusieurs années, et les tendances de consommation restent solides et pourraient même se renforcer. Les premiers rapports indiquent que les remboursements d’impôts de 2025 sont 10 % plus élevés que l’année précédente, ce qui constitue un coup de pouce pour les consommateurs à l’échelle nationale.
Où devriez-vous investir 1 000 $ dès maintenant ?
Avant d’effectuer votre prochaine opération, vous voudrez entendre ceci.
MarketBeat suit au quotidien les meilleurs analystes de recherche de Wall Street et les actions qu’ils recommandent à leurs clients.
Notre équipe a identifié les cinq actions que les meilleurs analystes recommandent discrètement à leurs clients d’acheter maintenant, avant que le marché ne les remarque... et aucun des grands noms n’est sur la liste.
Ils estiment que ces cinq actions sont les cinq meilleures entreprises à acheter actuellement pour les investisseurs...
Découvrez les cinq actions ici
L’article « DoorDash Rebound Signal: Analysts See Double-Digit Upside From Here » est apparu en premier sur MarketBeat.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les inquiétudes liées à l’IA frappent les actions technologiques, des fonds de stock-picking comme Tiger Global et Lone Pine durement touchés en octobre
En raison des inquiétudes concernant les perspectives d'investissement dans l'IA et de l'impact des élections de mi-mandat aux États-Unis, plusieurs grands fonds spéculatifs axés sur la sélection d'actions ont subi de lourdes pertes : Lone Pine a perdu environ 9 %, devenant négatif depuis le début de l'année ; Tiger Global a chuté de 8,5 %, annulant tous ses gains ; le fonds spéculatif d’Atreides a plongé de 16 %. Coatue a fait exception, enregistrant une hausse de 0,2 %, figurant parmi les rares points positifs. Les fonds multi-stratégies et quantitatifs ont affiché des baisses relativement modérées.

Oklo enregistre sa plus forte hausse depuis plus d’un an ! Les résultats du troisième trimestre dépassent les attentes, la première centrale nucléaire commerciale entre dans la phase de construction de la structure principale|Rapport financier
Au troisième trimestre, Oklo a enregistré des revenus de 1,86 million de dollars, dépassant les attentes, tandis que la perte par action était meilleure que prévu. Sa première centrale nucléaire Aurora a débuté l'installation de la structure principale en acier et terminé l'excavation de la zone du réacteur, tout en obtenant l'approbation de l'analyse préliminaire de sécurité du Département de l'Énergie des États-Unis. De plus, Oklo a annoncé vendredi la signature d'un accord avec U.S. Forged Rings pour garantir la capacité de fabrication de 27 modules de réacteurs Aurora. Le titre Oklo a clôturé en hausse de 23 % vendredi.
SpaceX rebondit de plus de 9 %, Musk déclare : le chiffre d'affaires du quatrième trimestre devrait augmenter de 70 %, objectif 500 milliards l'année prochaine.
Le prix de l'action SpaceX a bondi de 9,1 % vendredi. Lors de la conférence d'investissement Barron, Elon Musk a prédit une croissance de 70 % du chiffre d'affaires au quatrième trimestre par rapport au trimestre précédent et a réaffirmé l'objectif d'atteindre un chiffre d'affaires annualisé de 100 milliards de dollars cette année, avec une prévision de dépasser 500 milliards de dollars d'ici fin 2027. De plus, la part des contrats gouvernementaux passera de 16,6 % à moins de 10 %. Toutefois, malgré ce rebond à court terme, l'action accuse encore une baisse cumulative de plus de 28 % au cours du dernier mois.
Le rebond rapide du "nouveau cloud" de l’IA s’essouffle ! CoreWeave passe brièvement de la hausse à la baisse, la hausse de IREN réduite de moitié
Jeudi, le marché américain a connu une forte vente dans le secteur de l’IA, avec CoreWeave, Nebius et IREN chutant respectivement d’environ 10 %, 15 % et 17 %. Après la clôture, IREN a publié des résultats financiers supérieurs aux attentes et les revenus de son activité de AI Cloud ont fortement augmenté. Combiné au rebond technique des valeurs technologiques vendredi, lors de l’ouverture du marché américain, CoreWeave a progressé de 9,3 %, IREN de 24,6 % et Nebius de 13,7 %. Plus tard dans l’après-midi, les médias américains ont rapporté que Microsoft ne renouvelait pas une partie de ses capacités de calcul louées chez Oracle, ce qui a de nouveau affecté le sentiment du marché, et le secteur Neocloud a vu sa hausse se restreindre.

Prix des cryptos
Plus


