
Le marché Trump ne se limite pas au « trading TACO » ! Wall Street découvre une « régularité saisonnière Trump » : creux au printemps, reprise en fin d’année
La logique des transactions qui s'est formée autour de l’ère Trump sur le marché ne se limite pas à la célèbre stratégie d'investissement “TACO”, bien connue des investisseurs.
Stratège de marché chevronné et rédacteur en chef du « Stock Trader’s Almanac », Jeffery Hirsch a récemment souligné que, durant les années de mandat du président Trump, les actions américaines avaient tendance à suivre une tendance saisonnière particulièrement représentative. En analysant la performance du marché en 2026, il indique que ce schéma réapparaît, et pourrait fournir des signaux importants pour l’évolution future du marché.
Hirsch déclare : « Une tendance mérite tout particulièrement l’attention : durant les années de mandat du président Trump, le S&P 500 forme habituellement un creux printanier entre la fin mars et le début avril, suivi d'une envolée significative jusqu’à la fin de l’année. » #洞见2026#
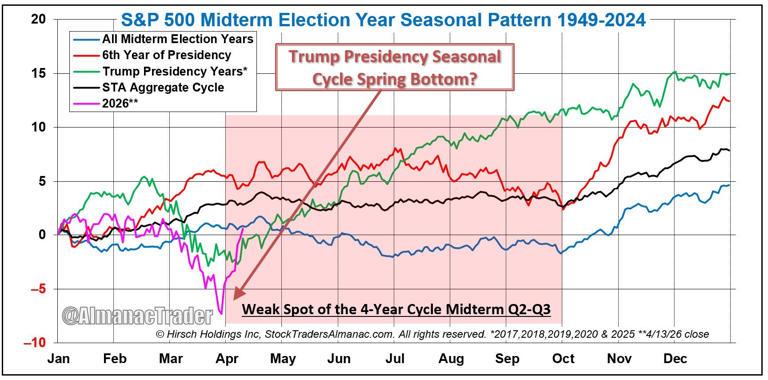
Ce mercredi, le S&P 500 a atteint un nouveau sommet historique : non seulement il a entièrement effacé la baisse provoquée par le contexte de guerre, mais il a rebondi alors même que les négociations de paix n’avaient pas encore repris et que les prix du pétrole restaient élevés. Cette performance est particulièrement marquante.
En revenant sur cette période, la fin mars a marqué un point bas de clôture pour le S&P 500, et les accords de cessez-le-feu conclus dans les deux semaines suivantes ont largement contribué à une reprise du marché, sous l’effet d’un rebond émotionnel évident.
Malgré le fort rebond des actions, les risques géopolitiques ne se sont toutefois pas dissipés pour de bon. Étant donné que les discussions directes n’ont abouti à aucun progrès substantiel, la perspective d’un accord de paix définitif reste incertaine. Certaines voix de Wall Street mettent donc en garde : le marché pourrait encore faire face à une volatilité et à des pressions accrues à l’avenir.
Cependant, Hirsch estime que les tendances saisonnières du cycle Trump signifient que cette reprise ne devrait pas être éphémère, mais pourrait au contraire se prolonger davantage.
Il écrit : « Le marché n’attend jamais la disparition totale des incertitudes pour toucher son point bas — bien au contraire, il atteint généralement son point bas alors que l’incertitude est encore à son comble. Le S&P 500 a effacé toutes les pertes causées par la guerre avec l'Iran. Après le réajustement du sentiment de marché, la réduction de l’exposition des portefeuilles et une volatilité encore élevée, les conditions sont désormais réunies pour un rebond correctif à court terme. »
Hirsch ajoute que le conflit au Moyen-Orient a peut-être anticipé la période de faiblesse boursière habituellement observée à mi-mandat, créant ainsi de nouvelles opportunités de positionnement pour les investisseurs.
Il explique : « Les risques géopolitiques et le marché de l’énergie restent des variables déterminantes pour la suite, mais la capacité du marché à absorber ces chocs a clairement dépassé les attentes de nombreux observateurs. »
Il ajoute : « La croissance économique actuelle reste résiliente, le marché du travail reste robuste et la Fed adopte une position plutôt neutre. Si le processus diplomatique continue de s’orienter vers l’apaisement, le contexte général pour la configuration des portefeuilles sur les actions américaines d’ici la fin de l’année deviendra de plus en plus favorable. »
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Dernières perspectives macroéconomiques de JPMorgan : continuer à parier sur la pentification de la courbe des bons du Trésor américain et sur les devises à rendement élevé, tout en restant vigilant face à la divergence entre l'offre et la demande sur le marché pétrolier.
Dans son récent rapport d'analyse, JPMorgan a présenté ses perspectives sur l'environnement macroéconomique, incluant les taux d'intérêt mondiaux, le marché des devises, les matières premières et les marchés émergents.
Le cours de l'action Intel a chuté de 45 % en un mois, les PC représentent toujours environ la moitié du chiffre d'affaires de l'entreprise et la confiance des clients en sous-traitance vacille.
La faiblesse persistante du marché des PC Intel et le coût élevé des composants tels que la mémoire sont les principales raisons, tandis que l’activité PC représente encore près de la moitié des revenus totaux. Pour atténuer la pénurie de capacité dans les centres de données, Intel transférera une partie de la capacité de ses usines de l’Oregon du procédé 18A vers le procédé Intel 3, la confiance dans la sous-traitance étant à nouveau remise en question. Selon des experts, si Intel n’a pas de capacité excédentaire au-delà de ses propres besoins, il ne peut pas être considéré comme un fournisseur fiable.
La croissance des revenus d'Anthropic ralentit au troisième trimestre, les risques de financement liés à l'engagement de près de 900 milliards de puissance de calcul avant l'IPO apparaissent
La croissance des revenus d'Anthropic ralentit, augmentant les risques liés au financement avant l'introduction en bourse.
Nomura : Les centres de données d'IA sont très rentables, la baisse des actions technologiques est une "erreur" du marché
Nomura a indiqué que le marché confond à tort le flux de trésorerie libre négatif des géants technologiques avec « l’IA ne génère pas de profits », ce qui traduit une confusion fondamentale entre le concept de profits et celui de flux de trésorerie. La marge bénéficiaire d’AWS est de 38,7 % et Google Cloud a connu une croissance annuelle de 103 % — alors que les activités cloud sont en plein essor, le flux de trésorerie libre négatif n’est qu’un décalage temporaire lié à l’effet J-curve. Nomura affirme clairement que si le cours de l’action chute en raison de ceci, cela représente une excellente opportunité d’entrée pour les investisseurs à long terme.

Prix des cryptos
Plus


