
Les divergences entre les États-Unis et Israël limitent l'expansion du conflit, l'or se libère du carcan des hausses de taux d'intérêt

Forex.cn, le 6 juillet—— Israël incapable d’étendre le conflit, ce qui favorise les négociations entre les États-Unis et l’Iran ; allègement des contraintes de hausse de taux ; double prime géopolitique et de récession soutient la hausse de l’or à moyen et long terme
Lundi (6 juillet), pendant la session asiatique et européenne, le prix de l'or au comptant a connu une hausse suivie d'un recul, négocié actuellement autour de 4156, en baisse de 0,43%. Le récent retournement géopolitique offre une opportunité de rebond, puis le rapport sur l'emploi aux États-Unis inférieur aux attentes a injecté un nouvel élan à la reprise.
Le 5 juillet, le cabinet israélien a voté pour refuser de reconnaître une décision de la Cour Suprême concernant la régulation des médias, défiant ainsi publiquement la Cour Suprême pour la première fois.
Par ailleurs, la fissure entre les alliés américains et israéliens continue de s’élargir, le Premier ministre israélien Netanyahu ayant perdu toute possibilité d’étendre le conflit au Liban ; diverses contraintes internes et externes limitent conjointement son action militaire.
La guerre continue d’alourdir les dépenses militaires et le nombre de victimes ; le sentiment anti-guerre grandit chez la population locale,
Les États-Unis se tournent vers des négociations avec l’Iran, au service des élections de mi-mandat
Sur le plan extérieur, le positionnement américain a radicalement changé : récemment, une bande audio de Trump et Netanyahu a été diffusée,
L’Iran pose un cessez-le-feu total entre le Liban et Israël comme condition préalable ferme à des négociations avec les États-Unis ; le gouvernement Trump, cherchant un succès diplomatique au Moyen-Orient et voulant éviter un grand conflit régional qui ferait grimper l’inflation de l’énergie, ne cautionne plus l’expansion militaire illimitée d’Israël, coupant ainsi le principal soutien externe à l’escalade des hostilités israéliennes.
Le maintien passif et l’attente d’un rebond de la situation ne feront qu’augmenter les coûts, la meilleure décision est de réduire le front, de sécuriser les bénéfices tactiques existants sans chercher une guerre totale.
L’allègement du risque géopolitique facilite directement les négociations entre les États-Unis et l’Iran, et le marché anticipe de plus en plus la conclusion d’accords provisoires entre les deux parties.
Si le conflit entre le Liban et Israël s’apaise et que les exigences clés de l’Iran sont satisfaites, les États-Unis et l’Iran pourraient entamer des discussions substantielles sur la limitation nucléaire, la navigation dans le détroit d’Hormuz, le dégel des actifs à l’étranger, etc. ;
L’apaisement régional du conflit mais des risques subsistent ; la course à l’armement mondiale se poursuit à long terme
Aucune explication officielle n’a été donnée, mais l’Iran avait déjà déclaré que les navires ne pouvaient passer que par les routes désignées et autorisées par elle.
En même temps, l’apaisement partiel du conflit au Moyen-Orient ne signifie qu’une baisse du risque dans une région ; la course à l’armement entre grandes puissances et le développement régional des arsenaux ne se sont pas arrêtés. Les fondements de la logique de compensation géopolitique demeurent.
D’un côté, les pays du Moyen-Orient, mus par leur besoin sécuritaire, continuent d’investir dans des équipements de défense antiaérienne et des armes à longue portée ; l’Iran et l’Arabie saoudite accélèrent le développement et l’achat d’armes, maintenant leurs investissements militaires à un niveau élevé ;
D’un autre côté, les grandes économies du monde continuent d’intensifier leur arsenal conventionnel, les technologies militaires IA, la construction de systèmes antimissiles ; les banques centrales et gouvernements, pour des raisons de stratégie géopolitique, diversifient leurs réserves de change, réduisent leurs avoirs en dollars et augmentent ceux en or comme réserve de sécurité stratégique.
Reconstruction du raisonnement macroéconomique : l’or s’affranchit de la pression liée à l’inflation et aux hausses de taux, double prime soutenant les prix
Auparavant, l’escalade des conflits au Moyen-Orient engendrait une chaîne négative qui pesait sur le cours de l’or : le conflit faisait monter le prix du pétrole → l’inflation de l’énergie grimpait → le marché anticipait une hausse continue des taux par la Fed → les rendements réels des obligations américaines étaient en hausse, augmentant les coûts de détention des actifs non rémunérés comme l’or ; la logique de couverture était annulée par des anticipations de resserrement monétaire.
Actuellement, l’incapacité d’Israël à élargir le conflit et le bon déroulement des négociations États-Unis-Iran renversent complètement ce schéma de fixation des prix, et l’or bénéficie d’un rebond de la logique de marché.
En premier lieu, l’or s’affranchit temporairement de la double pression mondiale de l’inflation et des hausses de taux ; ensuite, la détente du conflit entre le Liban et Israël entraîne une baisse du pétrole brut, l’inflation énergétique perd de sa persistance, le marché révise à la baisse les anticipations de hausse continue des taux et de maintien prolongé d’un taux élevé par la Fed, les rendements réels des obligations américaines reculent, ce qui atténue considérablement la pression sur la valorisation de l’or ;
Le problème de coût d’opportunité qui pesait le plus sur l’or s’améliore, et l’or n’est plus durablement écrasé par un cycle de resserrement monétaire.
Actuellement, l’or conserve encore deux grandes primes structurelles pour leur hausse.
La seconde prime provient de la couverture contre une récession : le marché du travail américain se détériore plus que prévu, les risques de ralentissement économique se font de plus en plus sentir, la dette mondiale atteint de nouveaux sommets, la consommation stagne, le marché anticipe dès à présent un cycle de baisse de taux. L’or, monnaie solide et anti-récession à travers les cycles, capte pleinement les fonds de couverture et d’allocation.
Résumé et analyse technique :
Les contraintes internes et externes d’Israël empêchent toute expansion du conflit régional ; les anticipations optimistes sur les négociations de paix entre les États-Unis et l’Iran s’intensifient, la pression inflationniste liée à l’énergie recule, atténuant les contraintes de hausse de taux de la Fed, et l’or s’affranchit de la double pression antérieure de l’inflation et des taux élevés ;
En outre, la demande de couverture géopolitique créée par une course à l’armement mondiale persistante, ainsi que la demande de couverture contre la récession stimulée par les mauvaises statistiques américaines et l’anticipation d’un ralentissement économique mondial, offrent un triple soutien aux cours de l’or : "pression de taux atténuée + prime géopolitique + allocation de fonds liée à la récession", ce qui crée un potentiel structurel haussier à moyen et long terme.
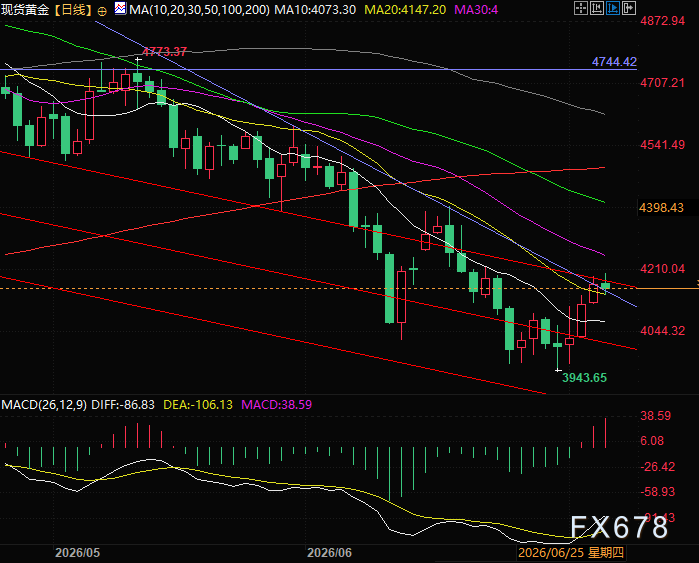
(Graphique quotidien du prix de l’or au comptant, source : ForexEasy)
À 16h02 (UTC+8), l’or au comptant s’affiche à 4162 dollars l’once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
De “plus haut pour plus longtemps” à “plus longtemps en mode normal” : le choc des prix du pétrole s’ajoute à la frénésie d’émissions d’obligations par l’IA, les marchés financiers font face à la nouvelle normalité d’un rendement de 5 % sur les bons du Trésor américain.
Le coût d'emprunt des gouvernements à travers le monde continue d'augmenter, les investisseurs exigeant des rendements plus élevés pour les inciter à détenir des obligations à long terme. La hausse des rendements des bons du Trésor américain a même poussé le secrétaire au Trésor, Scott Besent, à annoncer l'expansion des opérations de rachat de bons du Trésor à long terme — cependant, cette mesure d'intervention n'a pas réussi à empêcher le rendement des bons du Trésor américain à 10 ans de dépasser 5 %, atteignant ainsi son niveau le plus élevé depuis près de vingt ans.
Morgan Stanley commente la journée des investisseurs de Salesforce (CRM.US) : la narration autour de l’IA s’est renforcée, mais il manque encore des preuves d’accélération de la croissance ; maintient la note « en ligne avec le marché ».
Morgan Stanley a publié un rapport de recherche indiquant qu'après la Journée des investisseurs Dreamforce organisée par Salesforce, elle maintient la cote « en ligne avec le marché » pour l'action, avec un objectif de cours fixé à 235 dollars.
Les prix du pétrole et les taux d'intérêt augmentent, mais les actions américaines continuent de croire en TACO
Le prix du pétrole dépasse les 100 dollars, la Réserve fédérale augmente les taux d'intérêt, et la fumée de la guerre dans le détroit d'Ormuz ne s'est pas dissipée — la stratégie TACO de Wall Street, pariant sur le fait que "Trump finira toujours par reculer", traverse son moment le plus dangereux. La résilience inattendue des actions américaines réduit paradoxalement la motivation de Trump à rechercher une réconciliation ; le rendement obligataire approchant la ligne d'alerte de 4,946% constitue la véritable soupape de pression. Les négociations en coulisses se poursuivent, selon certaines sources, mais cette fois, le marché pourra-t-il patienter jusqu'au revirement de Trump ?
Prix des cryptos
Plus


