
"Plutôt ne pas gagner que de toucher à Musk", les investisseurs particuliers américains commencent à "déminer" SpaceX

Alors que SpaceX a officiellement été intégré cette semaine au Nasdaq 100 et à d'autres indices principaux, une opération de "désactivation" de portefeuilles, guidée par des valeurs, se répand discrètement chez les investisseurs particuliers américains.
Après la plus grande introduction en bourse de l'histoire réalisée par SpaceX en juin, le cours de l'action a d'abord grimpé avant de chuter de plus de 24%. Toutefois, ce qui inquiète certains investisseurs n'est pas tant la volatilité du cours, mais le mécanisme d'investissement passif qui force cette société à intégrer des millions de comptes retraite. Selon Bloomberg, plusieurs fournisseurs d'indices ont modifié leurs règles pour accélérer l'ajout de SpaceX, ce qui a suscité de larges critiques. Par ailleurs, au moins 5,4 milliards de dollars de fonds indexés seront achetés passivement, offrant un soutien au cours sous pression.
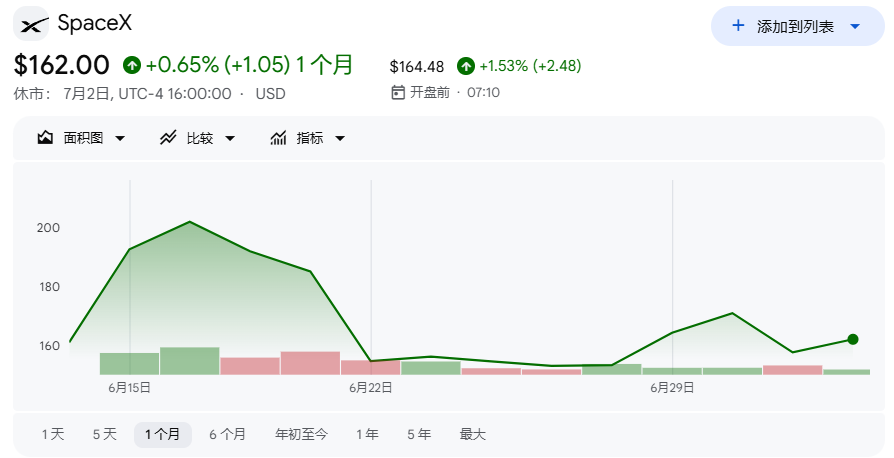
Pour les investisseurs qui considèrent Elon Musk comme un risque politique et commercial, l’intégration de SpaceX dans les indices représente un dilemme inévitable : accepter l’exposition passive ou restructurer activement leur portefeuille, quitte à dépenser davantage ou à renoncer à des gains potentiels.
De Reddit à TikTok, l’émotion "désactivation" devient un mouvement
Selon les dernières informations de Bloomberg, Christopher Bejnar, ingénieur logiciel à Philadelphie, a passé des mois à examiner, ligne par ligne, les clauses des ETF, à consulter son conseiller financier, et à transférer 50 000 dollars dans un fonds indiciel européen, tout en achetant des actions de Rocket Lab Corp, concurrent de SpaceX—un seul objectif : rendre son portefeuille d’une valeur d’un million de dollars totalement hermétique à SpaceX.
"Même si l’exposition n’est que d’un millième, je ne veux pas que cet argent lui parvienne," déclare Bejnar, qui cite l’activisme politique de Musk et la vision technologique de SpaceX reposant sur un recours important à l’endettement comme principales inquiétudes.
Cette émotion ne constitue pas un cas isolé. Sur les forums Reddit r/investing, r/ETFs et r/EnoughMuskSpam, de nombreux posts apparaissent récemment sur la manière d’éviter l’exposition à SpaceX, dont l’un intitulé "Comment éviter d’investir dans les sociétés de Musk" a suscité de vifs débats.
David Greer, analyste de données de 30 ans, a transféré dès avril 650 000 dollars de ses économies retraite des fonds indiciels américains vers des fonds indiciels internationaux. Il caractérise Musk comme le "Trump de la tech" et considère l’entrée en bourse de SpaceX comme "la goutte d’eau qui fait déborder le vase".
Le poids des actifs de Musk, une évasion coûteuse
Les investisseurs critiques à l’égard de Musk font face à un dilemme structurel : la capitalisation boursière de ses sociétés est devenue difficile à éviter. Tesla occupe actuellement environ 2% de la pondération du Vanguard S&P 500 ETF (VOO), et plus de 3% du Invesco QQQ Trust. Avec une valeur de 2,1 trillions de dollars, SpaceX représente environ 1,4 fois celle de Tesla et s’est hissé au sommet du marché américain dès son introduction en bourse.
Avec l'intégration officielle de SpaceX dans le Nasdaq 100 à la clôture de cette semaine, ayant déjà rejoint les indices FTSE Russell et ceux de MSCI, des milliards de dollars de fonds passifs vont être achetés automatiquement. Emily Green, responsable gestion de patrimoine chez Ellevest, fait remarquer qu’elle a reçu de nombreuses consultations de clients cherchant à exclure SpaceX. "Si ce n’était pas lui, nous n’aurions pas cette conversation," dit-elle, comparant l’actuelle vague anti-Musk à la réaction publique contre Meta après les élections de 2016.
La "désactivation" mainstream par l’indexation directe
Face à l’intégration forcée par les mécanismes d’investissement passif, certains investisseurs optent pour l’indexation directe (direct indexing) : acheter un panier d’actions pour reproduire la performance d’un indice, en excluant les sociétés indésirables. Ellevest propose à ses clients des portefeuilles d’environ 300 titres couvrant tous les segments de marché américain et les marchés internationaux développés, permettant une personnalisation approfondie.
Green précise que dans un large portefeuille, l’exclusion d’une ou deux actions n’a généralement pas d’impact significatif sur la performance globale, et les clients ayant évité Tesla ont "accepté sereinement" la hausse du titre.
Avec l’aide de son conseiller financier, Bejnar a transféré une partie de ses fonds vers un sous-ensemble d’ETF sans SpaceX. Son conseiller l’a averti que, si SpaceX continue de progresser et est intégré à davantage d’indices de référence, l’évitement sera de plus en plus difficile. Mais Bejnar reste ferme : "Peu importe les résultats de SpaceX, je ne regretterai jamais de ne pas l’avoir acheté."
La vague d’investissement passif amplifie l’effet "winner-takes-all"
Derrière cette controverse se cache une profonde contradiction de l’ère de l’investissement passif dominant. Omar Qureshi, directeur général chez Hightower Signature Wealth, souligne qu’avec des économies retraite qui affluent automatiquement vers les fonds gérés passivement, l’intégration à un indice s’apparente désormais à un "privilège" très valorisé.
"Si tu es un grand joueur, tu t’assures des flux de capitaux," déclare Qureshi. "Les flux stimulent la performance, la performance attire plus de capitaux, créant un cycle auto-renforçant." Bien qu'il évite SpaceX en raison de son opinion négative sur Musk, il assiste néanmoins ses clients pour participer à l’IPO.
Bejnar exprime son mécontentement concernant la modification des règles d’indice. Il considère que SpaceX ne sera pas intégré à court terme au S&P 500—cet indice exige que la société soit cotée depuis plus de 12 mois et qu’elle remplisse des critères de rentabilité et d’actionnariat public—et que, selon lui, les 25 milliards de dollars de financement par dette finalisés par SpaceX fin juin ne servent qu’à "déplacer des fonds au sein de l’empire commercial plus large de Musk".
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
De “plus haut pour plus longtemps” à “plus longtemps en mode normal” : le choc des prix du pétrole s’ajoute à la frénésie d’émissions d’obligations par l’IA, les marchés financiers font face à la nouvelle normalité d’un rendement de 5 % sur les bons du Trésor américain.
Le coût d'emprunt des gouvernements à travers le monde continue d'augmenter, les investisseurs exigeant des rendements plus élevés pour les inciter à détenir des obligations à long terme. La hausse des rendements des bons du Trésor américain a même poussé le secrétaire au Trésor, Scott Besent, à annoncer l'expansion des opérations de rachat de bons du Trésor à long terme — cependant, cette mesure d'intervention n'a pas réussi à empêcher le rendement des bons du Trésor américain à 10 ans de dépasser 5 %, atteignant ainsi son niveau le plus élevé depuis près de vingt ans.
Morgan Stanley commente la journée des investisseurs de Salesforce (CRM.US) : la narration autour de l’IA s’est renforcée, mais il manque encore des preuves d’accélération de la croissance ; maintient la note « en ligne avec le marché ».
Morgan Stanley a publié un rapport de recherche indiquant qu'après la Journée des investisseurs Dreamforce organisée par Salesforce, elle maintient la cote « en ligne avec le marché » pour l'action, avec un objectif de cours fixé à 235 dollars.
Les prix du pétrole et les taux d'intérêt augmentent, mais les actions américaines continuent de croire en TACO
Le prix du pétrole dépasse les 100 dollars, la Réserve fédérale augmente les taux d'intérêt, et la fumée de la guerre dans le détroit d'Ormuz ne s'est pas dissipée — la stratégie TACO de Wall Street, pariant sur le fait que "Trump finira toujours par reculer", traverse son moment le plus dangereux. La résilience inattendue des actions américaines réduit paradoxalement la motivation de Trump à rechercher une réconciliation ; le rendement obligataire approchant la ligne d'alerte de 4,946% constitue la véritable soupape de pression. Les négociations en coulisses se poursuivent, selon certaines sources, mais cette fois, le marché pourra-t-il patienter jusqu'au revirement de Trump ?
Prix des cryptos
Plus


