
Les actions technologiques américaines ont-elles terminé leur correction ?

1、Auparavant, nous avons constaté que lors des cycles technologiques et de la récente vague AI, le Nasdaq enregistrait une correction maximale moyenne d’environ 10 % (Combien de temps et d’espace pour les ajustements lors des différents cycles technologiques ?). Cependant, compte tenu de la différenciation actuelle entre logiciels et matériels, nous avons approfondi nos statistiques sur le Philadelphia Semiconductor Index et les facteurs de momentum, qui représentent mieux la dynamique actuelle du marché AI.
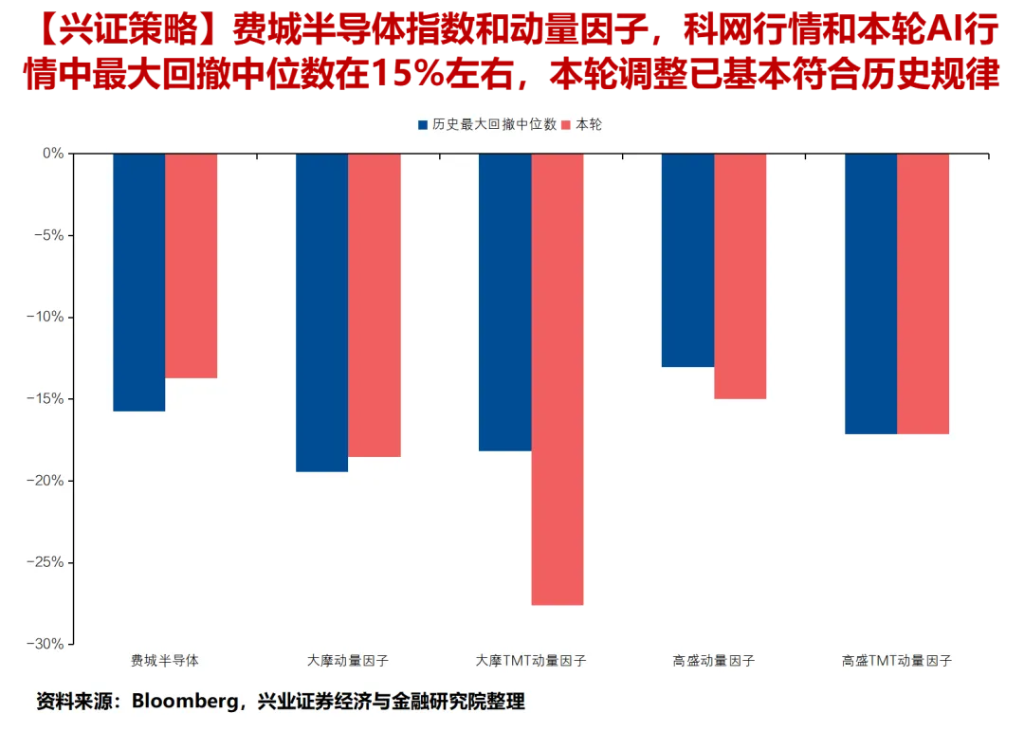
2、Depuis le 22 juin, la correction du Philadelphia Semiconductor Index et des facteurs de momentum est globalement conforme aux tendances historiques. Le Philadelphia Semiconductor/Morgan Stanley Factor Momentum/Morgan Stanley TMT Momentum/Goldman Sachs Momentum Factor/Goldman Sachs Momentum Factor, pendant la période des cycles technologiques de 1995-2000 et de la période AI depuis décembre 2022, affichent une correction maximale médiane d'environ 15 %. Depuis le 22 juin, l'ampleur de l'ajustement est très proche des tendances historiques.
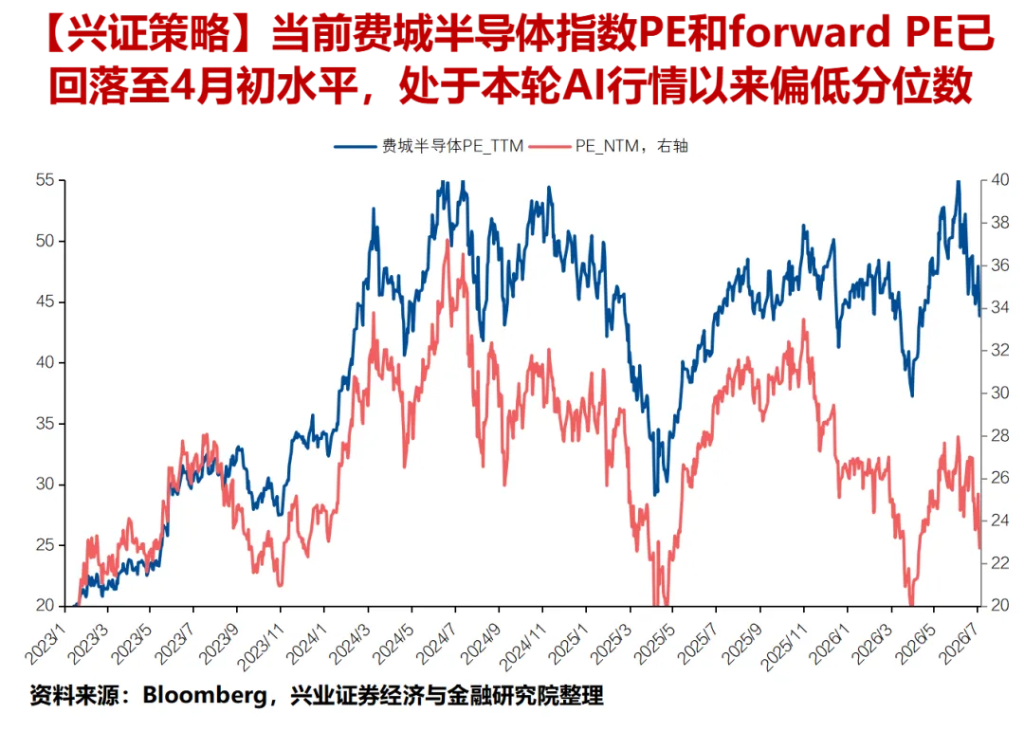
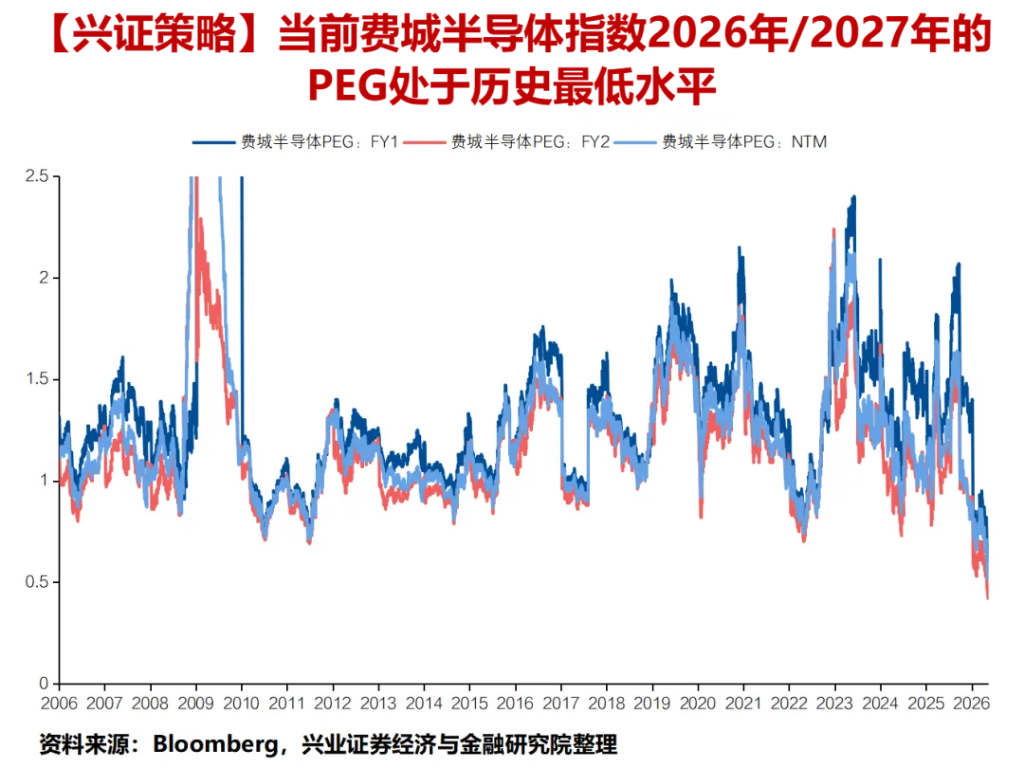
3、La valorisation du Philadelphia Semiconductor Index est revenue au niveau du début avril, avec un PEG pour 2026/2027 à ses niveaux historiques les plus bas ; la valorisation actuelle ne surévalue pas la croissance future des profits. Jusqu’à présent, le Philadelphia Semiconductor Index affiche un TTM PE et un Forward PE de 43,9x et 22,7x respectivement, quasiment revenu au niveau du premier jour après la signature de l'accord de cessez-le-feu entre les États-Unis et l'Iran, et ne représentant que les percentiles 48,3 % et 16,9 % depuis le début du cycle AI. De plus, le PEG du Philadelphia Semiconductor Index pour 2026/2027 s’élève à 0,6/0,4, au plus bas de l’histoire ; la valorisation actuelle ne surévalue pas la croissance future des profits.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Tendances de capitaux derrière la grande reprise de la puissance de calcul de l’IA : les flux de capitaux de JPMorgan révèlent la réduction des achats des investisseurs individuels tandis que des fonds affluent vers les acteurs clés de la puissance de calcul tels que Nvidia et SanDisk.
Ce qui est révélé, ce n'est pas un « retrait massif des investisseurs particuliers de l'IA », mais plutôt un ralentissement significatif du rythme global d'entrée sur le marché sous la pression macroéconomique, ainsi qu'une concentration accrue dans le choix des actions. Concernant la décision unanime de la Réserve fédérale d'augmenter les taux d'intérêt de 25 points de base, portant le taux directeur à 3,75 %-4,00 %, JPMorgan estime que si cette hausse ne fait que retirer la baisse de taux « préventive » de l'année dernière sans entrer dans un cycle de resserrement marqué, que les profits des entreprises restent solides et que la situation au Moyen-Orient ne dégénère pas davantage, le marché des actions serait encore capable d'absorber la hausse des taux d'intérêt.
Résultat du vote : 7 contre 2 ! La Banque du Japon relève ses taux à la vitesse la plus rapide depuis 1990, sans émettre de signal nettement plus agressif
La Banque centrale du Japon a relevé son taux d'intérêt à 1,25 %, atteignant son niveau le plus élevé depuis 1995, et il s'agit de la sixième hausse depuis qu'elle a quitté sa politique de taux négatif en mars 2024. Parmi les neuf membres du comité, Asada et Sato ont voté contre, invoquant la situation économique actuelle, ce qui reflète des divergences persistantes au sein de l'institution concernant un resserrement supplémentaire. Dans sa déclaration, la Banque centrale du Japon a indiqué qu'elle continuerait à augmenter ses taux et à ajuster le degré d'assouplissement, mais les formulations de ses indications prospectives ont peu changé par rapport à la déclaration de juillet, n'affichant pas de signal nettement plus « faucon ».
Prix des cryptos
Plus


