
L'appétit pour le risque s'améliore, mais le marché obligataire cache des dangers, la Fed fait face à un dilemme

Huìtōng wǎng, le 17 août—— Le marché des actions aurifères est en ébullition, tandis que le rendement des obligations à long terme reste élevé, plaçant la Fed dans une impasse entre inflation et économie.
Récemment, l’appétit pour le risque sur les marchés actions américains ainsi que sur l’or s’est significativement réchauffé. Grâce à la rentrée des bénéfices des entreprises liées à l’IA, les indices américains approchent continuellement de nouveaux sommets historiques, et la largeur du marché s’est élargie : l’indice S&P 500 égalitaire surpasse le benchmark pondéré en capitalisation, montrant que la dynamique ne repose plus uniquement sur quelques géants technologiques.
Cependant, sous l’éclat des actions et de l’or, le marché obligataire a déjà envoyé des signaux d’alerte, menant à un environnement très fragmenté : d’un côté, le rendement des bons du Trésor américain à long terme continue de grimper, le rendement des obligations à 30 ans atteignant un plus haut de 25 ans, tandis que Trump profère à nouveau des menaces, affirmant que si Oman entrave les États-Unis, ces derniers bombarderont Oman.
D’un autre côté, sous le recul massif des anticipations de hausse des taux américains, l’appétit pour le risque sur l’or et les actions s’est développé ; conjugué aux dernières données sur l’inflation et le niveau de vie, les préoccupations du marché obligataire ne sont pas infondées et placent à leur tour la Fed dans une posture politique difficile.
Trump déclare que si Oman entrave les États-Unis, ceux-ci bombarderont Oman
Lors d’une interview, Trump s’est exprimé à plusieurs reprises sur la situation au Moyen-Orient. Concernant l’Iran, il a affirmé "ne pas être pressé" et a révélé l’existence de canaux secrets de communication entre les États-Unis et les Gardiens de la révolution islamique iranienne. Il a ajouté que l’Iran devrait capituler en brandissant le drapeau blanc, tout en louant les Iraniens comme d’excellents joueurs de poker. Enfin, il a proféré une menace selon laquelle si Oman venait à empêcher les États-Unis, ceux-ci bombarderaient Oman.
De plus, Trump a indiqué qu’il pourrait soutenir un certain candidat lors des élections israéliennes.
L’apparence et la réalité de l’inflation : le CPI s’atténue à la marge, mais la persistance inflationniste liée à l’énergie demeure
Sur le front de l’inflation, le CPI américain de juillet n’a progressé que de 0,1 % en glissement mensuel et de 3,4 % sur un an, marquant une légère détente globale qui a incité le marché à réviser à la baisse la probabilité d’une nouvelle hausse des taux de la Fed.
Cependant, des risques structurels internes à l’inflation subsistent : en raison des tensions entre les États-Unis et l’Iran perturbant la navigation dans le détroit d’Hormuz, le prix du Brent approche les 90 $ le baril, les prix de l’essence et du diesel restent élevés, l’inflation annuelle dans le Nord-Est demeure à 4,3 %, et l’inflation alimentaire sur les fruits et légumes atteint 5,1 %.
Le choc d’offre énergétique a permis un repli du CPI global, mais la pression ressentie sur les prix par les ménages reste marquée : les prix de l’essence dans le Connecticut sont en hausse de près d’1 dollar par rapport à l’an dernier, le diesel s’envole de 46 % sur un an, ce surcoût se répercutant sur les biens de consommation, et à l’approche de la saison des contrats de fioul pour le chauffage d’hiver, le risque inflationniste lié à l’énergie demeure non résolu.
Les personnes âgées et à revenus modestes ressentent tout particulièrement cette hausse du coût de la vie ; la prévision d’ajustement du coût de la vie pour la Sécurité sociale américaine en 2027 s’élève à 3,6 %, c’est-à-dire que les retraites devront augmenter de 3,6 % pour suivre l’inflation, ce qui reflète indirectement que le coût de la vie réel n’a pas faibli au même rythme que le CPI officiel à 3,4 %.
Cette dissipation marginale de l’inflation statistique, conjuguée à la persistance inflationniste liée à l’énergie, constitue l’une des raisons fondamentales du maintien à un niveau élevé des rendements obligataires à long terme.
Pression fiscale et inquiétude inflationniste : coexistence de rendements élevés sur la longue et d’une économie anémique
Une autre variable centrale poussant les rendements longs vers le haut provient de la pression de la dette publique.
La dette fédérale américaine va bientôt franchir la barre des 40 000 milliards de dollars ; l’élargissement continu du déficit public entraîne une pléthore d’obligations du Trésor, et les investisseurs exigent une prime de maturité plus élevée pour compenser les risques d’inflation et de finances publiques, se manifestant par la hausse nette du rendement à 30 ans.
Il convient de noter que la remontée du rendement des obligations à long terme n’est pas complètement corrélée à la santé de l’économie : les dernières statistiques économiques montrent une destruction d’emplois aux États-Unis, un net recul des ventes de détail, et un affaiblissement marqué de la confiance des consommateurs ; les fondamentaux de l’économie réelle sont donc déjà fragilisés.
Le marché offre donc une image paradoxale : affaiblissement de l’économie réelle, sursaut d’appétit pour le risque sur les actions dopées par les bénéfices de l’IA, et également sur les métaux précieux, mais rendements longs élevés du fait de la crainte inflationniste et de la pression de l’offre obligataire. Ce taux sans risque élevé pénalise en retour les valorisations boursières et le coût de détention de l’or et des métaux précieux, semant des graines de fragilité dans le rebond en cours.
La Fed prise dans un dilemme politique : la « communication silencieuse » accroît l’incertitude
Cette complexité met à l’épreuve le cadre politique du nouveau président de la Fed, Walsh : la Fed a abandonné les anciennes orientations prospectives et adopté une stratégie de « communication silencieuse », ne donnant plus de perspectives explicites sur les taux et laissant le marché lire les signaux dans les données économiques, maximisant ainsi l’incertitude.
Il en résulte une impasse pour la Fed : Si elle choisit de relever encore les taux, elle contiendra certes le risque inflationniste, mais aggravera le recul déjà réel de l’emploi et de la consommation, amplifiant le risque de ralentissement de l’économie réelle ; une politique monétaire plus restrictive sur fond de taux longs déjà élevés alourdirait aussi la charge d’intérêts de la dette fédérale, accentuant le cercle vicieux budgétaire.
Si elle maintient les taux voire les baisse, le risque inflationniste lié à l’énergie n’est pas totalement résorbé ; toute détente monétaire pourrait rehausser à nouveau les anticipations inflationnistes, entraînant une nouvelle vague de ventes sur les obligations à long terme et des taux longs encore plus élevés, sans dissiper les inquiétudes de marché.
Une contradiction apparaît également du côté des flux de marché : la probabilité de hausse des taux pour septembre s’est nettement réduite, interprétée comme favorable par le marché actions, d’où un regain d’appétit pour le risque ;
Cependant, le marché obligataire ne suit pas totalement : les taux longs ne refluent pas avec la baisse des attentes de hausses de taux. Les obligations prixent les risques inflationnistes et budgétaires à long terme, plus que le court terme. Ainsi, le marché actions espère un contexte monétaire un peu plus souple, pendant que la sphère obligataire continue de valoriser les risques à long terme : les deux forces tirent dans des directions opposées.
Rassemblement des risques extrêmes, la trajectoire du taux réel devient centrale pour la valorisation des actifs
Le principal risque extrême auquel le marché fait face n’est plus seulement de savoir s’il y aura une hausse de taux, mais bien l’« évolution complexe du taux réel ».
Un scénario particulièrement à surveiller : si le marché de l’emploi continue de s’affaiblir, la Fed verra son espace de manœuvre pour relever ses taux se réduire considérablement, voire sera contrainte de les maintenir stables.
Dans cette configuration, une contradiction pourrait émerger : D’une part, si, sur fond de tensions géopolitiques au Moyen-Orient, les prix de l’énergie s’envolent à nouveau, cela ferait grimper les anticipations d’inflation ; d’autre part, la faiblesse des données économiques empêcherait la Fed de resserrer fortement la politique monétaire, menant à un maintien des taux nominaux actuels voire une baisse.
Il en résulterait une situation où les anticipations d’inflation s’accentuent tandis que les taux nominaux restent stables, ce qui signifie mécaniquement une baisse des taux réels (taux nominaux moins attentes d’inflation). Dans ce contexte, l’or devrait bénéficier plus que les actions.
Le marché attend donc avec impatience le symposium de Jackson Hole à la fin août, espérant des indices sur la politique monétaire lors du discours du nouveau président de la Fed, Kevin Walsh.
En outre, le compte-rendu de la réunion de septembre sera un moment clé ; le marché y cherchera la façon dont les membres de la Fed arbitrent entre signaux du marché obligataire, persistance de l’inflation et affaiblissement de l’économie réelle — ce qui déterminera si la contradiction actions-obligations pourra s’apaiser temporairement ainsi que la trajectoire finale du taux réel.
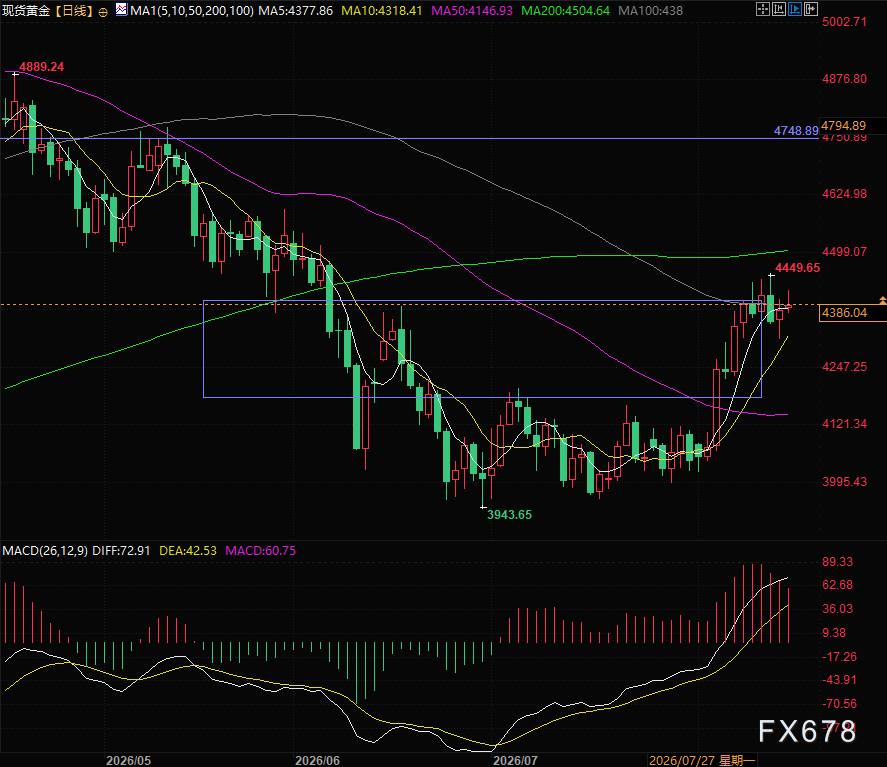
(Graphique quotidien de l’or spot, source : Yihuìtōng)
À 21h02 (heure de Pékin), l’or spot s’affiche à 4 383 dollars l’once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Alors que la controverse autour de l’IA s’intensifie, les fonds spéculatifs achètent des actions technologiques à un rythme inédit depuis 15 mois.
Les fonds spéculatifs ont enregistré des achats nets d'actions américaines TMT lors de 10 des 11 dernières séances, reconstruisant leurs positions longues sur la technologie à la vitesse la plus rapide en 15 mois. Cependant, une tempête réglementaire sur l'IA a éclaté au « pire moment » : les appels des géants de l'IA à ralentir le développement ont été rejetés et l'incertitude réglementaire a directement frappé des actions technologiques asiatiques comme SoftBank. Alors que l'euphorie haussière coïncide avec la semaine des grandes banques centrales, le secteur technologique fait face à une épreuve majeure.
Suivi des préventes d’Apple : la demande pour la série iPhone 18 Pro à l’étranger reste faible, l’évaluation Duo est positive mais le matériel est en retard
Selon une enquête menée par Jefferies, après le lancement de l’iPhone 18 Pro, le temps d’attente de livraison dans les quatre grands marchés (États-Unis, Royaume-Uni, Allemagne, Japon) a diminué de 5 à 11 jours par rapport à l’année dernière, et il n’y a même plus de délai d’attente aux États-Unis. Cette situation indique clairement une faiblesse de la demande, en supposant que la capacité de production reste stable. Les marchés chinois et hongkongais montrent une contre-tendance de vigueur, mais les soupçons de stockage spéculatif persistent. Le nouveau modèle à écran pliant Duo est reconnu pour sa qualité logicielle, mais son prix élevé de 2 000 dollars ne fait qu’offrir un appareil de 254 grammes avec une configuration à double caméra, ce qui le place en retard par rapport aux concurrents Android sur l’aspect matériel. Jefferies maintient une recommandation "sous-performance" et le cours cible implique une baisse de 21% par rapport au cours actuel.
Enquête sur les avantages de santé par UBS : Elevance Health (ELV.US) en tête, les employeurs américains se préparent à la hausse des coûts médicaux
Dans l'enquête annuelle de gestion des avantages sociaux menée par UBS auprès des institutions, Elevance Health (ELV.US) est devenue la compagnie d'assurance santé américaine la mieux notée.


Prix des cryptos
Plus


