
Les actions américaines approchent de nouveaux sommets, mais les capitaux restent en attente ? Nomura révèle le « triangle des risques négatifs »

Les marchés boursiers américains évoluent près de leurs plus hauts historiques, mais un rare décalage se dessine entre le sentiment de marché et la trajectoire des prix : les positions sont faibles, la demande de couverture augmente et les investisseurs institutionnels restent largement sur la touche. Charlie McElligott, stratégiste chez Nomura, attribue la pression centrale derrière ce phénomène à un "triangle de risques négatifs" cumulatif, et avertit de l’existence de points potentiels de déclenchement de désendettement sur le marché.
Dans son dernier rapport, McElligott explique que le "triangle de risques négatifs" renvoie à la combinaison simultanée de trois risques majeurs qui pèsent sur le marché actuellement : tensions géopolitiques, pression à la hausse sur les taux d’intérêt et incertitude sur la trajectoire de l’inflation. La superposition de ces trois risques latents maintient l’exposition nette des investisseurs institutionnels à un niveau historiquement bas : selon les données de Goldman Sachs Prime Brokerage, le levier net des fonds long/short fondamentaux américains ne se situe qu’au 6ème percentile sur l’année écoulée, soit proche des creux observés autour de la période dite "Liberation Day". Parallèlement, l’indicateur de sentiment de Goldman Sachs est redevenu négatif, atteignant son plus bas niveau depuis mars.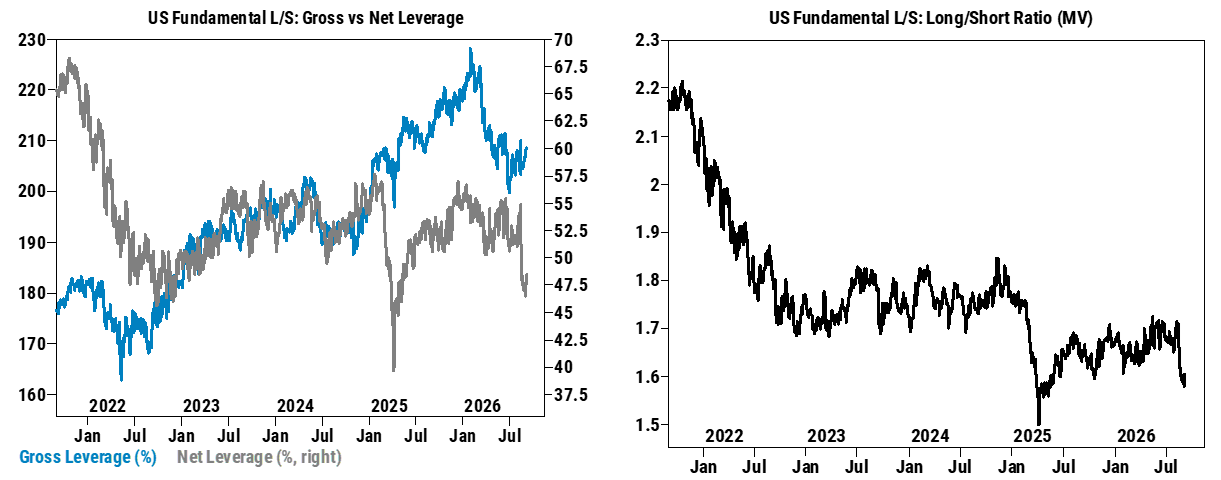
La morosité du sentiment de marché s’observe également sur les marchés dérivés. John Flood, responsable de la vente d’actions américaines chez Goldman Sachs, précise que lors de chaque tentative de cassure des nouveaux sommets du S&P 500, la volatilité des hausses intrajournalières est presque deux fois supérieure à celle des baisses, la corrélation entre la volatilité implicite des options d’achat et le spot étant bien au-dessus de sa moyenne historique – ce qui n’est pas caractéristique d’un marché "surpeuplé". De plus, depuis la mi-juin, les positions vendeuses sur les contrats à terme Nasdaq ont augmenté de 35%, tandis que la position vendeuse médiane sur les composantes du S&P 500 reste élevée.
"Triangle de risques négatifs" : la combinaison de trois pressions écrase le sentiment de marché
McElligott identifie la racine de la faiblesse actuelle du sentiment de marché à trois pressions baissières simultanées : les tensions géopolitiques, la menace persistante d'une hausse des taux d’intérêt et l’incertitude sur la trajectoire de l’inflation.
Ce constat rejoint de près les observations de Goldman Sachs. John Flood souligne que ces trois préoccupations sont présentes dans presque chacune de ses conversations avec les clients. Après l’effondrement historique du momentum en juillet et la performance très faible en août, les investisseurs manquent généralement de "volonté offensive" et leurs positions comme leur moral restent atones.
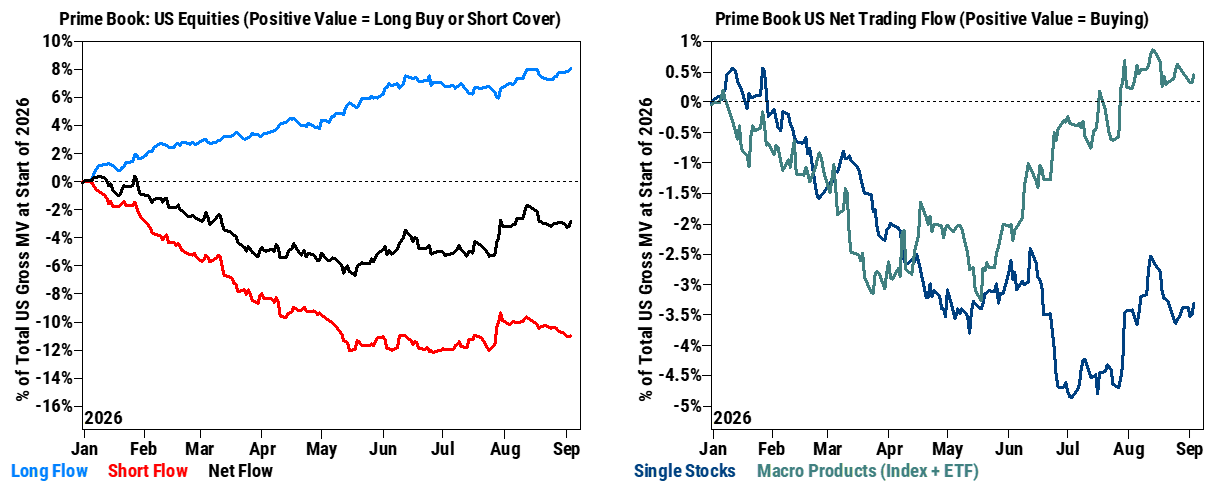
John Schlegel, responsable du renseignement sur les positions chez JP Morgan, note également dans son dernier rapport que, malgré la volatilité observée la semaine dernière, les niveaux d’exposition globale ont peu varié, le sentiment des particuliers comme des institutionnels ayant tourné à la baisse ou subi un coup d’arrêt. D’après Goldman Sachs Prime Brokerage, le levier total et le levier net des fonds long/short fondamentaux américains s’affichent respectivement à 207% et 49,8%, soit le 20ème et le 6ème percentile sur un an, et le 59ème et le 10ème percentile sur trois ans.
Débouclage des opérations de carry trade sur le yen : une autre "pression invisible" pour les marchés actions
Outre ce récit de triple risque, McElligott et plusieurs traders de Goldman Sachs pointent une autre source potentielle de pression : l'accélération de la clôture des positions de carry trade sur le yen.
Rich Privorotsky, responsable du Delta-One chez Goldman Sachs, souligne que la Secrétaire au Trésor américaine, Janet Yellen, a récemment affiché une posture extrêmement claire, déclarant "C’est moi la banque… Pariez contre moi si vous voulez", tout en affirmant que le Trésor dispose d’un avantage informationnel sur la stratégie des décideurs et de la Banque du Japon. Dans ce contexte, les marchés misent sur un resserrement de la politique monétaire de la Banque du Japon et un rapatriement des capitaux, ce qui soutient l’appréciation continue du yen.
Pour Privorotsky, l’effet second le plus important pour les marchés actions est le suivant : à mesure que les positions de carry trade financées en yen sont clôturées et les fonds rapatriés vers les marchés obligataires et actions japonais, ces flux sortent des marchés américains. Selon lui, "le S&P 500 et les grandes capitalisations technologiques manifestent récemment une lourdeur étrange, sans explication fondamentale claire — il se pourrait que cela ne soit que le reflet d’un désendettement silencieux sur les trades à levier et de carry."
Le "mystérieux acheteur" des options tech/IA fait son retour
Malgré un sentiment globalement prudent, certains signaux contraires émergent dans certains segments du marché. McElligott révèle qu’à partir de vendredi dernier et après la réouverture post-Fête du Travail, le desk de trading de Nomura a observé d’importants volumes de Flex Call négociés sur plusieurs titres liés à l’IA "concentrée", précisément ceux qui avaient été massivement débouclés pendant le sell-off estival.
Selon les données de suivi de Nomura, ce "mystérieux acheteur" a accumulé environ 315 millions de dollars de primes d’options, 110 millions de dollars d’exposition Delta et 5,8 millions de dollars d’exposition Vega. Au cours des dernières 48 heures, les actions concernées ont fortement rebondi, notamment AMD (+10,9%), INTC (+14%) et CRWV (+18%).
Ce retour des "achats d’options tech/IA" a ravivé le phénomène de "hausse conjointe des cours spot et de la volatilité", une dynamique positive retrouvant de la vigueur pour les stratégies de dispersion sur la volatilité (short corrélation), après un effondrement marqué de la volatilité spécifique sur certaines techs pendant l’été.
Réchauffement simultané du marché coréen, flux accélérés vers les semi-conducteurs
La même logique de "renforcement des positions" se confirme également sur les marchés asiatiques. McElligott signale qu’après la réouverture samedi/dimanche, le marché coréen a enregistré le deuxième plus important afflux net de capitaux étrangers en une journée, depuis le début des statistiques (en parallèle à des rachats d’actions records), juste derrière le "buy the dip" massif du 31 juillet.
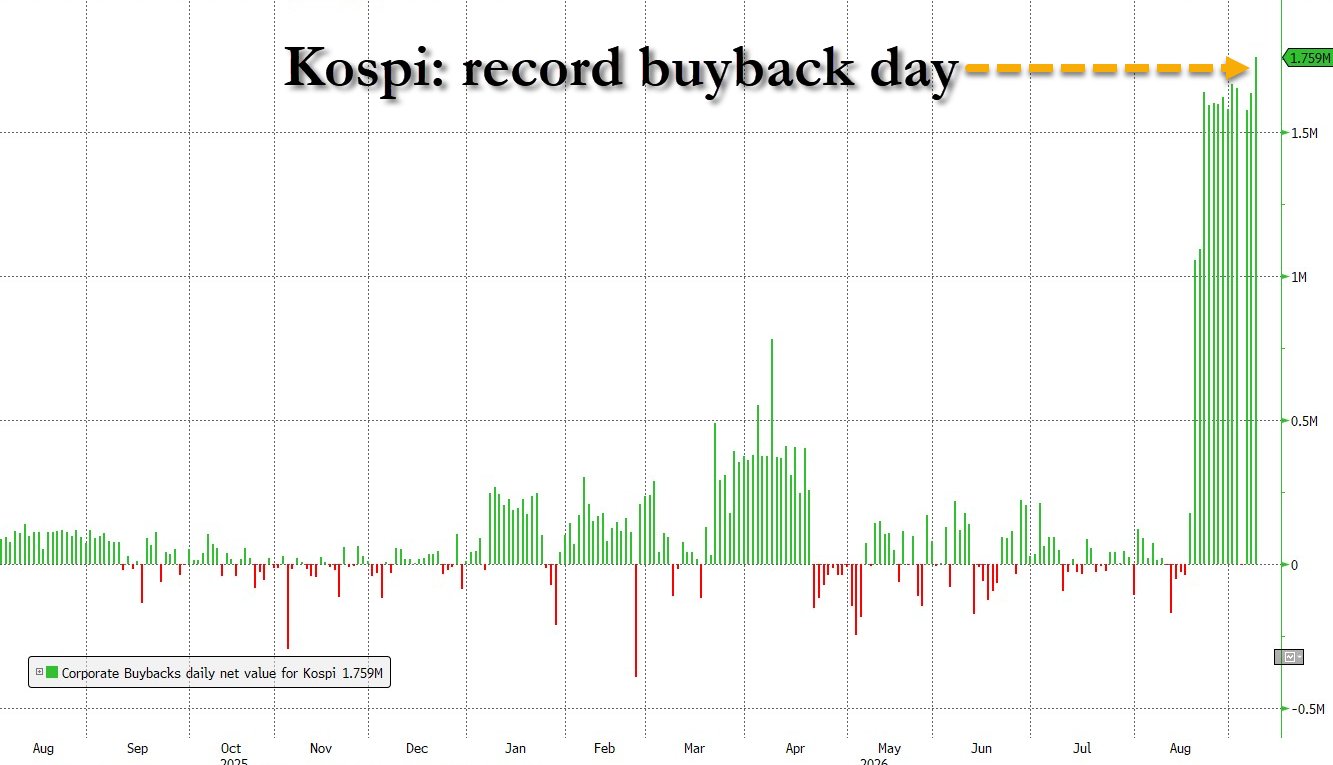
Cela fait écho au retour des achats d’options tech/IA aux États-Unis : les capitaux institutionnels affluent de nouveau vers la Corée, le secteur des semi-conducteurs et la mémoire. McElligott estime que ce phénomène "mérite la plus grande attention".
Cependant, il prévient qu’avec le rebond des expositions nettes depuis les niveaux très faibles, les investisseurs disposent désormais de "matériaux à couvrir". L’inclinaison des options d’achat à trois mois atteint aujourd’hui son 91ème percentile historique, suggérant que le marché commence à acheter des protections contre un éventuel rally, mais que le seuil de déclenchement général du désendettement reste tout proche.
Goldman Sachs plus optimiste : les fondamentaux et les IPO pourraient jouer les catalyseurs
Contrairement à la prudence affichée en conclusion par McElligott, l’analyse de John Flood chez Goldman Sachs est plus optimiste et estime que le marché tient compte de façon excessive du risque via le sentiment prudent.
D’un point de vue fondamental,Flood indique que les composantes du S&P 500 affichent une croissance des bénéfices par action d’environ 30% en glissement annuel pour le deuxième trimestre 2026 (la dernière saison de publication complète) ; les géants du cloud et de l’IA voient leurs profits augmenter de 54% (soit environ 50% de la croissance totale du S&P 500) ; hors énergie, la croissance des bénéfices des autres composantes atteint aussi 14%.
Cependant, le marché ne reflète pas du tout cette vigueur : la part de cash dans les fonds communs, bien que basse, reste supérieure à la moyenne historique ; les institutionnels restent sous-exposés aux actions IA ; le sentiment des investisseurs particuliers évolue toujours en territoire majoritairement baissier. Flood estime que la vague d’IPO à venir pourrait être le catalyseur pour réactiver l’appétit des investisseurs, qu’ils soient institutionnels ou particuliers.
Dans le même temps, McElligott met en garde qu’en cas de perte prolongée du signal directionnel pour les stratégies CTA momentum dans la fourchette latérale actuelle des indices, l’écart entre les signaux longs de multiples contrats à terme mondiaux et leurs seuils de déclenchement du désendettement se réduit – si le marché faiblit, un effet assimilé à du "synthetic negative Gamma" pourrait amplifier les ventes dans le mauvais sens.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le responsable des fonds spéculatifs chez Goldman Sachs : Les "options à zéro jour" réduisent la volatilité du marché américain, la technologie et l'énergie restent les meilleurs choix
L’indice S&P 500 a enregistré une volatilité intrajournalière inférieure à 1 % pendant 27 séances consécutives, établissant ainsi un record de faible volatilité depuis la pandémie. Goldman Sachs avertit que ce « calme » est en réalité le résultat de stratégies d’options à maturité zéro qui maintiennent artificiellement le marché, et que, si un catalyseur survient, l’énergie de volatilité comprimée pourrait être libérée d’un coup. Parallèlement, les attentes d’une hausse des taux en septembre augmentent, le sentiment de marché est au plus bas de l’année et les risques liés à la soutenabilité budgétaire restent élevés : combien de temps l’eau de cette marmite en ébullition pourra-t-elle encore contenir sa vapeur ?
Une nouvelle vague de ventes à venir ? Un rival de l'ère haussière de l'IA apparaît enfin — « L'ancre de la tarification des actifs mondiaux » franchit le seuil des 5%
Après que le rendement des bons du Trésor américain à 10 ans ait de nouveau franchi le seuil crucial de 5 %, il est plus probable qu'une période de consolidation à un niveau élevé et d'accélération de la différenciation des performances des actifs commence, notamment avant que le choc énergétique et le déficit budgétaire en expansion rapide des États-Unis ne se soient clairement atténués. Les conditions permettant de reproduire rapidement la forte baisse des rendements observée fin 2023 ne sont pas encore réunies.

Anthropic publie un nouvel article : À quoi ressemblera l'économie à l'ère de l'IA ?
L'équipe d'économistes d'Anthropic a publié un modèle de scénarios économiques autour de l'IA, articulé autour de trois scénarios : une croissance modérée et progressive, une transformation majeure avec une multiplication du PIB, et un scénario extrême avec une croissance annuelle de 15 % mais un chômage massif parmi les travailleurs du savoir. Le modèle considère le travail comme un "ensemble de tâches" et analyse les effets d'amélioration et de substitution de l'IA sur différents types de tâches. Anthropic souligne que le paysage économique de 2030 n'est pas prédéterminé et que l'essentiel réside dans la manière de garantir que les bénéfices de l'IA soient largement partagés.
"Nouvelle agence de presse de la Fed" : Walsh n’a "aucune échappatoire" sur la hausse des taux, la "confiance" de Trump mise à l’épreuve
Nick Timiraos estime qu'après un indice CPI d’août supérieur aux attentes, la probabilité d'une hausse des taux par la Réserve fédérale cette semaine a grimpé en flèche, tandis que la position ferme de Waller sur l'inflation lui laisse presque « aucune marge de manœuvre ». Effectuer une hausse des taux à sept semaines des élections mettra directement à l’épreuve la durée de la « confiance » que Trump lui accorde. Auparavant, Waller avait maintenu l'équilibre entre la Maison Blanche et la Réserve fédérale grâce à une stratégie de « parler peu, éviter les provocations » ; après cette réunion, le silence ne sera plus une protection.
Prix des cryptos
Plus


