
Le prix de l’or oscille : la hausse du dollar compense l’impact de la baisse des attentes de relèvement des taux par la Fed

Huitong Network, 6 octobre—— Le prix de l’or reste en phase de consolidation, le dollar fort et les taux élevés des obligations américaines limitant le potentiel de hausse de l’or. Les risques inflationnistes persistants poussent la politique globale de la Fed à rester orientée vers un resserrement monétaire supplémentaire. Les acheteurs doivent reconquérir le seuil des 4200 dollars pour restaurer un élan haussier à court terme.
Lundi (5 octobre), l'or au comptant manque d'une direction claire. Le renforcement du dollar et le niveau élevé des rendements obligataires américains pèsent sur le prix de l'or, tandis que l'atténuation des attentes de hausse de taux par la Fed offre un soutien limité contre la baisse. L’or au comptant s’échangeait en séance à 4128,02 dollars, en baisse de 0,30 %.
Les dernières données sur l'activité commerciale américaine n’ont pas apporté de nouvelle orientation à l'or. En septembre, l’indice PMI des services S&P Global a été légèrement révisé à la hausse à 58,8 contre 58,7 en estimation initiale, tandis que le PMI composite est resté inchangé à 58,4. En revanche, le PMI des services de l’ISM est passé de 55,4 à 54,9, légèrement inférieur à la prévision du marché de 55,0.
Avant la publication de ces données, le rapport sur l'emploi publié vendredi dernier était inférieur aux attentes : en septembre, les emplois non agricoles américains n'ont augmenté que de 29 000, loin des 90 000 attendus par le marché ; les données sur l'emploi des deux mois précédents ont été révisées à la baisse de 60 000 au total, le taux de chômage a légèrement augmenté à 4,2 % et la croissance annuelle des salaires a ralenti à 3,0 %.
De plus, les données sur l'inflation PCE des dépenses de consommation personnelle d’août n’étaient pas non plus à la hauteur des attentes, avec de précédentes révisions à la baisse. L'affaiblissement simultané de l'emploi et de l'inflation a amoindri les attentes du marché quant à une nouvelle hausse des taux par la Fed lors de la réunion du FOMC des 27-28 octobre.
Selon l’outil Fed Watch du CME, les traders évaluent désormais la probabilité d'une hausse de taux en octobre à seulement 20 %, contre près de 70 % la semaine dernière. Toutefois, comme les responsables de la politique craignent que l’inflation reste supérieure à l’objectif de 2 %, et que la situation au Moyen-Orient continue d’augmenter les risques d’inflation énergétique, les perspectives globales de politique monétaire restent orientées vers un resserrement supplémentaire. Cela limite à la fois le potentiel de hausse de l’or et soutient le dollar ainsi que les rendements obligataires américains.
Les économistes de Deutsche Bank déclarent : « Malgré des chiffres décevants pour les emplois non agricoles, le marché du travail global reste résilient, comme en témoignent les données ADP et celles des demandes initiales d’allocations chômage. Sur cette base, nous continuons de prévoir que la Fed relèvera ses taux deux fois de 25 points de base chacun au cours des deux prochains trimestres. » Ils ajoutent : « Après la publication des données NFP, les propos des responsables de la Fed ont largement maintenu le rythme trimestriel de hausse des taux suggéré par le graphique à points de septembre. Même si les chiffres NFP déçoivent, notre anticipation concernant la trajectoire politique de la Fed n’a pas changé de manière significative. »
Les problèmes politiques et budgétaires qui perdurent en France pèsent fortement sur l’euro, ce qui soutient également le dollar. L’indice du dollar a atteint un pic journalier à 102,53 (plus haut depuis avril 2025), puis est redescendu aux alentours de 102,20.
Dans le même temps, le rendement de référence des bons du Trésor américain à 10 ans se maintient autour de 5,30 %, après un pic à 5,34 % la semaine dernière, son plus haut niveau depuis 2002. Un dollar fort rend l'or plus coûteux pour les acheteurs étrangers ; tandis que des taux élevés augmentent le coût d’opportunité de la détention d’un actif sans rendement comme l'or.
À l’avenir, le marché se concentrera principalement sur la publication mercredi du compte-rendu de la réunion du FOMC de septembre, sur les données hebdomadaires des demandes initiales d’allocations chômage jeudi, et les chiffres préliminaires de la confiance des consommateurs et des anticipations d'inflation de l'Université du Michigan vendredi.
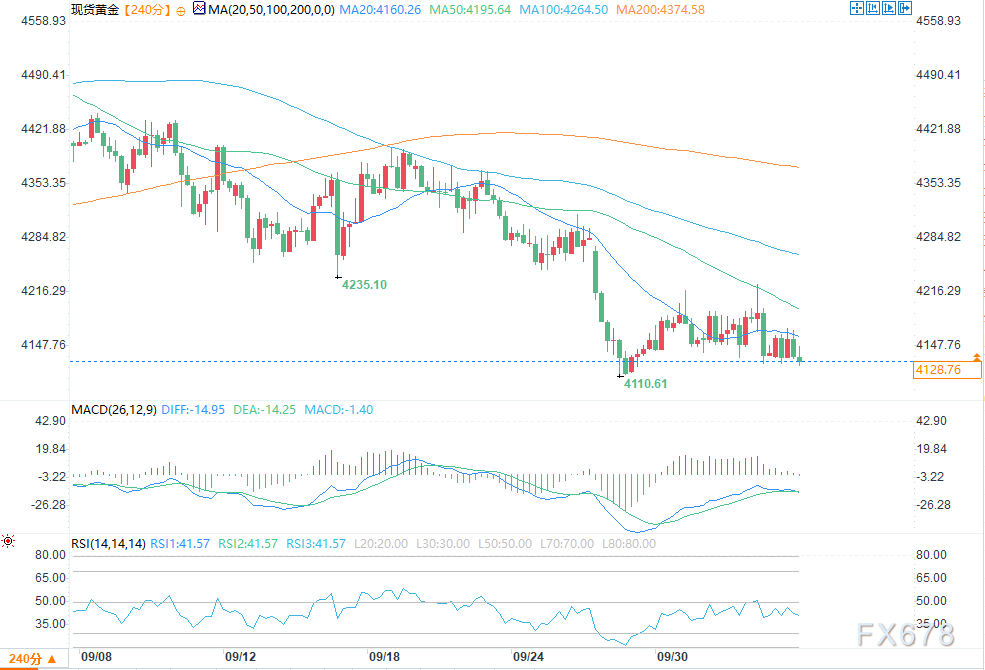
(Or au comptant 4h, source : YiHuitong)
À l’échelle 4 heures sur l’or au comptant, le prix évolue en dessous de toutes les moyennes mobiles principales, indiquant une consolidation horizontale. À court terme, la tendance générale reste baissière. Les acheteurs n’arrivent pas à franchir durablement la zone clé technique et psychologique des 4160, qui est très proche de la moyenne mobile 50 périodes du graphique (4195,64), ensemble formant la première résistance majeure à court terme.
Si le prix de l’or parvient à rompre efficacement la zone actuelle de consolidation et à s’établir au-dessus de la moyenne mobile à 50 périodes, le premier objectif haussier se situe vers la moyenne mobile à 100 périodes à 4264,50. Ensuite, la résistance supérieure est la moyenne mobile à 200 périodes à 4374,58. Seule une clôture stable au-dessus des moyennes à 100 et 200 périodes confirmerait vraiment une reprise haussière plus soutenue.
L’indicateur RSI(14) affiche actuellement 41,57, oscillant dans la fourchette 40-50 sans atteindre le niveau 46, ce qui traduit une dynamique de marché neutre à légèrement faible, avec un potentiel haussier limité ; l’indicateur MACD montre DIFF=-14,95, DEA=-14,25, une valeur de histogramme à -1,40, tous sous la ligne zéro, indiquant que, même si une tentative de reprise modérée a lieu, les vendeurs gardent la main et la puissance de remontée reste très limitée.
À la baisse, le point bas précédent à 4110,61 constitue le premier support clé, suivi du seuil psychologique des 4100 dollars. En cas de cassure effective de la zone de soutien 4110-4100, une nouvelle vague de ventes serait déclenchée, intensifiant la pression vendeuse et ouvrant la voie à une baisse ultérieure vers la zone de support des 4000-3950 dollars.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Actions de la nuit | La vente d'obligations américaines n'a pas empêché la hausse des actions américaines, les trois principaux indices ont clôturé en hausse et le Nasdaq a atteint un nouveau sommet historique
À la clôture, l'indice Dow Jones a augmenté de 91,30 points, soit une hausse de 0,18%, pour atteindre 51 268,26 points ; l'indice S&P 500 a augmenté de 51,27 points, soit une hausse de 0,66%, pour atteindre 7 773,99 points ; l'indice Nasdaq Composite a progressé de 286,45 points, soit une hausse de 1,05%, pour atteindre 27 477,31 points.
L’ère des gains faciles grâce aux investissements dans les dépenses d’équipement en intelligence artificielle pourrait toucher à sa fin ; Bank of America conseille aux investisseurs de se tourner vers le secteur de la consommation
Les stratégistes de Bank of America estiment qu'étant donné que le marché a déjà largement misé sur la croissance continue des dépenses en capital liées à l'IA et que les dépenses de consommation discrétionnaire sont sous pression, il deviendra de plus en plus difficile pour les investisseurs d'obtenir des rendements excédentaires en « achetant des actions bénéficiant des dépenses en capital IA et en évitant les titres liés à la consommation des cols blancs » à l'avenir.
Version révisée 4 - L’investisseur dMattel Ariel pousse à la vente alors que le processus de retour à la rentabilité de l’entreprise stagne
Ariel détient 5,4 % des actions de Mattel et affirme que le titre demeure fortement sous-évalué. Mattel a indiqué qu'elle prendrait en compte les opinions d'Ariel ainsi que celles des autres actionnaires. Selon des sources, Authentic Brands aurait approché Mattel la semaine dernière, et sa valorisation pourrait s’élever à environ 6 milliards de dollars. Un commentaire d’analyste et un graphique ont été ajoutés au 10e paragraphe. Juveria Tabassum/Angela Christy M Reuters, 5 octobre – Selon une lettre obtenue par Reuters, l'un des principaux actionnaires de Mattel MAT.O a exhorté lundi le fabricant de la poupée Barbie à envisager une vente, affirmant que la croissance de ses performances et de sa rentabilité est au point mort. Ariel Investments, qui détient 5,4 % de Mattel, estime que l’action reste fortement sous-évaluée. « Selon nos estimations, des acquéreurs stratégiques seraient prêts à offrir un prix nettement supérieur au cours actuel », a écrit John Rogers, co-PDG d’Ariel, dans une lettre adressée au conseil d’administration de Mattel. La société de gestion d'actifs suggère que Mattel pourrait « céder certains actifs importants, fusionner et/ou procéder à la vente directe de l'entreprise ». Ariel ajoute que d'autres entreprises de jouets pourraient s'intéresser au portefeuille de Mattel, tout comme certains groupes du secteur du divertissement ou des sociétés de capital-investissement traditionnelles. Depuis quelques années, bien que Mattel ait connu un franc succès avec le film « Barbie » et stabilisé ses activités, l’entreprise fait face à la volatilité des ventes et à l’augmentation des coûts de production. Son bénéfice d’exploitation baisse depuis six trimestres consécutifs. L’action Mattel a progressé de 0,9 % après la clôture, à 16,2 dollars. L’initiative d’Ariel intervient alors que Mattel connaît des changements à sa direction (lien). Son PDG Ynon Kreiz a quitté ses fonctions à la fin du mois dernier et est devenu co-PDG de Paramount Skydance PSKY.O. Roger Lynch, membre du conseil d’administration de Mattel – ancien rédacteur en chef de Vogue et ex-dirigeant de Condé Nast – prendra la relève en tant que PDG du fabricant de jouets le mois prochain. Dans une réponse courriel à Reuters, Mattel a déclaré : « Notre conseil d’administration et notre équipe de direction s’engagent à servir au mieux les intérêts de tous les actionnaires et tiendront compte des points de vue exprimés par Ariel Investments dans la lettre, ainsi que de ceux des autres actionnaires de Mattel. » Il s’agit de la deuxième fois cette année qu’un investisseur demande à Mattel d’envisager des options stratégiques. En mai, Southeast Asset Management avait suggéré que la société devait explorer différentes options (lien), notamment une privatisation, un rachat par le concurrent Hasbro HAS.O, ou encore une acquisition par un grand groupe de médias susceptible de mieux valoriser ses actifs. La semaine dernière, une source citée par Reuters a révélé que Authentic Brands Group AUTH.N avait discuté d’un éventuel rachat avec Mattel (lien), qui valoriserait le fabricant de jouets à environ 6 milliards de dollars, voire plus. La source a précisé qu’il n’y avait aucune garantie que Mattel accepte l’offre d’Authentic Brands et qu’aucun processus formel de vente n’était en cours. Suite à cette information, l’action Mattel s'est envolée. Malgré ce rebond, le titre affiche une baisse de 20 % depuis le début de l’année. Selon les données du London Stock Exchange Group (LSEG), le PER prévisionnel de Mattel sur 12 mois est de 9,99 contre une moyenne sectorielle de 14,03. « Je pense que cela traduit simplement la frustration du marché face à une activité qui paraît un peu stagnante. Vu la valorisation actuelle, c'est peut-être le bon moment pour opérer un redressement hors du radar des investisseurs », a déclaré Jaime Katz, analyste chez Morningstar. (Pour faciliter la lecture des non-anglophones, Reuters traduit automatiquement ses reportages dans plusieurs langues. En raison de possibles erreurs ou de contextes non pris en compte, Reuters ne garantit pas l'exactitude des traductions automatisées, fournies uniquement à titre de service. Reuters décline toute responsabilité en cas de dommages résultant de l'utilisation de telles traductions automatiques.)
Prix des cryptos
Plus


