
Pemulihan pasokan di Teluk menekan premi geopolitik, harga minyak internasional sedikit turun

Huitong News 6 Oktober—— Penurunan harga minyak belakangan ini secara langsung menurunkan dolar AS dan imbal hasil obligasi pemerintah AS, memberikan keuntungan langsung bagi aset yang dihitung dalam dolar AS
Pada hari Selasa (6 Oktober), harga minyak internasional terus turun, meskipun ketegangan geopolitik di Laut Merah dan Teluk Persia masih berlangsung, namun beberapa jalur ekspor minyak mentah dari negara-negara Teluk secara bertahap kembali beroperasi, sehingga sisi pasokan terus membawa kabar baik ke pasar.
Kemajuan serangan balasan militer pemerintah Yaman di pelabuhan Mocha, perbaikan cepat pipa minyak timur-barat Saudi, kenaikan produksi Kuwait, dan Irak yang mempercepat penyewaan kapal tanker untuk ekspor minyak, secara bersama-sama melemahkan premi risiko interupsi pasokan yang telah diperdagangkan sebelumnya oleh pasar.
Lembaga mengingatkan, pemulihan pasokan hanyalah perbaikan marginal, risiko konflik regional yang berulang tetap tinggi, dan harga minyak masih memiliki dukungan yang cukup kuat.
Pada penurunan harga kali ini, inti permasalahan bukan karena konflik geopolitik menghilang, melainkan pasar secara bertahap membuktikan ekspektasi ekstrem "pemutusan pasokan minyak skala besar di Timur Tengah" tidak terjadi, sehingga premi risiko geopolitik yang sebelumnya masuk dalam harga minyak kini sebagian telah dihilangkan.
Pipa minyak timur-barat Saudi pulih dengan cepat, jalur ekspor alternatif Laut Merah kembali ke level tinggi
Menteri Energi Saudi Abdulaziz mengungkapkan pada sebuah acara di Bahrain bahwa volume transportasi pipa minyak timur-barat Saudi saat ini telah mencapai 5,8 juta barel/hari.
Pipa yang melintasi Semenanjung Arab ini pada 10 September sempat ditutup karena serangan drone dari arah Irak, sehingga pasar sempat khawatir jalur ekspor utama Saudi yang menghindari Selat Hormuz lumpuh.
Tetapi Saudi hanya memerlukan waktu lima hingga enam hari untuk memperbaiki dan memulihkan produksi, kini skala transportasi minyak mendekati lebih dari 80% dari kapasitas total pipa 7 juta barel/hari, di mana sekitar 4,5 juta barel/hari minyak mentah bisa langsung diekspor ke pelabuhan Yanbu di Laut Merah.
Pipa timur-barat adalah "solusi alternatif Selat Hormuz" terpenting milik Saudi. Ketika pengapalan di Teluk Persia terganggu oleh konflik geopolitik, pipa ini dapat langsung mengalirkan minyak mentah dari ladang minyak bagian timur ke pelabuhan Yanbu di Laut Merah, menghindari risiko pelayaran di Selat Hormuz.
Pemulihan kapasitas pipa dengan cepat langsung meredakan kekhawatiran pasar terhadap interupsi ekspor minyak Saudi, menjadi variabel pasokan kunci yang menekan harga minyak.
Kondisi pertempuran di Yaman mulai mereda, ekspektasi risiko jalur Laut Merah menurun
Pasukan pemerintah Yaman melancarkan serangan balik besar-besaran, mengklaim merebut pelabuhan strategis Mocha di Laut Merah dari kelompok Houthi yang didukung Iran.
Pelabuhan Mocha terletak sekitar 75 kilometer di utara Selat Bab-el-Mandeb, menjadi titik kunci yang mengendalikan jalur pengiriman minyak di Laut Merah.
Sebelumnya pada awal September, kelompok Houthi menguasai Mocha, sehingga pasar sempat khawatir Houthi benar-benar mengendalikan Selat Bab-el-Mandeb, yang langsung mengancam lalu lintas tanker minyak di Laut Merah.
Sementara itu, Saudi, Turki, dan Pakistan telah mencapai konsensus untuk mengerahkan kekuatan dan memulai tindakan pencegahan terhadap kelompok Houthi.
Meskipun Houthi membantah kehilangan pelabuhan Mocha, dan dua bandara di Jazan dan Najran di Saudi juga diserang dan menyebabkan korban pada Senin malam, konflik belum berakhir;
Namun kemajuan pasukan pemerintah di pesisir Laut Merah telah menurunkan ekspektasi ekstrem di pasar bahwa Selat Bab-el-Mandeb akan sepenuhnya diblokade, sehingga premi risiko di ujung rantai pengapalan Laut Merah menurun.
Negara Teluk memperbaiki kemampuan produksi dan transportasi secara bersamaan, lalu lintas Selat Hormuz membaik
Selain pemulihan pipa Saudi, pasokan minyak mentah dari negara produsen minyak Teluk lainnya juga mulai pulih secara bertahap.
Kuwait menyatakan, produksi minyak mentah negaranya sudah kembali ke level 75% sebelum pecahnya perang Iran; Irak juga aktif menyewa lebih banyak kapal tanker untuk memperbesar volume ekspor minyak lewat Selat Hormuz.
Negara-negara tersebut secara paralel memperbaiki kemampuan produksi dan transportasi laut, sehingga volume arus keluar minyak mentah Teluk Persia terus meningkat.
Tim strategi energi ING dalam laporan terbaru mereka menunjukkan bahwa semakin banyak tanda-tanda pemulihan arus minyak mentah Teluk Persia, pasar kini sedang menilai ulang kemungkinan pemutusan pasokan di Timur Tengah. Namun lembaga menekankan, pemulihan ini hanya perbaikan marginal, bukan menghilangkan risiko sepenuhnya.
Penurunan premi risiko ≠ krisis berakhir, dukungan pada harga minyak tetap kuat
Penurunan harga minyak kali ini pada dasarnya adalah pengembalian premi risiko, bukan perubahan fundamental menuju bear market.
Di satu sisi, meski pertempuran di Mocha mengalami kemajuan dan pipa Saudi telah pulih, kelompok Houthi masih memiliki kemampuan serangan jarak jauh, dan insiden serangan terhadap fasilitas sipil Saudi membuktikan bahwa konflik regional tetap bisa meletus tiba-tiba; setiap serangan baru ke infrastruktur dapat dengan cepat mendorong harga minyak naik.
Di sisi lain, Selat Hormuz sebagai jalur utama minyak global masih memiliki ketidakpastian keamanan jalur pelayaran.
ING menilai, ketegangan di pasar baru akan benar-benar reda jika ada kemajuan nyata dalam kesepakatan antara AS dan Iran, risiko eskalasi lebih lanjut tetap nyata.
Pelemahan inflasi energi menurunkan suku bunga pasar dan indeks dolar AS
Menariknya, karena fundamental ekonomi Eropa sangat sensitif terhadap harga minyak, penurunan harga minyak juga menambah kekuatan euro, sehingga ditemukan fenomena dimana penurunan harga minyak menyebabkan dolar AS dan imbal hasil obligasi AS sama-sama melemah; kesimpulannya, ini menjadi kabar baik langsung bagi euro, harga emas, dan saham teknologi.
Ringkasan:
Dalam jangka pendek, pemulihan jalur ekspor negara Teluk dan perbaikan situasi di beberapa wilayah perang Yaman bersama-sama menekan premi risiko geopolitik yang sebelumnya terlalu tinggi, membawa penyesuaian turun harga minyak saat ini.
Namun konflik geopolitik di Timur Tengah sangat mudah meletus dengan tiba-tiba, kerapuhan pemulihan pasokan juga tetap tinggi, sehingga harga minyak akan terus berfluktuasi di level tinggi.
Dari sisi transaksi, fokus pasar akan tetap mengikuti dua hal utama: pertama, kestabilan operasi pipa timur-barat Saudi dan pelabuhan Yanbu; kedua, apakah terdapat serangan baru terhadap infrastruktur energi di Yaman atau Teluk Persia.
Serta dampak ganda harga minyak terhadap dolar AS dan obligasi AS, penurunan harga minyak membawa keuntungan langsung bagi aset yang dihitung dalam dolar AS.
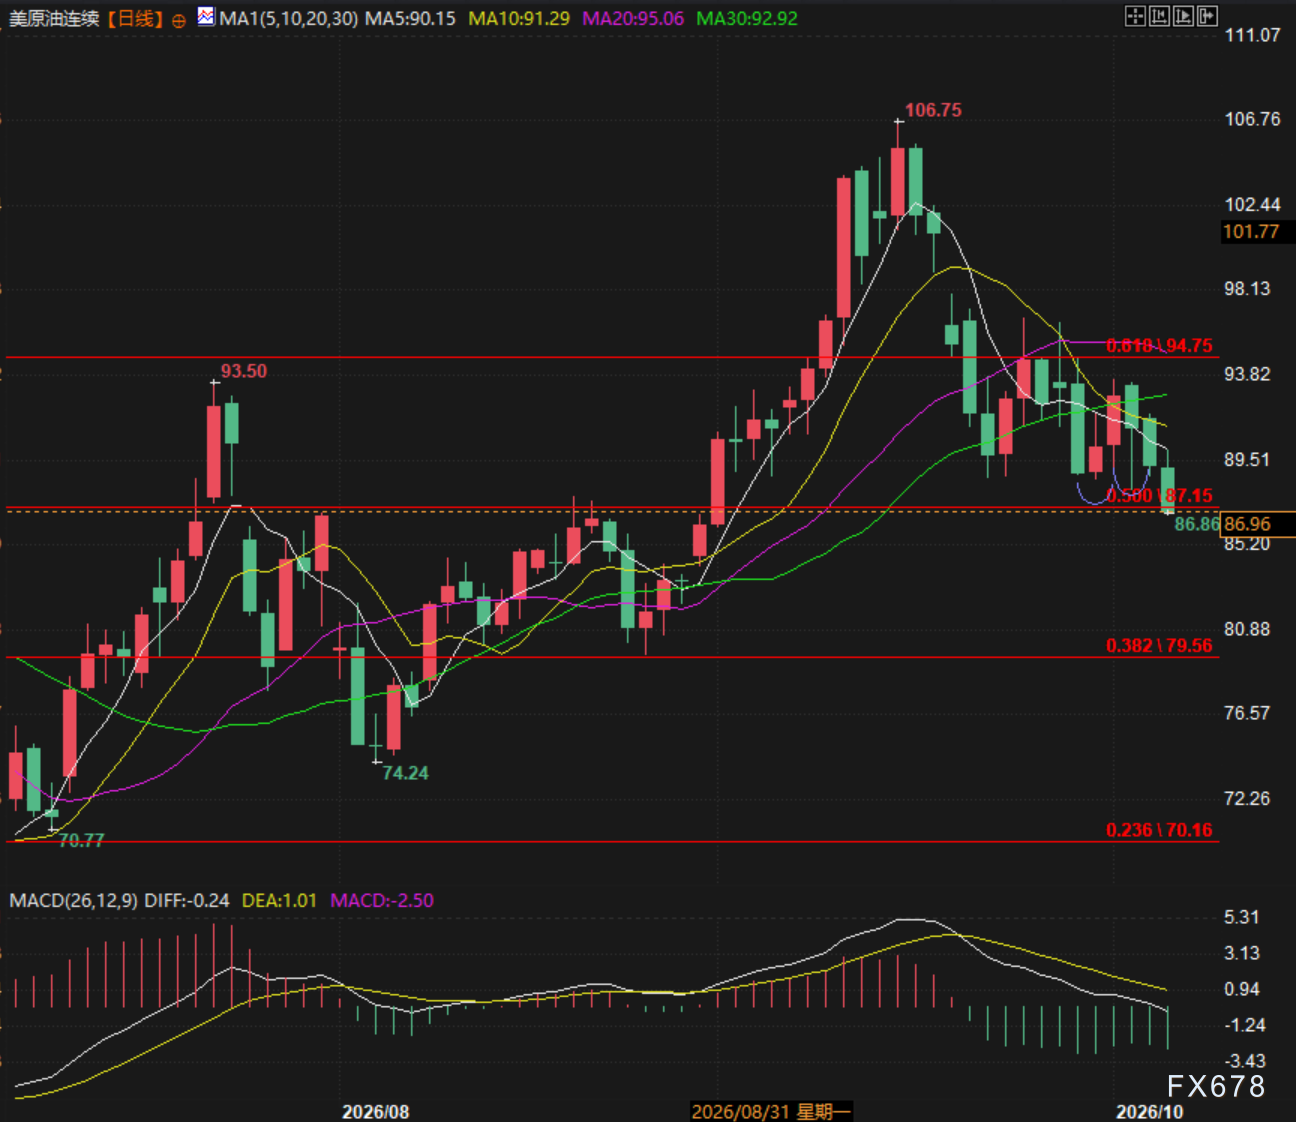
(Grafik harian berurutan kontrak berjangka minyak mentah WTI, sumber: Yihuitong)
Harga berjangka utama WTI terbaru dilaporkan 87,14 dolar AS/barel.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
ROI-Bagi Departemen Keuangan yang dipimpin Trump, "ekor" lelang adalah bagian yang paling sulit: McKeefer
Pendapat yang disampaikan dalam artikel ini hanya mewakili pandangan penulis, Jamie McGeever, kolumnis Reuters. Reuters, Orlando, Florida, 6 Oktober — Lelang obligasi pemerintah AS seharusnya menjadi kegiatan rutin yang membosankan, dapat diprediksi, dan tidak layak diberitakan. Namun saat ini bukanlah masa yang biasa, pemerintah Trump kini menghadapi risiko lemahnya penjualan obligasi menjadi berita utama. Departemen Keuangan AS berencana menerbitkan hampir $120 miliar obligasi minggu ini, pertama kalinya dalam dua minggu selain Treasury Bill jangka pendek: $58 miliar obligasi 3 tahun pada hari Selasa, $39 miliar obligasi 10 tahun pada hari Rabu, dan $22 miliar obligasi 30 tahun pada hari Kamis. Lelang-lelang ini biasanya merupakan urusan kecil yang tidak penting, namun karena performa lelang pada 22–24 September yang sangat lemah, semakin banyak perhatian tertuju ke sana—terutama lelang obligasi 5 tahun pada 23 September, yang memicu kenaikan imbal hasil obligasi terbesar sejak April tahun lalu. Setelah itu, imbal hasil tidak turun, malah melonjak ke level tertinggi dalam beberapa dekade pada sebagian besar tenor. Perlu dicatat, kemungkinan “kegagalan” lelang obligasi pemerintah AS hampir nol. Primary dealer—26 bank dan institusi Wall Street yang disetujui oleh Federal Reserve New York—selalu berpartisipasi. Mereka bertanggung jawab atas underwriting penjualan, memastikan pasar obligasi pemerintah AS senilai $30 triliun (pasar dengan likuiditas tertinggi di dunia) berjalan lancar. Hal ini membuat seluruh sistem keuangan global tetap beroperasi. Miliaran dolar utang, aset, dan derivatif pasar global semuanya menggunakan obligasi pemerintah AS sebagai tolok ukur. Obligasi pemerintah AS juga digunakan sebagai kolateral untuk mendukung “pipa” sistem keuangan AS dan global, seperti repo, pinjaman antarbank, dan pembiayaan. Singkatnya, selama obligasi pemerintah AS tetap menjadi pilar sistem keuangan global, akan selalu ada pembeli di lelang obligasi. Masalahnya tetap pada harga di mana obligasi itu terjual. Saat ini, biaya pinjaman di pasar sekunder mencapai level tertinggi sejak pertengahan 2000-an, sehingga wajar jika Departemen Keuangan AS harus membayar tingkat bunga lebih tinggi di pasar primer. Namun, seperti yang ditunjukkan dalam beberapa lelang terakhir, masih ada kemungkinan negatif yang tak terduga. "Terlalu besar untuk dicerna pasar?" Lelang obligasi 5 tahun senilai $70 miliar pada 23 September adalah salah satu yang paling mengkhawatirkan dalam beberapa tahun terakhir. Permintaan, diukur dengan “bid-to-cover”, adalah yang terendah dalam sembilan tahun. Departemen Keuangan akhirnya menjual obligasi tersebut dengan yield 5,033%, lebih dari 3 basis poin di atas yield pasar saat penutupan lelang. Tiga basis poin mungkin terdengar kecil, tetapi untuk lelang obligasi 5 tahun, ini sangat tidak biasa. Ini adalah “tail” terbesar sejak Juni 2022. Analis JPMorgan mencatat, terakhir kali lelang obligasi 5 tahun memiliki tail 3 basis poin terjadi pada 2011—saat krisis debt ceiling yang akhirnya menyebabkan penurunan rating kredit AS pada Agustus tahun itu. Saat ini, kekhawatiran akan prospek fiskal AS mendorong biaya pinjaman jangka panjang lebih tinggi. Karena itu, pasar secara luas memperkirakan pemerintah Trump akan perlahan mengalihkan kebutuhan pendanaan Departemen Keuangan ke sisi yield curve jangka menengah-pendek—yang biayanya lebih rendah. Inilah mengapa lelang obligasi 5 tahun dua minggu lalu memicu kekhawatiran besar. Tail 3 basis poin umum terjadi di lelang obligasi jangka panjang, tetapi tidak di segmen “perut” yield curve. Jika Departemen Keuangan harus membayar premi lebih tinggi untuk menerbitkan obligasi tersebut, maka “Houston, kita punya masalah”. Tail besar saat lelang bisa disebabkan berbagai faktor, termasuk volatilitas pasar pada hari lelang, atau masalah fundamental yang lebih mengkhawatirkan dan bisa menggerus permintaan seiring waktu. Kedua hal ini sulit dibedakan karena tidak saling eksklusif. Dari sisi optimis, kegelisahan ini belum merambah ke sisi yield curve jangka pendek. Setidaknya sampai saat ini. Imbal hasil obligasi 3 tahun dan 10 tahun naik sekitar 50 basis poin dibanding lelang sebelumnya sebulan lalu, masing-masing berada di kisaran 4,96% dan 5,32%. Imbal hasil obligasi 30 tahun naik sekitar 35 basis poin ke 5,65%. Level ini seharusnya cukup tinggi untuk menarik permintaan kuat dan memastikan penjualan lancar, bukan? Mungkin saja. Namun jika akhirnya terjadi sesuatu yang tak terduga, volatilitas dan ketidakpastian bisa menyebar ke seluruh pasar. Investor akan mengawasi perkembangan seperti elang. (Pendapat dalam artikel ini hanya mewakili penulis, Jamie McGeever, kolumnis Reuters) Suka kolom ini? Kunjungi ROI, komentar keuangan global terbaru dari Reuters. Ikuti ROI di LinkedIn dan X. Anda juga dapat mendengarkan podcast harian "Morning Bid" di Apple, Spotify, atau aplikasi Reuters. Langganan untuk mendengarkan diskusi mendalam tentang berita terpenting di
Arus masuk dana mata uang turun tajam menjadi 158 miliar, likuiditas jangka pendek obligasi AS mulai menunjukkan tanda bahaya?
Arus masuk dana pasar uang anjlok tajam tahun ini menjadi 158 miliar dolar AS dalam tiga kuartal pertama, mendorong imbal hasil treasury naik. Volatilitas di sisi jangka pendek meningkat, pasar khawatir pembiayaan jangka pendek akan mengetat.
Paramount menyelesaikan merger besar dengan Warner Bros, membentuk raksasa Hollywood Skydance
Total utang perusahaan gabungan sekitar 80 miliar dolar AS. David Ellison dan Co-CEO Ynon Kreiz menghadapi target pemotongan biaya sebesar 6 miliar dolar AS. Tim manajemen senior CNN dan CBS News tetap tidak berubah. Anzar Mehraj/Harshita Mary Varghese, Reuters 6 Oktober — Paramount-Skydance (PSKY.O) pada hari Selasa menyelesaikan akuisisi besar terhadap Warner Bros Discovery (WBD.O) senilai 110 miliar dolar AS, menciptakan raksasa Hollywood bernama Skydance dan menjadikan CEO David Ellison mengendalikan salah satu perusahaan hiburan terbesar di dunia. Kesepakatan ini menggabungkan studio di balik “Mission Impossible”, “Harry Potter”, dan DC Films dengan jaringan televisi dan streaming utama seperti CBS, CNN, Paramount+, dan HBO Max, membentuk perusahaan hiburan besar yang bisnisnya mencakup film, televisi, dan berita. Pada hari Selasa, saham perusahaan gabungan dipindahkan dari Nasdaq ke New York Stock Exchange, dengan kode saham “SKYD”. Kesepakatan dengan aliansi banyak negara bagian AS serta Serikat Penulis Hollywood menghilangkan hambatan hukum utama dari salah satu transaksi merger terbesar dalam sejarah media. Langkah ini dilakukan saat Hollywood menghadapi penurunan langganan TV kabel, biaya tinggi kompetisi penonton streaming, serta tekanan berkelanjutan dari serikat pekerja terkait hak dan pekerjaan kreatif. Ellison pekan lalu menyatakan (link) bahwa memilih nama “Skydance” bertujuan mempertahankan identitas independen studio Paramount dan Warner Bros, bukan menggabungkannya di bawah satu merek baru. Namun, para analis menilai nama tersebut memperkuat kendali Ellison, menonjolkan bagaimana beberapa merek paling ikonik Hollywood kini berada di bawah komandonya, serta memberinya platform untuk menjalankan strategi dan budaya sendiri. Dalam 16 tahun singkat, Skydance telah berkembang dari studio independen menjadi pusat salah satu kekuatan terbesar Hollywood. Perusahaan didirikan pada 2010 oleh putra pendiri Oracle, Larry Ellison, dan menjadi terkenal sebagai investor dan produser film Paramount “Top Gun: Maverick”. Setelah merger dengan Paramount tahun lalu (link), Skydance mengincar Warner Bros, bersaing sengit dengan Netflix NFLX.O dan menarik minat dari calon pembeli lain termasuk Comcast CMCSA.O. Jangkauan Hollywood yang lebih luas Ellison menunjuk mantan CEO Mattel, Ynon Kreiz, sebagai Co-CEO Skydance, memimpin operasi harian dan integrasi, sementara Ellison mengawasi arah kreatif dan strategi keseluruhan. Keduanya menghadapi tugas mengintegrasikan dua perusahaan besar sembari mewujudkan penghematan biaya sebesar 6 miliar dolar AS. Paramount menyatakan sebagian besar penghematan berasal dari “biaya non-personal” — yakni penggabungan teknologi streaming dan penyedia cloud kedua perusahaan. Namun, skala pemangkasan besar ini diperkirakan akan berdampak pada lapangan kerja di berbagai sektor Hollywood. Perusahaan gabungan juga diperkirakan memikul utang sekitar 80 miliar dolar AS, memberi tekanan kepada Ellison untuk mengembangkan bisnis streaming, menjaga arus kas jaringan TV kabel, dan meningkatkan kinerja film bioskop. Presiden CNN Mark Thompson dan Editor CBS News Bari Weiss akan tetap memimpin di Skydance (link). (Bagi pembaca non-bahasa Inggris, Reuters menyediakan laporan yang diterjemahkan secara otomatis ke beberapa bahasa lain. Karena potensi ketidakakuratan atau kurangnya konteks, Reuters tidak menjamin keakuratan terjemahan otomatis, yang hanya diberikan demi kemudahan. Reuters tidak bertanggung jawab atas kerugian atau kehilangan karena penggunaan fitur terjemahan otomatis.)
Harga kripto
Lainnya


