
Harga emas dan perak naik seiring turunnya imbal hasil, namun risiko kenaikan suku bunga Federal Reserve AS pada bulan Desember masih ada

Huitong.net, 6 Oktober—— Pada sesi perdagangan pagi AS hari Selasa (6 Oktober), harga emas spot dan perak naik. Imbal hasil obligasi pemerintah jangka panjang AS mundur dari level tertinggi dalam puluhan tahun yang dicapai pada Senin, sementara harga minyak internasional turun di bawah USD 100 per barel, menciptakan ruang bagi logam mulia untuk melanjutkan reli setelah data non-farm dirilis. Harga emas spot diperdagangkan di sekitar USD 4165,31 per ons, naik 0,60% pada hari itu; perak spot diperdagangkan di sekitar USD 61,326, naik 0,44% pada hari itu.
Pada sesi perdagangan pagi AS hari Selasa (6 Oktober), harga emas spot dan perak naik. Imbal hasil obligasi pemerintah jangka panjang AS mundur dari level tertinggi dalam puluhan tahun yang dicapai pada Senin, sementara harga minyak internasional turun di bawah USD 100 per barel, menciptakan ruang bagi logam mulia untuk melanjutkan reli setelah data non-farm dirilis. Harga emas spot diperdagangkan di sekitar USD 4165,31 per ons, naik 0,60% pada hari itu; perak spot diperdagangkan di sekitar USD 61,326, naik 0,44% pada hari itu.
Pasar sedang berada di tengah perebutan antara posisi long dan short; di satu sisi, pasar tenaga kerja menunjukkan sinyal pelemahan, di sisi lain tekanan inflasi masih tetap tinggi. Laporan nonfarm payroll AS untuk September menunjukkan tingkat pengangguran tetap di 4,2%, rata-rata upah per jam naik 0,1% secara bulanan, sementara revisi turun gabungan untuk lapangan kerja Juli dan Agustus sebanyak 60.000 orang. ISM Services PMI AS untuk September tercatat 54,9, dengan indeks harga mencapai level tertinggi sejak Juli 2022. Kontrak berjangka Fed Funds menunjukkan bahwa pasar memperkirakan kemungkinan untuk menahan suku bunga tidak berubah pada pertemuan kebijakan tanggal 28 Oktober mendekati 78%, namun kemungkinan kenaikan suku bunga setidaknya satu kali pada bulan Desember masih tinggi.
Imbal hasil obligasi pemerintah AS 10 tahun mendekati 5,27%, imbal hasil obligasi 30 tahun sekitar 5,63%; indeks dolar AS turun dari level tertinggi dalam 18 bulan yang dicapai pada Senin. Selanjutnya akan datang sejumlah peristiwa kunci yang menentukan jalur suku bunga: pidato pejabat The Fed pada Selasa, risalah rapat The Fed September pada Rabu, data klaim pengangguran awal mingguan pada Kamis, dan preliminary indeks keyakinan konsumen Universitas Michigan Oktober pada Jumat. Jika data tenaga kerja atau keyakinan konsumen melemah, itu akan positif bagi harga emas; namun jika ekspektasi inflasi tetap tinggi atau risalah rapat mengisyaratkan sikap hawkish, lingkungan imbal hasil tinggi akan terus menekan logam mulia.
Situasi di Selat Hormuz dan ketegangan AS-Iran belum juga menemukan solusi, tetapi dengan ekspor minyak di kawasan mulai pulih dan cadangan darurat minyak dirilis ke pasar, tekanan harga minyak jangka pendek agak mereda. Pada minggu terakhir September, ekspor minyak mentah Timur Tengah selama empat hari melebihi tingkat sebelum konflik; sementara negara-negara G7 setuju untuk merilis 100 juta barel cadangan strategis minyak dan diesel. Arab Saudi menurunkan harga Arab Light Crude untuk penjualan November ke Asia, mengindikasikan pasokan minyak membaik. Namun premi risiko geopolitik belum sepenuhnya hilang: serangan tanker minyak kembali terjadi di Selat Hormuz, kelompok Houthi menyerang target di Saudi, dan infrastruktur kawasan Teluk juga mengalami kerusakan, sehingga para trader tetap mewaspadai potensi gangguan pasokan minyak. Penurunan harga minyak mampu sedikit mengurangi dorongan inflasi yang memperkuat imbal hasil obligasi AS dan dolar, sehingga positif bagi emas; namun, ancaman keamanan yang berlanjut di kawasan Teluk membuat emas tetap mendapatkan permintaan safe haven dan volatilitas pasar energi tetap akan menjadi pertimbangan kebijakan The Fed.
Sebelum pembukaan pasar saham AS, selera risiko global sedikit menguat. Dow Jones mini futures naik 281 poin, atau 0,55%; S&P 500 mini futures naik 30,75 poin, atau 0,39%; Nasdaq 100 mini futures naik 192 poin, atau 0,61%, dengan sektor teknologi kecerdasan buatan kembali memimpin.
Pada pasar eksternal utama lainnya: harga minyak mentah West Texas Intermediate di Bursa Komoditas New York turun di bawah USD 88 per barel; Brent mendekati USD 97,97 per barel. Imbal hasil obligasi pemerintah AS 10 tahun acuan berada di sekitar 5,284%. Indeks dolar AS melemah, tetapi tetap di level tinggi.
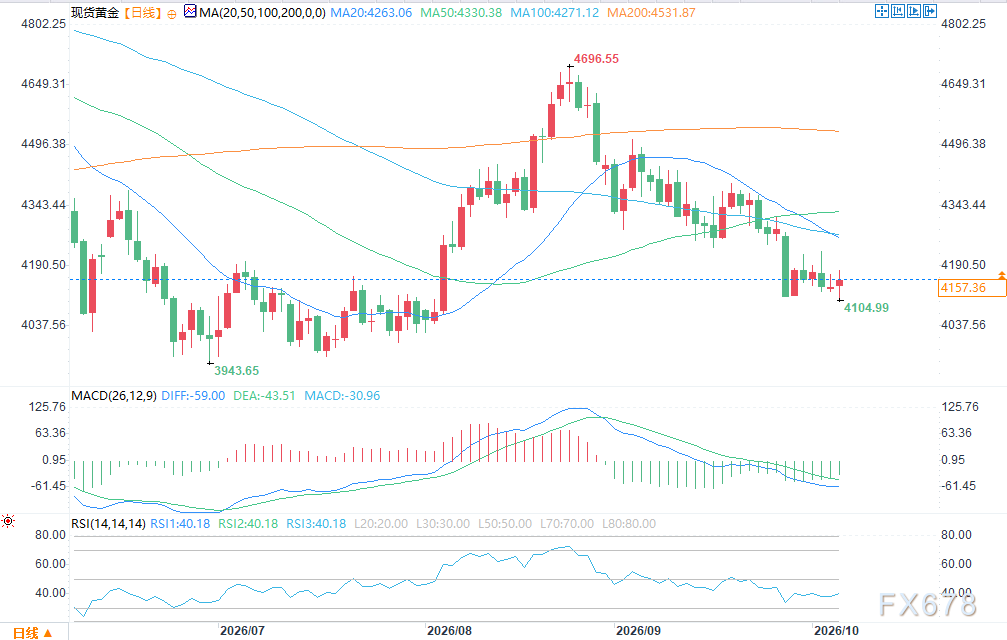
(Grafik harian emas spot Sumber: Yihuitong)
Target kenaikan selanjutnya untuk bulls emas spot adalah mendorong harga menembus dan bertahan di atas zona resistance USD 4203,61-4230,51. Jika terjadi breakout yang efektif, target lebih lanjut adalah USD 4319,61, lalu USD 4330,43. Target penurunan jangka pendek untuk bears adalah menekan harga menembus ke bawah USD 4103,52 dengan target penurunan berikutnya di USD 3996,06 dan kemudian USD 3942,10. Resistance pertama di USD 4203,61, selanjutnya USD 4230,51; support pertama di USD 4164,44 dan berikutnya USD 4103,52.
Target kenaikan selanjutnya untuk bulls perak spot adalah mendorong harga menembus zona USD 61,744-63,060, setelah breakout, target selanjutnya adalah USD 65,090 dan selanjutnya level psikologis kunci USD 66,000. Target penurunan bears adalah menekan harga di bawah USD 59,960, selanjutnya ke USD 58,940 dan USD 57,640. Resistance pertama di USD 61,744, selanjutnya USD 63,060; support pertama di USD 60,715 dan berikutnya USD 59,960.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Harga minyak dan euro beresonansi, aset kelas besar menghadapi jendela titik balik
ROI-Bagi Departemen Keuangan yang dipimpin Trump, "ekor" lelang adalah bagian yang paling sulit: McKeefer
Pendapat yang disampaikan dalam artikel ini hanya mewakili pandangan penulis, Jamie McGeever, kolumnis Reuters. Reuters, Orlando, Florida, 6 Oktober — Lelang obligasi pemerintah AS seharusnya menjadi kegiatan rutin yang membosankan, dapat diprediksi, dan tidak layak diberitakan. Namun saat ini bukanlah masa yang biasa, pemerintah Trump kini menghadapi risiko lemahnya penjualan obligasi menjadi berita utama. Departemen Keuangan AS berencana menerbitkan hampir $120 miliar obligasi minggu ini, pertama kalinya dalam dua minggu selain Treasury Bill jangka pendek: $58 miliar obligasi 3 tahun pada hari Selasa, $39 miliar obligasi 10 tahun pada hari Rabu, dan $22 miliar obligasi 30 tahun pada hari Kamis. Lelang-lelang ini biasanya merupakan urusan kecil yang tidak penting, namun karena performa lelang pada 22–24 September yang sangat lemah, semakin banyak perhatian tertuju ke sana—terutama lelang obligasi 5 tahun pada 23 September, yang memicu kenaikan imbal hasil obligasi terbesar sejak April tahun lalu. Setelah itu, imbal hasil tidak turun, malah melonjak ke level tertinggi dalam beberapa dekade pada sebagian besar tenor. Perlu dicatat, kemungkinan “kegagalan” lelang obligasi pemerintah AS hampir nol. Primary dealer—26 bank dan institusi Wall Street yang disetujui oleh Federal Reserve New York—selalu berpartisipasi. Mereka bertanggung jawab atas underwriting penjualan, memastikan pasar obligasi pemerintah AS senilai $30 triliun (pasar dengan likuiditas tertinggi di dunia) berjalan lancar. Hal ini membuat seluruh sistem keuangan global tetap beroperasi. Miliaran dolar utang, aset, dan derivatif pasar global semuanya menggunakan obligasi pemerintah AS sebagai tolok ukur. Obligasi pemerintah AS juga digunakan sebagai kolateral untuk mendukung “pipa” sistem keuangan AS dan global, seperti repo, pinjaman antarbank, dan pembiayaan. Singkatnya, selama obligasi pemerintah AS tetap menjadi pilar sistem keuangan global, akan selalu ada pembeli di lelang obligasi. Masalahnya tetap pada harga di mana obligasi itu terjual. Saat ini, biaya pinjaman di pasar sekunder mencapai level tertinggi sejak pertengahan 2000-an, sehingga wajar jika Departemen Keuangan AS harus membayar tingkat bunga lebih tinggi di pasar primer. Namun, seperti yang ditunjukkan dalam beberapa lelang terakhir, masih ada kemungkinan negatif yang tak terduga. "Terlalu besar untuk dicerna pasar?" Lelang obligasi 5 tahun senilai $70 miliar pada 23 September adalah salah satu yang paling mengkhawatirkan dalam beberapa tahun terakhir. Permintaan, diukur dengan “bid-to-cover”, adalah yang terendah dalam sembilan tahun. Departemen Keuangan akhirnya menjual obligasi tersebut dengan yield 5,033%, lebih dari 3 basis poin di atas yield pasar saat penutupan lelang. Tiga basis poin mungkin terdengar kecil, tetapi untuk lelang obligasi 5 tahun, ini sangat tidak biasa. Ini adalah “tail” terbesar sejak Juni 2022. Analis JPMorgan mencatat, terakhir kali lelang obligasi 5 tahun memiliki tail 3 basis poin terjadi pada 2011—saat krisis debt ceiling yang akhirnya menyebabkan penurunan rating kredit AS pada Agustus tahun itu. Saat ini, kekhawatiran akan prospek fiskal AS mendorong biaya pinjaman jangka panjang lebih tinggi. Karena itu, pasar secara luas memperkirakan pemerintah Trump akan perlahan mengalihkan kebutuhan pendanaan Departemen Keuangan ke sisi yield curve jangka menengah-pendek—yang biayanya lebih rendah. Inilah mengapa lelang obligasi 5 tahun dua minggu lalu memicu kekhawatiran besar. Tail 3 basis poin umum terjadi di lelang obligasi jangka panjang, tetapi tidak di segmen “perut” yield curve. Jika Departemen Keuangan harus membayar premi lebih tinggi untuk menerbitkan obligasi tersebut, maka “Houston, kita punya masalah”. Tail besar saat lelang bisa disebabkan berbagai faktor, termasuk volatilitas pasar pada hari lelang, atau masalah fundamental yang lebih mengkhawatirkan dan bisa menggerus permintaan seiring waktu. Kedua hal ini sulit dibedakan karena tidak saling eksklusif. Dari sisi optimis, kegelisahan ini belum merambah ke sisi yield curve jangka pendek. Setidaknya sampai saat ini. Imbal hasil obligasi 3 tahun dan 10 tahun naik sekitar 50 basis poin dibanding lelang sebelumnya sebulan lalu, masing-masing berada di kisaran 4,96% dan 5,32%. Imbal hasil obligasi 30 tahun naik sekitar 35 basis poin ke 5,65%. Level ini seharusnya cukup tinggi untuk menarik permintaan kuat dan memastikan penjualan lancar, bukan? Mungkin saja. Namun jika akhirnya terjadi sesuatu yang tak terduga, volatilitas dan ketidakpastian bisa menyebar ke seluruh pasar. Investor akan mengawasi perkembangan seperti elang. (Pendapat dalam artikel ini hanya mewakili penulis, Jamie McGeever, kolumnis Reuters) Suka kolom ini? Kunjungi ROI, komentar keuangan global terbaru dari Reuters. Ikuti ROI di LinkedIn dan X. Anda juga dapat mendengarkan podcast harian "Morning Bid" di Apple, Spotify, atau aplikasi Reuters. Langganan untuk mendengarkan diskusi mendalam tentang berita terpenting di
Arus masuk dana mata uang turun tajam menjadi 158 miliar, likuiditas jangka pendek obligasi AS mulai menunjukkan tanda bahaya?
Arus masuk dana pasar uang anjlok tajam tahun ini menjadi 158 miliar dolar AS dalam tiga kuartal pertama, mendorong imbal hasil treasury naik. Volatilitas di sisi jangka pendek meningkat, pasar khawatir pembiayaan jangka pendek akan mengetat.
Harga kripto
Lainnya


