
Harga minyak dan euro beresonansi, aset kelas besar menghadapi jendela titik balik

Huitong News, 6 Oktober—— Saat ini, pasar makro global sedang memasuki titik balik gaya yang jelas, kombinasi “inflasi tinggi, imbal hasil tinggi, dan dolar AS kuat” yang sebelumnya mendominasi pasar sedang dengan cepat melonggar.
Saat ini, pasar makro global sedang memasuki titik balik gaya yang jelas, kombinasi “inflasi tinggi, imbal hasil tinggi, dan dolar AS kuat” yang sebelumnya mendominasi pasar sedang dengan cepat melonggar.
Harga minyak mencapai puncak sementara dan mulai turun, fundamental euro muncul titik balik, institusi luar negeri bersama-sama optimis terhadap nilai alokasi obligasi pemerintah AS, banyak sinyal membentuk resonansi, mendorong indeks dolar dan imbal hasil obligasi pemerintah AS turun bersamaan, membuka ruang pemulihan untuk aset seperti emas dan mata uang non-dollar, logika penetapan harga aset utama pasar mengalami restrukturisasi tahap baru.
Pertemuan Titik Balik Penting di Pasar Minyak: Premi Risiko Inflasi Energi Menurun dengan Cepat
Pendorong inti dari gelombang inflasi tinggi dan suku bunga tinggi global ini berasal dari premi risiko pasokan energi akibat ketegangan geopolitik Timur Tengah.
Sebelumnya, pengendalian Jalur Laut Merah oleh Houthi Yaman dan pembatasan pelayaran di Teluk Persia membuat pasar sangat khawatir akan terputusnya pasokan minyak mentah dunia, mendorong harga minyak Brent hingga mendekati 100 dolar, yang menjadi logika inti mendukung imbal hasil tinggi obligasi pemerintah AS dan dolar AS yang kuat.
Namun saat ini, narasi panik satu arah di pasar minyak telah sepenuhnya berbalik, dengan banyak faktor positif terjadi sekaligus.
Menteri Energi Amerika Serikat, Jennifer Granholm, menegaskan bahwa harga solar telah mencapai puncak beberapa minggu lalu. Walaupun Selat Hormuz masih menjadi area risiko konflik dan harga minyak mentah tetap berfluktuasi pada level tinggi, secara keseluruhan harga minyak sudah masuk jalur penurunan.
Paling penting, risiko ekstrem paling akhir di pasar telah dihilangkan.
Pada saat yang sama, kebijakan global menstabilkan pasokan: G7 telah mengumumkan pelepasan total 100 juta barel minyak mentah dan solar dari cadangan strategis, Italia memastikan partisipasi dalam rencana pelepasan cadangan, dan IEA akan menetapkan detail akhir pelepasan pada pertemuan 14-15 Oktober. Pasar kini beralih dari “kepanikan pasokan terputus karena geopolitik” menjadi “dukungan kebijakan untuk pasokan”.
Perubahan terbesar di pasar saat ini adalah: harga minyak tidak perlu anjlok, cukup tidak lagi mencetak rekor tinggi baru dan secara bertahap menurun, sudah cukup untuk terus menekan ekspektasi inflasi dan mengurangi premi risiko inflasi, sehingga langsung melemahkan fondasi kenaikan imbal hasil obligasi pemerintah AS jangka panjang.
Namun pejabat keamanan tertinggi Iran, Rezai, menyatakan bahwa Iran tidak akan membuka Selat Hormuz karena ancaman atau tekanan, namun waktu blokade minyak mentah yang berkepanjangan tetap mengancam kondisi ekonomi domestik Iran, dan dengan pasokan minyak mentah yang mulai pulih secara signifikan, harga minyak tidak mengalami penurunan yang nyata.
Fundamental Euro Panen Banyak Kabar Baik, Institusi Melihat Pembalikan
Logika inti penguatan dolar AS sebelumnya adalah kekhawatiran pasar atas ketergantungan tinggi Eropa terhadap energi, lonjakan harga minyak mendorong inflasi impor dan menekan ekonomi, membentuk pola harga “AS kuat, Eropa lemah”.
Namun kini, perbedaan kekuatan ini dengan cepat menyempit, euro memasuki masa pemulihan di fundamental, industri, dan ekspektasi pasar.
Ditambah dengan penurunan harga minyak yang berkelanjutan, biaya impor energi Eropa turun signifikan, saldo akun berjalan membaik, sepenuhnya memperbaiki kelemahan jangka pendek fundamental euro.
Sinergi antara fundamental dan kabar baik dari industri mendorong ekspektasi pasar berbalik total.
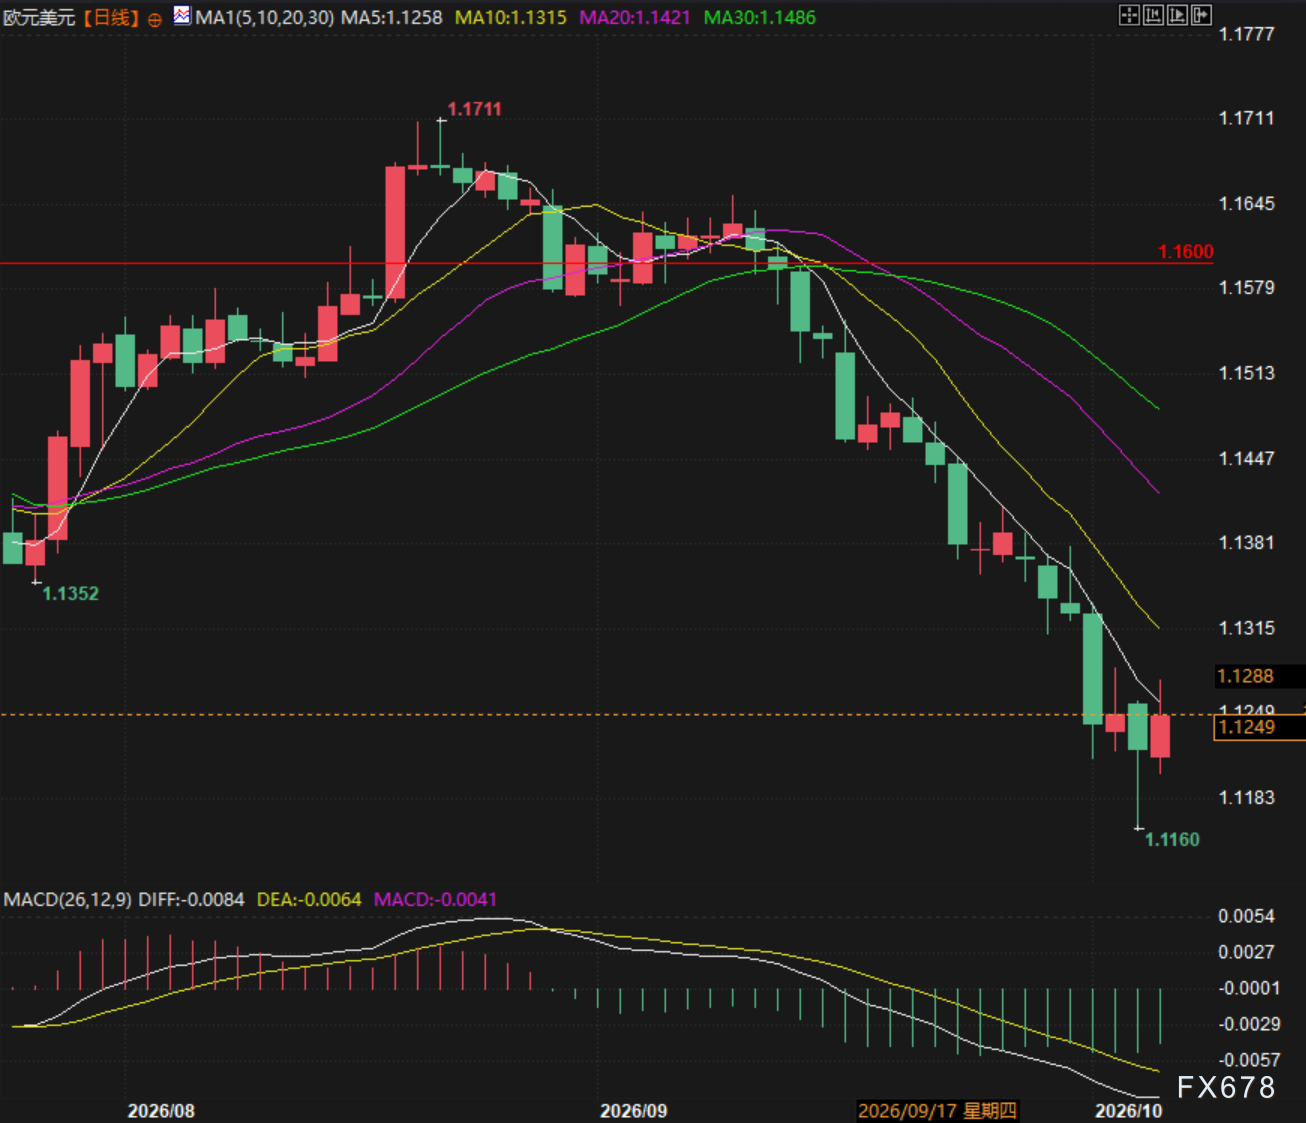
(Grafik harian EUR/USD, sumber: Yihuizong)
Imbal Hasil Obligasi Pemerintah AS Jangka Panjang Mencapai Puncak, Raksasa Dana Asing Mulai Menyusun Strategi Awal
Sebelumnya, harga obligasi pemerintah AS terus turun, imbal hasil mencapai level tertinggi dalam 24 tahun, didorong oleh dua faktor utama: premi risiko inflasi yang tinggi dan kekhawatiran besar terhadap defisit fiskal, memicu kelelahan ekstrem pada sentimen pasar.
Institusi manajemen aset global teratas, PIMCO, pertama kali mengonfirmasi titik balik tersebut. Penasihat senior Harrison menyatakan bahwa setelah imbal hasil naik tajam pada putaran ini, valuasi obligasi pemerintah AS telah sangat menarik, institusi telah secara aktif meningkatkan eksposur durasi.
Institusi menilai, baik koreksi saham pertumbuhan AS atau perlambatan ekonomi AS selanjutnya, obligasi akan menonjolkan nilai defensif, ruang kenaikan suku bunga jangka panjang telah hampir tertutup.
Rantai Logika Makro Tersambung: Suku Bunga dan Dolar AS Turun Bersamaan, Membuka Peluang Long untuk Emas dan Aset Growth
Saat ini pasar telah membentuk rantai transmisi makro yang jelas dan lengkap: harga minyak stabil dan menurun mengeluarkan premi inflasi → imbal hasil obligasi pemerintah AS jangka panjang mencapai puncak lalu turun → tingkat diskonto pasar secara keseluruhan turun; pada saat yang sama, ekspektasi ekonomi Eropa membaik, euro rebound → indeks dolar AS tertekan melemah.
Pelemahan dolar ditambah penurunan suku bunga riil membentuk skenario bullish ideal untuk emas; sementara penurunan tingkat diskonto juga akan sepenuhnya memperbaiki valuasi aset teknologi growth berdurasi tinggi, gaya aset utama pasar bergeser dari “anti-inflasi” ke “pemulihan dan perbaikan valuasi”.
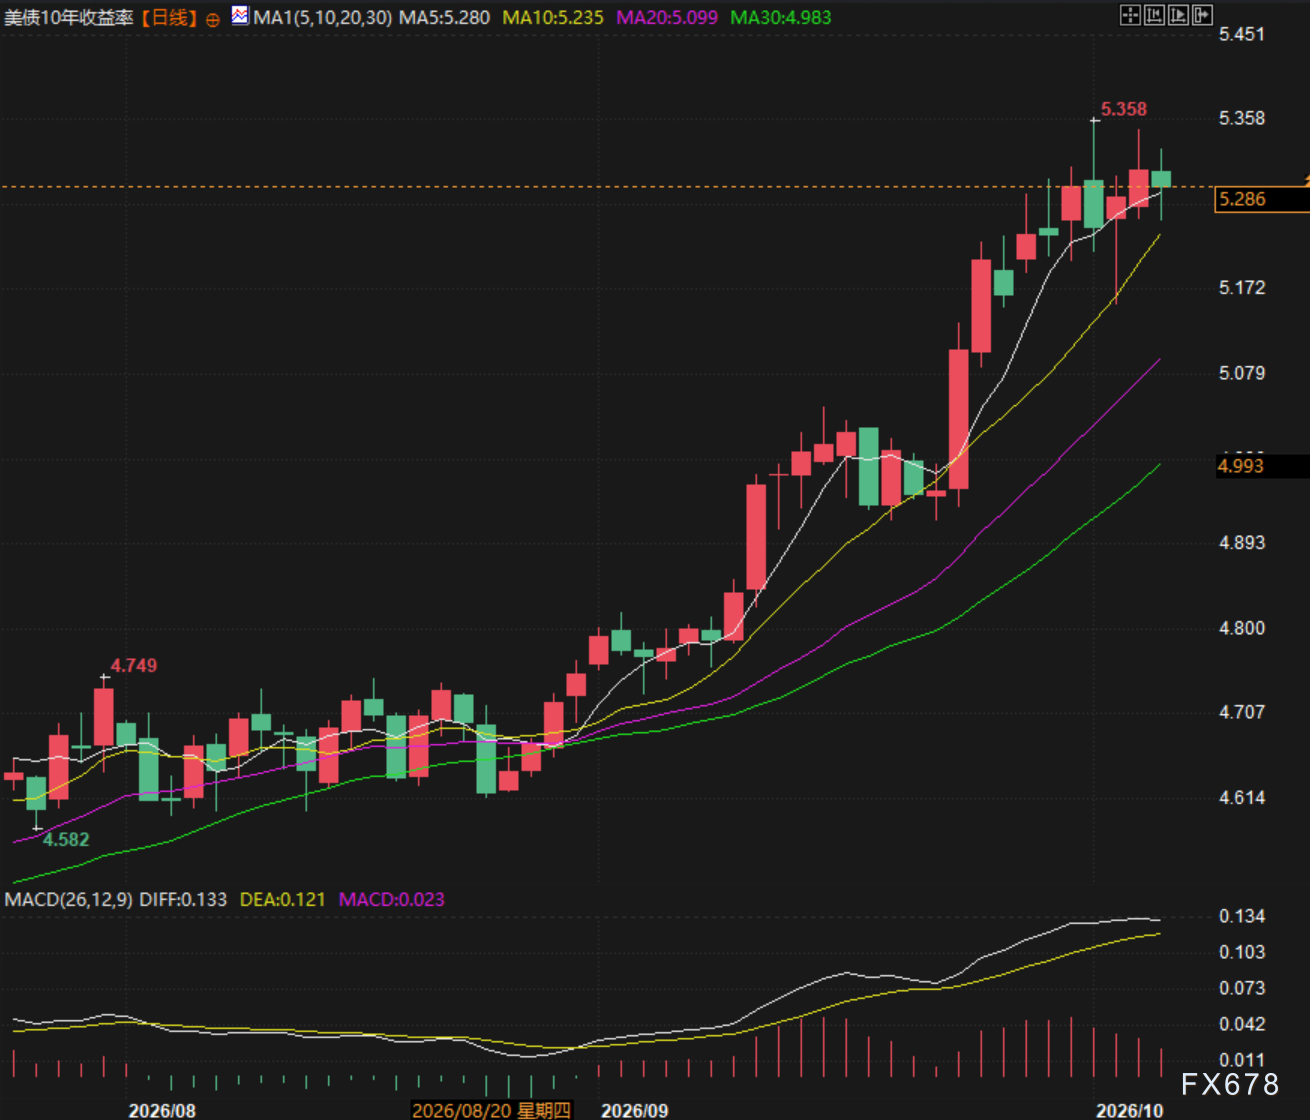
(Grafik harian imbal hasil obligasi pemerintah AS 10 tahun, sumber: Yihuizong)
Kesimpulan: Pasar Memasuki Jendela Titik Balik Kunci Secara Bertahap
Logika sebelumnya yaitu “risiko geopolitik menaikkan inflasi dan suku bunga, dolar kuat menekan aset berisiko” telah sepenuhnya mereda, kini tema utama perdagangan beralih pada inflasi yang melemah, suku bunga mencapai puncak, dolar melemah.
Tidak perlu ada resesi ekonomi besar, cukup surutnya risiko geopolitik, perbaikan ekspektasi pasokan, dan kembalinya valuasi ke rasionalitas sudah cukup untuk menopang pembalikan gaya aset pada putaran ini.
Dalam jangka pendek, selama harga minyak tidak melonjak lagi secara tajam, situasi positif ini akan berlanjut, emas, euro, obligasi pemerintah AS, dan aset growth secara bersamaan memasuki titik balik long yang jelas.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
AI intelligent agent memicu permintaan CPU! Mizuho memperkirakan skala pasar mencapai 209 miliar dolar AS pada tahun 2030, menaikkan target harga AMD (AMD.US), Intel (INTC.US), dan lainnya
Mizuho menyatakan bahwa seiring dengan peningkatan pesat dalam skenario penggunaan agen AI, permintaan CPU server diperkirakan akan meningkat secara signifikan, yang selanjutnya akan mendorong permintaan DRAM, NAND, serta perangkat server.

ROI-Bagi Departemen Keuangan yang dipimpin Trump, "ekor" lelang adalah bagian yang paling sulit: McKeefer
Pendapat yang disampaikan dalam artikel ini hanya mewakili pandangan penulis, Jamie McGeever, kolumnis Reuters. Reuters, Orlando, Florida, 6 Oktober — Lelang obligasi pemerintah AS seharusnya menjadi kegiatan rutin yang membosankan, dapat diprediksi, dan tidak layak diberitakan. Namun saat ini bukanlah masa yang biasa, pemerintah Trump kini menghadapi risiko lemahnya penjualan obligasi menjadi berita utama. Departemen Keuangan AS berencana menerbitkan hampir $120 miliar obligasi minggu ini, pertama kalinya dalam dua minggu selain Treasury Bill jangka pendek: $58 miliar obligasi 3 tahun pada hari Selasa, $39 miliar obligasi 10 tahun pada hari Rabu, dan $22 miliar obligasi 30 tahun pada hari Kamis. Lelang-lelang ini biasanya merupakan urusan kecil yang tidak penting, namun karena performa lelang pada 22–24 September yang sangat lemah, semakin banyak perhatian tertuju ke sana—terutama lelang obligasi 5 tahun pada 23 September, yang memicu kenaikan imbal hasil obligasi terbesar sejak April tahun lalu. Setelah itu, imbal hasil tidak turun, malah melonjak ke level tertinggi dalam beberapa dekade pada sebagian besar tenor. Perlu dicatat, kemungkinan “kegagalan” lelang obligasi pemerintah AS hampir nol. Primary dealer—26 bank dan institusi Wall Street yang disetujui oleh Federal Reserve New York—selalu berpartisipasi. Mereka bertanggung jawab atas underwriting penjualan, memastikan pasar obligasi pemerintah AS senilai $30 triliun (pasar dengan likuiditas tertinggi di dunia) berjalan lancar. Hal ini membuat seluruh sistem keuangan global tetap beroperasi. Miliaran dolar utang, aset, dan derivatif pasar global semuanya menggunakan obligasi pemerintah AS sebagai tolok ukur. Obligasi pemerintah AS juga digunakan sebagai kolateral untuk mendukung “pipa” sistem keuangan AS dan global, seperti repo, pinjaman antarbank, dan pembiayaan. Singkatnya, selama obligasi pemerintah AS tetap menjadi pilar sistem keuangan global, akan selalu ada pembeli di lelang obligasi. Masalahnya tetap pada harga di mana obligasi itu terjual. Saat ini, biaya pinjaman di pasar sekunder mencapai level tertinggi sejak pertengahan 2000-an, sehingga wajar jika Departemen Keuangan AS harus membayar tingkat bunga lebih tinggi di pasar primer. Namun, seperti yang ditunjukkan dalam beberapa lelang terakhir, masih ada kemungkinan negatif yang tak terduga. "Terlalu besar untuk dicerna pasar?" Lelang obligasi 5 tahun senilai $70 miliar pada 23 September adalah salah satu yang paling mengkhawatirkan dalam beberapa tahun terakhir. Permintaan, diukur dengan “bid-to-cover”, adalah yang terendah dalam sembilan tahun. Departemen Keuangan akhirnya menjual obligasi tersebut dengan yield 5,033%, lebih dari 3 basis poin di atas yield pasar saat penutupan lelang. Tiga basis poin mungkin terdengar kecil, tetapi untuk lelang obligasi 5 tahun, ini sangat tidak biasa. Ini adalah “tail” terbesar sejak Juni 2022. Analis JPMorgan mencatat, terakhir kali lelang obligasi 5 tahun memiliki tail 3 basis poin terjadi pada 2011—saat krisis debt ceiling yang akhirnya menyebabkan penurunan rating kredit AS pada Agustus tahun itu. Saat ini, kekhawatiran akan prospek fiskal AS mendorong biaya pinjaman jangka panjang lebih tinggi. Karena itu, pasar secara luas memperkirakan pemerintah Trump akan perlahan mengalihkan kebutuhan pendanaan Departemen Keuangan ke sisi yield curve jangka menengah-pendek—yang biayanya lebih rendah. Inilah mengapa lelang obligasi 5 tahun dua minggu lalu memicu kekhawatiran besar. Tail 3 basis poin umum terjadi di lelang obligasi jangka panjang, tetapi tidak di segmen “perut” yield curve. Jika Departemen Keuangan harus membayar premi lebih tinggi untuk menerbitkan obligasi tersebut, maka “Houston, kita punya masalah”. Tail besar saat lelang bisa disebabkan berbagai faktor, termasuk volatilitas pasar pada hari lelang, atau masalah fundamental yang lebih mengkhawatirkan dan bisa menggerus permintaan seiring waktu. Kedua hal ini sulit dibedakan karena tidak saling eksklusif. Dari sisi optimis, kegelisahan ini belum merambah ke sisi yield curve jangka pendek. Setidaknya sampai saat ini. Imbal hasil obligasi 3 tahun dan 10 tahun naik sekitar 50 basis poin dibanding lelang sebelumnya sebulan lalu, masing-masing berada di kisaran 4,96% dan 5,32%. Imbal hasil obligasi 30 tahun naik sekitar 35 basis poin ke 5,65%. Level ini seharusnya cukup tinggi untuk menarik permintaan kuat dan memastikan penjualan lancar, bukan? Mungkin saja. Namun jika akhirnya terjadi sesuatu yang tak terduga, volatilitas dan ketidakpastian bisa menyebar ke seluruh pasar. Investor akan mengawasi perkembangan seperti elang. (Pendapat dalam artikel ini hanya mewakili penulis, Jamie McGeever, kolumnis Reuters) Suka kolom ini? Kunjungi ROI, komentar keuangan global terbaru dari Reuters. Ikuti ROI di LinkedIn dan X. Anda juga dapat mendengarkan podcast harian "Morning Bid" di Apple, Spotify, atau aplikasi Reuters. Langganan untuk mendengarkan diskusi mendalam tentang berita terpenting di
Harga kripto
Lainnya


