
Siapa yang bisa menghentikan penurunan saham teknologi? Nomura: Pemilihan tidak ada gunanya, hanya Federal Reserve!

Saham teknologi global sedang terjerat di dalam penyesuaian besar-besaran, dengan banyak pihak di pasar berharap kejelasan kebijakan setelah Pemilihan Paruh Waktu Amerika Serikat akan membawa peluang rebound. Namun, strategi dari Nomura Securities, Naka Matsuzawa, menuangkan air dingin pada ekspektasi tersebut. Ia menegaskan bahwa dampak hasil pemilu paruh waktu terhadap pasar saham jauh lebih kecil dari yang diharapkan pasar; satu-satunya katalis yang benar-benar bisa mengakhiri tren penurunan saham teknologi saat ini adalah berhentinya kenaikan suku bunga oleh The Fed.
Matsuzawa dalam makro strategi mingguan tanggal 30 Oktober memperkirakan bahwa pada minggu pemilihan tanggal 2 November, pasar saham AS akan cenderung melemah, obligasi akan menguat, dolar AS melemah, dan yen menguat. Ia berpendapat, akar masalah lemahnya saham teknologi bukanlah pada ketidakpastian pemilihan, melainkan pada tekanan prospek investasi AI dan kekhawatiran kredit yang terus berkembang sebagai tema utama yang lebih mendalam. Dalam konteks ini, rebound jangka pendek saham semikonduktor kekurangan kelanjutan dan kedalaman, sehingga sulit untuk mendorong pemulihan menyeluruh sektor teknologi global.
Dampak Pasar dari Pemilihan Paruh Waktu Telah Dibesar-besarkan
Ekspektasi arus utama pasar berpendapat, jika Partai Demokrat memenangkan pemilihan DPR dan Senat pada waktu yang sama, saham AS akan turun, obligasi naik, dan dolar AS melemah, alasan utamanya adalah kekhawatiran pasar akan kebuntuan kebijakan fiskal dan regulasi AI yang makin ketat (termasuk pembatasan pembangunan pusat data).
Namun, Matsuzawa ragu terhadap hal tersebut. Ia menyampaikan dua bukti kunci: pertama, premi peristiwa terkait pemilihan paruh waktu pada pasar seperti futures sudah jelas menurun; kedua, saham perusahaan yang diperkirakan terdampak regulasi ketat belum menunjukkan kinerja di bawah pasar secara signifikan. Dengan kata lain, penurunan harga saham teknologi saat ini belum tentu langsung berkaitan dengan kekhawatiran terhadap pengetatan regulasi, dan pemilihan itu sendiri mungkin bukan pendorong inti pasar keuangan.
Ia menyimpulkan: Setelah pemilihan selesai, ketidakpastian yang menyelimuti saham teknologi tidak akan segera lenyap. Investor yang bertaruh pada rebound saham setelah pemilihan kemungkinan besar akan kecewa.
Rotasi Internal di Sektor Teknologi, Masalah Lebih Dalam daripada yang Tampak
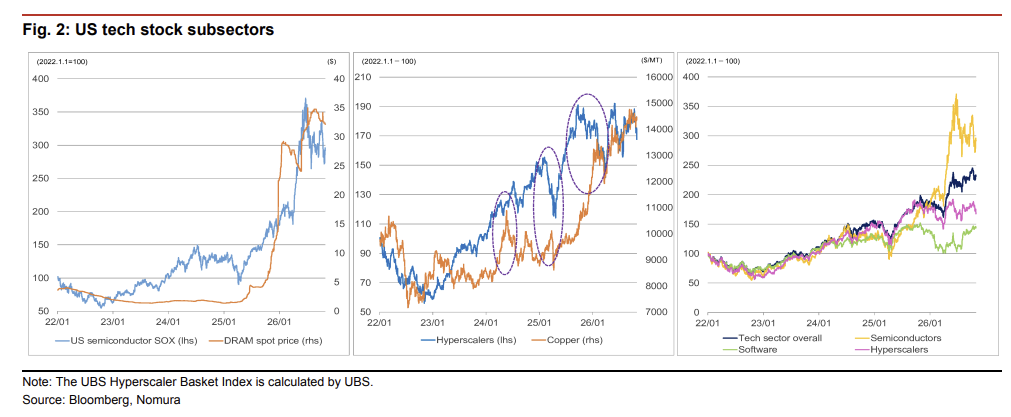
Pekan lalu, terjadi divergensi yang mencolok di dalam sektor teknologi. Saham semikonduktor yang sejak Juli memimpin penurunan justru rebound, sementara saham hyper scaler cloud computing dan perangkat lunak yang sebelumnya relative bertahan malah terkoreksi.
Matsuzawa menilai hal ini tidak cukup dijelaskan hanya sebagai rotasi modal di dalam sektor, ada logika yang lebih dalam yang perlu diklarifikasi.
Investor saat ini menunjukan dua kecenderungan jelas: pertama, hasil pendapatan dan laba dari bisnis inti yang melebihi ekspektasi tidak terlalu diapresiasi, tetapi jika di bawah ekspektasi akan mendapat reaksi yang sangat keras; kedua, dibandingkan dengan rencana belanja modal yang agresif, pasar lebih menyukai strategi investasi yang bijaksana, meningkatkan arus kas, dan memperbaiki pengembalian pemegang saham. Ini mencerminkan kekhawatiran mendalam pasar tentang risiko melambatnya investasi AI secara besar-besaran.
Pada saham semikonduktor, indeks semikonduktor AS SOX minggu ini naik tajam 6,9%, sementara saham semikonduktor Jepang dan Korea belum benar-benar keluar dari fase penyesuaian. Saham barang modal dan mesin—biasanya indikator awal ekspektasi pemulihan investasi AI—juga belum menunjukkan pemulihan, semakin menegaskan bahwa keyakinan pasar terhadap prospek investasi AI belum membaik secara substansial.
Kekhawatiran Kredit dan Kenaikan Suku Bunga The Fed: Dua Tema Utama Penentu Arah
Di pasar obligasi, pekan ini muncul fenomena menarik: meskipun kekhawatiran kredit sedikit mereda, namun suku bunga jangka panjang AS turun, sedangkan suku bunga jangka panjang Jepang dan Jerman justru naik. Matsuzawa menyimpulkan perbedaan ini terkait dengan hasil rapat kebijakan bank sentral utama yang lebih hawkish atau dovish dibanding ekspektasi pasar.
The Fed kali ini lebih dovish dari yang diharapkan pasar, mengakui kondisi keuangan sudah mengetat; European Central Bank juga mengakui kondisi keuangan mengetat tetapi jelas memberikan sinyal kenaikan suku bunga bulan Desember; Bank of Japan tidak menyebut pengetatan kondisi keuangan, secara jelas menyatakan inflasi dasar telah mencapai 2%, dan menaikkan proyeksi inflasi mereka.
Terkait alasan meredanya kekhawatiran kredit perusahaan minggu ini, Matsuzawa memberikan dua penafsiran: pertama, didorong oleh menurunnya ekspektasi kenaikan suku bunga AS; kedua, membaiknya laporan keuangan perusahaan teknologi dan prospek IPO meningkatkan keyakinan pasar atas kemampuan pembiayaan mereka. Mengingat kinerja lemah saham cloud hyperscaler pekan ini, ia cenderung pada penafsiran pertama. Jika laporan pekerjaan AS pekan depan melebihi ekspektasi, maka ekspektasi kenaikan suku bunga The Fed akan naik dan kekhawatiran kredit bisa meningkat lagi, membuat situasi menjadi lebih kompleks.
Dolar AS dan Yen: Sentimen Kredit Mendominasi, Ekspektasi Kenaikan Suku Bunga Pindah ke Tempat Kedua
Di pasar valuta asing, pekan ini dolar AS menguat, yen Jepang tertekan, dan USD/JPY sempat turun ke rentang 157,5 hingga 158,0. Pergerakan ini sedikit mengejutkan—menurunnya ekspektasi kenaikan suku bunga AS seharusnya membebani dolar AS, namun meredanya kekhawatiran kredit mendorong rebound saham semikonduktor dan perbankan, menopang performa relatif pasar saham AS, dan menarik kembali dana yang sebelumnya keluar ke aset dolar.
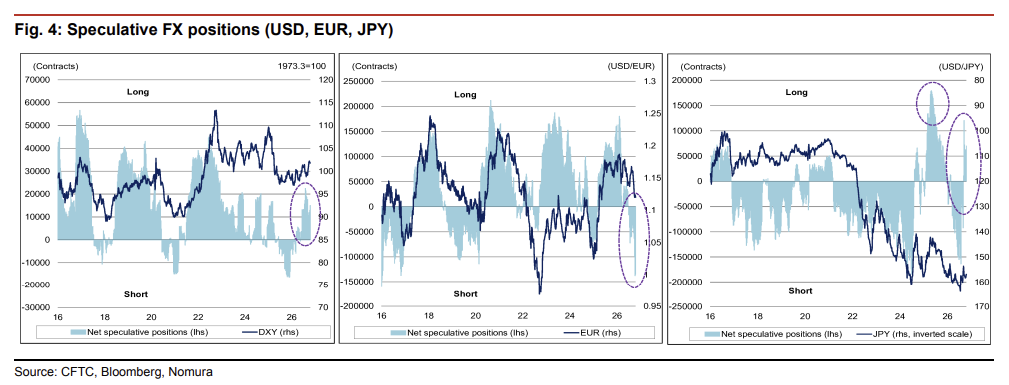
Matsuzawa memperingatkan, jika rebound saham semikonduktor dan saham bank tidak berkelanjutan, logika menurunnya ekspektasi kenaikan suku bunga akan kembali mendominasi, dan saat itu dolar AS akan menghadapi tekanan penurunan yang signifikan.
Dalam hal yen, hingga 20 Oktober posisi spekulatif valuta asing menunjukkan Yen long mengalami kenaikan, tetapi ukurannya saat ini masih hanya sekitar 39% dari puncak selama periode tarif AS pada April 2025, menunjukkan Yen long masih memiliki ruang naik yang besar.
Hanya Hentinya Kenaikan Suku Bunga The Fed yang Bisa Memecah Kebuntuan
Matsuzawa menegaskan, saat ini sulit untuk menemukan katalis yang benar-benar dapat menyelamatkan saham teknologi global dari keterpurukan. Hasil pemilihan, rotasi sektor, atau laporan keuangan individual—faktor-faktor ini tidak cukup untuk secara mendasar mengubah logika pergerakan saham teknologi.
Ia menulis dalam laporannya, satu-satunya katalis penting yang saat ini dapat diidentifikasi adalah berakhirnya siklus kenaikan suku bunga The Fed. Sebelum prasyarat ini tercapai, saham teknologi akan terus menanggung tekanan valuasi akibat kondisi keuangan yang ketat, dan keraguan terhadap keberlanjutan investasi AI juga sulit untuk hilang.
Terkait arah pasar ke depan, Matsuzawa tetap pada prediksi intinya sebelumnya: sebelum kebijakan The Fed benar-benar berbalik arah, saham teknologi global sulit mengalami rebound sistemik yang signifikan.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Sulit sembuh seumur hidup: Goldman Sachs menemukan bahwa pekerja yang digantikan oleh AI biasanya kesulitan mendapatkan pekerjaan kembali dan sering terjebak di arena perburuan AI berikutnya
PHK karena AI sedang menyebar ke seluruh industri! Goldman Sachs memperingatkan bahwa mereka yang terdampak terjebak dalam lingkaran "baru masuk kerja langsung kena PHK": tidak hanya sulit mendapatkan pekerjaan baru, tapi 75% dari mereka juga berisiko kembali digantikan oleh AI. Yang lebih berbahaya, jika ekonomi menurun, jutaan PHK akibat AI yang tertunda bisa meledak bersamaan, menandai dimulainya badai pengangguran yang sesungguhnya.

Menentukan arah pasar minggu depan! "Ketidakpastian terbesar" pemilihan paruh waktu AS: Partai Republik secara mengejutkan mempertahankan Senat vs Partai Demokrat memperoleh lebih dari 53 kursi
Citibank menilai bahwa ekspektasi Demokrat menguasai dua kamar Kongres sudah sebagian besar masuk dalam valuasi pasar saham AS, dengan kendali Senat menjadi variabel kunci. Jika Republik secara tak terduga mempertahankan kendali Senat, pasar saham AS bisa mendapatkan dorongan hingga akhir tahun; namun jika Demokrat memenangkan lebih dari 53 kursi, ekspektasi kenaikan pajak perusahaan, negosiasi fiskal, serta risiko regulasi terhadap pusat data AI akan memberikan tekanan pada pasar.
Skenario "Badai Sempurna" AI: Pasar obligasi "meniup peluit", laporan keuangan "memperburuk keadaan", pemilu menjadi "pukulan terakhir"?
Gelombang AI menghadapi tekanan tiga kali lipat dari pasar obligasi, laporan keuangan, dan risiko politik: standar pendanaan semakin tinggi, pasar obligasi untuk perusahaan cloud AI hampir tertutup; belanja modal raksasa teknologi meningkat tajam dan arus kas bebas memburuk, sehingga harga saham mendapat tekanan; menjelang pemilu paruh waktu, meningkatnya penolakan terhadap pusat data dapat mendorong pengetatan regulasi. Pasar kini beralih dari mengejar kekuatan komputasi ke mempertanyakan pengembalian investasi.

Bottleneck AI yang paling mendesak saat ini: Dana murah sedang habis!

Harga kripto
Lainnya


