
Tiga tantangan besar mulai mereda! Apakah “titik balik” Xiaomi telah tiba?

Dalam 12 bulan terakhir, ada tiga hal yang terus menekan harga saham Xiaomi: lonjakan harga memori yang mengikis keuntungan smartphone, bisnis IoT yang mengalami penurunan selama beberapa kuartal berturut-turut, dan pertumbuhan volume pengiriman mobil listrik yang lambat.
Kini, ketiga masalah ini sedang mengalami titik balik secara bersamaan.
Menurut informasi dari Meja Perdagangan Angin, Barclays Capital pada 2 November merilis laporan pratinjau kinerja Xiaomi kuartal ketiga, mempertahankan peringkat "Overweight" dan target harga $30 tanpa perubahan. Laporan tersebut dengan jelas menyatakan: "Ketiga faktor yang menekan harga saham, kini sudah mencapai bottom atau telah mulai berbalik arah."
Smartphone: Volume pengiriman turun, tapi kemampuan menghasilkan uang tidak turun
Pada kuartal ketiga, volume pengiriman smartphone Xiaomi sekitar 30,7 juta unit, turun sekitar 29% YoY.
Angkanya memang kurang bagus, tapi logika di baliknya tidaklah pesimistis. Berdasarkan survei channel Barclays, penurunan ini adalah keputusan manajemen—dalam kondisi harga memori yang melonjak sekitar 5 kali lipat YoY, Xiaomi sengaja mengurangi pasokan model kelas bawah dan beralih fokus ke produk menengah-atas, sambil menaikkan harga untuk mengimbangi tekanan biaya.
Hasilnya: rata-rata harga jual campuran (ASP) smartphone Xiaomi mungkin telah mencapai rekor tertinggi di kuartal ketiga.
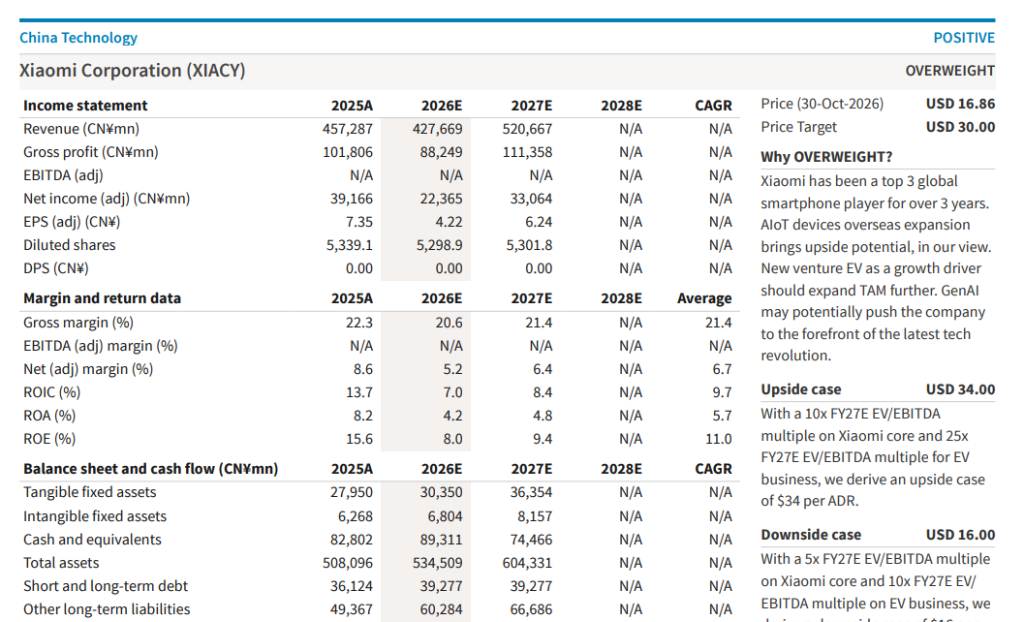
Meski volume pengiriman turun drastis, Barclays memperkirakan pendapatan smartphone Xiaomi pada kuartal ketiga hanya turun di tingkat single digit menengah YoY, lebih kecil dibanding kuartal kedua. Dari sisi margin kotor, margin smartphone di kuartal ketiga diprediksi membaik secara QoQ dan "lebih baik dari ekspektasi sebelumnya".
IoT: Masa tersulit mungkin sudah berlalu
Bisnis IoT sebelumnya mengalami penurunan YoY lebih dari 20% selama tiga kuartal berturut-turut.
Akar masalahnya, adalah kebijakan stimulus konsumsi besar-besaran yang diluncurkan Tiongkok di akhir 2024 hingga awal 2025—kebijakan ini menghasilkan lonjakan penjualan IoT yang kuat, namun juga meninggalkan basis perbandingan yang sangat tinggi untuk periode yang sama tahun 2026.
"Efek basis tinggi" ini kini mulai memudar.
Barclays memperkirakan, penurunan pendapatan IoT pada kuartal ketiga telah menyempit menjadi hanya single digit rendah YoY. Seiring efek basis stimulus ini terserap, "pertumbuhan bisnis IoT diperkirakan bisa pulih seawal kuartal keempat tahun ini".
Sementara itu, pangsa pasar IoT Xiaomi di luar negeri jauh lebih kecil daripada domestik, yang justru menjadi potensi pertumbuhan baru. Laporan menyebutkan, pertumbuhan bisnis IoT internasional Xiaomi pada kuartal ketiga tetap lebih cepat dibanding domestik—tren ini terus berlanjut di sebagian besar kuartal baru-baru ini.
Mobil listrik: 50.000 unit, satu sinyal penting
Data dari bisnis mobil listrik menjadi highlight paling langsung dalam laporan ini.
Pada bulan September tahun ini, pengiriman bulanan Xiaomi menembus 40.000 unit; di Oktober menembus 50.000 unit—ini adalah pertama kalinya sejak akhir 2025 pengiriman bulanan menembus 50.000 unit.
Barclays mengatribusikan kenaikan ini pada peluncuran model baru Skynomad EREV SUV (SUV dengan jangkauan lebih jauh) pada awal September. Laporan menyebutkan, margin kotor model ini sebanding dengan model sedan sebelumnya, "margin kotor seri Skynomad tidak kalah dari model sedan", margin kotor keseluruhan mobil listrik di Q3 secara QoQ relatif stabil.
Ke depannya, Xiaomi berencana mulai mengekspor mobil listrik ke Eropa di paruh kedua tahun 2027, Barclays percaya langkah ini akan lebih mempercepat pertumbuhan dan memperluas ruang profitabilitas bisnis mobil listrik.
Namun, seiring penjualan meningkat diikuti naiknya biaya R&D dan penjualan, Barclays memperkirakan kerugian segmentasi bisnis mobil listrik dan AI pada Q3 melebar secara QoQ, melebihi 3 miliar yuan Tiongkok.
Valuasi: Target harga $30, harga saat ini $16,86
Dalam hal prediksi laba, Barclays kali ini sedikit menurunkan proyeksi Q3 dan tahunan.
EPS (Earnings Per Share) Q3 pasca penyesuaian turun dari perkiraan sebelumnya 0,89 yuan menjadi 0,89 yuan (prediksi sebelumnya 1,13 yuan), turun sekitar 21%; proyeksi EPS 2026 penuh tahun turun dari 4,57 yuan jadi 4,22 yuan, turun sekitar 8%.
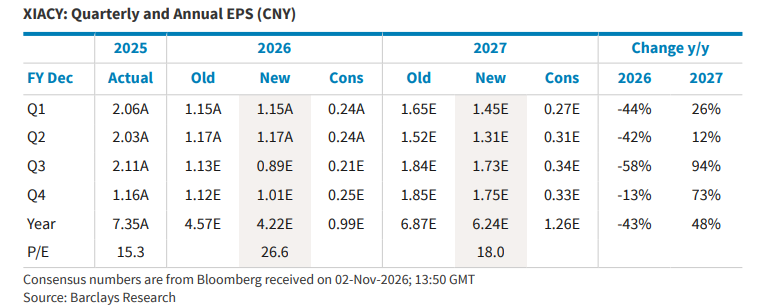
Proyeksi 2027 pada dasarnya tetap, EPS penuh tahun diharapkan 6,24 yuan, naik sekitar 48% YoY.
Untuk metode valuasi, Barclays menggunakan 10x EV/EBITDA 2027 untuk bisnis inti Xiaomi (tanpa mobil listrik), dan 20x untuk bisnis mobil listrik dan AI, sehingga mendapatkan target harga ADR per saham $30.
Mengacu pada harga penutupan 30 Oktober sebesar $16,86, potensi naik dari target harga sekitar 78%.
Barclays juga memberikan analisis skenario: dalam skenario optimis, bisnis inti dan bisnis mobil listrik masing-masing diberi valuasi 10x dan 25x, target harga $34; dalam skenario pesimis, masing-masing diberi 5x dan 10x, target harga $16.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Morgan Stanley: Fundamental penyimpanan tetap kuat, tetap optimis terhadap SK Hynix (SKHY.US), Samsung dan Kioxia
JPMorgan percaya bahwa fundamental penyimpanan tetap kuat dan harga kemungkinan akan tetap tinggi hingga 2027, namun dalam jangka pendek kurang ada katalis.

Arista Networks(ANET.US) Q3 konferensi telepon: CEO menyatakan ada lebih dari 100 pelanggan ethernet AI memasuki siklus super AI, untuk pertama kalinya memberikan panduan pendapatan 2027 sebesar 18,5 miliar dolar AS
Arista Networks merilis kinerja kuartal ketiga tahun 2026 hingga 30 September, dan mengadakan konferensi telepon setelah jam perdagangan pada hari yang sama.

Partai Demokrat memimpin dengan kuat dalam pemilihan tengah, futures saham AS anjlok, dolar AS melemah, obligasi AS naik, pasar saham Asia tertekan
Hasil penghitungan awal pemilu paruh waktu Amerika Serikat tahun 2026 menunjukkan Partai Demokrat mengalami peningkatan yang kuat, dan pasar semakin bertaruh pada gelombang "Blue Wave" yang akan menyapu kedua kamar Kongres.

Harga kripto
Lainnya


