
L'indice dei semiconduttori di Filadelfia cresce ancora, segnando un record con 18 giorni consecutivi di rialzo: un’analisi su quanto sia ipercomprato

Venerdì, sostenuto da una trimestrale di Intel che ha battuto le aspettative, il SOX (Philadelphia Semiconductor Index) è salito di oltre il 4,3% in un solo giorno, aggiungendo ulteriore carburante a una tendenza già ampiamente estesa.A questo punto, il SOX è in rialzo da 18 sessioni consecutive, mostrando un andamento di salita verticale.
Tuttavia, il blog finanziario Zerohedge sottolinea che dietro l’impennata del settore semiconduttori nell’azionario USA, la leadership interna si sta sgretolando. Questo rally è stato guidato da titoli AI di seconda fascia e titoli ad alto beta, mentre i MAG7 (i sette giganti tecnologici) negli ultimi giorni sono rimasti per lo più fermi e Nvidia è rimasta indietro. Questo è un comportamento di fine ciclo:
Quando i “comandanti” smettono di guidare i rialzi e il mercato inizia ad inseguire di tutto, il trade è spesso più vicino all'esaurimento che all'espansione. C’è ancora spazio per short squeeze verso l’alto, ma il quadro sta cambiando. È proprio qui che un buon trade diventa overcrowded. Lo short squeeze non muore per le cattive notizie, muore quando non c’è più nessuno da mettere alle strette.
L’attuale salita da record del SOX è di livello epico; il prezzo ha da tempo lasciato molto indietro la media mobile a 200 giorni e si spinge ora verso la principale linea di tendenza superiore formatasi dall’estate scorsa. Zerohedge osserva che l’ultimo movimento rialzista sembra ora una parabola, e tale andatura raramente finisce bene.

Con 18 sessioni consecutive al rialzo, il SOX ha visto la capitalizzazione aumentare almeno di 2.400 miliardi di dollari, molte azioni hanno segnato incrementi storici (CRDO +95%, MXL +92%, ALAB +78%, MRVL +65%, SITM +60%, ON/AMD +50%). Secondo gli analisti di Goldman Sachs, l’attenzione del mercato è chiaramente passata dalla geopolitica all’intelligenza artificiale (e all’economia dei token), proprio mentre stanno per arrivare trimestrali chiave (STX, WDC, AMD). L’asticella è sempre più alta, ma nello stile attuale del mercato, anche se le trimestrali non dovessero soddisfare le aspettative segrete degli operatori, i titoli verrebbero comunque comprati—a patto che il bull market strutturale di lungo periodo rimanga intatto.
Al momento, il SOX ha raggiunto estremi di ipercomprato: la divergenza rispetto alla media a 200 giorni per le azioni dei semiconduttori è al massimo dal giugno 2000. Secondo Zerohedge, questo è il momento in cui si smette di inseguire il Delta e si inizia a pensare alla convexity. Ovvero, è ora di abbandonare la logica del trend following puro e usare invece quella della convexity—proteggersi con un costo limitato, ottenendo uno spazio asimmetrico per sopravvivere.

Nonostante il rialzo di venerdì, giovedì l’AIQ (ETF a tema AI) aveva registrato la maggiore flessione giornaliera di questa fase di rally. Se questo dovesse rivelarsi un falso breakout, potrebbe diventare lo specchio del mercato ai minimi precedenti—dove chi vendeva all’estremo veniva poi punito dal successivo short squeeze. Adesso, chi insegue ai massimi corre lo stesso rischio: se il mercato corregge, il risultato potrebbe essere identico. La media mobile a 200 giorni si trova molto più in basso, e inseguire breakout per momentum ai margini dell'intervallo, nel lungo periodo, è una strategia perdente.

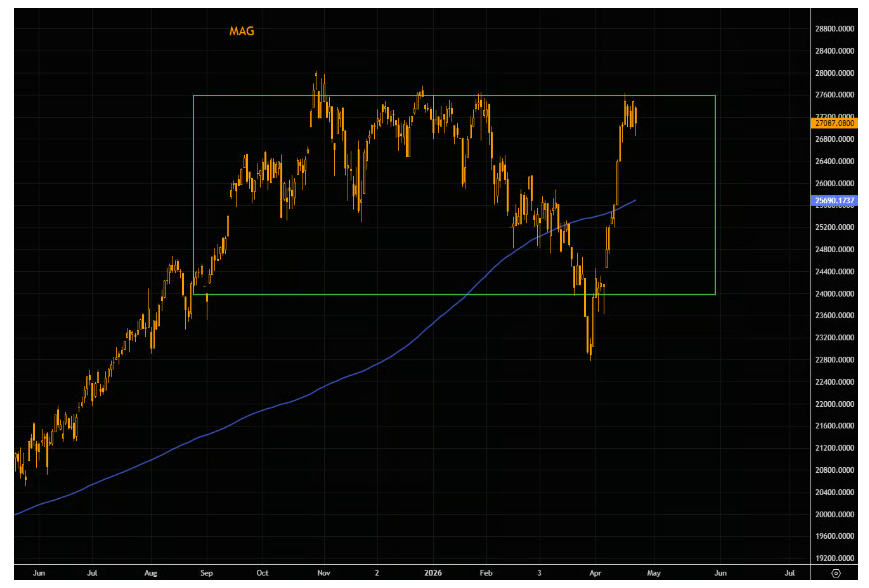
Nonostante il sentiment del mercato sia positivo, i MAG7 negli ultimi giorni non hanno fatto nulla. I prezzi attuali sono identici a quelli di sei sessioni fa. I MAG7 rimangono intrappolati in un enorme range laterale. Dallo scorso settembre, andare long ai massimi del range è sempre stato uno sbaglio. Sarà diverso questa volta?
Sia da inizio anno, sia dai minimi recenti, il Russell 2000 ha battuto nettamente il Nasdaq 100. La corsa agli acquisti su titoli di bassa qualità è ormai generalizzata. È un sano allargamento del mercato o un segnale di pericolo di fine ciclo?

Il rally dei titoli tech del Russell 2000 è ormai a livelli estremi. L’inversione del RSI comincia a somigliare a quella vista durante il precedente picco di ipercomprato, ma questa volta il rialzo dai minimi è stato ancora più aggressivo, rendendo l’attuale scenario ancora più tirato e, potenzialmente, più fragile.

Nell’ultimo mese, Nvidia ha sottoperformato il SOX di circa 18 punti percentuali (Nvidia +15%, SOX +33%), segnando uno degli scostamenti mensili peggiori in oltre vent’anni; secondo i dati di Goldman Sachs, si tratta della terza peggiore sottoperformance mensile mai registrata. Mentre il resto delle azioni vengono coinvolte in short squeeze, il fatto che Nvidia sia rimasta indietro non è una conferma—bensì un avvertimento.

All’inizio della scorsa settimana, pur con il mercato in rialzo, la volatilità ha iniziato a crescere con forza; la situazione “prezzi spot in aumento, volatilità pure” persiste ancora oggi. L’elevata volatilità crea un problema: con VIX e VXN ai livelli attuali e il mercato quasi ai massimi storici, i costi di copertura sono alti, facendo sì che molti investitori restino fermi, finendo per restare “nudi” (esposti senza protezione).

Zerohedge conclude che questa non è più solo una classica bull run delle azioni AI, ma un “gioco di inseguimento” alimentato dalla liquidità—più i prezzi salgono, più gli acquisti forzati aumentano, ma la leadership del rialzo si sta fratturando e i rischi si stanno silenziosamente accumulando sotto la superficie.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Dall'alimentare l'AI all'alimentare tutto! Morgan Stanley: Il "super ciclo" dell'energia elettrica è sottovalutato dal mercato
Morgan Stanley ritiene che la domanda di energia elettrica sia ora guidata non solo dall'AI, ma anche dalla rilocalizzazione industriale e dal raffreddamento/condizionamento dell'aria, formando così una "tripla forza trainante". Si prevede che il consumo globale di elettricità raggiungerà i 36 mila miliardi di kilowattora entro il 2030, con una crescita annua del 4,2%. L'Asia assorbirà il 64% dell'incremento. I combustibili fossili riconquisteranno sorprendentemente una quota di mercato, rappresentando circa il 50% della struttura energetica mondiale nel 2030. Il potere di determinazione dei prezzi si sta spostando dai produttori di apparecchiature agli operatori delle centrali, con un previsto aumento dei prezzi all'ingrosso nei principali mercati di circa il 20% anno su anno entro il 2026. Queste tendenze genereranno una ricchezza di 500 miliardi di dollari, facendo salire del 14% le previsioni sugli utili per azione delle aziende interessate entro il 2028, mentre il mercato non ne ha ancora pienamente tenuto conto.

Ultime prospettive macroeconomiche di JPMorgan: continuare a puntare sulla curva dei Treasury USA che si inasprisce e sulle valute ad alto rendimento, facendo attenzione alla divergenza tra domanda e offerta nel mercato del petrolio.
In un recente rapporto di ricerca, JPMorgan ha presentato una previsione sull’ambiente macroeconomico globale, includendo tassi d’interesse mondiali, cambi valutari, materie prime e mercati emergenti.
Prezzi delle criptovalute
Altro


