
Il leader del trading legato a El Niño...

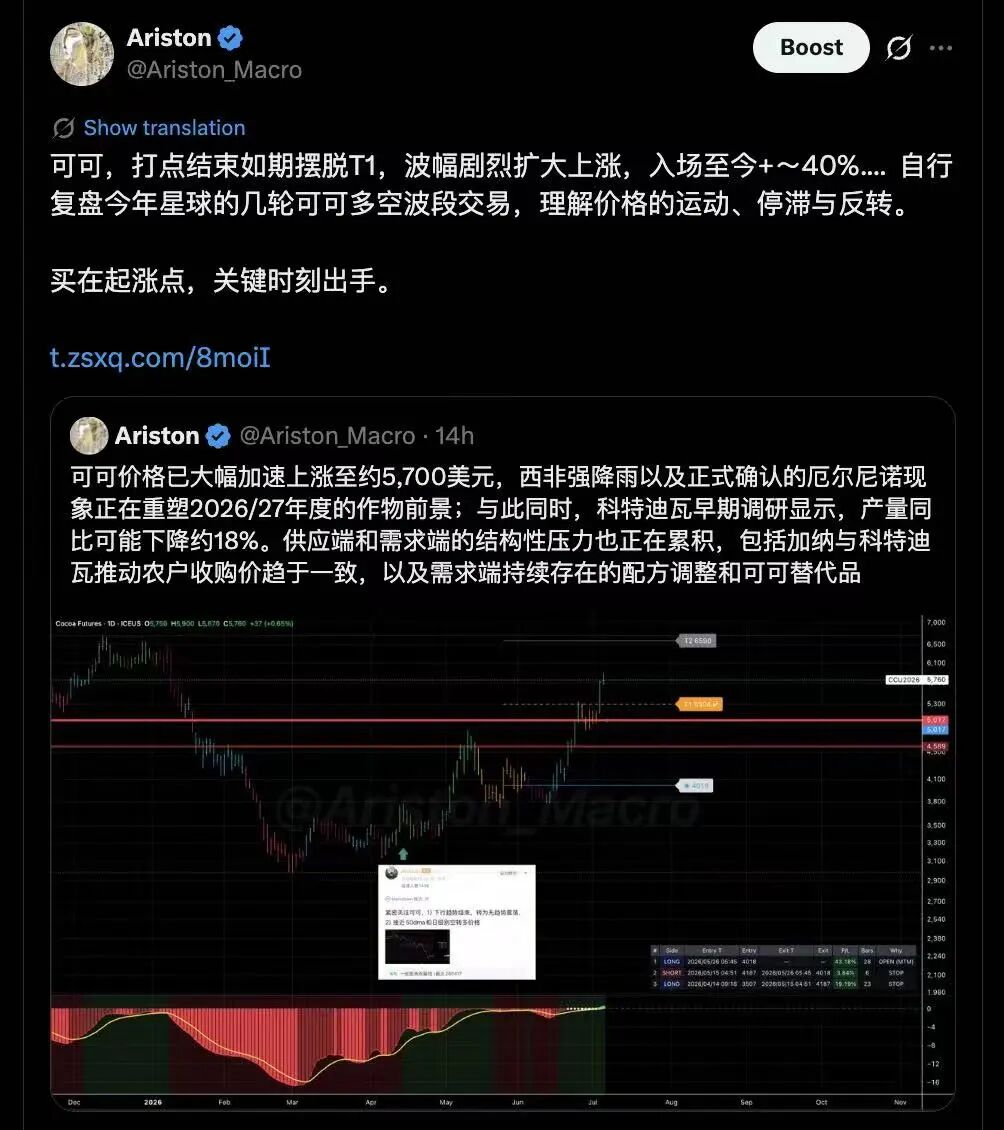
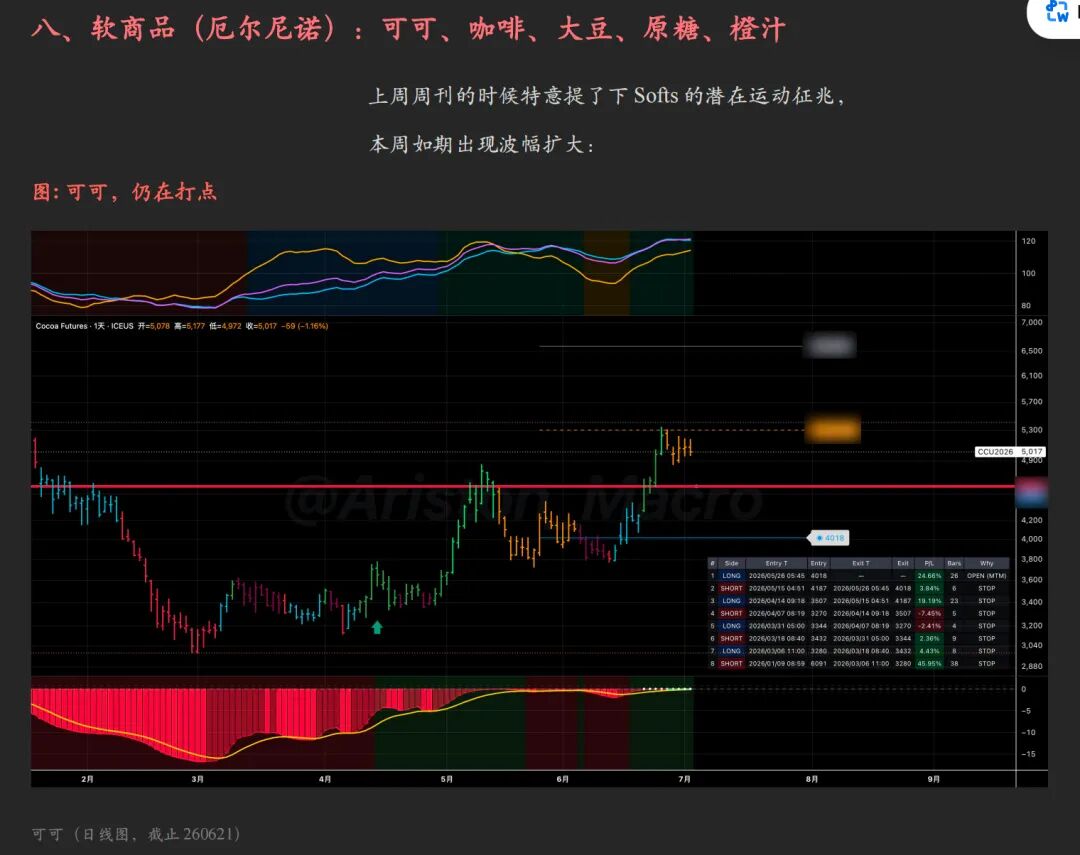
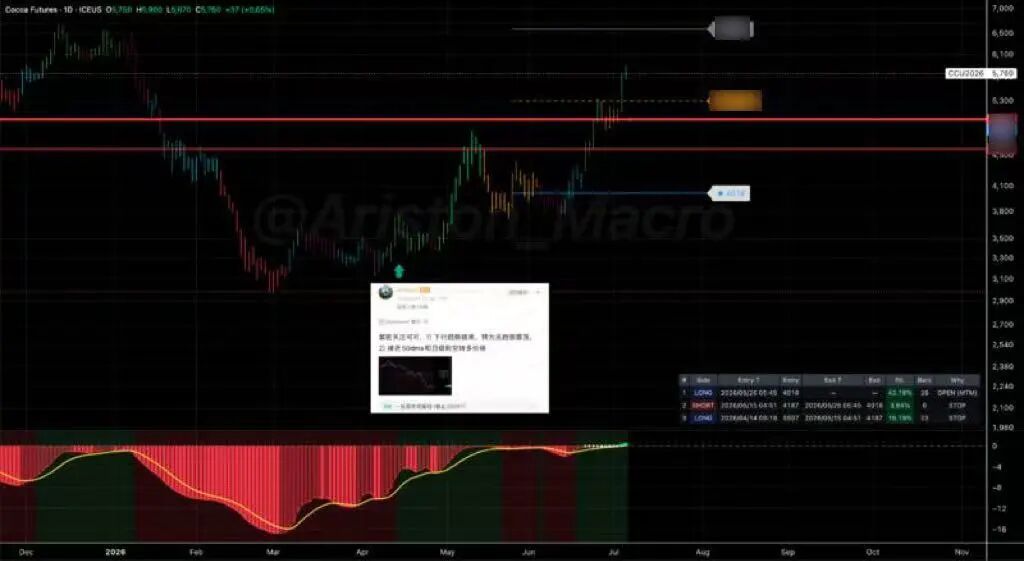
Tra tutti, il significato macro più centrale riguarda il clima:nel primo semestre del 2027 la temperatura globale potrebbe aumentare di 1,8-2,0ºC rispetto al livello preindustriale. Questi livelli accentueranno la domanda energetica in Asia e la pressione dovuta alla carenza di idroelettrico,e aumenteranno anche le probabilità di temperature estreme, piogge e fluttuazioni logistiche in America.
Entrando nel dettaglio: primo, la siccità in Asia e Australia, insieme a precipitazioni anomale nelle altre regioni, porteranno shock all’offerta di soft commodities e derrate alimentari a livello regionale. Secondo, i monsoni deboli e il calo dei livelli dei bacini idrici faranno aumentare la domanda locale di energia termoelettrica e LNG. Terzo, restrizioni all’export e il commercio sostitutivo amplificheranno i movimenti di prezzo a livello globale. Quarto, il fabbisogno di raffreddamento in aumento combinato alla carenza di idroelettrico genererà picchi nei prezzi locali dell’energia. Quinto, le elevate scorte mondiali di cereali potranno contenere carenze strutturali, ma non impediranno shortage localizzati e volatilità di prezzo.
Asia Meridionale e Sud-Est asiaticosono già esposti a scarse precipitazioni e rischi elevati di temperature, e prodotti come rice, sugar, palm oil, coffee, cotton, pulses e altri soft commodities e catene alimentari sono i più sensibili.L'Australiamostra anch’essa precipitazioni inferiori al normale su scala nazionale, aumentando il rischio di riduzione delle esportazioni di wheat e barley.
L'America Latinasi mostra più diversificata, con il nord colpito dalla siccità che avrà effetti su coffee, sugar e colture alimentari di base; il Sud Asiarimane l’epicentro della trasmissione a breve termine dei rischi sulle commodity globali. Le previsioni attuali per i monsoni sono sotto la norma, con precipitazioni che si attestano intorno al 90% della media di lungo termine, e elevata probabilità di deficit localizzati.
L'Indiaper il ruolo nel commercio globale di rice, sugar, cotton, pulses e generi alimentari, trasforma rapidamente la carenza di produzione in rischio di restrizioni alle esportazioni; una volta introdotte misure come il divieto di export o il rilascio di riserve, lo shock di prezzo si diffonderà dalla domanda locale a tutta la filiera commerciale globale.
La sensibilità meteorologica coinvolge anche la logistica, come le miniere di rame, i porti, le ferrovie e il trasporto stradale, portando quindi a un bias rialzista sui metalli basato sul rischio.
Ovviamente, che si tratti di clima o notizie, alla fine tutto si riduce ai prezzi, quindi basta seguire quelli.
...
Per il monitoraggio dettagliato delle rotazioni tecnologiche, consulta il Pianeta
...
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Decide l’andamento del mercato della prossima settimana! Il “grande enigma” delle elezioni di medio termine negli Stati Uniti: i Repubblicani sorprendono mantenendo il Senato vs i Democratici conquistano più di 53 seggi
Citigroup ritiene che le aspettative di una vittoria schiacciante dei Democratici in entrambe le camere siano ormai sostanzialmente incorporate nelle valutazioni del mercato azionario statunitense, e che il controllo del Senato rappresenti la variabile chiave. Se i Repubblicani riuscissero a mantenere inaspettatamente il controllo del Senato, il mercato azionario statunitense potrebbe ricevere un impulso verso la fine dell’anno; se i Democratici ottenessero più di 53 seggi, le attese di aumento delle tasse per le imprese, i negoziati fiscali e i rischi legati alla regolamentazione dei data center AI potrebbero esercitare pressione sul mercato.
Sceneggiatura della "tempesta perfetta" dell'IA: il mercato obbligazionario "suona la carica", i risultati finanziari "peggiorano la situazione" e le elezioni danno il "colpo finale"?
La febbre per l'AI si scontra con tre rischi: quello del mercato obbligazionario, dei risultati finanziari e politico. Le barriere di accesso ai finanziamenti si stanno alzando e il mercato delle obbligazioni delle aziende cloud di AI è quasi chiuso; la spesa in conto capitale dei giganti tecnologici è in forte crescita, il flusso di cassa libero peggiora e i prezzi delle azioni sono sotto pressione; con le elezioni di medio termine in avvicinamento, l'opposizione ai data center potrebbe spingere verso una regolamentazione più severa. Il mercato sta passando dall'inseguire la potenza di calcolo a interrogarsi sul ritorno sugli investimenti.


Ritorno al 2008! Una guida per comprendere la transazione più popolare di Wall Street: AI CDS
Mentre i giganti dell'IA bruciano capitali per espandersi, il mercato del credito ha già lanciato l’allarme. Gli spread sui CDS di produttori di chip come Broadcom e Nvidia sono aumentati di oltre il 170% in sei mesi. Sebbene dieci aziende core dell’IA come Google e Amazon rappresentino solo l’8% della composizione dell’indice investment grade, assorbono il 16% del rischio di credito implicito. I produttori di chip stanno trasformandosi da aziende tecnologiche a "istituti di prestito concentrati", con i volumi di scambio dei CDS aumentati di oltre il 1900% rispetto allo scorso anno.

Prezzi delle criptovalute
Altro


