
価格変動の中でBitcoinの導入が「急増」:最も重要な指標はどれか?

1月14日から2月5日にかけて35%下落した後、Bitcoin(BTC)は過去22日間、60,000ドルから70,000ドルのレンジで推移しています。同時に、いくつかのBTC導入関連指標は、ETF、大口投資家(クジラ)、マイナー、企業のBitcoinトレジャリーにおいて異なる方向に動いています。
これらの乖離は、静かな価格変動の裏で安定した資本コミットメントが存在していること、そして各シグナルがどのように全体像にフィットしているかを浮き彫りにしています。
Bitcoin ETFフローは依然としてマイナス
米国スポットBitcoin ETFの90日移動平均純流入は-21.8億ドルまで低下しています。過去2年間で、この指標がマイナスに転じたのは2回だけで、2025年3月から2025年5月、そして2025年12月11日から始まる現在の期間です。いずれの場合も、Bitcoinはその後調整フェーズに入りました。
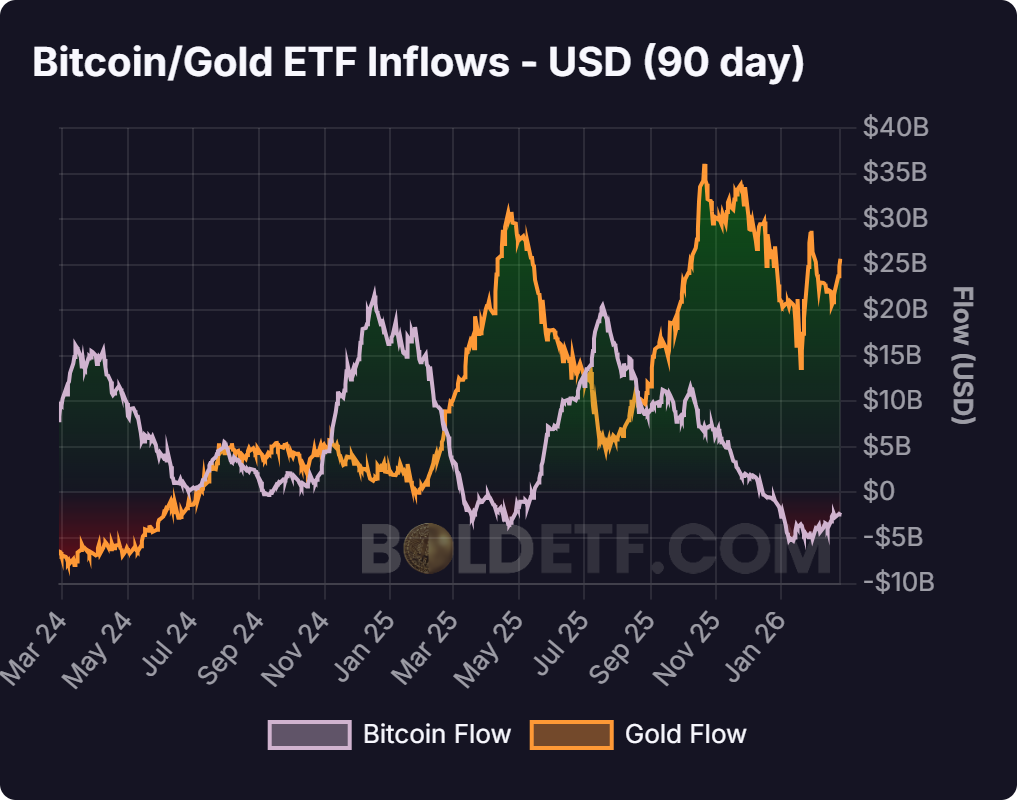 Bitcoin ETFフローUSD(90日)。出典:bold.report
移動平均がマイナスに転じるということは、長期的にETFから流出する資金が流入より多いことを意味します。これにより買い圧力が弱まり、全体的な需要が低下し、価格を上昇させるのが難しくなります。
ゼロを上回り、安定した流入が続く場合、機関投資家の参加が戻ってきたことを示す可能性があります。持続的なプラスの数値は、BTCの価格の力強い動きや流動性環境の改善と一致する傾向があります。
BTCクジラの蓄積と主要なトレンドの比較
CryptoQuantのデータは、クジラが保有する総量の1年間の変化とその365日移動平均を追跡しています。1,000BTCから10,000BTCを保有するアドレスは、2023年6月から11月にかけて200,000BTC以上を追加しており、その間、価格は25,000ドルから30,000ドルの範囲で推移していました。
1年間の変化値がその365日移動平均を上回ると、クジラは長期トレンドよりも速いペースで蓄積していることになります。2023年にこのクロスオーバーが発生した際は、横ばいの取引中に供給が吸収され、最終的にBTCの強気相場へとつながりました。
 Bitcoin クジラ保有量の1年間の変化。出典:CryptoQuant
したがって、1年間の変化が持続的に移動平均(365-SMA)を上回る場合、大規模な吸収が再び始まったことを示し、BTCにとって強気のトレンドが展開する可能性があります。
ハッシュレートとインフラのシグナル
Bitcoinの30日平均ハッシュレートは2025年11月に1.10 ZH/sでピークをつけた後、現在は0.99 ZH/s付近です。最近数週間、ハッシュレートと価格の両方が低下しています。
ハッシュレートはネットワークを保護する計算能力を測る指標であり、マイナーのハードウェアや電力投資を反映します。価格が横ばいの中でハッシュレートが上昇することは、短期的な価格上昇とは無関係にインフラの拡大が進んでいることを示します。
 BTC 平均ハッシュレート(30日移動平均)。出典:Glassnode
もしハッシュレートが上昇し続ける一方で価格が横ばいの場合、マイナーによる長期的なコミットメントが強まっていることを示します。価格よりも先にハッシュレートが上昇する持続的な乖離は、マイニング業界における自信の高まりを示唆するものです。
同様に、マイナーの収益性も改善する必要があります。ハッシュ価格の安定やマイナーの売却圧力の低下は、計算能力の増加がマージンの逼迫ではなく、より健全な収益環境に裏打ちされたものであることを確認できます。
関連記事: アナリストはJane Streetの「午前10時ダンプ」説を否定、Bitcoinは容易に操作できないと指摘
企業のBTCトレジャリー集中度が鈍化
bitcointreasuries.netの最近のレポートによれば、2025年1月にトレジャリーは約43,200BTCを追加し、そのうちStrategyが約40,150BTCを占めました。
視野を広げると、Strategyによる企業の蓄積ペースは2024年後半以降大幅に鈍化しています。月間追加量は2024年11月の約148,000BTC、2025年7月の87,000BTCでピークを迎えました。
直近の月間数値はこれよりも大幅に低く、過去30日間の増加は現在公開企業が保有する1,130,000BTCと比較して、わずかな変化にとどまっています。
 Strategyによる月間BTC追加量。出典:bitcointreasuries.net
最新の月間純増分は、公開企業全体の保有量に対して約0.1%の成長に相当します。このペースは、トレジャリー拡大の加速ではなく安定を示唆しています。
BTC価格にとって、より広範で加速するトレジャリー流入は、利用可能な供給の吸収をより効果的に助けます。一方、成長が鈍化している場合、企業は主にポジションを維持しているだけで、新たな需要を牽引していないことを示します。
関連記事: Bitcoinのベアマーケットは「すでに終わったわけではない」、価格が68,000ドルのトレンドラインで拒否されたことを受けて
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
英国中央銀行が長期債権の売却を一時停止する予定、世界的な債務危機の中で最も積極的な「バランスシート縮小者」がブレーキを踏む
一度売れば半分損する、英国中央銀行は量的引き締めにブレーキをかけた。

米連邦準備制度理事会は木曜日に利上げするという見方がほぼ一致する中、スタンダードチャータード銀行はなぜ「降伏」を拒否したのか?
スタンダードチャータード銀行は、コアインフレ圧力が過大評価されている可能性があり、利上げは「間違った政策選択」だと考えている。関税はPCEを約0.7ポイント押し上げているが、その影響は消失する見込みである。超コアCPIはすでに正常な範囲に戻っており、消費者側の圧力も限定的だ。7月にはわずか3名の投票委員のみが利上げを支持しており、現在のデータだけでは他の委員が転向するには不十分である。より合理的な方法は、関税の衝撃とデータの改訂が消失するまで待ち、その後インフレ傾向を判断することである。
10年国債利回りが5%を突破した際に、日本国債利回りも3%を割り、世界の債券市場のプレッシャーが急増!
世界の債券市場が警告を鳴らしており、米国債の利回りは5%を突破し、2007年以来の新高値を記録しました。日本国債も30年ぶりの高水準を更新しています。原油価格の急騰、インフレの高止まり、巨額債務という三重の圧力が売りを引き起こしました。機関は警告しています:「5%は決して終着点ではなく、6%が視野に入っています!」今週は米国と日本の中央銀行の決定が控えており、より激しい資産の嵐が始まったばかりかもしれません。
AI取引が失速!ゴールドマン・サックスはモメンタム取引で過去5年最大の乖離を警告、資金はチップからソフトウェアへ転換
ゴールドマン・サックスは、AI取引が構造的な試練に直面していると警告しています。3ヵ月と12ヵ月のモメンタムの乖離は過去5年で過去最大となり、AI指数は高値から約45%の下落となっています。同時に、資金は半導体からソフトウェアへと流れており、モメンタムファクターの分化が加速しています。ゴールドマン・サックスは、このモメンタムの流れが続けば、AIとモメンタムの長期的な高い相関関係が徐々に緩和される可能性があると考えています。
暗号資産価格
もっと見る


