
アマゾン(AMZN)第3四半期決算予想:AWSの加速とAnthropicとの関係が焦点
 2026/10/29 06:18
1. 投資ポイントの概要
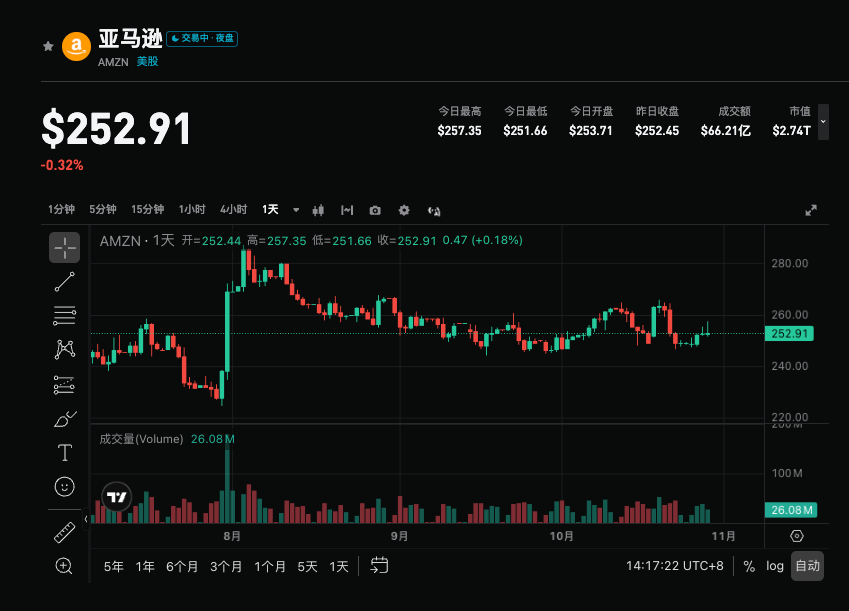
アマゾンは2026年10月29日、米国株式市場の取引終了後に2026会計年度第3四半期決算を発表します。ウォール街のコンセンサス予想では、総収益は2,022億ドル(前年比+12.2%)、1株当たり利益は1.96ドルと見込まれています。会社自身が示したガイダンスレンジは1,970億〜2,020億ドルです。今回の決算の注目点は、AWSの成長率が前四半期の36.8%から約38.4%に加速できるか、またAnthropicが最大の外部投資家および主要クラウド顧客としての関係(IPO申請書でより多くの詳細が提供)にあり、加えて高い資本支出と投資の公正価値変動が利益に与える影響です。
2. 4つの注目ポイント
焦点1:AWS成長加速と生産能力制約
市場コンセンサスではクラウド事業の成長率が前四半期36.8%から38.4%に上昇すると予想されています。CEO Andy Jassyは10月23日、AWSの大半の容量が2027年まで予約済みで一部の契約は2028年まで延長されていると述べました。AIラボや企業顧客からの需要は非常に強く、会社側は追加需要の全てに十分対応できていない状況です。一方で一部のGPUデバイス(例えば前倒しで購入したNVIDIA GB300ラック)は電力供給のボトルネックに直面しており、これが資本支出と収益認識のタイムラグを生み、資産回転率やフリーキャッシュフローに影響する可能性があります。成長率が明確に予想を上回れば、AIインフラ分野でのリーダーシップが強調されますが、逆の場合は収益化のペースへの疑念を招く可能性があります。
焦点2:Anthropicとの関係およびTrainiumエコシステム
AnthropicはAWSにとって最も重要なTrainiumチップのリファレンス顧客であり、長期契約を通じてTrainiumエコシステムへの継続的な支援を実質的に提供しています。目論見書によれば、今後のコンピューティングおよびインフラ投資は更にCAPEXおよびリース形式で現れ、稼働前に多くの前払資金投入が必要になるとされています。これによりアマゾンのキャッシュフローサイクルが改善し、AWSの重い資本支出負担の一部を相殺できると言えるでしょう。市場は両社の協業進捗、投資公正価値の変動(Q2のその他収益約534億ドルの主因はAnthropic)と中核事業の利益区分にも注目します。
焦点3:小売事業の回復力と利益構造の最適化
ブルームバーグのコンセンサスではオンラインストア売上高は約696.1億ドル(前年比+3.3%)、サードパーティー販売者サービスは約458.3億ドル(前年比+7.9%)、両者合計で約1,154.4億ドルと推計され、依然として最大の収益源です。Prime Dayの開催時期が昨年の第3四半期から今年は第2四半期に移ったため、前年比のベースが歪みます。会社はこの影響を除くと報告成長率は約4ポイント上乗せされるとしています。利益改善の鍵は、物流ネットワーク最適化、配送密度向上、フルフィルメント効率によるものであり、サードパーティーサービス・広告・サブスクリプションの寄与増加が小売利益構造の改善に役立っています。
焦点4:広告の高利益エンジンとCAPEX圧力
広告収益は209.1億ドル(前年比+18.1%、前四半期比+5.6%、Q2は198.1億ドル)と予想されています。成長ペースは前四半期よりやや減速する可能性がありますが、それでも高利益成長エンジンの一つで、ECプラットフォームの消費者行動データと検索〜購買転換の強い連携が優位性です。資本支出は引き続き増加傾向にあり、Q2末の12ヶ月ローリングフリーキャッシュフローは約マイナス76億ドルに転じています。ドイツ銀行は2027年のCAPEX見通しを約3,300億ドル(コンセンサス約2,900億ドルより高い)に上方修正しています。投資の公正価値変動と中核事業の業績は厳格に分けて評価する必要があります。
3. リスクと機会の共存
上方要因(カタリスト):
- AWS成長率がコンセンサスを大幅に上回る(40%近く、または超過)、AI需要の強さと生産能力の解放が立証される場合。
- 広告単価または小売利益率が予想以上に高く、Anthropicとの関係によるキャッシュフローの前向きな解釈が加わる場合。
- マネジメントが2027年以降の需要見通しやTrainium進捗にポジティブなシグナルを示す場合。
下方リスク:
- AWSが予想通り、あるいはやや下回り、電力制約により収益化が遅れる場合。
- 資本支出ガイダンスがさらに引き上げられ、フリーキャッシュフローがさらに悪化する場合。
- マクロ経済の減速が小売・広告事業に影響し、またはAnthropicの公正価値変動によりGAAP利益が下押しされる場合。
4. トレード戦略提案
ロング論理: AWSが明確に加速し、広告・小売利益も堅調、かつマネジメントが需要見通しやキャッシュフロー改善に自信を示せば、アマゾンがAIクラウドインフラの中核銘柄としての地位を強化し、バリュエーション回復を支える可能性が高いです(現時点のPERは約20.4倍、過去3年のレンジ下限に位置しています)。
ショートリスク: コア成長が鈍化し、CAPEXが更に拡大あるいは投資収益の変動により本業の質が見えにくくなれば、特にテック株の高ボラティリティ環境下では利益確定売りを誘発する可能性があります。
重要データ:
- 総収益およびAWSの前年比成長率
- 広告および小売業の利益率パフォーマンス
- 資本支出およびフリーキャッシュフローのガイダンス
- Anthropic関連投資リターンおよびコアオペレーション利益の区分
運用提案: 業績が予想以上、かつ需要見通しが積極的な場合は、調整後の押し目でのポジション形成を検討。データがコンセンサス通り、またはCAPEX圧力が目立つ場合は短期的なボラティリティリスクに注意し、高値追いを避けて下さい。ポジションサイズ・ストップロスなどは、ご自身のリスク許容度に応じて柔軟に調整してください。
免責事項:上記の内容は参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
改訂版 5-再確認稿-現金が王者:人工知能支出ブームの中、投資家は戦線を再定義している
月間アクティブユーザーが過去最高を記録したものの懸念が残る:Pinterest (PINS.US)の第3四半期収益と利益が予想を下回り、第4四半期の見通しも弱く、時間外取引で一時10%超の下落
画像共有とショッピングプラットフォームPinterest(PINS.US)は現地時間10月29日(木曜日)に2026年第3四半期の決算を発表しました。世界の月間アクティブユーザー(MAU)が6.61億という過去最高を記録し、純売上高も二桁成長を達成したものの、同社の当期収益と調整後の利益はともにウォール街の予想を下回りました。
主力事業が過去10年以上で最高の成長率を記録!ギリアド(GILD.US)の第3四半期決算は「喜びと憂い」:通期売上高見通しを上方修正、しかしBiktarvyは米国医療保険による38%の値下げ圧力に直面
米国のバイオ製薬大手ギリアド・サイエンシズ(GILD.US)は、現地時間10月29日(木)に2026年第3四半期の決算を発表しました。主力のHIV治療薬ラインの2桁成長により、同社の今期製品売上高は前年同期比13%増の83億ドルとなり、市場予想を上回りました。
米国の住宅ローン金利が2週連続で下落も市場回復は難航、住宅販売価格は3年以上ぶりに初の下落
米国の住宅ローン金利は2週連続で低下したものの、依然として7%を上回る高水準にとどまっており、低迷が続く住宅市場を効果的に刺激できていません。
暗号資産価格
もっと見る


