
Czy Crypto Income ETF-y są naprawdę opłacalne? Analiza rosnącego trendu w TradFi

Fundusze ETF oparte na dochodach z kryptowalut obiecują wysokie zyski, ale często szybko tracą na wartości. Oto dlaczego większość z nich nie jest w stanie zapewnić inwestorom trwałych zwrotów.
Pierwsza fala ETF-ów kryptowalutowych umożliwiła inwestorom włączenie aktywów kryptowalutowych do tradycyjnych rachunków maklerskich – oraz kont emerytalnych z korzyściami podatkowymi. Biorąc pod uwagę długoterminowy potencjał zwrotu kryptowalut, to sytuacja korzystna dla obu stron.
Jednak kryptowaluty wciąż są zmienne. W zeszłym tygodniu dźwigniowa likwidacja na bitcoinie o wartości 19 miliardów dolarów przewyższyła tę z dołka Covid w marcu 2020 roku. A także upadek FTX pod koniec 2022 roku.
ETF-y kryptowalutowe mogą nie zapewniać dobrego potencjału dochodowego
Inwestorzy w tradycyjne aktywa lubią potencjał wzrostowy kryptowalut. Jednak zmienność po stronie spadkowej jest trudna do zniesienia.
Chcą produktów, które ograniczą część ekstremalnych wahań, nawet jeśli oznacza to niższy potencjał wzrostu.
Obecnie na rynek wchodzi nowa fala ETF-ów. Charakteryzują się wyższymi opłatami, ale bardziej aktywnym zarządzaniem.
Nie zadowalając się po prostu kupnem i HODL, stosują różne strategie, aby wykorzystać większą zmienność na rynku kryptowalut.
Dla bardziej ostrożnych inwestorów, ETF-y dochodowe na kryptowalutach mogą być atrakcyjną okazją inwestycyjną. Ale jak zawsze, należy zachować ostrożność.
Rzut oka pod maskę niektórych ETF-ów dochodowych pokazuje, że – niezależnie czy to ETF skoncentrowany na kryptowalutach, czy koszyk akcji kryptowalutowych – całkowite zwroty nie są imponujące.
Zalety i wady ETF-ów dochodowych na kryptowalutach
Na papierze ETF-y dochodowe na kryptowalutach oferują inwestorom większość potencjału wzrostowego kryptowalut, ale z dochodem po drodze.
Jest jednak haczyk. Właściwie jest ich kilka. Najważniejszy jest taki, że te ETF-y wykorzystują kontrakty futures na kryptowaluty, zamiast faktycznie posiadać kryptowaluty.
Możliwość zarządzania kontraktami futures na kryptowaluty pozwala na generowanie dochodu. Kupując kontrakty futures z długim terminem i sprzedając kontrakty z krótkim terminem, można generować dochód z wahań cen.
Niektóre zwroty z dochodu wyglądają dobrze, przynajmniej podczas hossy. Na przykład ProShares Bitcoin ETF (BITO) chwali się roczną stopą dywidendy powyżej 50%.
Jednak inwestorzy powinni patrzeć na całkowity zwrot. Akcje BITO spadły o prawie 20% od początku roku.
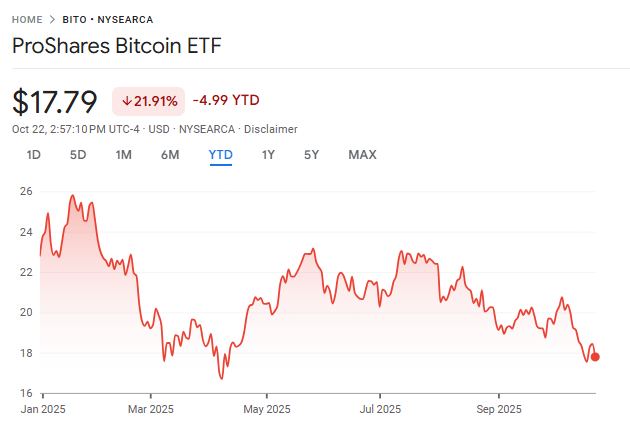 BITO Stock Price Year-To-Date. Source: Google Finance
Przy wzroście bazowego aktywa, czyli Bitcoin, o ponad 20%, BITO wygenerował tylko niewielki dodatkowy zysk. Każdy, kto musi sprzedać akcje BITO, doświadczy straty kapitałowej, mimo że musi zapłacić podatek od otrzymanych dywidend.
Na dodatek inwestorzy płacą 0,95% opłaty za zarządzanie.
Skąd ten rozdźwięk?
Korzystając z kontraktów futures, ETF-y efektywnie kupują aktywo z premią czasową, która z czasem zanika. Podczas hossy wpływ ten jest ograniczony. Jednak na rynkach bocznych lub podczas kryptowalutowej zimy, straty mogą być dotkliwe.
Połącz to z dźwignią finansową, a wyniki mogą szybko stać się bardzo złe.
Defiance Leveraged Long Income Ethereum ETF (ETHI) zadebiutował na początku października.
Zaprojektowany, by zwracać 150-200% dziennej stopy zwrotu Ethereum i generować dochód poprzez spready kredytowe, akcje spadły o 30% w ciągu kilku pierwszych tygodni handlu.
Bezpośrednią przyczyną jest masowa likwidacja z 10 października. Jednak sposób, w jaki ten ETF jest skonstruowany, sprawia, że prawdopodobnie z czasem będzie tracił wartość.
Obecnie ETF-y dochodowe na kryptowalutach są skonstruowane tak, by zarabiać dla inwestorów tylko podczas gorącej hossy – nie podczas kryptowalutowej zimy czy nawet rynku bocznego.
Jednak przestrzeń kryptowalut to dziś coś więcej niż same kryptowaluty. W końcu istnieje ETF na wszystko, więc nie dziwi, że debiutują ETF-y na akcje kryptowalutowe.
Uważaj także na zwroty z ETF-ów na akcje kryptowalutowe
ETF-y śledzące akcje powiązane z kryptowalutami zaczęły debiutować w tym roku.
Teoretycznie mogą być one bardziej atrakcyjne dla inwestorów niż pojedynczy ETF dochodowy na kryptowalutach, ponieważ oferują pewną dywersyfikację. Przyjrzyjmy się dwóm z nich:
Na początku roku zadebiutował REX Crypto Equity Premium Income ETF (CEPI).
Chwaląc się miesięczną wypłatą dywidendy, ETF posiada akcje kilku firm związanych z kryptowalutami, od spółek wydobywczych, przez MicroStrategy – firmę skarbcową Bitcoin, aż po giganta kart kredytowych Visa.
Akcje były zmienne od debiutu, mimo rosnącego rynku akcji – co nie jest dobre. Jednak wypłacone dywidendy przekroczyły 20% od początku roku, co dało pozytywny całkowity zwrot.
Drugi ETF, który zadebiutował w tym roku, rozbudowany YieldMax Crypto Industry Portfolio Option Income ETF (LFGY), raportuje dystrybucję na poziomie 19,9% rocznie.
Jednak ETF, który posiada takie aktywa jak Coinbase, IBIT, MARA Holdings i inne tegoroczne giełdowe gwiazdy, spadł o prawie 25% od debiutu.
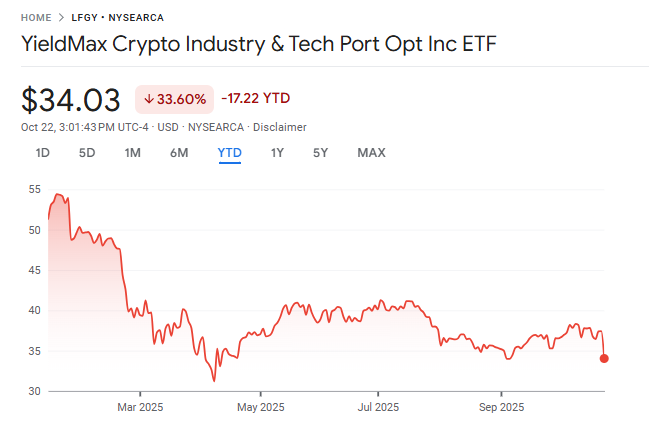 LFGY Stock Price Year-To-Date. Source: Google Finance
Z mniej niż 200 milionami dolarów pod zarządzaniem, widać wyraźnie, że ten ETF nie przyciąga inwestorów. A przy takich zwrotach w pierwszym roku działalności, łatwo zrozumieć dlaczego.
Inteligentne zarządzanie zmiennością
Mimo coraz większej integracji kryptowalut z głównym nurtem, masakra na altcoinach z 10 października jest bolesnym przypomnieniem.
Kryptowaluty są zmienne. I choć ta zmienność powinna maleć wraz z rosnącą adopcją i integracją z tradycyjnymi finansami, wciąż są podatne na duże wahania.
Inwestorzy chcący wejść w przestrzeń kryptowalutową nie chcą przechodzić przez spadki rzędu 30-50% – lub więcej. Chcą zmienności po stronie wzrostowej, ale mogą być skłonni zrezygnować z części zysków, jeśli oznacza to zmniejszenie ryzyka dużych spadków.
Na razie jednak ETF-y dochodowe na kryptowalutach spełniają swoją nazwę, dostarczając dochód – ale nie utrzymują wartości. To problem w dłuższej perspektywie.
Biorąc pod uwagę liczbę nowych ETF-ów kryptowalutowych wchodzących na rynek, większa konkurencja powinna wymusić sposoby na poprawę zwrotów.
Dla entuzjastów kryptowalut ETF-y nie są powodem, by rezygnować z posiadania prawdziwego aktywa.
Dla inwestorów szukających ekspozycji na kryptowaluty, spot ETF-y, które posiadają bazowe kryptowaluty, wciąż wydają się być najlepszym wyborem na rynku.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Główne banki z Wall Street zbiorowo podniosły prognozy podwyżek stóp, kontrakty terminowe na amerykańskie obligacje skarbowe kontynuują spadki, złoto spada o ponad 1%, przebijając poziom 4000.
Po tym, jak amerykański wskaźnik CPI za październik przekroczył oczekiwania, Goldman Sachs oraz Nomura w swoich prognozach dotyczących ścieżki podwyżek stóp procentowych uwzględnili możliwość podwyżki w marcu przyszłego roku, natomiast Deutsche Bank przewiduje podwyżkę w styczniu. Obecnie rynek w pełni wycenia podwyżkę stóp procentowych o 25 punktów bazowych w grudniu, natomiast prawdopodobieństwo podwyżki o 50 punktów bazowych wynosi 13%. W środę rynek kasowy amerykańskich obligacji był zamknięty, kontrakty terminowe na amerykańskie obligacje kontynuowały spadki, a odpowiadająca im rentowność wzrosła o około 2–4 punkty bazowe; złoto spot spadło o 1,1% pod presją.

Nie ma potrzeby martwić się o ochłodzenie w budowie centrów danych AI? Fala importowa w USA nie osłabnie w krótkim czasie, prawdziwy wstrząs może nadejść w 2029 roku
Projekty centrów danych od momentu podjęcia decyzji inwestycyjnej do rozpoczęcia budowy trwają średnio 4,8 roku, a od rozpoczęcia budowy do uruchomienia operacyjnego potrzeba jeszcze 2,6 roku. Serwery zazwyczaj mogą zostać dostarczone dopiero po zakończeniu prac budowlanych i instalacji stelaży. Dla partnerów handlowych takich jak Tajwan (Chiny), Korea Południowa czy Meksyk, którzy polegają na amerykańskim łańcuchu dostaw centrów danych, popytowa inercja cyklu budowy zapewnia przynajmniej roczną lub dwuletnią poduszkę dla eksportu w przyszłości.

Wielka kontrowersja w Rezerwie Federalnej: kiedy powinien zakończyć się kadencja „trzeciej osoby” Williamsa?
Punktem spornym jest to, czy Williams powinien odejść ze stanowiska w czerwcu 2028 roku (po pełnej 10-letniej kadencji), czy w czerwcu 2027 roku (po osiągnięciu wieku emerytalnego 65 lat). Analizy wskazują, że Rada Gubernatorów Fed posiada ostateczną władzę decyzyjną; jeśli odejdzie wcześniej, prezes Fed Walsh zyska możliwość wcześniejszego obsadzenia tej kluczowej pozycji zgodnie ze swoimi priorytetami personalnymi, lecz wymuszone skrócenie kadencji Williamsa może zostać uznane za ingerencję polityczną. Sam Williams spodziewa się pełnić funkcję do czerwca 2028 roku.

Morgan Stanley ostrzega: ceny starego magazynowania osiągają szczyt, podaż i popyt mogą zrównoważyć się do 2028 roku
Morgan Stanley wskazuje, że po zakończeniu wyborów śródokresowych w Stanach Zjednoczonych, przewiduje się, iż około 20% nowo powstających centrów danych w USA planowanych na 2028 rok zostanie przesuniętych na 2029 rok. Może to doprowadzić do "przerwania łańcucha dostaw" w 2028 roku oraz ryzyka nadmiernego gromadzenia zapasów starszych pamięci masowych. Starsze generacje pamięci nie są objęte długoterminowymi umowami o stałych cenach, przez co zmniejszający się niedobór podaży może powodować znaczne wahania cenowe. Powyższa analiza dotyczy wyłącznie starszych generacji pamięci, takich jak DDR3/4, SLC/MLC NAND oraz pamięci flash NOR.

Ceny krypto
Więcej


