
Czy trzy wielkie przeszkody znikają stopniowo? Czy Xiaomi osiągnęło punkt zwrotny?

W ciągu ostatnich 12 miesięcy trzy kwestie nieustannie ciążyły na cenie akcji Xiaomi: gwałtowny wzrost cen pamięci, który zjadał zyski z telefonów, słabnąca od kilku kwartałów działalność IoT oraz wolny wzrost liczby dostaw samochodów elektrycznych.
Obecnie wszystkie trzy te problemy zaczynają ulegać zmianie.
Według informacji z portalu handlowego Zwind Trading Desk, 2 listopada Barclays Capital opublikował przedpremierowy raport o wynikach Xiaomi za trzeci kwartał, utrzymując rekomendację „kupuj” oraz niezmieniony cel cenowy 30 dolarów. Raport jasno wskazuje: „Wszystkie trzy czynniki obciążające kurs akcji albo osiągają dno, albo zaczynają się odwracać.”
Telefony: wolumen spadł, ale rentowność się nie pogorszyła
W trzecim kwartale liczba dostarczonych smartfonów Xiaomi wyniosła około 30,7 mln sztuk, co oznacza spadek rok do roku o około 29%.
Chociaż liczby wyglądają niekorzystnie, logika stojąca za nimi nie jest pesymistyczna. Według badań kanałów sprzedaży Barclays, spadek ten jest wynikiem świadomej decyzji zarządu Xiaomi – w obliczu wzrostu cen pamięci rok do roku o około 5 razy, firma celowo ograniczyła podaż tańszych urządzeń, koncentrując się na modelach ze średniej i wyższej półki oraz podnosząc ceny, by zniwelować presję kosztową.
W rezultacie: średnia cena sprzedaży (ASP) smartfonów Xiaomi w trzecim kwartaleprawdopodobnie osiągnęła historyczne maksimum.
Pomimo znacznego spadku wolumenu, Barclays szacuje, że przychody ze sprzedaży telefonów Xiaomi w trzecim kwartale spadły rok do roku tylko o kilka procent, co oznacza wyraźne zawężenie w porównaniu do drugiego kwartału. Jeśli chodzi o marże, przewiduje się, że marża brutto w trzecim kwartale się poprawiła i była „lepsza niż oczekiwano”.
IoT: najgorszy okres być może minął
Wcześniej działalność IoT notowała przez trzy kolejne kwartały spadki rzędu 20% i więcej rok do roku.
Główną przyczyną był duży bodziec konsumpcyjny wprowadzony w Chinach pod koniec 2024 i na początku 2025 roku – polityka ta wywołała falę dynamicznego wzrostu sprzedaży IoT, co jednocześnie ustanowiło bardzo wysoką bazę porównawczą na podobny okres 2026 roku.
Ten „efekt wysokiej bazy” obecnie słabnie.
Barclays przewiduje, że w trzecim kwartale spadek przychodów z IoT rok do roku zawęził się do niskich jednocyfrowych wartości procentowych. W miarę stopniowego eliminowania efektu bazy stymulacyjnej, „wzrost działalności IoT może powrócić już w czwartym kwartale tego roku”.
Jednocześnie udział Xiaomi w rynku IoT poza Chinami jest znacznie niższy niż na rynku krajowym, co stwarza potencjał wzrostu. Raport zauważa, że tempo wzrostu międzynarodowego biznesu IoT Xiaomi w trzecim kwartale nadal przewyższało wzrost krajowy — trend ten utrzymuje się już od kilku kwartałów.
Samochody elektryczne: 50 000 sztuk – ważny sygnał
Dane dotyczące działalności samochodów elektrycznych to najjaśniejszy punkt tego raportu.
We wrześniu tego roku miesięczna liczba dostaw Xiaomi przekroczyła 40 tys. sztuk; w październiku wzrosła do ponad 50 tys. – po raz pierwszy od końca 2025 roku miesięczna dostawa przekroczyła 50 tys. sztuk.
Barclays przypisuje ten powrót do nowego modelu samochodu Skynomad EREV SUV (SUV z wydłużonym zasięgiem) wprowadzonego na rynek na początku września. Według raportu, marża brutto tego modelu jest porównywalna z wcześniejszymi modelami sedanów – „marża brutto linii Skynomad nie jest niższa niż w przypadku sedanów”, a ogólna marża brutto na samochodach elektrycznych w trzecim kwartale pozostała stabilna kwartał do kwartału.
W perspektywie przyszłościowej Xiaomi planuje rozpocząć eksport samochodów elektrycznych do Europy w drugiej połowie 2027 r., a Barclays uważa, że dalsze przyspieszy to wzrost oraz zwiększy rentowność tego segmentu.
Jednakże, wraz ze wzrostem liczby sprzedawanych pojazdów i związanym z tym wzrostem kosztów badań i rozwoju oraz sprzedaży, Barclays szacuje, że strata segmentu samochodów elektrycznych i AI w trzecim kwartale zwiększyła się kwartał do kwartału, przekraczając 3 miliardy RMB.
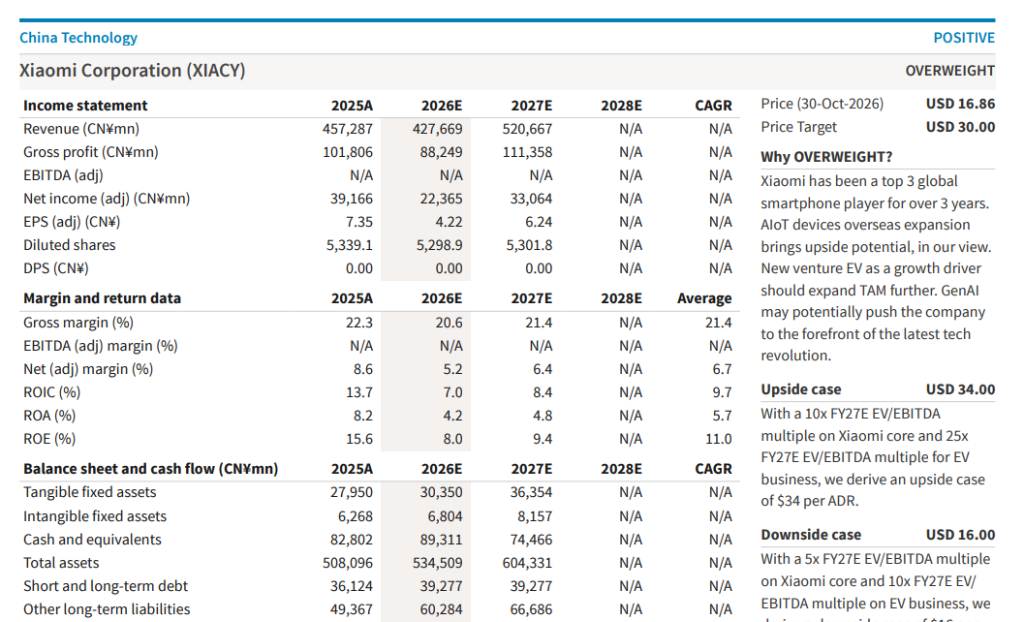
Wycena: cel cenowy 30 USD, obecna cena akcji 16,86 USD
W zakresie prognoz zysków Barclays nieznacznie skorygował w dół prognozy za trzeci kwartał i cały rok.
Skorygowany zysk na akcję (EPS) za trzeci kwartał został obniżony z wcześniejszej prognozy 1,13 RMB do 0,89 RMB, co stanowi spadek o ok. 21%; prognoza EPS za cały 2026 rok została obniżona z 4,57 RMB do 4,22 RMB (spadek o ok. 8%).
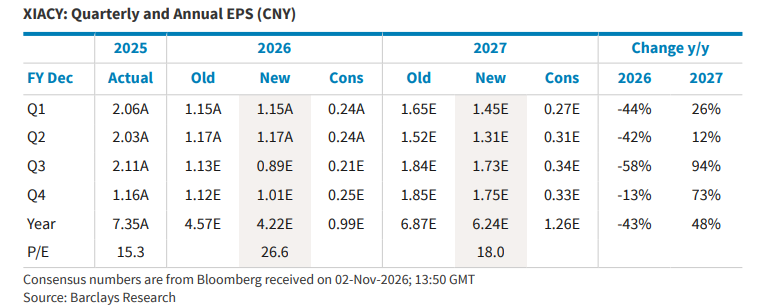
Prognoza na 2027 rok pozostaje zasadniczo bez zmian, a oczekiwany EPS za cały rok wynosi 6,24 RMB, co oznacza wzrost o około 48% rok do roku.
Jeśli chodzi o metodologię wyceny, Barclays wycenia podstawową działalność Xiaomi (z wyłączeniem samochodów elektrycznych) w oparciu o spodziewany wskaźnik EV/EBITDA 10x na 2027 r., zaś dział samochodów elektrycznych i AI wycenia z mnożnikiem 20x, co daje docelową cenę ADR na poziomie 30 USD za akcję.
Biorąc pod uwagę cenę zamknięcia z 30 października wynoszącą 16,86 USD, cel cenowy oznacza potencjalny wzrost o około 78%.
Barclays przeprowadził również analizę scenariuszową: w optymistycznym scenariuszu podstawowemu biznesowi i segmentowi pojazdów elektrycznych przypisano wycenę odpowiednio 10x i 25x, co daje cenę docelową 34 USD; w scenariuszu pesymistycznym otrzymują odpowiednio 5x i 10x, a docelowa cena to 16 USD.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
JPMorgan: Fundamenty magazynowania pozostają stabilne, nadal pozytywnie ocenia SK hynix (SKHY.US), Samsung i Kioxia
JPMorgan uważa, że fundamenty przechowywania są solidne, ceny mają szansę utrzymać wysoki poziom do 2027 roku, ale w krótkim okresie brakuje katalizatorów.

Arista Networks (ANET.US) Q3 telekonferencja: CEO twierdzi, że ponad 100 klientów Ethernet AI weszło w supercykl AI; pierwszy raz wskazano prognozę przychodów na 2027 w wysokości 18,5 miliarda dolarów
Arista Networks opublikowało wyniki za trzeci kwartał 2026 roku zakończony 30 września i tego samego dnia po zakończeniu sesji giełdowej zorganizowało telekonferencję.

Demokraci prowadzą w wyborach środka kadencji, kontrakty terminowe na amerykańskie akcje spadają, dolar słabnie, rentowności obligacji USA rosną, azjatyckie giełdy pod presją
Wstępne wyniki głosowania w wyborach śródokresowych w USA w 2026 roku wskazują na silną pozycję Partii Demokratycznej, a rynek gwałtownie zwiększył zakłady na „niebieską falę”, która mogłaby przejąć obie izby Kongresu.

Ceny krypto
Więcej


