Executivo de fundo afirma: Ouro está vinculado à credibilidade fiscal dos EUA, sendo a proteção definitiva contra riscos, e não os títulos do Tesouro americano.
Notícias Huítong, 18 de setembro—— Após o aumento das taxas de juros pelo Federal Reserve, o rendimento dos títulos do Tesouro americano de 10 anos recuou, mas Jeff Sarti, CEO da Morton Wealth, permanece otimista em relação ao ouro. Ele destaca que o ouro é um ativo de seguro exclusivo para proteção, superando amplamente o valor de resistência ao risco dos títulos do Tesouro. O alto endividamento e o elevado déficit dos EUA comprimem o espaço para novos aumentos de juros pelo Fed, tornando o risco fiscal a principal preocupação do mercado. O preço do ouro deixou de depender apenas da política monetária e agora está ancorado na credibilidade fiscal dos EUA, tornando a alocação de ouro em longo prazo claramente vantajosa.
O Federal Reserve está determinado a trazer a inflação de volta para a meta de 2%, o que trouxe confiança ao mercado na ponta longa da curva de rendimento, levando o juro dos títulos de 10 anos para abaixo de 5%. No entanto, Jeff Sarti, CEO da Morton Wealth, apresenta uma perspectiva diferente,
O ouro não é um ativo de rendimento, mas sim um seguro de proteção na carteira de investimentos
Jeff Sarti afirma que, se tivesse que escolher entre dois ativos, escolheria o ouro para o longo prazo sem hesitar. Ele complementa dizendo que muitos investidores cometem o erro de comparar diretamente o ouro, que não gera juros, com o rendimento fixo dos títulos do Tesouro. Os títulos americanos têm como principal função gerar renda estável ao detentor, enquanto o papel do ouro na alocação de ativos é fundamentalmente diferente.
Segundo ele,
Espaço limitado para aumento de juros pelo Fed devido ao peso da dívida restringe opções de política
O Federal Reserve anunciou um aumento de 25 pontos base na taxa básica, ajustando a taxa dos fundos federais para o intervalo de 3,75% a 4,00%. Esta decisão de política monetária mais rígida, divulgada às 2h (horário de Pequim), resultou da inflação ainda persistentemente acima da meta do banco central. Em agosto, o índice de preços ao consumidor subiu 0,4% em relação ao mês anterior, com alta de 3,4% em doze meses, e a inflação subjacente subiu 2,4% na base anual.
Jeff Sarti concorda com o direcionamento de aperto monetário do Fed, mas questiona se aumentos isolados de 25 pontos base, ou mesmo reajustes pequenos consecutivos, podem realmente reverter a tendência inflacionária. Segundo ele, movimentos pequenos como esses são em grande parte barulho de mercado; os sinais mais relevantes agora estão no campo fiscal. Hoje, a dívida acumulada pela economia e pelo sistema financeiro dos EUA é muito superior a ciclos anteriores de inflação, e nem o presidente atual do Fed pode repetir a postura agressiva de Paul Volcker;
Mesmo que o aumento dos juros eleve o custo de captação de empresas e do próprio governo federal, o Fed não pode permitir que a inflação siga alta, restando-lhe manter a política restritiva.
Desafio fiscal persistente pode forçar restrição fiscal pelos mercados de títulos
Para Jeff Sarti, a principal contradição do mercado hoje mudou do campo monetário para o fiscal. Os vários anos de juros super baixos permitiram ao governo dos EUA ampliar fortemente os gastos fiscais sem sentir rapidamente o peso do aumento do custo de financiamento. Para corrigir esse desequilíbrio seria necessário cortar gastos fiscais, o que, no contexto atual dos EUA, é muito difícil de executar.
No futuro previsível, os EUA provavelmente manterão déficits fiscais de trilhões de dólares, o que reduzirá ainda mais o espaço de decisão do Fed. Enquanto ajustes fiscais não acontecerem, a política monetária permanece pressionada e as alternativas disponíveis sempre apresentam desvantagens – o "poder de precificação" poderá acabar nas mãos do mercado de títulos.
Considerações finais
A sustentabilidade fiscal e a credibilidade do dólar estão se tornando a base do preço do ouro, que passou a ser também um "observador da verdade" do mercado, filtrando o ruído de curto prazo e mensurando o grau de confiança global no dólar e nos títulos dos EUA como ativos de proteção. Pequenos aumentos de juros apenas demonstram momentaneamente a determinação do Fed em conter a inflação, sem resolver os problemas estruturais e fiscais profundos. O valor da alocação de ouro no longo prazo depende menos de um aumento pontual de juros e mais se os EUA conseguirão restaurar suas expectativas fiscais.
Por fim, Jeff Sarti sugere que,
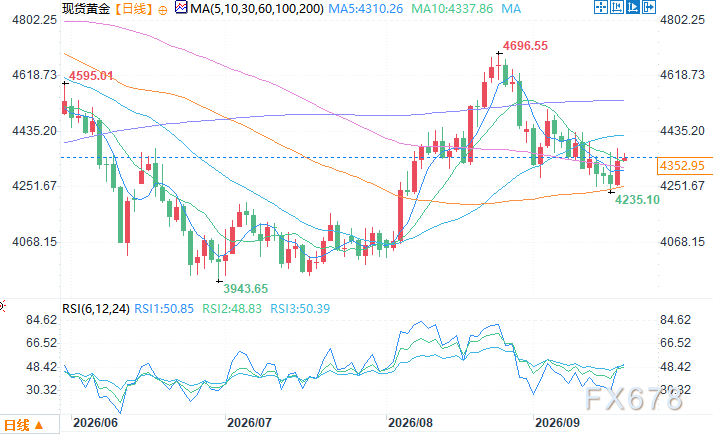
Gráfico diário do ouro à vista. Fonte: Yihuítong
Fuso horário de Pequim, 18 de setembro, 9:50 — Ouro à vista cotado a 4347,95 dólares/onça





