
O mercado de títulos dos EUA está fora de controle e o rápido aumento da dívida restringe significativamente o espaço para elevação das taxas de juros, destacando o valor fundamental de longo prazo do ouro.

Relatório da HuiTong, 14 de setembro—— Nesta semana, as expectativas de um aumento de 25 pontos-base pelo Federal Reserve pressionaram o preço do ouro no curto prazo. O grave risco nos Estados Unidos está relacionado ao descontrole do mercado de títulos e à crise da dívida: o Tesouro dos EUA recomprou títulos de longo prazo, mas não conseguiu reduzir os rendimentos, e o rendimento dos títulos de 10 anos atingiu o maior nível em três anos; o estoque da dívida dos EUA ultrapassou 40 trilhões de dólares, com mais de um trilhão em juros anuais, somando ainda novas políticas de subsídios universais que podem adicionar mais um trilhão em dívida, agravando as finanças públicas e reduzindo significativamente o espaço de subida dos juros pelo Fed. Comparado à volatilidade temporária das taxas de curto prazo, o risco de endividamento em grande escala é o núcleo da lógica de valorização de longo prazo do ouro.
Na semana passada, o mercado estava amplamente negociando a possibilidade de mais um aumento de 25 pontos-base pelo Fed, expectativa que continuou pressionando o ouro. Porém, olhando para um horizonte mais longo, os EUA enfrentam problemas estruturais mais desafiadores, com o governo federal gradualmente perdendo o controle sobre o mercado de títulos.
O Departamento do Tesouro tentou recomprar títulos de longo prazo, mas não conseguiu reduzir os rendimentos. Com a dívida federal ultrapassando os 40 trilhões de dólares, a pressão dos juros somada ao compromisso de estímulo fiscal está redefinindo a perspectiva dos investidores sobre ativos em dólar.
Operações de recompra têm pouco efeito e rendimento dos títulos de longo prazo sobe na contramão
Na semana passada, o Tesouro dos EUA gastou 5,1 bilhões de dólares na recompra de títulos de longo prazo, com o objetivo de sustentar o mercado desses títulos e reduzir o rendimento de longo prazo. Entretanto, a reação do mercado foi oposta ao esperado pelas políticas: o rendimento dos títulos de longo prazo continuou subindo, com o título de 10 anos fechando a semana a 4,97%, o maior nível em três anos. Muitos analistas preveem que ultrapassar a taxa de 5% é apenas questão de tempo, e caso isso aconteça, trará novos obstáculos de grande magnitude para a economia americana.
No momento, o foco do mercado está, em grande parte, na próxima decisão do Federal Reserve, deixando em parte de lado o desafio dos enormes gastos fiscais dos EUA. Recentemente, a dívida soberana do país ultrapassou oficialmente os 40 trilhões de dólares. Só com juros da dívida, o governo americano gasta mais de 1 trilhão de dólares por ano – e essa carga segue aumentando. Um dia antes da recompra ineficaz de títulos do Tesouro, o ex-presidente Trump prometeu publicamente que, caso os republicanos ganhem as eleições de meio de mandato e mantenham o Senado, concederia um subsídio de 5.000 dólares para cada adulto americano, plano que pode adicionar mais um trilhão à dívida do governo.
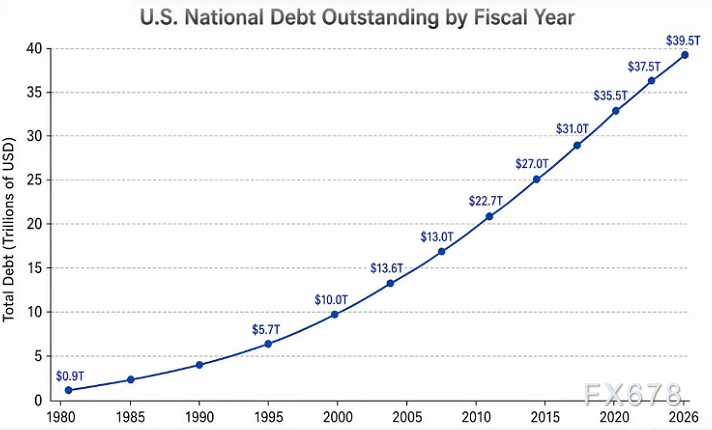
Gráfico: Tendência do volume da dívida dos EUA ao longo do ano fiscal
Espaço para alta de juros é limitado pelas finanças públicas, deixando a política do Fed em dilema
Diante desse cenário fiscal pesado, o investidor precisa reconsiderar quanto espaço o Fed ainda tem para subir os juros. Segundo analistas, o Banco Central americano pode combater a inflação subindo juros, mas a deterioração fiscal limita significativamente essa margem de manobra. Quanto maior a taxa de juros, mais o governo paga em juros da dívida, criando um ciclo negativo onde juros altos e dívidas crescentes se reforçam. Se continuar subindo os juros, a pressão fiscal aumentará ainda mais, podendo até ameaçar a estabilidade do mercado de títulos dos EUA.
É preciso lidar, de um lado, com a necessidade de controlar a inflação via aumento de juros; de outro, com a pressão fiscal causada pela dívida em alta – política do Fed fica assim duplamente pressionada. O aumento de 25 pontos-base no curto prazo pode segurar o preço do ouro brevemente, mas o risco de crédito monetário causado pela expansão da dívida está começando a mudar a lógica de alocação dos investidores.
Mudança na perspectiva do mercado: menos foco em pontos-base, mais atenção ao crescimento trilionário da dívida
Muitos traders de mercado se concentram excessivamente nos movimentos do Fed de 25 pontos-base por vez, considerando a flutuação de curto prazo dos juros como núcleo do ouro, esquecendo o fator mais relevante: a expansão contínua da dívida americana. Comparando, cada trilhão de dólares criado em nova dívida tem impacto de longo prazo mais profundo sobre o sistema monetário global e o valor dos ativos em dólar do que um simples aumento marginal de juros.
O ouro não gera juros, então, normalmente, sofre pressão quando as taxas sobem – essa é a regra em operações de curto prazo. Mas
Conclusão
No curto prazo, a expectativa de alta dos juros pelo Fed permanece sendo o fator direto de pressão sobre o ouro, e a volatilidade do mercado de títulos continuará a trazer oscilações para os preços de ativos. Porém, a falha das recompras de títulos e o crescimento contínuo da dívida pública expõem as fragilidades estruturais das finanças nos Estados Unidos. Para o investidor, mais importante do que monitorar cada movimentação de 25 pontos-base dos juros é acompanhar atentamente o ritmo de expansão da dívida americana.
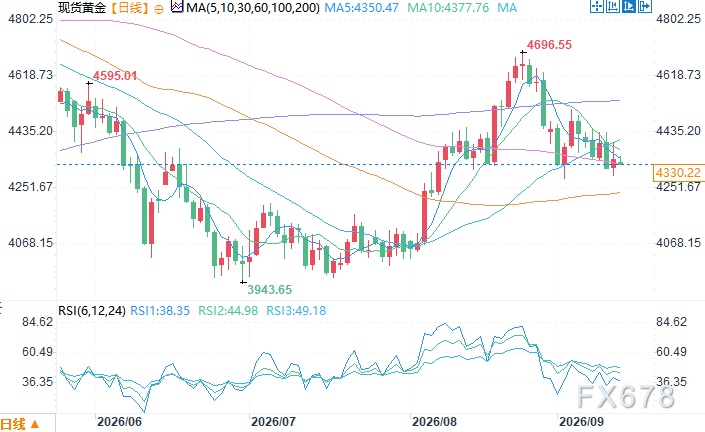
Gráfico diário do ouro à vista Fonte: EasyHuitong
Horário de Pequim, 14 de setembro, 13:30 – Ouro à vista cotado a 4.330,22 dólares a onça
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
O Japão é acusado de planejar dobrar os gastos com defesa para 3,5% do PIB, Ministério da Defesa nega, mas rendimento dos títulos japoneses atinge máxima em trinta anos.
Segundo relatos, autoridades de defesa do Japão expressaram em reuniões com os Estados Unidos a intenção de aumentar significativamente os gastos com defesa. Uma das propostas é elevar os gastos com defesa para 3,5% do PIB em dez anos, enquanto outra meta menos ambiciosa seria de 3%. Autoridades japonesas disseram anteriormente que os gastos com defesa e áreas correlatas neste ano fiscal são de cerca de 68,8 bilhões de dólares, o que equivale a aproximadamente 1,9% do PIB nominal de 2022.
Besant defende a compra de iene pelos EUA: apenas fundos "simbólicos" investidos. O fortalecimento do iene beneficia as exportações americanas e o mercado de títulos do Tesouro dos EUA.
A secretária do Tesouro dos Estados Unidos, Janet Yellen, afirmou nesta terça-feira que o Departamento do Tesouro dos EUA utilizou apenas uma quantia "simbólica" de fundos ao coordenar com o Japão a compra do iene, defendendo essa rara intervenção no mercado cambial.

Mercado de ações dos EUA durante a noite | Três principais índices caem pelo segundo dia consecutivo, rendimento dos títulos do Tesouro de 10 anos sobe para o nível mais alto desde 2007, WTI petróleo bruto sobe 4%
No fechamento, o Dow Jones caiu 328,09 pontos, uma queda de 0,63%, para 52.093,10 pontos; o índice S&P 500 caiu 34,25 pontos, uma queda de 0,45%, para 7.585,73 pontos; o Nasdaq caiu 204,84 pontos, uma queda de 0,78%, para 25.981,57 pontos.

Com a decisão sobre as taxas de juros prestes a ser anunciada, o mercado aposta numa probabilidade de 94% de aumento das taxas; se forem mantidas inalteradas, poderá ser a maior "surpresa dovish" dos últimos 30 anos.
À medida que o Federal Reserve se prepara para anunciar a decisão sobre as taxas de juros nesta quarta-feira, os operadores de títulos praticamente já consideraram que o aumento das taxas será o resultado final.

Crypto prices
More


