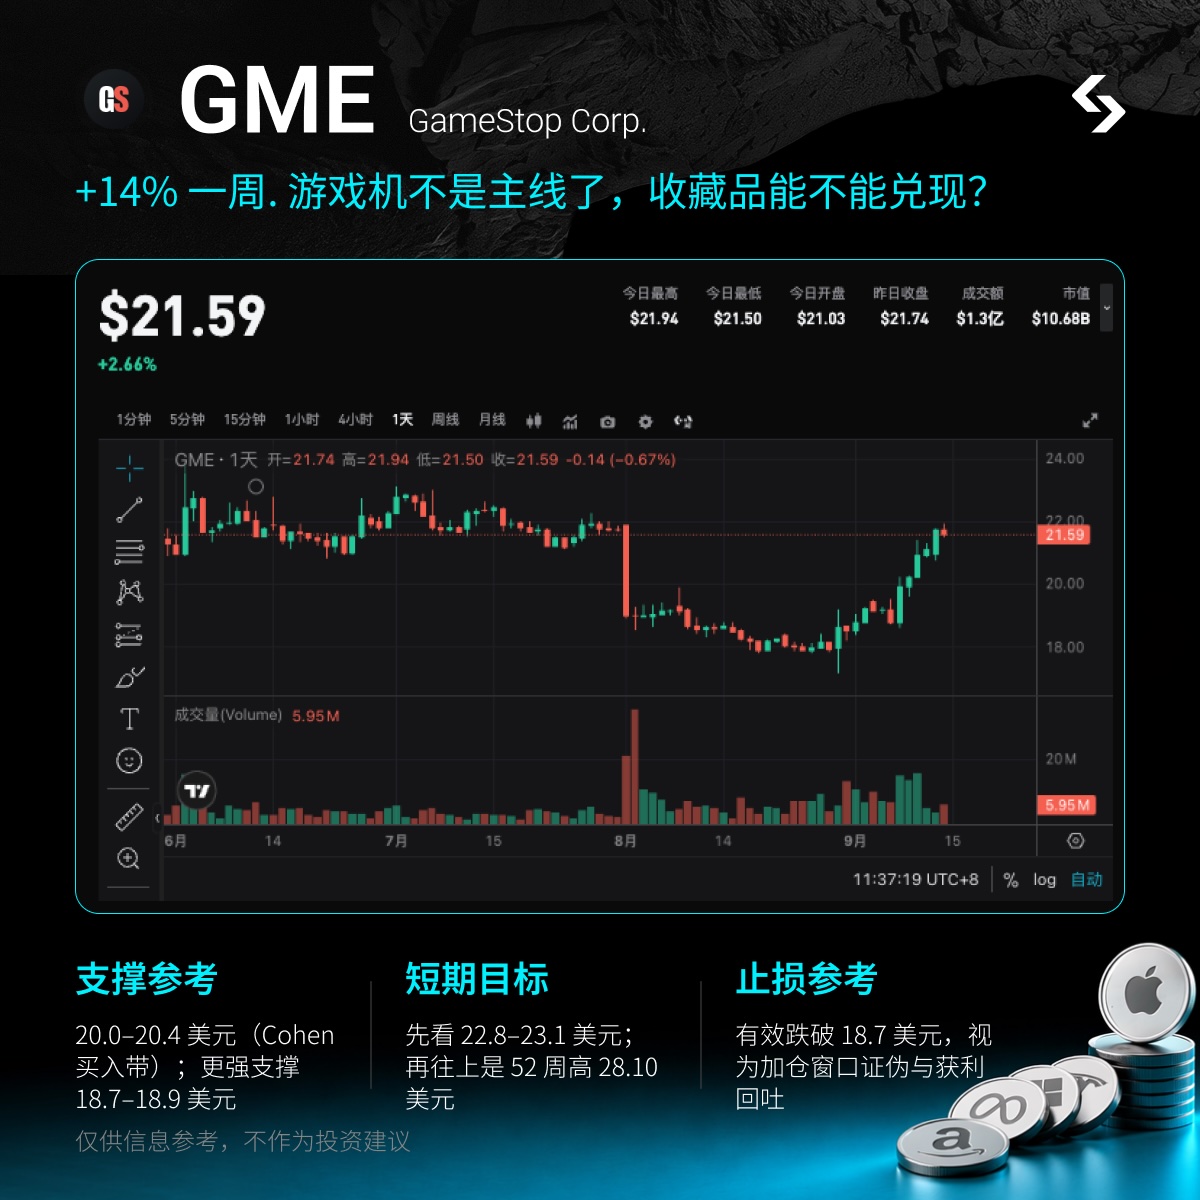
I. Por que devemos prestar atenção à GME neste momento? Qual é a narrativa do mercado?
GME não é um nome novo, é um
meme antigo que foi reprecificado: de uma “varejista de discos de jogos físicos fechando lojas” virou uma “plataforma de alocação de capital com caixa alto, mais de metade da receita vinda de
colecionáveis e uma posição relevante em ações da
eBay”. O preço atual está em cerca de US$ 21,6 (fechamento de 14 de setembro a US$ 21,62), valor de mercado próximo de US$ 10,9 bilhões; nos últimos 7 dias subiu cerca de +14%, no mês +16% e no intervalo de 52 semanas oscilou entre US$ 17,79 e US$ 28,10. Em relação ao topo, está aproximadamente 23% abaixo; para retornar ao topo ainda teria cerca de 30% de potencial de alta. O RSI já alcançou próximo de 70, o que indica que no curto prazo não está “limpo”, mas a cotação não está no topo de 52 semanas. Vendas a descoberto correspondem a cerca de 12%-13% do free float (aprox. 57 milhões de ações), com médio de negociações diárias entre 6 a 7,5 milhões de ações e
cobertura estimada para 7-10 dias. O
Beta gira em torno de 1,71.
O foco atual é apenas um: os resultados já foram divulgados, o CEO aumentou a posição com dinheiro próprio e o mercado quer saber se o “crescimento em colecionáveis + fechamento de lojas estancou perdas” pode transformar um
beat trimestral em uma plataforma de lucro sustentável.
O resultado do 2º trimestre de 8 de setembro (referente ao período até 1 de agosto): receita de US$ 790,2 milhões, abaixo do ano anterior de US$ 972,2 milhões, porém acima da estimativa média de US$ 757 milhões; lucro por ação ajustado de US$ 0,27, acima da expectativa de US$ 0,19. Lucro operacional de US$ 160,2 milhões, o melhor segundo trimestre operacional desde o IPO. EBITDA ajustado de US$ 174 milhões, ante US$ 75,7 milhões no ano anterior. O guidance anual de EBITDA ajustado foi elevado de “mais de US$ 600 milhões” para “mais de US$ 650 milhões”.
O que mudou o preço não foi o console de jogos, mas sim colecionáveis: vendas líquidas do trimestre de US$ 356,3 milhões, crescimento de 57% em relação ao ano anterior, representando 45,1% da receita; software de jogos caiu de US$ 494,6 milhões para US$ 263,2 milhões.
Em 10 de setembro, Ryan Cohen comprou 1 milhão de ações em mercado aberto, a uma média de US$ 20,38, totalizando cerca de US$ 20,4 milhões. Sua posição direta subiu para aproximadamente 39,35 milhões de ações (cerca de 7,8%) e, contando com warrants, para aproximadamente 8,5%.
No mesmo dia, o perfil oficial anunciou que “lojas selecionadas anteriormente fechadas reabririam nacionalmente a partir de 11 de setembro” — a declaração inicial era “pelo menos uma” (em Brooklyn, Ohio). Não trate essa reabertura como expansão em massa, mais parece sinalização de que o ciclo de fechamento de lojas está terminando.
Isso não é “mais uma vez o short squeeze de 2021”, mas resultado de três eventos coincidindo na mesma semana: beat no balanço, aumento de posição do CEO e peso dos colecionáveis acima de 50%. Ainda há posições vendidas, mas o volume e os dias de cobertura são significativamente menores do que em 2021; a elasticidade do preço vem da janela de eventos e do calor da comunidade, não de um short squeeze imediato.
II. Visão geral dos fundamentos
A integração vertical não é de poder computacional, mas sim de “lojas-pontos de contato + portfólio de colecionáveis + balanço patrimonial”. Não importa o fato da sede ser em Grapevine, Texas, o mercado percebe que: Cohen cortou custos ao máximo, apostando o crescimento em cartões de troca, brinquedos premium e vestuário, todos com margens elevadas, e usando caixa e ações para buscar uma segunda onda de crescimento. Detém cerca de 43,39 milhões de ações da eBay, por volta de 9,8%, avaliadas em cerca de US$ 4,9 bilhões em 1º de agosto — o maior item não operacional do balanço, frequentemente tratado como “opção de M&A”. Caixa, equivalentes, títulos e ativos digitais somam cerca de US$ 5,4 bilhões. No início de setembro, trocou cerca de 55,5 milhões de novas ações + US$ 358,4 milhões em caixa para quitar US$ 1,4 bilhão em convertíveis, reduzindo dívida de longo prazo para cerca de US$ 2,8 bilhões. O número de ações aumentou, mas o peso dos juros caiu. O custo de replicação é baixo para fecho de lojas e corte de custos, mas alto para a cadeia de suprimentos de colecionáveis e a reputação de Cohen em alocação de capital.
III. Principais produtos e negócios
Colecionáveis: cartões de troca, brinquedos de tendência, vestuário e produtos de cultura pop. No 2º trimestre já eram o principal segmento, elevando a margem bruta para cerca de 43,7%. Espaço e prateleiras das lojas estão sendo direcionados para esses produtos.
Hardware/software de jogos/recondicionamento de usados: ainda presente, mas a gerência declarou publicamente que software “não é mais o foco principal”. As vendas de jogos caíram quase pela metade no 2º trimestre devido ao efeito de base do
Switch 2 no ano anterior, além de fechamento de lojas e alienações na França.
Rede de lojas: Nos EUA, o número de lojas caiu de mais de 2.900 no início de 2024 para cerca de 1.600. A partir de 11 de setembro, ocorre reabertura seletiva de lojas fechadas, quantidade não divulgada, então, considere como “estabilização de footprint” e não uma nova fase de expansão.
Participação na eBay: cerca de 9,8% / US$ 4,9 bilhões. Em maio, foi feito uma oferta não vinculativa de US$ 125 por ação, totalizando cerca de US$ 56 bilhões, rejeitada pelo conselho. O caminho mais realista é a colaboração (certificação nas lojas, logística, oferta de colecionáveis), e não aquisição de curto prazo. O lucro líquido GAAP no 2º trimestre foi de US$ 298,7 milhões, incluindo ganho em instrumentos derivados ligados à eBay de US$ 166,3 milhões, valorização das ações de US$ 72,1 milhões e perda em ativos digitais de cerca de US$ 75 milhões — lucros operacionais e ganhos de investimentos devem ser analisados separadamente.
Estrutura de capital: receita TTM de cerca de US$ 3,55 bilhões, lucro líquido TTM de cerca de US$ 893 milhões, EPS de aproximadamente 1,52–1,53, PE em torno de 14. Caixa em excesso, EV de cerca de US$ 10,2 bilhões, aparenta ser um “casco de varejo + empresa de investimentos”.
IV. Principais dados financeiros e operacionais (já divulgados)
Receita do 2T: US$ 790,2 milhões (vs. US$ 972,2 milhões do ano anterior, -18,7%; expectativa: US$ 757 milhões); lucro operacional de US$ 160,2 milhões (vs. US$ 66,4 milhões); EBITDA ajustado de US$ 174 milhões (vs. US$ 75,7 milhões); EPS ajustado de US$ 0,27; Lucro líquido GAAP de US$ 298,7 milhões, EPS diluído de US$ 0,51.
Colecionáveis: US$ 356,3 milhões, +57% ano a ano, 45,1% da receita (23,4% no ano anterior); Jogos: US$ 263,2 milhões; Recondicionados: US$ 170,7 milhões. SG&A de US$ 187,1 milhões, em queda contínua.
EBITDA ajustado de US$ 339,7 milhões nos primeiros seis meses e fluxo de caixa livre de cerca de US$ 393,6 milhões. Guidance de EBITDA ajustado anual elevado para acima de US$ 650 milhões.
Caixa + títulos + ativos digitais em torno de US$ 5,4 bilhões; posição na eBay: US$ 4,9 bilhões; dívida total: US$ 4,3 bilhões (após conversão, dívida de longo prazo: US$ 2,8 bilhões). Ações em circulação: cerca de 504,5 milhões, aumento de cerca de 25% YoY, efeito de diluição é o custo da conversão da dívida.
Cohen comprou 1 milhão de ações em 10/09, cerca de US$ 20,4 milhões; diretores Cheng, Grube e Attal também adquiriram pequenas quantias no mesmo período. Esta foi a maior compra interna deste ano, similar ao aporte realizado em janeiro.
V. Análise das diferenças de expectativa
Consenso de mercado: Receitas ainda estão caindo, lucros dependem de ganhos em eBay e projetos únicos, reabertura de lojas seria apenas “jogada de PR” e Wall Street não comprou a entrada de Cohen (Barron’s chegou a colocar na manchete: “Wall Street nem piscou”). A cobertura de analistas é mínima, sem price target consensual. O preço atual já desconta “retalho encolhendo + diluição”.
Situação real pode ser diferente: o recorde no lucro operacional do 2T veio de mudança de mix de produtos e corte de custos, e não somente de ganhos de investimento. Com a receita de colecionáveis acima de 50%, a estrutura de receitas está mais “limpa” do que simplesmente “esperar o próximo console”. O foco muda de “esperar short squeeze” para “será que a proporção de colecionáveis e o guidance de EBITDA entregam mais um trimestre forte”. A diluição já aconteceu no início de setembro, logo discussões sobre “emissão surpresa” perdem peso; a verdadeira prova de fogo será se o crescimento de colecionáveis desacelerar, reabertura de lojas não avançar e uma queda maior das ações da eBay que reduzam ainda mais os US$ 4,9 bilhões no balanço. Short a 12% não é o “barril de pólvora” de 2021, mas a comunidade (Superstonk /
WSB) voltou a aquecer após o balanço e os Form 4, o que amplifica a volatilidade nos eventos, não sendo uma correção linear.
VI. Catalisadores
Já ocorrido: Q2 beat + EBITDA revisado para acima de US$ 650 milhões; Cohen comprou 1 milhão de ações em 10/09; lojas selecionadas reabriram a partir de 11/09; conversão de cerca de US$ 1,4 bilhão em conversíveis realizada; participação na eBay confirmada em cerca de 9,8%.
Janela atual (meados ao fim de setembro): 16/09 – FOMC (maior variável macro da semana, Beta GME por volta de 1,7, após decisão de juros, o apetite ao risco precifica antes de alinhar narrativa); vai ter divulgação da lista/quantidade de lojas reabertas? Preparação para alta temporada de colecionáveis e preços de cartões de troca; há perspectivas concretas de parceria/certificação com eBay? Próximo balanço no início de dezembro (Q3, após 31/10). Esse sim será “a segunda nota do crescimento dos colecionáveis para além de uma mera anomalia pontual”.
No setor, AMC compartilha sentimento de meme, enquanto CIFR / IREN é outra vertente (AI/poder computacional) — não exagere em posições concentradas nos dois. rIREN foi destacado na semana passada, nessa o foco é rGME, rIREN segue como alternativa, mas sem sobreposição de alocação.
VII. Pontos-chave para negociação (referência, não é recomendação)
Lógica clara: insiders comprando de verdade + recuperação após resultado + aquecimento da comunidade, bom para operar cenários de eventos. Na última semana, saiu da faixa 18,7–19 para 21,6; a abordagem é operar a “recuperação pós-resultados + confirmação pela compra do CEO”, e não “apostar em dobra direta até 28 desde o fundo”.
Suporte de referência: US$ 20,0–20,4 (faixa das compras de Cohen de US$ 20,02–20,47 / fechamento de 10/09 em US$ 20,39); suporte mais forte em US$ 18,7–18,9 (piso/fechamento de 08/09 em US$ 18,72 / US$ 18,89), depois US$ 17,79 (mínima de 52 semanas em 20/08).
Alvo curto prazo: se sustentar, buscar US$ 22,8–23,1 (faixa das máximas em 3 meses), depois US$ 26,9–28,1 (faixa das máximas de 52 semanas) — isso vai depender de novo resultado forte em colecionáveis, ou algum catalisador além da “reabertura de lojas selecionadas”.
Stop sugerido: queda consistente abaixo de US$ 18,7, interpretar como devolução de sentimento e “janela de compra do CEO invalidada”, não segure posição somente pela tese de fusão com eBay. Na noite do FOMC e abertura dos EUA no dia seguinte, aceite volatilidade maior, ajuste posição antes do preço.
VIII. Aviso de risco
O maior risco é o mercado precificar lucro operacional e ganhos de investimento juntos. Tirando a valorização e ganhos em derivativos de eBay, GME ainda é um varejista com queda de receita; se o crescimento de colecionáveis cair de +57% para baixo, os +14% desta última semana podem ser devolvidos de uma vez. Outro ponto é que a diluição já aconteceu: a conversão da dívida emitiu cerca de 55,5 milhões de ações, agora há 504,5 milhões em circulação, e ainda há potencial de oferta via
ATM e warrants.
Além disso: quedas nas ações da eBay impactam diretamente o patrimônio de US$ 4,9 bilhões; se o conselho enterrar de vez a narrativa de M&A, a avaliação volta para “varejo+caixa”; se a reabertura de lojas não avançar além de “pelo menos uma”, será vista apenas como jogada de PR. Shorts a 12%, cobertura 7–10 dias, potencial de amplificação nos dois sentidos, mas sem o mesmo risco de 2021 de short squeeze. Beta por volta de 1,7.
Por fim, os pontos de volatilidade desta semana estão em torno do FOMC, cuidado com alocação exagerada~

 2026/09/15 06:34