
Perspectiva para o relatório financeiro do quarto trimestre do ano fiscal de 2026 da Apple (AAPL): série iPhone Duo/18 com redução de volume e aumento de preço sustenta o novo ano fiscal
 2026/11/01 12:44
🔥 Radar de Ações Quentes dos EUA já está online! 3 principais tendências das ações dos EUA + 6 ações selecionadas + 7 eventos importantes no calendário. Onde estão as oportunidades esta semana nas ações dos EUA? Clique no link para ver de forma resumida 22 direções de negociação→
1. Principais pontos de investimento
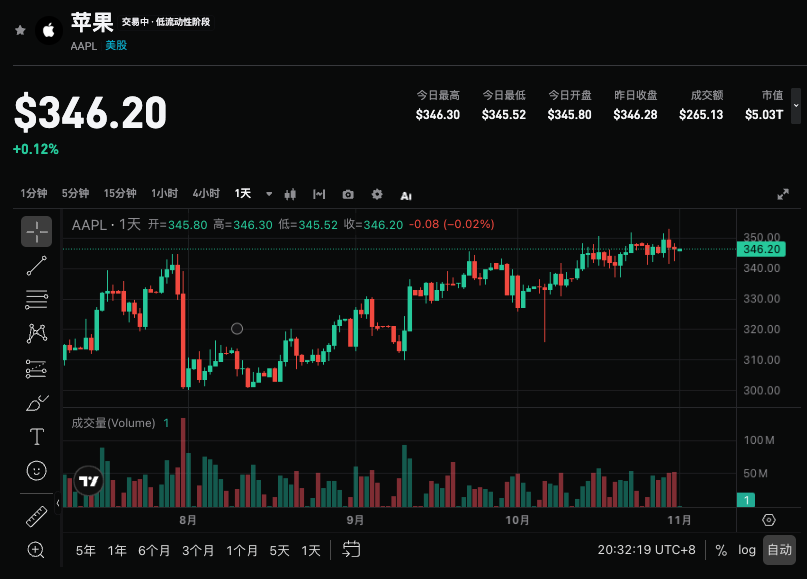
Apple (AAPL.US) divulgará o resultado do quarto trimestre do ano fiscal de 2026 após o fechamento do mercado em 2 de novembro de 2026, horário de Nova York. O consenso de mercado prevê uma receita total de cerca de US$ 113,322 bilhões (+10,6% YoY), e lucro por ação de US$ 1,979 (+7,0% YoY). Goldman Sachs projeta uma receita de US$ 113,598 bilhões (+11% YoY), ligeiramente acima do consenso e próxima ao topo da faixa de orientação da empresa (9%-11%), EPS de US$ 2,01, mantendo a classificação “compra” e elevando o preço-alvo em 12 meses de US$ 360 para US$ 390. O núcleo deste relatório financeiro está na verificação de se a estratégia de “menos volume e maior preço” da linha iPhone 18 pode ser cumprida, a força da demanda inicial pela tela dobrável Duo, bem como a resiliência dos serviços sob restrições de oferta e a postura para a orientação do próximo trimestre.
2. Quatro principais pontos de atenção
Ponto de atenção 1: “Menos volume e maior preço” e otimização estrutural da linha iPhone 18
O iPhone continua sendo o principal motor de crescimento. O Goldman Sachs prevê para o 4º trimestre uma receita de iPhone de US$ 56,561 bilhões (+15% YoY), alinhada tanto com o consenso quanto com a projeção da administração (“mid-teens”). O volume de envios deve cair cerca de 4% em relação ao período anterior (para cerca de 57,3 milhões de unidades), mas o preço médio aumentará cerca de 20% ano a ano, caracterizando “menos volume, maior preço”. A queda no volume decorre principalmente do desmembramento do ciclo de lançamento (ausência da versão básica), restrições de memória e componentes no setor e o aumento do preço limitando a demanda; parte disso é compensada pelo efeito residual do iPhone 17 e pelo lançamento inicial da linha 18 Pro (especialmente na China e Índia). Em comparação, o mercado geral de smartphones deve cair cerca de 20%-22%, enquanto a fatia de mercado da Apple sobe de 18,2% para 22,4%, demonstrando resiliência relativa. É preciso observar se a estrutura real de vendas se inclina ainda mais para o Pro/Pro Max e se o benefício do aumento de preço só é parcialmente realizado, pressionando as margens de curto prazo.
Ponto de atenção 2: Restrições de oferta, prazos de entrega e sinais iniciais de demanda do Duo
Restrições na oferta são variáveis-chave neste trimestre. A capacidade dos chips próprios da Apple em nós avançados está apertada; além disso, atrasos no fornecimento de DRAM podem postergar a montagem dos modelos A20 Pro; e a taxa de produção do Duo ainda é baixa, já alertando para restrições muito mais intensas no trimestre. A análise de prazos do Goldman mostra que, nos primeiros 42 dias, a linha iPhone 18 Pro teve prazo global médio de entrega de 24 dias, ligeiramente inferior à versão anterior e caindo mais rápido; o Pro Max se manteve melhor. O Duo teve, na primeira semana de pré-venda, um prazo médio de espera global de cerca de 100 dias, praticamente igual em todas as regiões, sugerindo demanda inicial robusta: na China, as vendas da linha 18 Pro na primeira semana cresceram 12% ano a ano, representando cerca de 33% das vendas de smartphones no período; na Índia, o cálculo preliminar aponta aumento de 15% a 28% no primeiro dia. A cadeia de suprimentos indica ajuste para cima de 10%-15% nos pedidos do Pro Max, e 30% para o Duo, enquanto o 18 Pro foi revisado para baixo; o volume total permaneceu, mas a estrutura pendeu para as versões mais caras. Os prazos de entrega dependem fortemente dos estoques do canal e da capacidade de fornecimento; é necessário aguardar a fala dos gestores na teleconferência para avaliar a demanda real.
Ponto de atenção 3: Resiliência dos serviços e compensação de preços em Mac/iPad
O segmento de serviços espera crescer cerca de 10% ano a ano, em linha com o consenso e a orientação da empresa (que anteriormente projetava cerca de 9,5%, já considerando os 2,5 pontos percentuais de impacto negativo do câmbio). O Goldman Sachs projeta receita de serviços de cerca de US$ 31,521 bilhões, sendo o crescimento da App Store desacelerando para cerca de +2%, a TAC (Google repasse) cerca de +11% e subscrições +22%. Mac é o setor com mais divergências: Goldman Sachs estima receita de US$ 8,683 bilhões, estável ano a ano, abaixo do consenso (+12%); o volume de remessas deve cair 12%, compensado pelo aumento médio de preço (cerca de 18% em junho). O iPad terá o oposto: expectativa de receita de US$ 7,398 bilhões (+6% YoY), acima do consenso (+1%), também beneficiado por aumento superior a 20% de preço em junho. A alta margem e a base instalada sustentam a narrativa positiva de longo prazo para os serviços; neste trimestre será importante observar se o crescimento da App Store e das assinaturas sofrerá ainda mais pressão.
Ponto de atenção 4: Margem bruta, orientação para o próximo trimestre e espaço para reavaliação
O Goldman Sachs estima margem bruta em 47,8%, superior ao consenso (47,5%) e próxima do valor médio da própria empresa (47%-48%; sem ressarcimento de tarifas, 46%-47%). As despesas operacionais devem ficar entre US$ 19,1 e 19,4 bilhões. Mais importante é o próximo trimestre: o Goldman está mais conservador para o F1Q27 (EPS US$ 2,88, receita US$ 151,2 bilhões, margem bruta 46,8%), todos abaixo do consenso, esperando que a orientação da empresa para receita aponte para crescimento de baixo a médio dígito ano a ano. O aumento do preço-alvo do Goldman se deve principalmente ao aumento da confiança no ciclo de substituição do iPhone após o lançamento do Duo, com o múltiplo de avaliação subindo de 37x para 40x (NTM+1Y), e não por uma revisão para cima nos lucros. As declarações na teleconferência sobre a orientação para o trimestre de dezembro e o ritmo de alívio das restrições de oferta afetarão diretamente o sentimento de curto prazo e a assimilação do valuation.
3. Riscos e oportunidades simultâneos
Catalisadores de alta:
- Receita do iPhone cresce significativamente acima de 15%, e otimização estrutural do Pro/Pro Max e Duo supera as expectativas, comprovando o raciocínio de “menos volume, maior preço”.
- Serviços mantêm crescimento de dois dígitos e margem bruta perto do topo da orientação, com perspectivas positivas para o próximo trimestre.
- Sinais fortes de demanda inicial pelo Duo (tempo de espera, vendas regionais), reforçando as expectativas de um novo ciclo de substituição.
Riscos de queda:
- O declínio no volume de remessas supera o esperado ou a elevação nos preços reprime a demanda, com receita do iPhone ficando aquém da faixa “mid-teens”.
- As restrições de oferta continuam piorando, ou a orientação aponta para crescimento cauteloso de dígito baixo, gerando preocupação com a temporada de festas.
- O crescimento da App Store desacelera ainda mais, pressões inesperadas de câmbio e custos pesam sobre a margem bruta total e a rentabilidade.
4. Recomendações de estratégia de negociação
Lógica otimista: Se o iPhone e a receita total superarem claramente o consenso, com margem bruta sólida e administração otimista sobre a demanda pelo Duo e a orientação para dezembro, isso pode reforçar a narrativa de “ciclo de hardware + resiliência de serviços”, sustentando a recuperação de valuation e elevação do preço-alvo.
Risco pessimista: Se os dados principais apenas corresponderem ao esperado ou ficarem um pouco abaixo, com declarações negativas quanto às restrições de oferta, ou orientação fraca para o próximo trimestre, pode haver realização de lucros, especialmente considerando que o preço das ações já está em nível relativamente alto.
Dados-chave:
- Receita total e taxa de crescimento anual, estrutura de receita, remessas e preço médio do iPhone
- Crescimento da receita de serviços, desempenho segmentado da App Store e assinaturas
- Execução da margem bruta e das despesas operacionais
- Orientação para receita e perspectiva de restrição de oferta para o próximo trimestre (F1Q27)
Recomendação operacional: Se os resultados superarem as expectativas e a orientação for positiva, considerar oportunidades de posicionamento após correções; se os dados forem neutros ou a orientação conservadora, atentar aos riscos de volatilidade de curto prazo e evitar compra em topo. O tamanho da posição e o stop loss devem ser ajustados de acordo com a aptidão individual ao risco.
Aviso legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
O estopim da “Sexta-feira Negra”: Anthropic só é “nível lixo”?
Quase 1 trilhão a mais em 90 dias! Dívida fora do balanço da IA ultrapassa silenciosamente 4,1 trilhões de dólares
A onda de infraestrutura de IA está gerando enormes passivos fora do balanço, com compromissos relacionados de sete empresas de tecnologia já atingindo 4,11 trilhões de dólares, um aumento de quase 1 trilhão de dólares em cerca de 90 dias, superando em muito as dívidas dentro do balanço. Contratos de aluguel de data centers, obrigações de aquisição e garantias continuam se expandindo, enquanto os critérios das agências de classificação de risco ainda não são unificados. O mercado começa a se preocupar: se o crescimento da receita de IA não acompanhar a realização dos compromissos, os enormes gastos poderão prejudicar o fluxo de caixa e a avaliação das empresas.


Crypto prices
More


