
Perspectiva dos resultados do terceiro trimestre da Palantir: Será que o forte crescimento nos negócios nos EUA pode continuar e há espaço para revisão da orientação anual?
 2026/11/02 02:17
🔥 Radar de Tendências das Ações Americanas Já Disponível! 3 três principais tendências das ações americanas + 6 ações selecionadas + 7 calendário de grandes eventos. Quais são as oportunidades nas ações americanas nesta semana? Clique no link para ver de relance 22 direções de negociação→
1. Resumo dos pontos de investimento
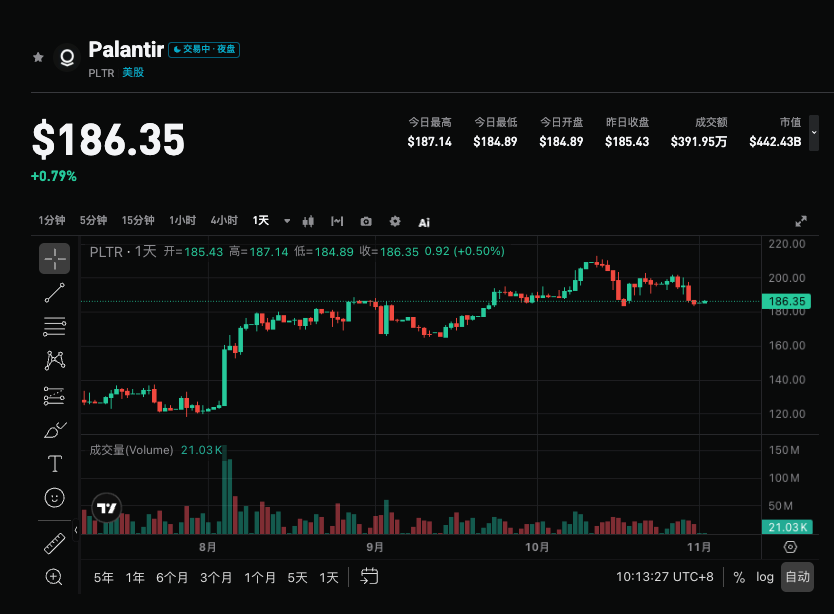
Palantir (PLTR.US) divulgará os resultados do terceiro trimestre do ano fiscal de 2026 após o fechamento do mercado dos EUA em 2 de novembro de 2026, com a teleconferência marcada para as 17h no horário do leste dos EUA. O consenso do Wall Street prevê uma receita total de aproximadamente 2,18 bilhões de dólares (um crescimento anual de cerca de +84,7%), com um lucro ajustado por ação de 0,41 dólares (praticamente o dobro em relação ao ano anterior). A própria orientação da empresa para a receita do terceiro trimestre é de 2,16 a 2,164 bilhões de dólares (média de cerca de +83%), e o lucro operacional ajustado está entre 1,292 a 1,296 bilhão de dólares.
Morgan Stanley, com base em entrevistas com canais e parceiros, prevê que a receita real poderá chegar a 2,27 a 2,29 bilhões de dólares (+92-94%), marcando o 13º trimestre consecutivo de aceleração no crescimento, mas mantém uma classificação neutra (Equal-weight), considerando que a avaliação já reflete plenamente as expectativas otimistas, sendo a correção dos preços das ações uma melhor janela para posicionamento. Nesta temporada de resultados, o mercado está altamente atento à possibilidade de o negócio comercial nos EUA manter um crescimento elevado, ao potencial de revisão para cima das projeções anuais e à validação dos resultados em um cenário de avaliação elevada.
2. Quatro focos de atenção
Foco 1: Será que o elevado crescimento do negócio comercial nos EUA pode continuar?
O segmento comercial dos EUA continua sendo o principal motor de crescimento. No segundo trimestre, a receita desse segmento disparou 149% para 764 milhões de dólares, mas a base de comparação aumentou significativamente, enquanto o crescimento do número de clientes caiu de 42% para 35%, tornando mais difícil acelerar ainda mais. O mercado e as instituições (incluindo Morgan Stanley e Citi) geralmente acreditam que manter um crescimento de cerca de 140% já é um bom resultado. Os investidores observarão especialmente a taxa de retenção líquida, o ritmo de fechamento de grandes contratos e o progresso de monetização da plataforma AIP para avaliar se a demanda continua forte.
Foco 2: Grau de superação das expectativas e resiliência do negócio governamental
A orientação oficial da empresa corresponde a um crescimento de cerca de +83%, enquanto o consenso das projeções aponta para cerca de +85%, e Morgan Stanley prevê +92-94% (o que representa um superávit de 5-6%, menor que os 7,6% do segundo trimestre). O negócio governamental dos EUA cresceu 90% no segundo trimestre, chegando a 809 milhões de dólares, e espera-se que continue contribuindo com um incremento estável neste trimestre. Se a receita real superar significativamente o limite superior da orientação e se aproximar ou ultrapassar 2,27 bilhões de dólares, isso validará a força da demanda impulsionada por IA; se corresponder apenas ao valor médio da orientação, pode causar decepção.
Foco 3: Potencial de revisão para cima da orientação anual e perspectivas para o quarto trimestre
Atualmente, a orientação anual de receita é de 8,15 a 8,158 bilhões de dólares (aproximadamente +82%). As projeções para o quarto trimestre serão o indicador mais importante para observação futura, e determinarão diretamente se a orientação de receita anual será revisada novamente para cima. Algumas instituições (como Citi) esperam um possível aumento de cerca de 10 pontos percentuais na orientação de crescimento anual, impulsionado principalmente pelos negócios nos EUA. Se a administração ajustar a orientação para cima e liberar uma perspectiva otimista, isso ajudará a sustentar as avaliações elevadas; caso a orientação seja cautelosa, poderá pressionar o desempenho das ações.
Foco 4: Lucratividade, controle de despesas e absorção da elevada avaliação
A empresa já alertou que as despesas operacionais do terceiro trimestre aumentarão (contratações sazonais e investimentos em marketing de produtos), e a margem bruta ajustada pode ser afetada pelos custos de hospedagem em nuvem. É importante observar se a margem operacional ajustada se mantém em um nível elevado próximo a 60%, bem como os resultados do fluxo de caixa livre. O preço das ações subiu significativamente desde o último relatório de resultados, e a avaliação elevada (preço-alvo para cenário otimista calculado por DCF é de 295 dólares, mas com apenas 9,3% de probabilidade implícita nas opções, cenário pessimista projeta 81 dólares) sugere que, mesmo com bons resultados, a reação do mercado pode ser dividida, encarando recuos como melhores pontos de entrada.
3. Riscos e oportunidades coexistem
Catalisadores de alta:
- O crescimento da receita comercial nos EUA é significativamente superior a 140%, ou a receita total atinge mais de 2,27 bilhões de dólares, validando a continuidade do alto crescimento.
- Supera claramente as expectativas e revisa a orientação de receita anual para um nível ainda maior, mantendo a lucratividade estável.
- Atuação acima do esperado dos negócios governamentais e comerciais internacionais, com a plataforma AIP recebendo mais feedback positivo dos clientes.
Riscos de baixa:
- O crescimento comercial nos EUA desacelera para menos de 140%, ou a receita total apenas corresponde ao valor médio da orientação da empresa, sem superar significativamente as expectativas.
- A orientação anual não é revisada para cima, ou as projeções para o quarto trimestre são cautelosas, juntamente com aumento de despesas pressionando margens de lucro.
- No ambiente de avaliação elevada, mesmo bons resultados podem desencadear uma realização de lucros baseada em "venda do fato".
4. Recomendações de estratégias de negociação
Lógica de compra: Se o segmento comercial dos EUA e a receita total superarem claramente o consenso (chegando perto ou ultrapassando 2,27 bilhões de dólares), e a administração revisar para cima a orientação anual com perspectiva positiva, pode reforçar a confiança do mercado na liderança da Palantir como software de IA, sustentando a recuperação das avaliações.
Riscos de venda: Se os principais dados corresponderem apenas ou ligeiramente superarem a orientação da empresa, houver desaceleração do segmento comercial ou cautela nas orientações, isso pode desencadear realização de lucros, especialmente em um ambiente de avaliação elevada e volatilidade das ações de tecnologia.
Dados-chave:
- Receita total e crescimento anual (se ultrapassa 2,27 bilhões de dólares)
- Crescimento da receita comercial nos EUA e tendência de contratos
- Se as projeções de receita para o quarto trimestre e o ano todo serão revisadas para cima
- Margem operacional ajustada e desempenho do fluxo de caixa livre
Sugestão operacional: Se os resultados superarem amplamente as expectativas e as orientações forem otimistas, fique de olho nas oportunidades de posicionamento após recuos; se os dados forem fracos ou as orientações forem cautelosas, atente-se ao risco de volatilidade de curto prazo e evite entrar em preços elevados. Ajuste sua exposição e limites de perda de acordo com sua própria tolerância ao risco.
Disclaimer: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like

Análise de novas ações nos EUA | Atuando nos setores de consumo e industrial, três principais lógicas delineiam o plano de crescimento da AOJE.US
Diante da queda simultânea de receitas e lucros, que tipo de história de crescimento a Aojie Shares apresentará para convencer os investidores da Nasdaq a investir?

Crypto prices
More


