
Por trás da queda acentuada do ouro em outubro: Preços do petróleo dominam o poder de precificação enquanto Goldman Sachs revela retirada de US$ 19,5 bilhões em fundos especulativos

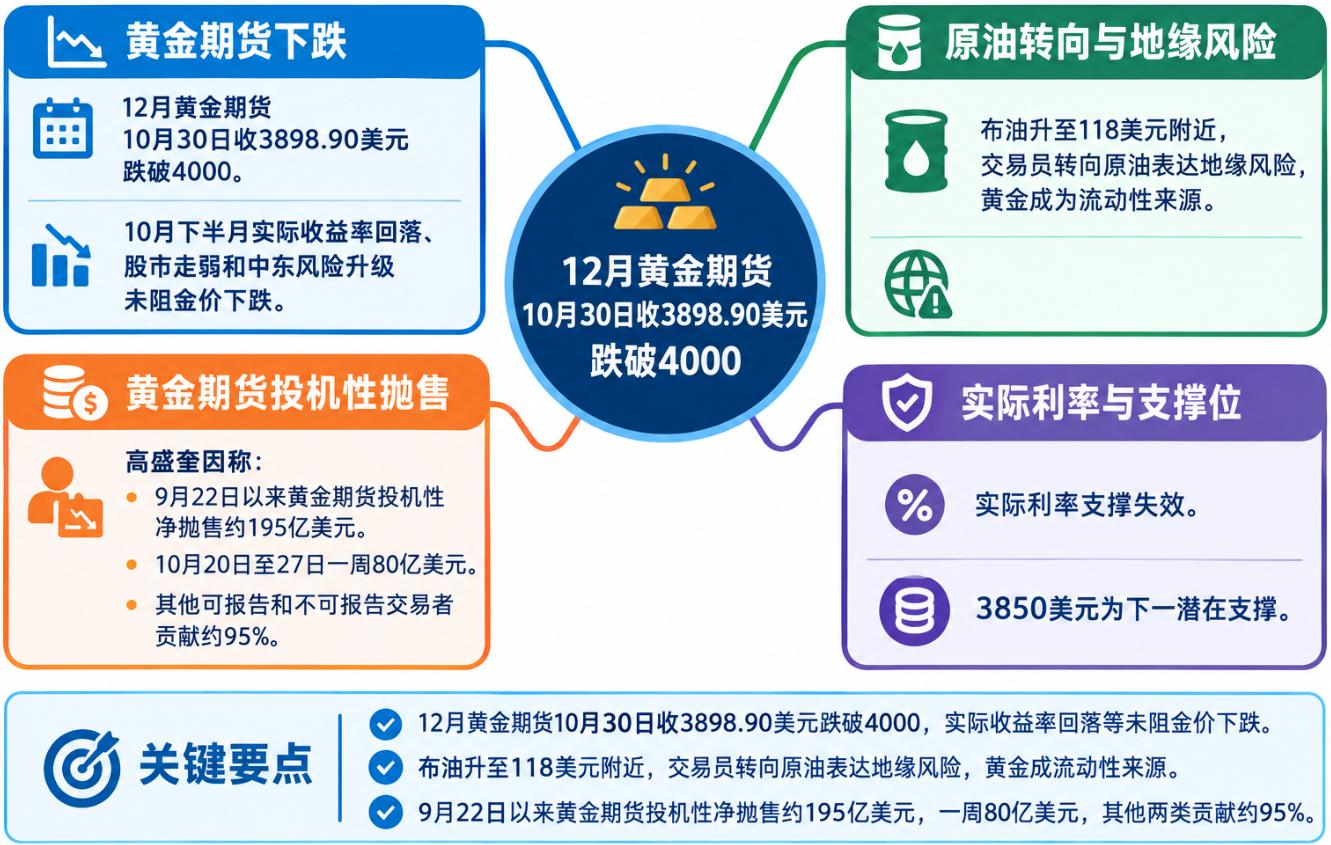
Os contratos futuros de ouro com entrega em dezembro fecharam em US$ 3898,90 em 30 de outubro, caindo abaixo do patamar de US$ 4000. Na segunda metade de outubro, o desempenho do ouro divergiu significativamente dos tradicionais ativos de refúgio: apesar da queda nos rendimentos reais dos EUA, do enfraquecimento do mercado de ações e do aumento dos riscos de escalada dos conflitos militares no Oriente Médio, nada conseguiu impedir a queda do preço do ouro.
Por trás desta onda de vendas, a lógica de negociação do mercado está passando por mudanças. Os futuros de Brent subiram para perto de US$ 118, e o prêmio de risco geopolítico está se espalhando ao longo da curva dos futuros de petróleo, com cada vez mais traders escolhendo expressar diretamente o risco de guerra por meio do petróleo, em vez de comprar ouro.
Enquanto isso, uma análise do analista do Goldman Sachs, Robert Quinn, dos dados de posição da CFTC mostra que, desde 22 de setembro, houve uma venda líquida especulativa acumulada de cerca de US$ 19,5 bilhões em futuros de ouro. Somente na semana de 20 a 27 de outubro, o volume de vendas atingiu US$ 8 bilhões.
O mais digno de atenção é a origem do capital. Na rodada mais recente de vendas, outros participantes reportáveis (Other Reportables) e participantes não reportáveis (Non-Reportables) contribuíram com cerca de 95%, enquanto as posições totais compradas de outras categorias permanecem próximas de altas históricas.
Preço do petróleo substitui o ouro como principal veículo de negociação de risco geopolítico
O desempenho atípico do ouro em outubro deve ser primeiramente explicado pelo mercado de petróleo.
Os futuros de Brent para janeiro chegaram a oscilar próximos de US$ 118, refletindo que o mercado está precificando maiores prêmios de risco devido à escalada dos conflitos no Oriente Médio. O ponto mais relevante não é apenas o próprio preço do petróleo, mas sim a tendência de que esse prêmio está se espalhando para contratos com vencimentos mais distantes.
Quando o prêmio de risco de guerra se expande dos contratos de vencimento próximo para os de vencimento mais longo, significa que o mercado teme não apenas interrupções temporárias no fornecimento, mas também a possibilidade de perturbações prolongadas, escalada militar e incertezas logísticas.
Essa mudança também afeta a maneira como os investidores expressam o risco geopolítico. Os traders estão cada vez mais inclinados a comprar petróleo diretamente, utilizando o ouro como fonte de liquidez. Eles podem vender ouro para financiar outras posições, atender demandas de margem ou reduzir o risco total da carteira.
Apesar do transporte físico de petróleo no Golfo Pérsico já ter voltado ao normal, o mercado ainda precifica um prêmio considerável devido ao risco de escalada militar no Oriente Médio.
Junto a isso, a relação inversa entre Brent e metais preciosos ficou mais evidente. No passado, tensões geopolíticas normalmente resultavam em fluxo de capital para ouro e prata; porém, na segunda metade de outubro, enquanto o petróleo subia, os metais preciosos continuaram pressionados.
O desempenho do mercado mostra que, se essa relação recente persistir, a cada alta de 10% do Brent, o ouro pode cair cerca de 4%. Essa é apenas uma observação do comportamento recente do mercado, não uma regra de negociação fixa. Especialmente quando o preço do petróleo já inclui grande parte do prêmio de risco, a correlação pode se inverter rapidamente diante de mudanças no ambiente subjacente.
Isso explica por que o ouro não se comportou como um ativo clássico de refúgio nesta rodada de tensão no Oriente Médio. O petróleo está gradualmente se tornando o principal veículo do mercado para medir o risco geopolítico, enquanto em algumas negociações o ouro virou instrumento de financiamento e ajuste de exposição ao risco.
No entanto, o preço do petróleo só explica parte da queda do ouro. O fundamental é entender quais investidores estão concentrando essas vendas de ouro.
Venda líquida de US$ 19,5 bilhões em cinco semanas, capital além dos fundos hedge tradicionais lidera o movimento
No seu relatório “Futuros de Ouro: Cinco semanas consecutivas de vendas especulativas”, Quinn analisou os dados de posição dos investidores da CFTC até 27 de outubro.
Os dados mostram que, desde 22 de setembro, os futuros de ouro acumulam cerca de US$ 19,5 bilhões em vendas líquidas especulativas. Destas, uma única semana estatística de 20 a 27 de outubro foi especialmente intensa: fundos geridos (Managed Money), outros reportáveis e não reportáveis cortaram cerca de US$ 8 bilhões em exposição.
Desses US$ 8 bilhões, US$ 5,2 bilhões vieram do encerramento de posições já existentes; outros US$ 2,8 bilhões de novas posições vendidas.
Essa diferença é relevante: o primeiro indica saída de cotas já existentes, enquanto o segundo mostra que parte do capital está ativamente apostando na queda do ouro, não apenas realizando lucros após a alta.
Com preço de cerca de US$ 4.000 por onça, US$ 19,5 bilhões equivalem nominalmente a cerca de 150 toneladas de ouro. Contudo, trata-se apenas de valor nominal futuro — não significa que 150 toneladas de ouro físico tenham sido efetivamente vendidas no mercado.
Quanto à variação de posição, as apostas especulativas em ouro cresceram rapidamente durante a alta de setembro, revertendo assim que o preço devolveu os ganhos.
O surpreendente é a composição dos vendedores.
Geralmente, o foco recai sobre fundos hedge, consultores de negociação de commodities (CTAs) e contas macro alavancadas, normalmente considerados os principais vendedores diante de reversão de tendência e queda acelerada de preços.
Mas os dados de Quinn mostram que, na última semana analisada, outros reportáveis e não reportáveis foram responsáveis por cerca de 95% da venda especulativa. Entre eles, o fechamento de posições compradas de outras categorias contribuiu com cerca de US$ 4 bilhões.
A categoria “outros reportáveis” merece atenção especial. Ela inclui alguns participantes de mercado de grande porte que não podem ser facilmente classificados como fundos tradicionais, dealers de swap ou hedgers comerciais.
Esses participantes podem incluir instituições próprias, family offices e outras contas institucionais. No entanto, a CFTC não divulga a identidade exata desses investidores nas suas classificações de dados.
Isso significa que a pressão de venda no mercado de ouro não vem apenas de fundos hedge tradicionais. Mesmo os especuladores mais observados já tendo reduzido abruptamente sua exposição, outros investidores ainda podem manter posições compradas consideráveis.
Outro dado no relatório de Quinn ilustra ainda mais esse risco.
Em outubro, a posição comprada total das outras categorias chegou a superar 20% do total de contratos em aberto dos futuros de ouro. Até 27 de outubro, essa proporção caiu para cerca de 18%, ainda bem acima dos 11% a 12% vistos no início do ano.
Ou seja, o mercado já passou por grandes liquidações, mas a pressão potencial de excesso de posição não sumiu completamente. Investidores precisam observar não apenas se fundos hedge terminaram suas reduções, mas também se o capital de ajuste mais lento continua saindo.
Além disso, o relatório de posições da CFTC reflete apenas a situação até terça-feira, dia 27 de outubro. Desde então, o ouro continuou em queda. Esses dados mostram o padrão das vendas antes da quebra de suportes críticos, mas não conseguem medir quantos contratos foram liquidados nos últimos pregões. Os próximos relatórios trarão informações mais completas.
Taxa real falha em sustentar o ouro, e custo de proteção na queda dispara
Os fatores macroeconômicos tradicionais também mostram que esse ajuste do ouro já não pode ser explicado apenas pelos movimentos da taxa real e do dólar.
Quinn destaca que, entre 20 e 27 de outubro, o rendimento real dos títulos de 10 anos dos EUA caiu 11 pontos-base, mas o ouro ainda assim recuou cerca de 1,6%. No mesmo período, o Brent subiu 4,1% e o dólar se valorizou 0,6%.
Normalmente, uma queda do rendimento real favoreceria o ouro, que não gera renda. Já uma alta do dólar e do petróleo, tende a ser negativa. Mas naquela semana, a sustentação dos rendimentos reais não compensou os impactos de outros fatores.
De 27 a 30 de outubro, o ouro caiu mais 4,3%, o Brent subiu 3,7%, enquanto o dólar e o rendimento real recuaram das máximas anteriores.
Essa combinação indica que, os ajustes no mercado estão sendo cada vez mais guiados por mudanças de posição e necessidade de liquidez geopolítica, com a tradicional relação de precificação de juros reais perdendo momentaneamente relevância.
A gestão de liquidez soberana também pode ser canal de transmissão de risco. A alta nos preços de energia pode aumentar a demanda por financiamento em dólar dos importadores, e a instabilidade geopolítica pode mudar a preferência das agências de reservas dos países por liquidez.
Durante a guerra do Irã em março de 2026, a Turquia vendeu ouro e utilizou swaps garantidos por ouro para obter liquidez e defender a lira. Isso mostra que, o ouro mantido em reservas pode, em certos casos, ser usado para levantar liquidez.
Ainda assim, os dados da CFTC não permitem identificar se instituições soberanas participaram da venda de futuros, e a análise de Quinn não comprova que bancos centrais estejam vendendo ouro físico. Este é apenas um possível mecanismo de transmissão de risco, não uma fonte confirmada de vendas.
É preciso diferenciar as compras estruturais de entidades oficiais das liquidações dos especuladores alavancados em futuros. Bancos centrais podem continuar comprando ouro físico para reservas de longo prazo, enquanto investidores especulativos ainda vendem futuros em grande volume, pressionando as cotações. Os ciclos e motivos de investimento desses grupos são distintos.
O mercado de opções oferece outro ponto de observação: os investidores estão pagando mais caro pelo seguro contra quedas do ouro.
Conforme Quinn, a volatilidade implícita de 3 meses do ouro e o skew padronizado das opções de venda de 25 Delta em relação às opções de compra (put-call skew 25-delta) aumentaram. O segundo já atingiu cerca do 85º percentil do intervalo de volatilidade do último ano.
Isso reflete que a preocupação dos investidores com o risco de queda do ouro está aumentando. Anteriormente, enquanto o preço subia, os investidores se dispunham a pagar prêmio para “surfarem” a alta; com o mercado mais fraco, passaram a valorizar a proteção contra quedas adicionais.
Entretanto, o preço das opções em si não distingue se as negociações visam proteção contra quedas ou são pura especulação pessimista sobre o ouro.
A descrição do departamento de commodities do Goldman Sachs sobre o mercado na sexta-feira passada também mostra que os investidores ainda não têm uma direção clara.
Segundo o departamento, alguns investidores comprados estão preocupados com a queda do ouro, enquanto potenciais compradores avaliam se o preço atual é uma oportunidade, mas o nível de participação direta dos clientes permanece limitado.
A maior parte das vendas foi realizada por meio do mercado eletrônico, houve aumento considerável na negociação na CME (Chicago Mercantile Exchange) e o volume do ETF de ouro, o SPDR Gold Trust (GLD), também aumentou acentuadamente.
O departamento de commodities do Goldman Sachs vê US$ 3850 como o próximo suporte potencial, ao mesmo tempo em que admite que a perda do nível de US$ 3950 foi inesperada.
US$ 3850 torna-se, portanto, um patamar relevante, mas isso não significa que a correção terminará aí. Para avaliar se a venda está chegando ao fim, é preciso observar se as ordens de venda de futuros de ouro estão desacelerando, se o custo de proteção nas opções começa a cair, e se a relação inversa entre preço do petróleo e ouro começa a se atenuar.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Análise de novas ações nos EUA | Atuando nos setores de consumo e industrial, três principais lógicas delineiam o plano de crescimento da AOJE.US
Diante da queda simultânea de receitas e lucros, que tipo de história de crescimento a Aojie Shares apresentará para convencer os investidores da Nasdaq a investir?

Crypto prices
More


