
O PPI dos EUA em agosto desacelera inesperadamente; há chances de o Federal Reserve cortar a taxa de juros em 50 pontos-base?

Os dados do PPI podem indicar que o CPI também vai esfriar, o que adiciona complexidade ao debate sobre o tamanho do corte de juros do Federal Reserve em setembro...
O relatório do Índice de Preços ao Produtor (PPI) de agosto, divulgado nesta quarta-feira pelo Bureau of Labor Statistics (BLS) dos Estados Unidos, mostra que as pressões inflacionárias no atacado estão diminuindo, o que reduz a possibilidade de um aumento acentuado dos preços ao consumidor nos próximos meses.
O PPI anual dos EUA em agosto registrou 2,6%, o menor nível desde junho e bem abaixo da expectativa de 3,3%. O valor anterior foi revisado de 3,3% para 3,1%. Na comparação mensal, o índice ficou em -0,1%, a primeira queda em quatro meses, abaixo da expectativa de 0,3%, com o valor anterior revisado de 0,9% para 0,7%.
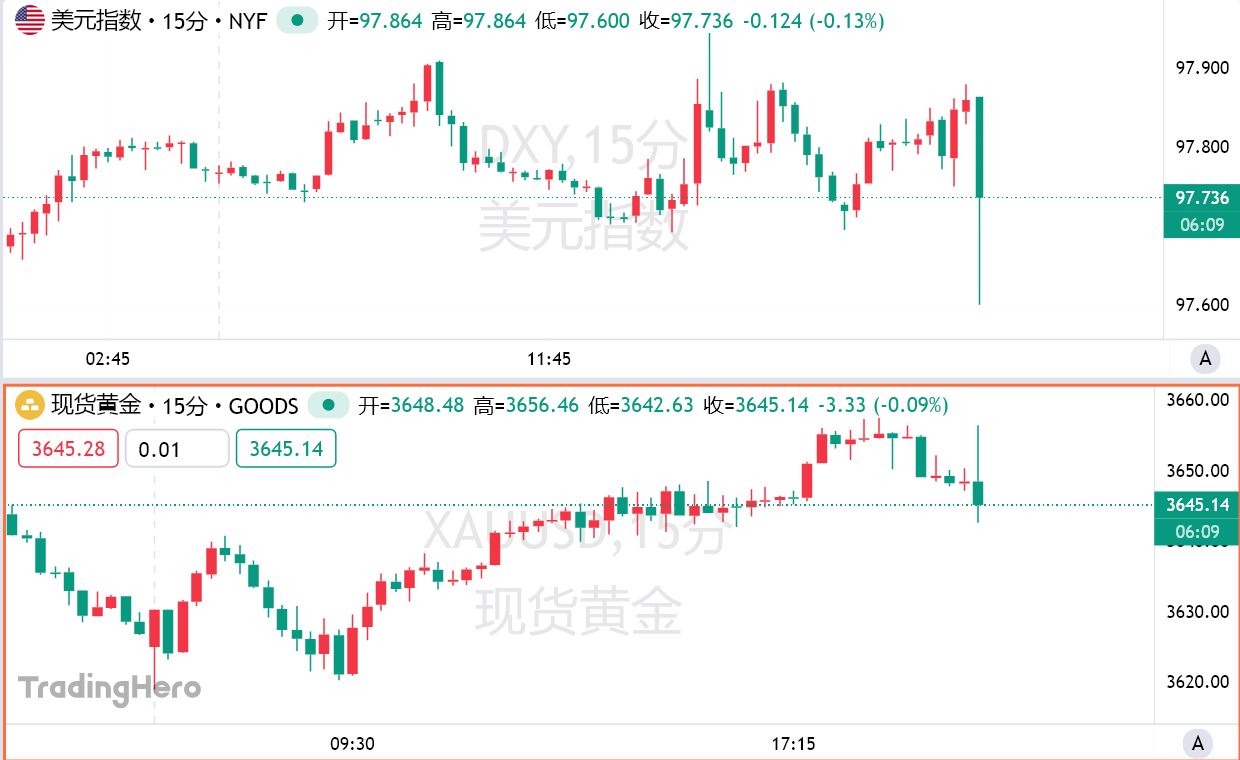
O Índice do Dólar caiu 26 pontos em curto espaço de tempo, atingindo a mínima de 97,6. O ouro à vista subiu rapidamente US$ 8, mas depois recuou. As moedas não americanas se valorizaram de forma generalizada; o euro/dólar subiu mais de 30 pontos em curto prazo, atingindo a máxima de 1,1729. O dólar/iene caiu 40 pontos rapidamente, atingindo a mínima de 147,11. Os futuros dos índices de ações dos EUA subiram no curto prazo, com os futuros do S&P 500 avançando 0,44%.
Os contratos futuros de juros dos EUA subiram após a divulgação dos dados do PPI, com os traders aumentando as apostas em cortes de juros pelo Federal Reserve. Os títulos do Tesouro dos EUA se recuperaram coletivamente: o rendimento do título de 10 anos caiu 0,6 ponto-base, para 4,068%. O rendimento do título de 2 anos caiu 1,1 ponto-base, para 3,531%. O rendimento do título de 30 anos subiu 0,5 ponto-base, para 4,722%.
Apesar da política tarifária de Trump ter elevado os custos das empresas, no mês passado elas evitaram grandes aumentos de preços. Esta queda do PPI ocorreu após um forte aumento em julho, quando muitas empresas temiam que, em meio à incerteza econômica que continua a influenciar as decisões de consumo, grandes aumentos de preços poderiam afastar clientes.
Os dados mais recentes do PPI adicionam outra camada de complexidade ao debate de política do Federal Reserve. Os investidores já estão convencidos de que o Fed cortará os juros na próxima semana, mas a magnitude do corte ainda é uma questão. O mercado espera amplamente um corte de 25 pontos-base, mas dados fracos de emprego reacenderam a possibilidade de um corte maior, de 50 pontos-base.
O analista Adam Button, do site financeiro americano investinglive, afirmou que amanhã será divulgado o relatório do Índice de Preços ao Consumidor (CPI). Os dados do PPI são um forte sinal de que o CPI pode ficar abaixo do esperado. Se o resultado do CPI ficar abaixo das expectativas — especialmente se for significativamente menor — a possibilidade de o Federal Reserve cortar os juros em 50 pontos-base será ainda maior. Ele destacou especialmente que a queda mensal do PPI, excluindo alimentos e energia, foi a maior dos últimos 10 anos.
O grau em que as empresas repassam o ônus das tarifas aos consumidores será crucial para a trajetória das taxas de juros este ano. Embora os dirigentes do Federal Reserve esperem amplamente que as tarifas de importação aumentem a inflação durante o restante de 2025, eles ainda não determinaram se isso será um ajuste pontual ou um impacto mais duradouro.
Os dados do CPI, que serão divulgados na quinta-feira, fornecerão informações sobre até que ponto as tarifas de agosto afetaram os consumidores americanos. Os analistas preveem que o núcleo do CPI, que exclui alimentos e energia, voltará a subir na comparação mensal.
Para os economistas, a importância do relatório do PPI também reside no fato de que alguns de seus componentes são usados para calcular o índice de preços de despesas de consumo pessoal (PCE), o indicador de inflação preferido do Federal Reserve. Esses componentes apresentaram resultados mistos em agosto: os serviços de gestão de portfólio e os preços das passagens aéreas continuaram subindo de forma constante, enquanto os indicadores de serviços de saúde foram mais moderados.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Disputa de capital pela IA! O volume global de emissão de títulos já quebrou recordes históricos
Neste ano, o financiamento global por meio de títulos de dívida atingiu US$ 6,61 trilhões, um aumento de 15% em relação ao ano anterior, quebrando o recorde histórico de 2025 com dois meses de antecedência. O principal motor desse crescimento é a corrida armamentista em torno da IA — provedores de computação em nuvem e centros de dados emitiram quase US$ 368 bilhões em títulos neste ano, seis vezes mais do que no ano passado, representando um terço do aumento total. Amazon já se tornou o quarto maior emissor de títulos do mundo, superando França e Reino Unido. O Citibank alerta que a demanda de capital por IA está elevando a taxa de juro neutra global, o que pode estruturalmente aumentar o patamar das taxas de juros de longo prazo.
Enquanto Meta e Alphabet preocupam o mercado com altos gastos em IA, a Microsoft (MSFT.US) apresenta um fluxo de caixa superior a 10 bilhões de dólares para "cobertura", levando a comercialização da IA da narrativa ao lucro.
A Microsoft divulgou os resultados do primeiro trimestre do ano fiscal de 2027 (encerrado em 30 de setembro de 2026) após o fechamento do mercado dos EUA na quarta-feira, horário do leste, com receita, lucro por ação e crescimento do Azure superando todas as expectativas do mercado.
Wall Street "considera" o discurso de Walsh: sugere que ainda haverá aumento de taxas, mas não será muito grande
Em uma coletiva de imprensa, Wash apoiou-se em dados econômicos robustos (PIB acima de 3%, crescimento de dois dígitos nos investimentos) para recusar a definição das atuais condições financeiras como “apertadas”, sendo interpretado pelo mercado como sinal de necessidade de novos aumentos de juros, embora de magnitude limitada. Duas objeções internas e um membro hawkish votando a favor sugerem que a maioria prevê um reajuste em dezembro. O mercado futuro já precifica aumentos de juros tanto em dezembro quanto em março do próximo ano.
Inflação pressionada há seis anos e dois votos contrários desafiam: Federal Reserve já está pronto para aumentar os juros em dezembro, e pode haver outro aumento em março do próximo ano?
O Federal Reserve manteve as taxas inalteradas, Walsh sugeriu que um novo aumento pode ocorrer em dezembro e que novos aumentos são possíveis no início de 2027; a inflação não atinge a meta há seis anos e os contratos futuros já apostam em aumentos de taxas em dezembro e março.
Preços de criptomoedas
Mais


