
O “plano de fuga” do Bitcoin

Fonte: The DeFi Report
Título original: Is it True that BTC "lags" Global Liquidity?
Tradução e organização: BitpushNews
O Bitcoin realmente “fica atrás” da liquidez global?
Olá, leitores.
Podemos usar várias ferramentas e estruturas para entender o comportamento de preço do Bitcoin. Por exemplo, MV = PQ, modelo stock-to-flow, razão entre valor de rede e volume de transações, valor de rede e Lei de Metcalfe, preço realizado e razão MVRV, custo de produção, entre outros indicadores.
No entanto, em um mercado de alta, tudo se resume à condição de liquidez.
Neste relatório, vamos analisar a relação entre o Bitcoin e a liquidez global.
Bitcoin e Liquidez Global
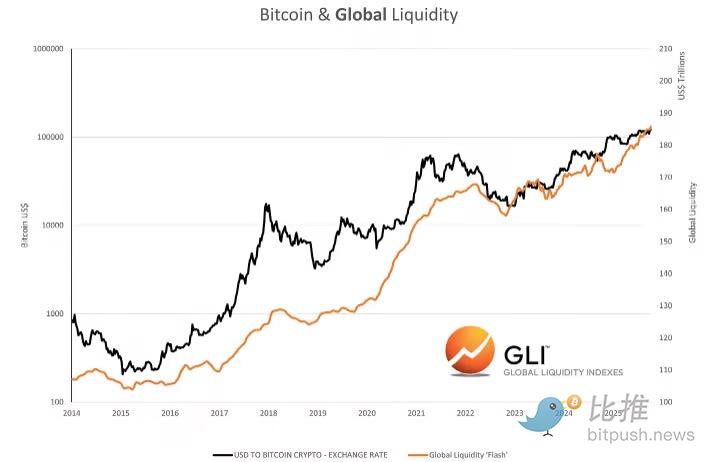
Fonte dos dados: Global Liquidity Indexes
De acordo com o Global Liquidity Indexes: “Os dados históricos mostram que as mudanças na liquidez frequentemente antecedem as mudanças nos preços dos ativos de risco, com uma defasagem de cerca de três meses. Especificamente, o aumento da liquidez global geralmente acompanha o desempenho positivo dos ativos de risco, enquanto a diminuição da liquidez geralmente prenuncia movimentos de preços mais fracos.”
Além disso, segundo Raoul Pal, da empresa de investimentos macro globais, a liquidez global explica 90% do comportamento de preço do Bitcoin.
O que estamos vendo hoje?
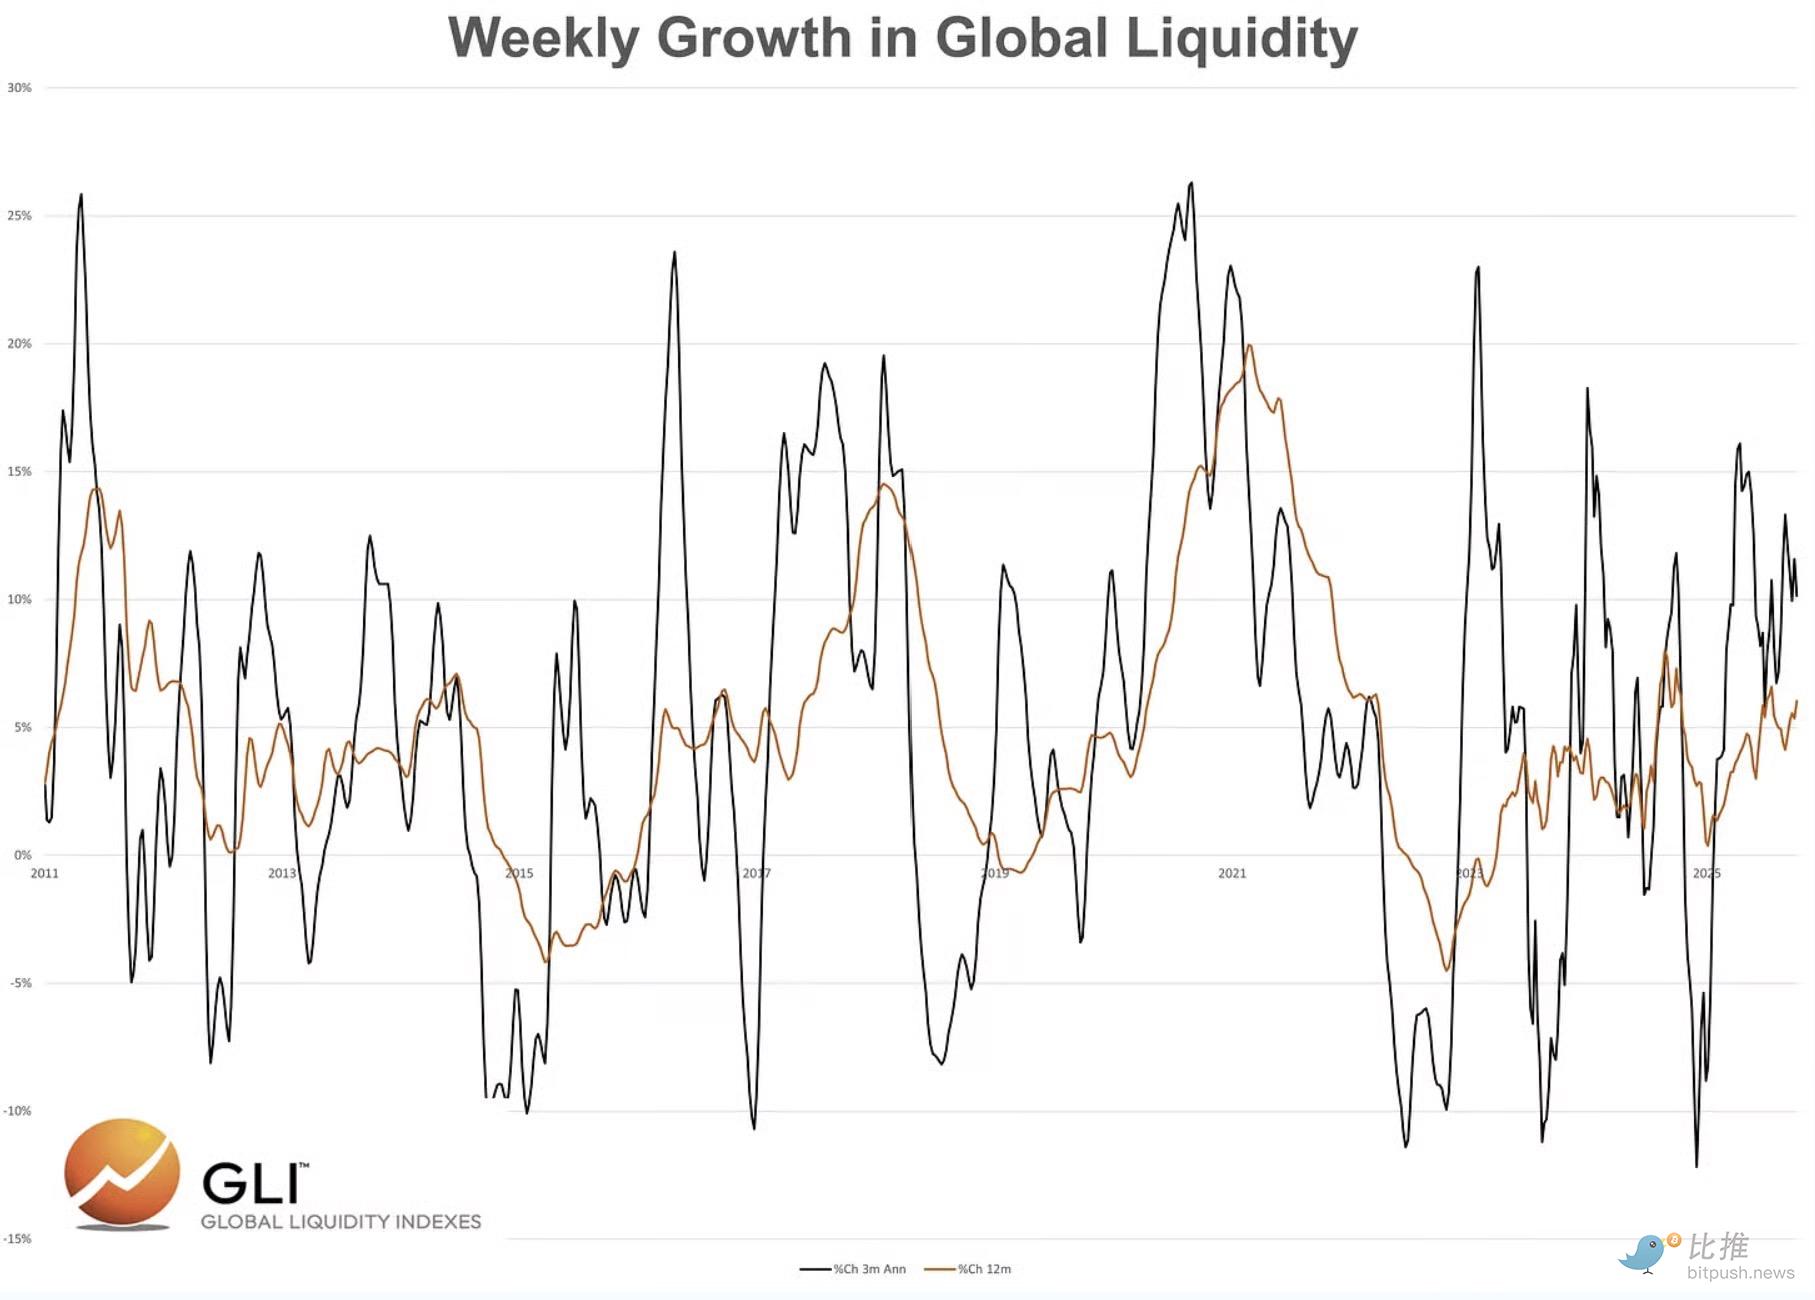
Fonte dos dados: Global Liquidity Indexes
-
A taxa de crescimento anualizada em três meses está atualmente em 10,2%
-
A taxa de crescimento anual está atualmente em 6%
Claro, isso não significa que o Bitcoin deve continuar subindo, certo?
Os dados/narrativas podem levar a essa conclusão. No entanto, nos dois ciclos anteriores, a liquidez global continuou a se expandir mesmo após o topo do Bitcoin...
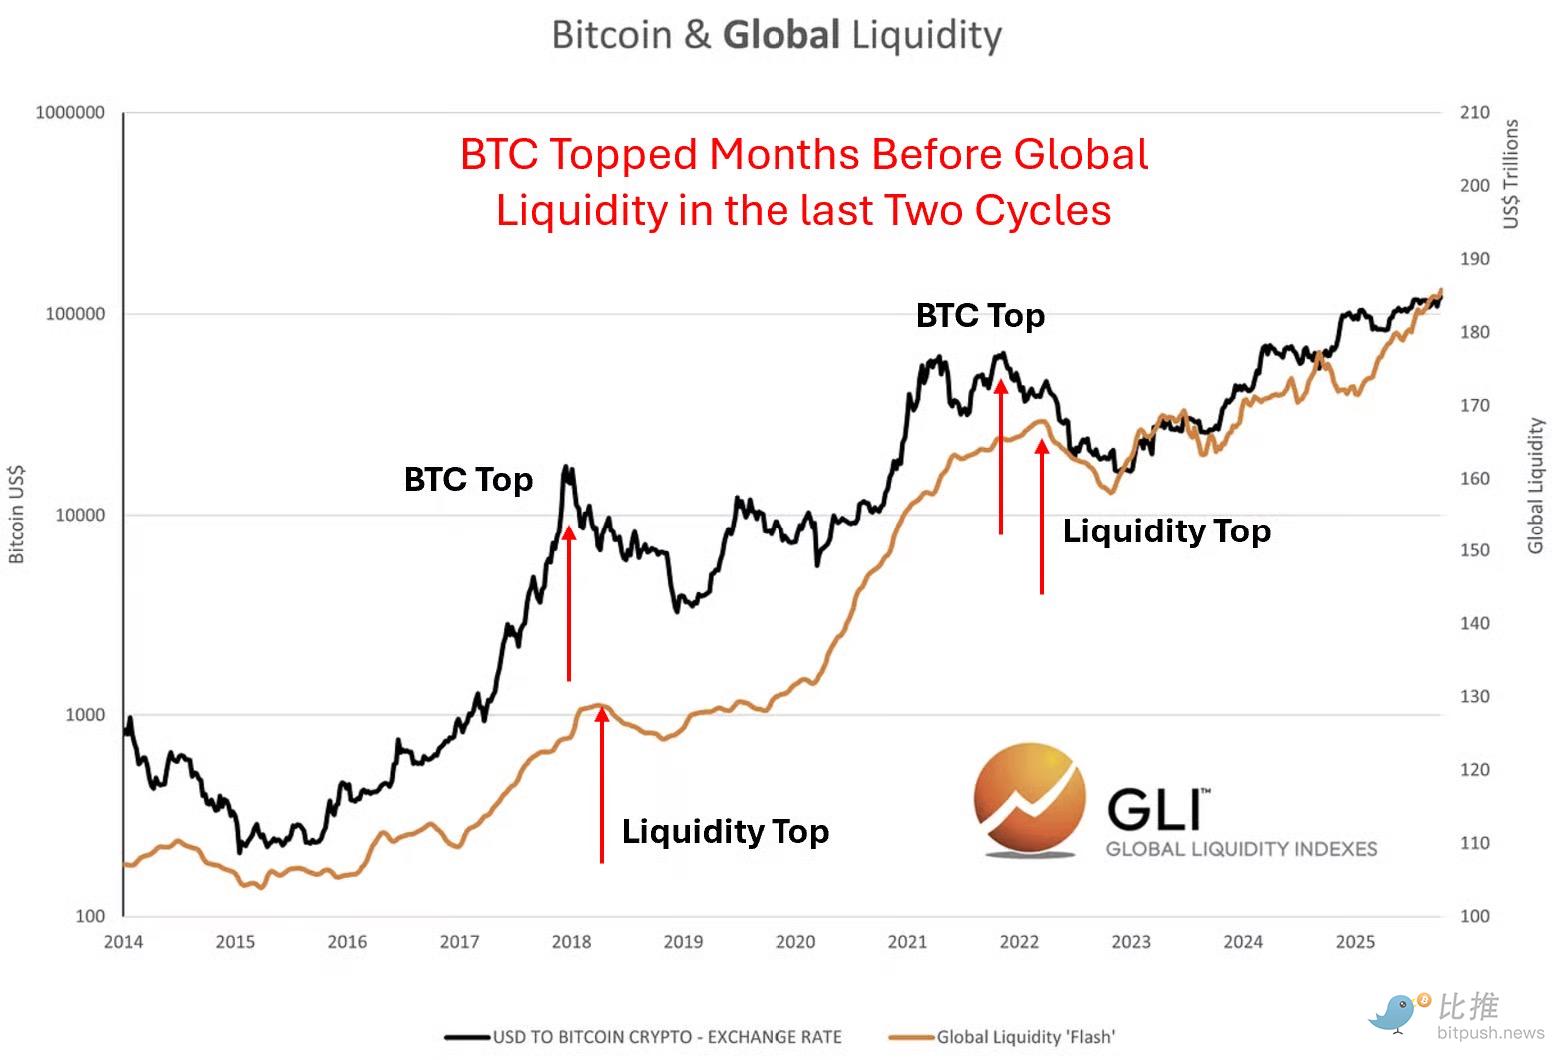
Fonte dos dados: Global Liquidity Indexes
Isso contradiz a narrativa que todos ouvimos: que o Bitcoin fica atrás da liquidez.
Vamos pausar aqui.
E simplesmente fazer esta pergunta: por que o Bitcoin ficaria atrás das condições de liquidez?
Afinal, o mercado é prospectivo. E, dado que o Bitcoin precifica informações 24 horas por dia, 7 dias por semana, nos mercados globais, por que ele ficaria atrás das variáveis-chave relacionadas ao preço que os participantes do mercado já entenderam?
Pelo contrário, acreditamos que o Bitcoin está à frente da liquidez global — especialmente nos topos dos ciclos de mercado.
Por quê?
Acreditamos que o mercado está reagindo antecipadamente ao aperto das condições de liquidez. Ele está farejando o que está por vir.
Mas, nos fundos de mercado (bear market), a liquidez global geralmente lidera.
Por quê?
Em mercados de baixa, o mercado tende a esperar que as autoridades monetárias e fiscais deem o sinal de “tudo seguro”.
Observe que ainda não provamos isso quantitativamente (atualmente não temos os dados brutos). Mas podemos ilustrar nosso ponto estudando os gráficos.
Agora. Se assumirmos que a liquidez global continuará a se expandir após o topo do Bitcoin, nossa tarefa é identificar o catalisador que levará à queda das condições de liquidez global.
No ciclo anterior, o catalisador foi a inflação e o fato de o Federal Reserve precisar aumentar rapidamente as taxas de juros. É por isso que o mercado “reagiu antecipadamente” em novembro de 2021. Nesse caso, a contração da liquidez foi impulsionada pelos bancos centrais (política monetária).
Qual pode ser o catalisador hoje?
Neste ciclo, a pressão de aperto pode não vir do Federal Reserve (espera-se cortes de juros em outubro e dezembro), mas sim da política fiscal.
Impacto fiscal esperado: Tarifas + cortes de gastos do BBB
1. Receita tarifária esperada: US$ 380 bilhões por ano (assumindo uma alíquota de 13%). Abaixo, podemos ver o impacto até agora.
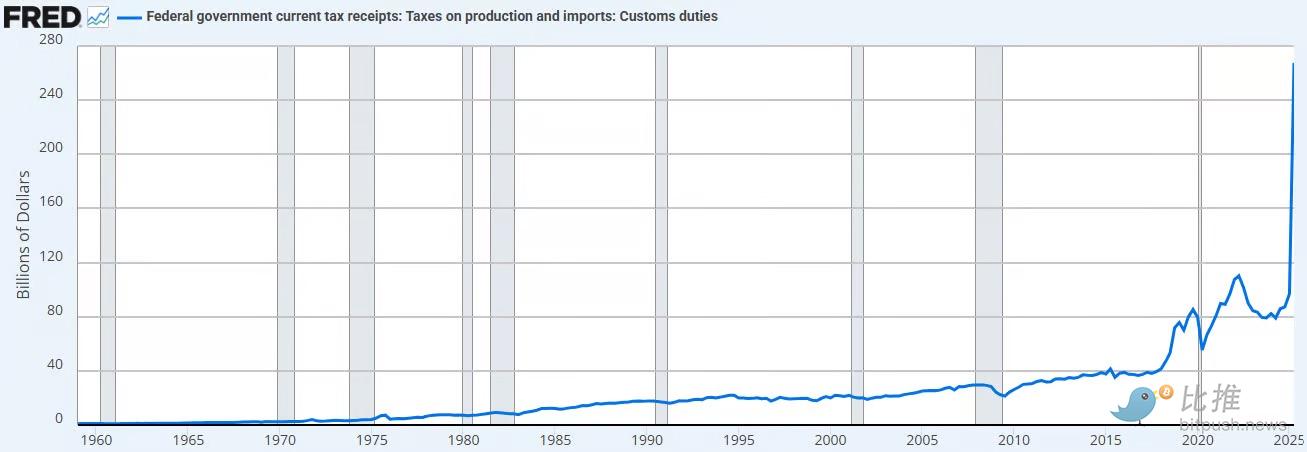
Fonte dos dados: FRED
Isso está drenando liquidez do setor privado (economia) e trazendo de volta para os cofres do setor público.
Acreditamos que isso é deflacionário, mesmo que não seja desinflacionário.
2. Cortes de gastos. O Escritório de Orçamento do Congresso espera cortes de US$ 1,2 a 1,3 trilhões em gastos nos próximos dez anos (reformas do Medicaid, cortes na assistência do SNAP, etc.).
Isso equivale a um possível corte anual de US$ 125 bilhões em gastos.
Quando você soma isso à receita tarifária, temos um total de aperto fiscal de US$ 505 bilhões por ano.
Isso equivale a 1,7% do PIB.
Agora. Também teremos, em 2026, uma redução efetiva de impostos para empresas. Isenção de gorjetas. E novos gastos de US$ 35 bilhões por ano (infraestrutura, defesa, hospitais rurais, NASA).
Isso pode ajudar a compensar o aperto fiscal causado pelas tarifas e cortes de gastos.
Mas será suficiente?
Se o Bitcoin realmente liderar novamente a liquidez no topo, acreditamos que é isso que ele está “reagindo antecipadamente”.
O aperto da política fiscal, que é negativo para a liquidez.
Você ouvirá Besant mencionar isso frequentemente em entrevistas. “Queremos estimular a economia através do setor privado.”
Acreditamos que isso vai acontecer. Mas o caminho para alcançar esse objetivo pode ser turbulento. É por isso que acreditamos que o governo Trump defende fortemente cortes agressivos nas taxas de juros (para “transitar” para a nova economia).
Liquidez do Setor Bancário
Além das mudanças de política fiscal em andamento, também observamos que a liquidez do setor bancário está se apertando.
Abaixo, podemos ver o crescente desequilíbrio entre a liquidez e os colaterais disponíveis nos bancos dealers durante o financiamento overnight. Isso indica uma escassez crescente de liquidez no mercado monetário, à medida que os dealers buscam desesperadamente por caixa ou colateral.
Isso é consistente com o seguinte:
-
Aperto fiscal
-
Continuação do quantitative tightening
-
Reconstrução da Conta Geral do Tesouro
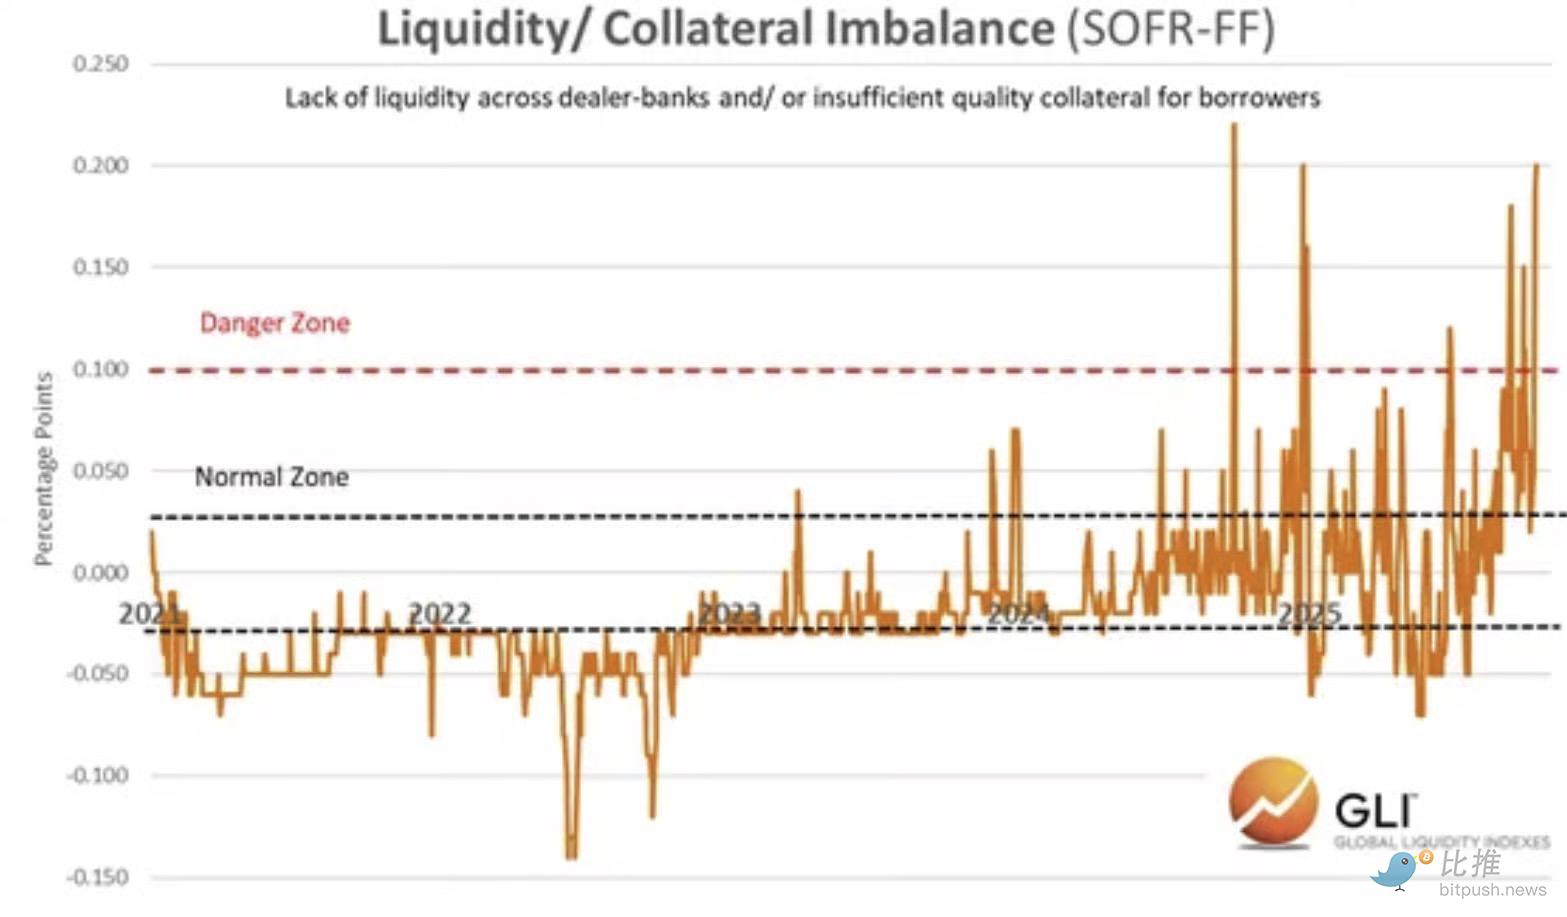
Fonte dos dados: Global Liquidity Indexes
À medida que essa situação se desenvolve, as reservas bancárias estão se aproximando do “nível de escassez” do Federal Reserve.
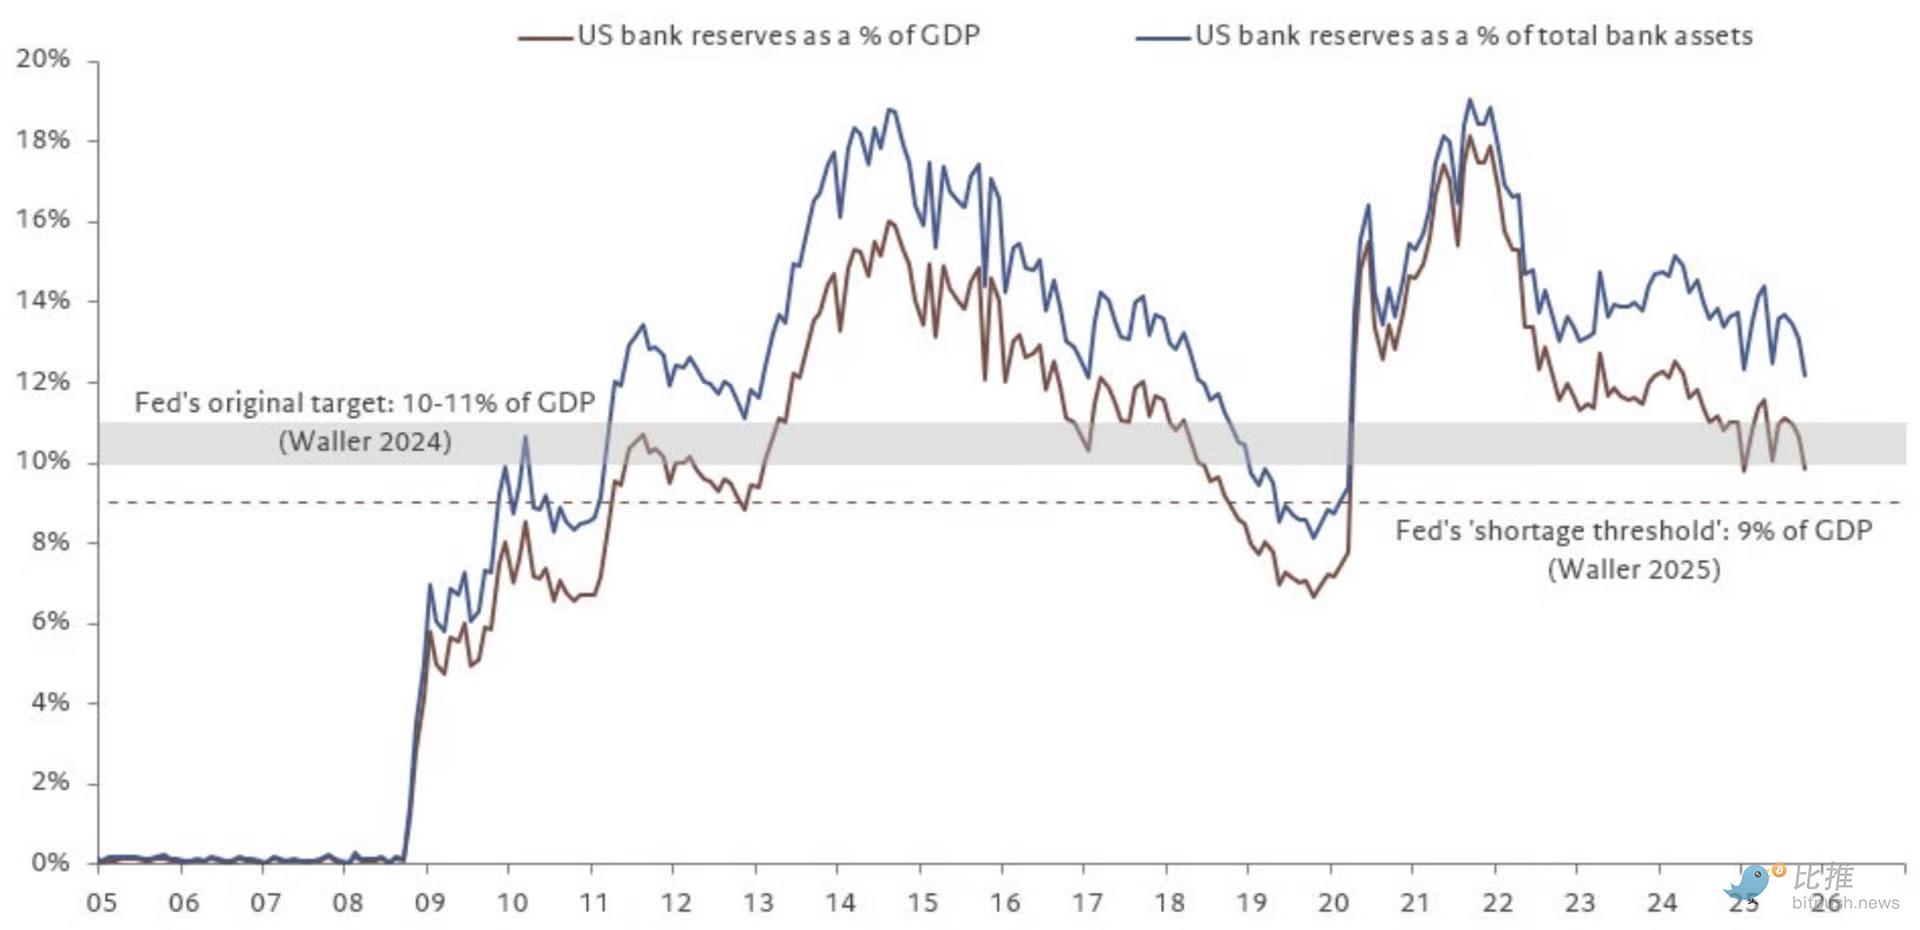
Fonte dos dados: @fwred
Em resumo, parece que problemas estão se formando. O mercado de títulos também parece concordar com isso.
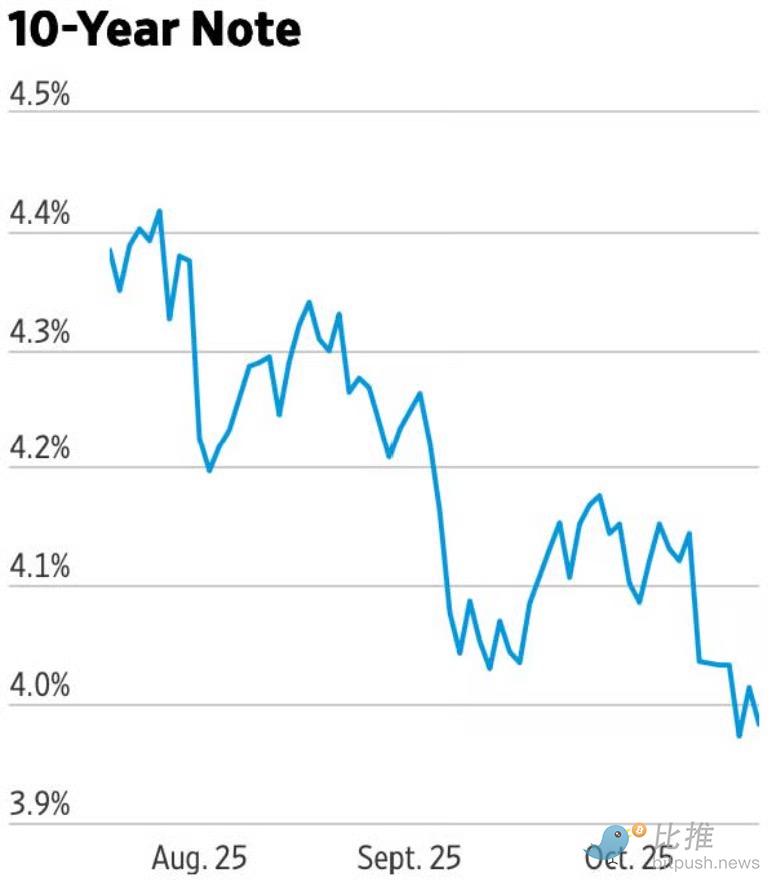
Pensamentos Finais
Está claro que o Bitcoin “antecipou” a liquidez global nos topos dos dois ciclos anteriores. No ciclo de 2021, o Bitcoin percebeu a inflação e o aumento das taxas de juros. Naquela época, o governo Biden estava direcionando a economia para um “domínio fiscal” — o que impulsionou a liquidez do Bitcoin neste ciclo.
E hoje?
Agora estamos saindo do “domínio fiscal”.
Concluímos que, durante a transição, isso terá um impacto negativo sobre os ativos de risco.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Quando as ações de IA serão descomprimidas?

Mercado de ações europeu torna-se porto seguro de “anti-negociação de IA”, setores defensivos lideram o desempenho em outubro
Em outubro, o índice Stoxx 600 das bolsas europeias subiu 1,9% no mês, superando as ações dos EUA e o índice global. Os setores de saúde e bens de consumo essenciais lideraram os ganhos, e os lucros das empresas europeias no terceiro trimestre ficaram em linha com os das empresas americanas. Devido aos altos preços do petróleo e riscos políticos e financeiros, o desempenho dentro da Europa foi divergente: o mercado de ações do Reino Unido se recuperou, enquanto o da França ficou para trás devido à preocupação fiscal.


Autoridades do Federal Reserve continuam com tom agressivo: Logan prevê pelo menos mais dois aumentos de juros e Musalem pede ação rápida
A presidente do Federal Reserve de Dallas, Logan, afirmou que as perspectivas econômicas atuais indicam que o Federal Reserve precisará implementar pelo menos mais dois aumentos de 25 pontos-base nas taxas de juros, mas pode fazê-lo de forma gradual para ajudar o mercado a se adaptar ao aumento contínuo das taxas. O presidente do Federal Reserve de St. Louis declarou que um aperto adicional na política monetária é necessário e que ação rápida deve ser tomada; ajustes graduais adotados mais cedo causam menos perturbações do que ações mais amplas e repentinas que possam ser necessárias no futuro.

Preços de criptomoedas
Mais


