
Array (NYSE:AD) apresenta números sólidos no quarto trimestre do ano fiscal de 2025

A operadora de telecomunicações sem fio Array (NYSE:AD) divulgou
Será que agora é o momento de comprar Array?
Destaques do Q4 CY2025 da Array (AD):
- Receita: US$ 60,33 milhões vs estimativas dos analistas de US$ 56,37 milhões (queda de 93,8% ano a ano, superando em 7%)
- EPS (GAAP): US$ 0,48 vs estimativas dos analistas de US$ 0,34 (superando em 39,6%)
- EBITDA Ajustado: US$ 52,09 milhões vs estimativas dos analistas de US$ 38,77 milhões (margem de 86,3%, superando em 34,3%)
- Margem Operacional: 14,3%, acima dos -0,9% no mesmo trimestre do ano passado
- Capitalização de Mercado: US$ 4,35 bilhões
"Após um transformador 2025, a Array entra em 2026 com forte impulso", disse Anthony Carlson, Presidente e CEO.
Visão Geral da Empresa
Operando como subsidiária de capital majoritário da Telephone and Data Systems desde sua fundação em 1983, a Array (NYSE:Array) é uma provedora regional de telecomunicações sem fio que atende 4,6 milhões de clientes em 21 estados com serviços de telefonia móvel, internet e IoT.
Crescimento da Receita
O desempenho de longo prazo de uma empresa é um indicador de sua qualidade geral. Qualquer negócio pode ter um ou dois trimestres bons, mas muitos dos que perduram crescem durante anos.
Com US$ 1,91 bilhão em receita nos últimos 12 meses, a Array é uma empresa de serviços empresariais de médio porte, o que por vezes traz desvantagens em comparação com concorrentes maiores que se beneficiam de melhores economias de escala.
Como pode ser visto abaixo, a receita da Array caiu 13,9% ao ano nos últimos cinco anos, um ponto de partida ruim para nossa análise.
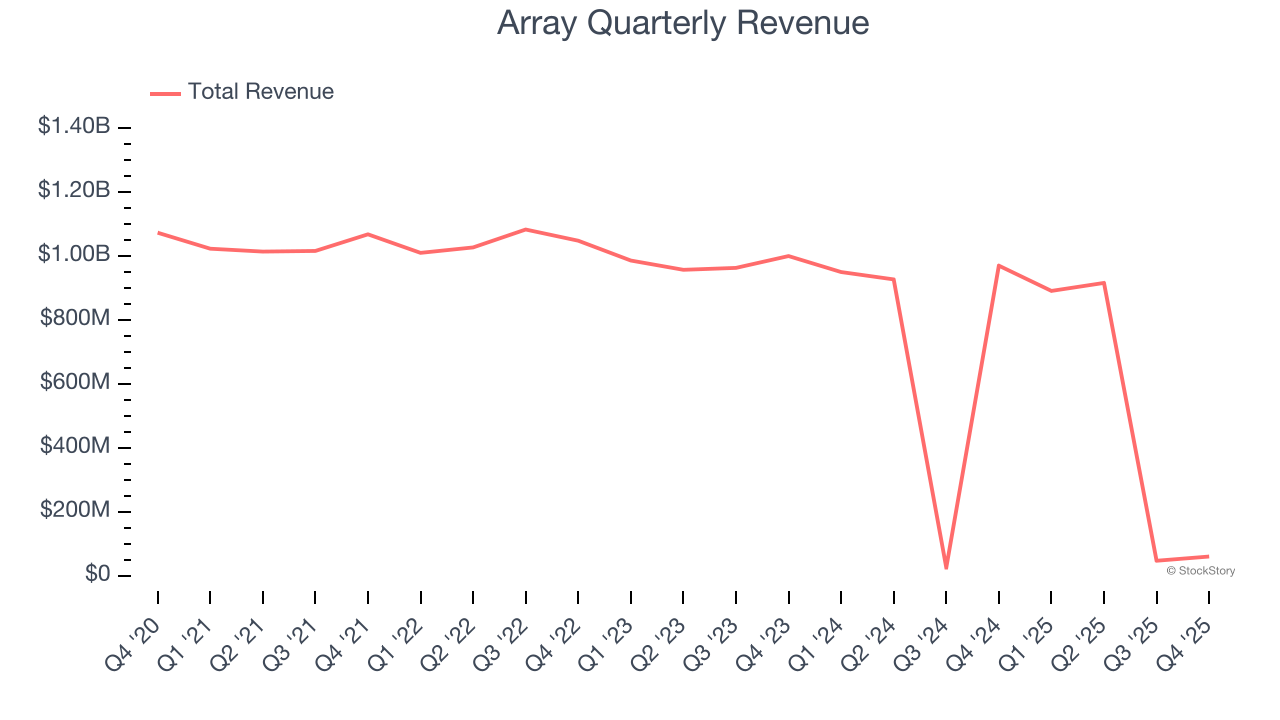
Nós, da StockStory, damos maior ênfase ao crescimento de longo prazo, mas dentro dos serviços empresariais, uma visão histórica de cinco anos pode deixar de lado inovações recentes ou tendências disruptivas do setor. O desempenho recente da Array mostra que a demanda permaneceu reprimida, já que sua receita caiu 30% ao ano nos últimos dois anos.
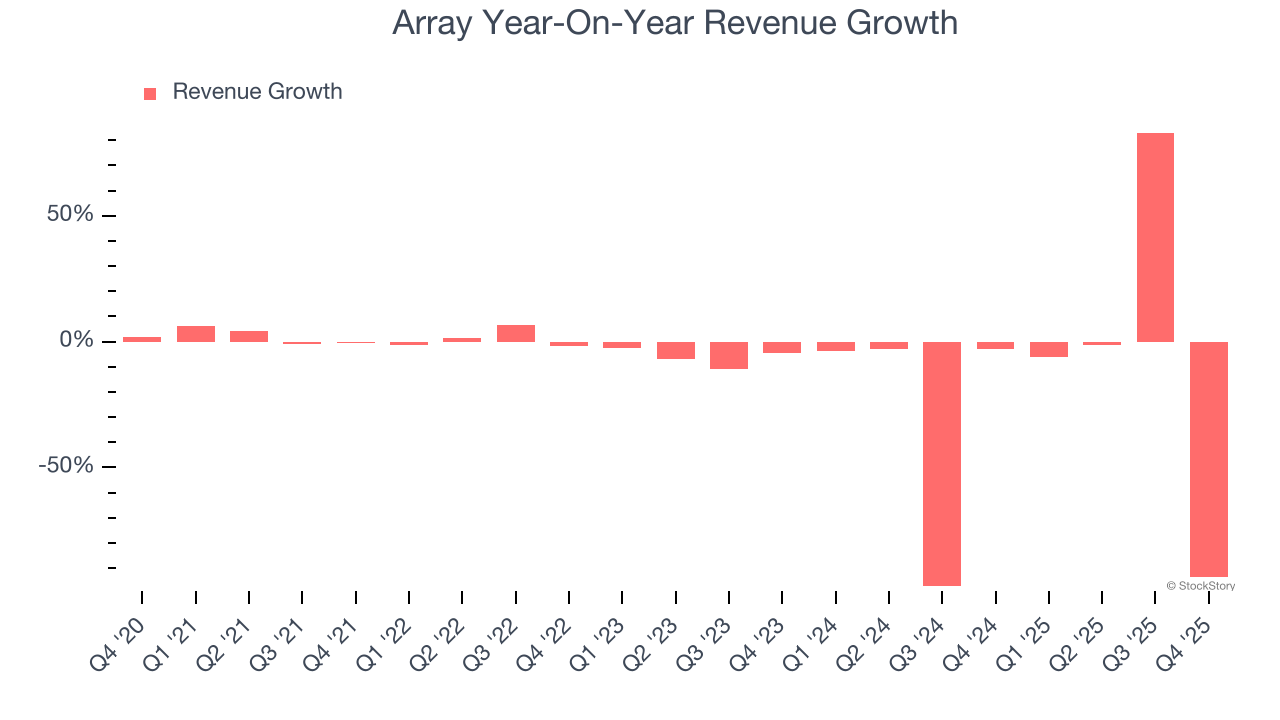
Neste trimestre, a receita da Array caiu 93,8% em relação ao ano anterior, para US$ 60,33 milhões, mas superou as estimativas de Wall Street em 7%.
Olhando para o futuro, analistas esperam que a receita caia 88,4% nos próximos 12 meses, desacelerando em relação aos dois últimos anos. Essa projeção é desapontadora e sugere que seus produtos e serviços enfrentarão desafios de demanda.
Microsoft, Alphabet, Coca-Cola, Monster Beverage — todas começaram como histórias de crescimento fora do radar surfando uma grande tendência. Identificamos a próxima: uma lucrativa oportunidade em semicondutores de IA que Wall Street ainda está ignorando.
Margem Operacional
A margem operacional é uma das melhores medidas de lucratividade porque nos mostra quanto dinheiro uma empresa leva para casa após subtrair todas as despesas principais, como marketing e P&D.
A Array foi lucrativa nos últimos cinco anos, mas foi prejudicada por sua grande base de custos. Sua margem operacional média de 1,9% foi fraca para uma empresa de serviços empresariais.
Analisando a tendência de sua lucratividade, a margem operacional da Array caiu 2,5 pontos percentuais nos últimos cinco anos. O desempenho da Array foi ruim em qualquer perspectiva - isso mostra que os custos estavam aumentando e ela não conseguiu repassá-los aos clientes.
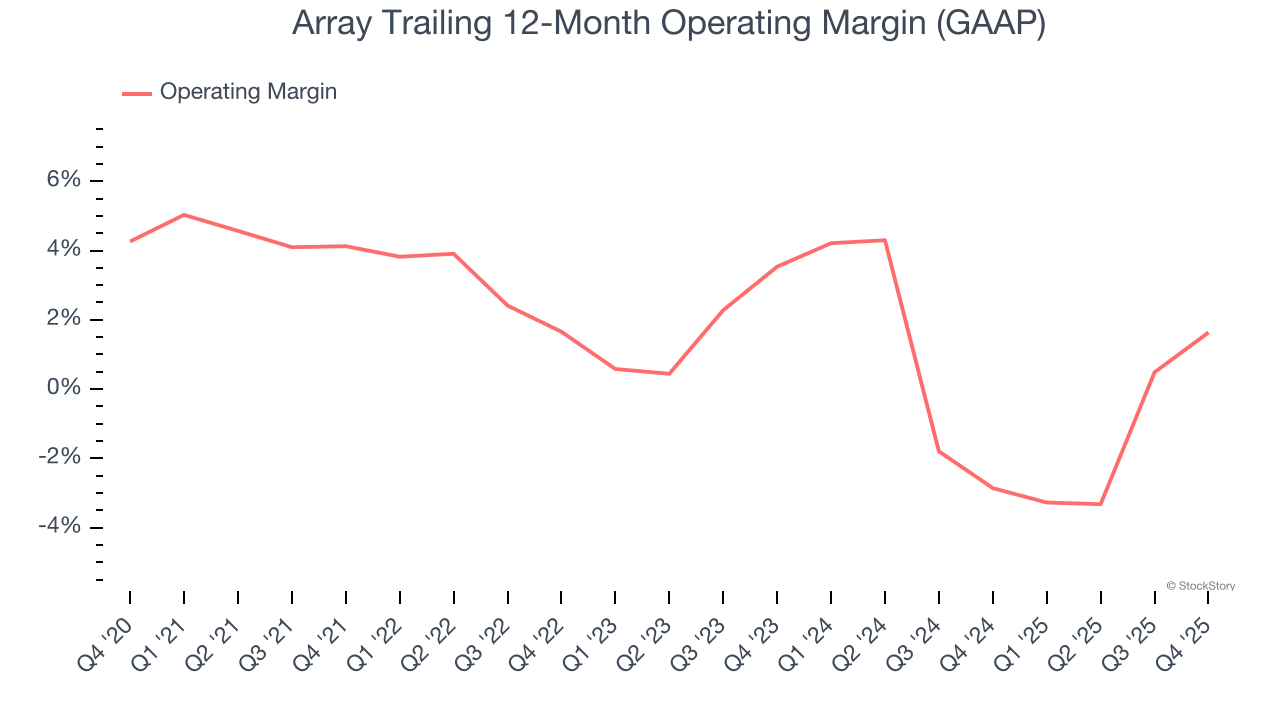
Neste trimestre, a Array gerou uma margem operacional de 14,3%, alta de 15,2 pontos percentuais em relação ao ano anterior. Esse aumento foi um desenvolvimento positivo, especialmente considerando que sua receita caiu, mostrando que a empresa foi mais eficiente ao reduzir suas despesas.
Lucro por Ação
Acompanhamos a variação de longo prazo do lucro por ação (EPS) pelo mesmo motivo que o crescimento de receita de longo prazo. No entanto, em comparação com a receita, o EPS destaca se o crescimento de uma empresa é lucrativo.
Infelizmente para a Array, seu EPS caiu 25,6% ao ano nos últimos cinco anos, mais do que sua receita. Podemos ver que essa diferença veio de maiores despesas com juros ou impostos, já que a empresa realmente melhorou sua margem operacional e recompra de ações nesse período.
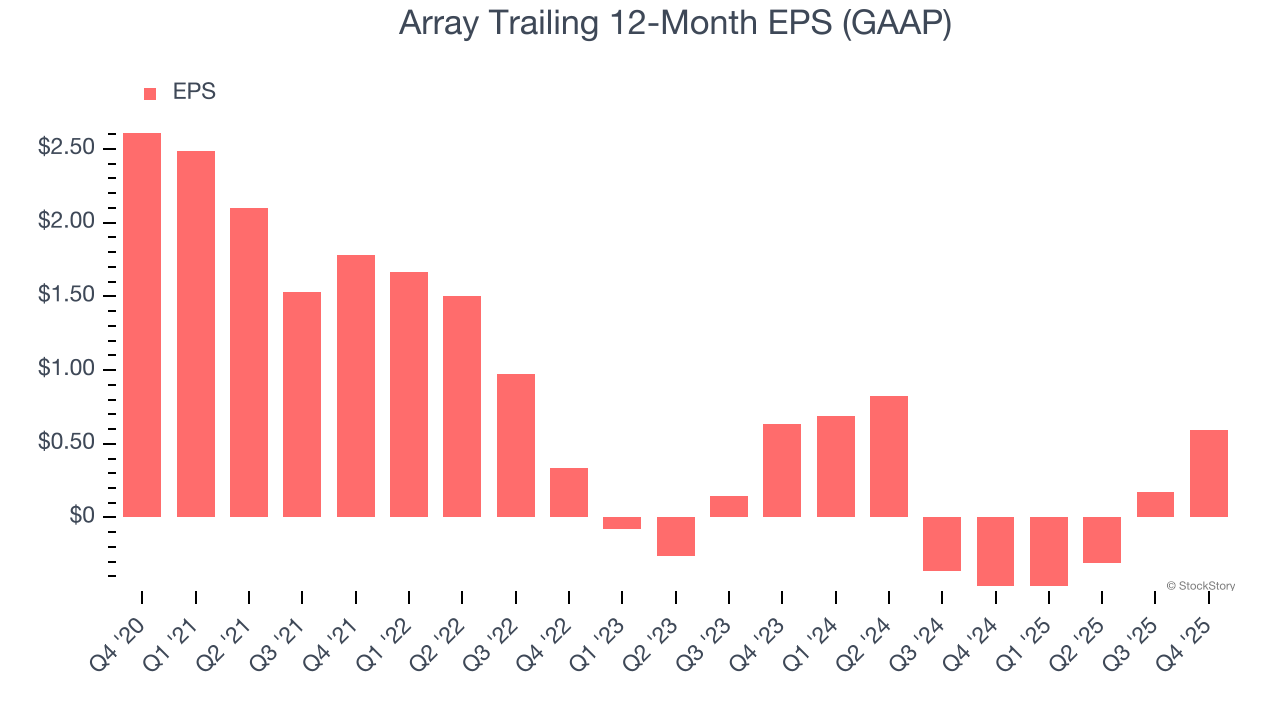
Podemos analisar mais a fundo os ganhos da Array para entender melhor os fatores de seu desempenho. Como mencionamos anteriormente, a margem operacional da Array expandiu neste trimestre, mas caiu 2,5 pontos percentuais nos últimos cinco anos. Esse foi o fator mais relevante (além do impacto da receita) por trás de seus ganhos menores; despesas com juros e impostos também podem afetar o EPS, mas não dizem tanto sobre os fundamentos da empresa.
Assim como na receita, analisamos o EPS em um período mais recente porque isso pode fornecer dicas sobre temas ou desenvolvimentos emergentes para o negócio.
Embora não tenha sido ótimo, as quedas anuais de EPS da Array de 3,4% em dois anos superaram suas perdas de receita no mesmo período.
No Q4, a Array reportou EPS de US$ 0,48, acima dos US$ 0,06 do mesmo trimestre do ano passado. Esse resultado superou facilmente as estimativas dos analistas, e os acionistas devem ficar satisfeitos com os resultados. Nos próximos 12 meses, Wall Street espera que o EPS anual da Array cresça 98,9%, chegando a US$ 0,59.
Pontos-chave dos resultados do Q4 da Array
Foi positivo ver a Array superar as expectativas de EPS dos analistas neste trimestre. Também ficamos animados com o fato de sua receita ter superado as estimativas de Wall Street por ampla margem. Ampliando a visão, acreditamos que este foi um bom trimestre, com alguns pontos de destaque. A ação permaneceu estável em US$ 50,50 logo após os resultados.
A Array apresentou lucros sólidos, mas um trimestre isolado não necessariamente torna a ação uma compra. Vamos ver se este é um bom investimento. Se você está tomando essa decisão, deve considerar o panorama mais amplo de avaliação, qualidades do negócio e também os resultados mais recentes.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Os fundos de hedge acabaram de reconstruir posições compradas em tecnologia, mas o suporte chave do Nasdaq já começou a enfraquecer
O índice Nasdaq 100 está se aproximando da faixa inferior da zona de consolidação de vários meses; os futuros romperam a linha de tendência de alta e a média móvel de 100 dias, indicando fraqueza técnica. Hedge funds haviam comprado massivamente ações de tecnologia, com posições concentradas aumentando o risco de queda. Controvérsias sobre a segurança da IA e riscos de fornecimento de energia atuam como catalisadores duplos. Se o suporte chave for perdido e o mercado permanecer com baixa percepção de risco, a volatilidade pode ser reavaliada.
O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa 5%! "Profeta" alerta: a liquidação ainda não acabou
Steven Barrow, chefe de estratégia G10 do Standard Bank, que foi o primeiro a prever 5% em fevereiro deste ano, elevou sua previsão para o rendimento dos títulos do Tesouro dos EUA de 10 anos para 5,2% até o final do ano e espera que suba ainda mais para 5,3% no primeiro trimestre de 2027. Ele afirmou que as pressões nas cadeias de suprimentos, as mudanças climáticas e as restrições da política de imigração dos EUA na oferta de mão de obra estão se tornando mais fortes do que nunca. Ao mesmo tempo, o índice do dólar registrou um ganho diário máximo de 0,6%, podendo alcançar seu melhor desempenho diário desde 17 de junho.
Avançando contra a tempestade de "desaceleração da IA"? Rumores indicam que a Kioxia planeja levantar pelo menos 10 bilhões de dólares em uma oferta pública inicial nos EUA
Kioxia está supostamente considerando levantar US$ 10 bilhões por meio de uma oferta pública nos Estados Unidos.

A construção de poder computacional AI está mudando de "falta de energia" para "falta de pessoas": modularização em ascensão, Schneider, Vertiv e Eaton recebem novas oportunidades
Recentemente, a Bernstein publicou um relatório de pesquisa apontando que, diante da rápida expansão da capacidade computacional da IA, o principal fator limitante para o desenvolvimento dos centros de dados está passando por uma mudança.

Preços de criptomoedas
Mais


