
Basic adiciona ETFs de cripto da VanEck aos planos 401(k) em meio à mudança de aposentadoria nos EUA

A VanEck disponibilizou alguns de seus produtos negociados em bolsa de ativos digitais (ETPs) para titulares de 401(k) nos Estados Unidos, sinalizando um movimento para integrar investimentos focados em criptoativos às contas tradicionais de aposentadoria.
Na quarta-feira, o emissor de fundos afirmou que uma seleção de seus ETPs de ativos digitais será oferecida por meio da Basic Capital, uma plataforma fintech que fornece planos 401(k) patrocinados por empregadores.
As empresas não especificaram quais ETPs de ativos digitais da VanEck estarão disponíveis na plataforma. No universo cripto, a VanEck é mais conhecida pelo VanEck Bitcoin Trust (HODL) e pelo VanEck Ethereum Trust (ETHV), seus fundos negociados em bolsa (ETFs) de Bitcoin (BTC) e Ether (ETH) à vista.
A gestora de ativos também oferece o VanEck Digital Transformation ETF (DAPP), frequentemente chamado de ETF “Onchain Economy”, que investe em empresas envolvidas no ecossistema de ativos digitais.
A VanEck ampliou seu portfólio de produtos cripto este ano ao lançar um ETF à vista de Avalanche nos Estados Unidos.
O Departamento de Trabalho dos EUA, em maio, reviu a orientação federal anterior que desestimulava provedores de planos 401(k) a oferecer criptoativos entre suas opções de investimento.
 Fonte: VanEck
A Basic Capital foi fundada em 2021 e captou US$ 25 milhões numa rodada de financiamento Série A no ano passado, liderada pelos fundos de venture capital Forerunner e Lux Capital. A plataforma 401(k) da empresa oferece aos investidores acesso a ativos alternativos além de ações e títulos tradicionais.
Relacionado: Ethereum é realmente ‘o token de Wall Street’, diz CEO da VanEck
Mudança de política abre planos de aposentadoria para ativos alternativos
A iniciativa ocorre em meio ao crescente impulso regulatório para integrar ativos digitais ao planejamento de aposentadoria tradicional.
Em agosto, o presidente dos EUA, Donald Trump, assinou uma ordem executiva determinando que agências federais ampliem o acesso a ativos alternativos em planos 401(k), incluindo ativos digitais.
A diretriz pediu que órgãos como o Departamento do Tesouro e a Securities and Exchange Commission coordenem possíveis mudanças regulamentares para apoiar a adoção mais ampla de investimentos alternativos em contas de aposentadoria.
A mudança de política ocorre à medida que mais americanos dependem de planos de aposentadoria vinculados ao local de trabalho para construir poupança de longo prazo.
Planos de contribuição definida patrocinados por empregadores detinham cerca de US$ 13,9 trilhões em ativos em setembro, incluindo aproximadamente US$ 10 trilhões em planos 401(k), segundo o Investment Company Institute.
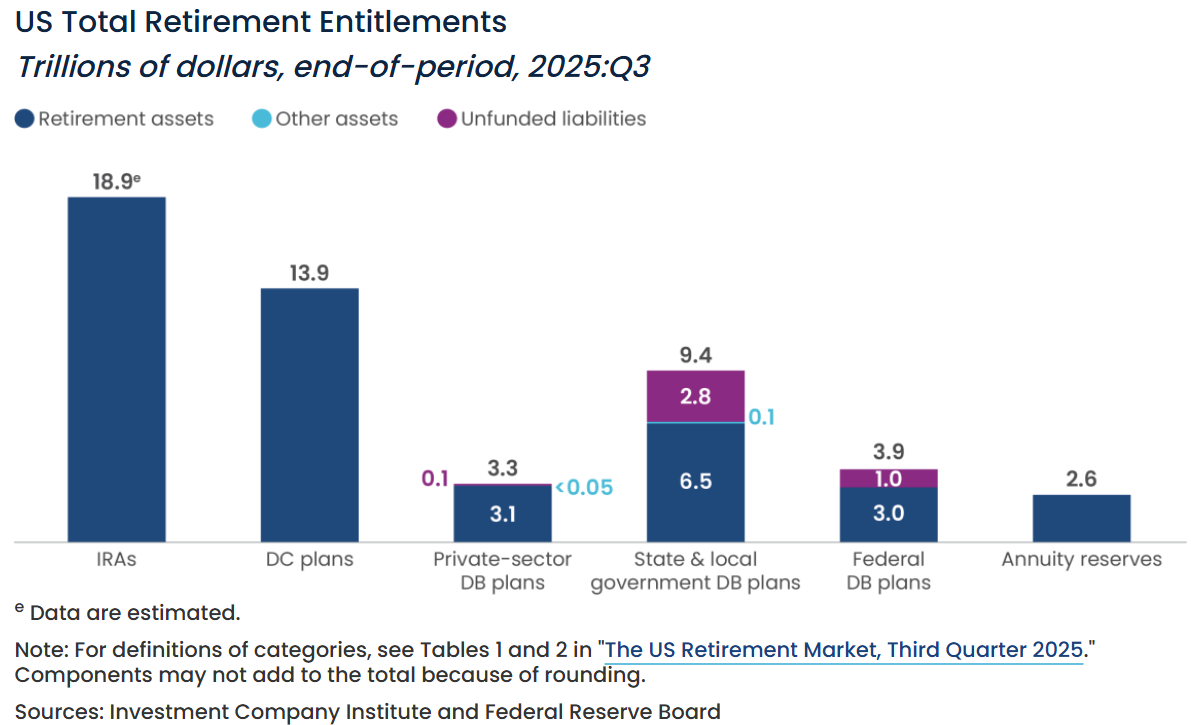 Os planos 401(k) estão agrupados sob planos de Contribuição Definida (DC). Fonte. Investment Company Institute
Dados separados do relatório “How America Saves 2025” da Vanguard sugerem que as taxas de poupança também estão aumentando. Quase metade (45%) dos participantes aumentou suas taxas de contribuição em 2024, refletindo o crescente uso de recursos automáticos de contribuição em planos patrocinados por empregadores.
Relacionado: Manual de investimentos cripto para 2026: Bitcoin, infraestrutura de stablecoins, ativos tokenizados
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Relatos indicam que o Banco Central do Reino Unido planeja suspender a venda de títulos de longo prazo, o mais agressivo "redutor de balanço" entre a tempestade global de títulos está pisando no freio.
Vender uma vez perde metade, o Banco Central do Reino Unido coloca um freio na política de aperto quantitativo.

O aumento das taxas pelo Federal Reserve na quinta-feira é quase um consenso; por que o Standard Chartered se recusa a “render-se”?
O Standard Chartered acredita que as pressões centrais da inflação podem estar sendo superestimadas e que o aumento das taxas de juros continua sendo uma "escolha política equivocada": as tarifas elevaram o PCE em cerca de 0,7 ponto percentual, mas o impacto deve diminuir; o núcleo supercentral do CPI já retornou a uma faixa normal, e a pressão do lado do consumo é limitada. Em julho, apenas três membros votantes apoiaram o aumento das taxas, e os dados atuais ainda não são suficientes para convencer mais membros a mudarem de posição. O mais razoável seria aguardar o impacto das tarifas e a revisão dos dados passarem antes de julgar a tendência da inflação.
No momento em que o rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa 5%, o rendimento dos títulos japoneses também cai abaixo de 3%, aumentando a pressão sobre o mercado global de títulos!
O mercado global de títulos está em alerta, com os rendimentos dos títulos dos EUA ultrapassando 5%, atingindo o maior nível desde 2007, enquanto os títulos japoneses atingem o pico mais alto em 30 anos. O aumento dos preços do petróleo, a inflação elevada e o enorme endividamento estão pressionando o mercado, desencadeando uma onda de vendas. Instituições alertam: 5% não é o limite, 6% já está no horizonte! Com as decisões dos bancos centrais dos EUA e do Japão previstas para esta semana, uma tempestade de ativos ainda mais intensa pode estar apenas começando.
Negociação de IA desacelera! Goldman Sachs alerta para a maior divergência de negociação de momentum em 5 anos, com capital migrando de chips para softwares
O Goldman Sachs alertou que as negociações com IA estão enfrentando um teste estrutural, com uma divergência extrema entre o desempenho do momentum de 3 meses e de 12 meses, atingindo o maior nível em cinco anos, e o índice de IA recuando cerca de 45% desde sua máxima. Ao mesmo tempo, os fluxos de capital estão migrando de semicondutores para software, acelerando a diferenciação dos fatores de momentum. O Goldman Sachs acredita que, caso essa tendência persista, a histórica correlação elevada entre IA e momentum poderá enfraquecer progressivamente.
Preços de criptomoedas
Mais


