
Governos precisam de CBDCs para melhorar a inclusão financeira entre os cidadãos

Opinião de: Xin Yan, co-fundador e CEO da Sign.
A exclusão financeira continua sendo um dos desafios mais persistentes para governos nacionais. Dados do Banco Mundial destacam que mais de 1,3 bilhão de adultos permanecem sem acesso a contas bancárias, sem acesso a uma conta financeira. Essas pessoas dependem de dinheiro em espécie, criando um “fosso entre o dinheiro vivo e o digital”, que as exclui da economia formal.
Para reduzir essa divisão, os governos precisam promover ativamente as CBDCs. Como alternativa confiável e livre de riscos em relação ao dinheiro físico, as CBDCs são instrumentos ideais para o segmento da população financeiramente excluído. Com um ponto de entrada fácil para o ecossistema financeiro, a adoção em massa das CBDCs é um catalisador vital e um pilar fundamental para alcançar a inclusão financeira universal.
O acesso mais amplo a instituições financeiras é fundamental para estimular o crescimento de um país. À medida que mais pessoas investem e participam da economia formal, a base de capital total se expande, levando a uma maior estabilidade financeira. Além disso, trazer as pessoas para dentro da economia formal garante que os benefícios das mudanças nas taxas de política cheguem às massas, fortalece a supervisão regulatória e previne fraudes.
A maioria das pessoas de baixa renda depende de pagamentos em espécie porque o dinheiro é fácil de usar, aceito em todos os lugares, não tem taxas de transação e funciona como um meio de troca confiável.
A infraestrutura necessária para lidar com dinheiro em espécie cria um distanciamento entre a população sem acesso bancário e a economia formal.
Inclusão financeira como política governamental
Estabelecer pontos físicos para gerenciar, armazenar e lidar com dinheiro em locais remotos é intensivo em recursos. É por isso que a maioria dos prestadores de serviço desiste de oferecer serviços financeiros dependentes de dinheiro físico devido aos altos custos operacionais.
As transações em dinheiro também não deixam registros digitais, criando um vazio de informações para os provedores de serviços financeiros. Consequentemente, as instituições agrupam toda a população sem acesso bancário como um grupo de alto risco, negando o acesso a mercados de seguros e crédito.
Relacionado: Legisladores dos EUA alertam que uma proibição temporária das CBDCs não é suficiente, exigem um bloqueio ‘permanente’
A falta de acesso a pagamentos digitais acessíveis e a ausência de histórico de transações corroem o bem-estar financeiro e prejudicam o crescimento econômico de um país. Neste cenário, o acesso amplo aos serviços financeiros formais torna-se uma agenda importante do governo.
Alguns bancos centrais consideram a inclusão financeira um componente chave de sua missão e adotam políticas para garantir o acesso universal à economia formal. Para esse fim, alguns bancos centrais consideraram emitir CBDCs para acelerar o desenvolvimento de um ecossistema financeiro inclusivo.
CBDCs podem acelerar a inclusão financeira
Segundo um estudo de 2023 de Kosse e Mattei citado pelo FMI, cerca de 60% dos países emergentes e de baixa renda consideram a inclusão financeira uma das três principais motivações para emitir uma CBDC. A alta confiança nas CBDCs decorre de suas propriedades, tornando-as a ponte ideal para a economia formal para a população sem acesso bancário.
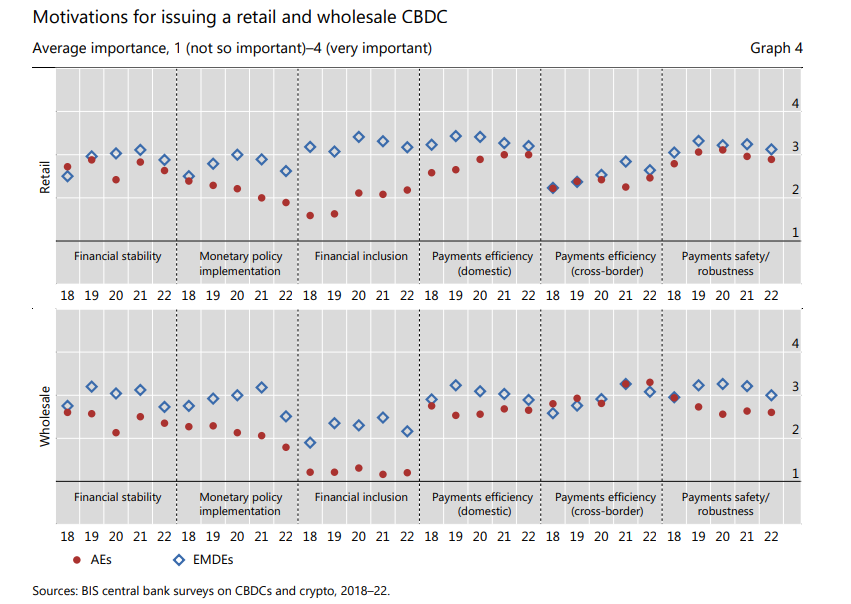 Fonte: Pesquisas do BIS sobre bancos centrais, CBDCs e criptomoedas.
As CBDCs podem operar através de um modelo de distribuição em dois níveis. Esse modelo permite que tanto bancos comerciais quanto entidades não bancárias alcancem o segmento excluído financeiramente. Além de ampliar o alcance do ecossistema financeiro, intermediários não bancários diminuem os altos custos indiretos do modelo bancário tradicional baseado em agências.
Como uma parte significativa da população sem acesso bancário não possui conectividade estável à internet ou ao celular, o suporte a transações offline é necessário. Especialistas observaram como as CBDCs estão sendo projetadas para oferecer robustas capacidades offline. Explorar tecnologias de alto potencial para comunicação de curto alcance garante pagamentos resilientes por CBDC em áreas remotas onde há pouca conectividade.
Como infraestrutura digital do setor público, as CBDCs são desenhadas para priorizar o bem-estar público em vez do lucro comercial. Eliminando os custos excessivos das camadas intermediárias tradicionais, as CBDCs proporcionam uma estrutura de custos altamente otimizada.
Em vez de taxas onerosas, os usuários se beneficiam dos custos de transação reduzidos, que são mínimos, garantindo que a rede permaneça acessível para os não bancarizados e economicamente resiliente para o emissor soberano.
Além disso, a população sub-bancarizada tende a confiar mais nas CBDCs como alternativa digital ao dinheiro físico, pois contam com o apoio de uma instituição credível. Diferente das limitações de liquidez das entidades financeiras privadas, as CBDCs sempre permanecerão como responsabilidade direta do banco central, tornando-as relativamente seguras.
O mais importante é que as CBDCs oferecem um portal para a população excluída financeiramente participar da economia formal. Isso acontece por meio do intercâmbio ágil de dados de transação entre as CBDCs e o setor mais amplo de serviços financeiros.
As CBDCs podem apoiar o compartilhamento de dados preservando a privacidade, permitindo que os usuários voluntariamente compartilhem seu histórico de transações para construir pontuação de crédito e acessar serviços de poupança, crédito e seguros.
Na ausência de histórico de crédito formal, credores podem usar dados de transações de CBDC como fonte legítima para avaliar comportamento financeiro e crédito. Prestadores de serviço poderão, assim, medir o perfil de risco de um cliente e verificar sua identidade para oferecer crédito e outros produtos financeiros.
Rumo à adoção em massa de CBDCs
O uso de CBDCs depende de alfabetização digital, infraestrutura elétrica e acesso a hardware. Dados mostram que as nações já fizeram enormes avanços em todos esses aspectos.
O Banco Mundial, através do Global Findex Database 2025, informou que 86% dos adultos possuem agora um telefone móvel. Além disso, 79% dos adultos têm uma conta bancária e 61% fazem pagamentos digitais em economias de baixa e média renda.
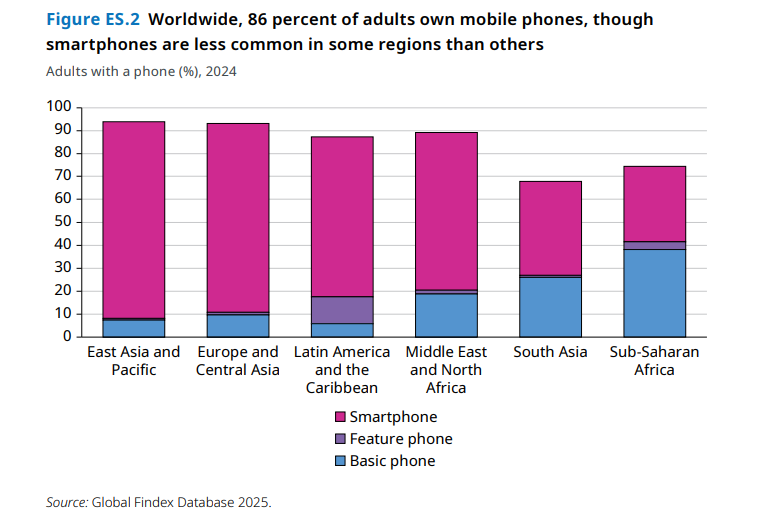 Fonte: Global Findex Database, 2025.
O relatório afirma curiosamente que “apesar do alto número de pessoas com telefone móvel e do crescimento de contas bancárias, 1,3 bilhão de pessoas ainda não têm contas financeiras.” Este grupo possui telefone, ID pessoal e cartão SIM, que são necessários para uma conta digital.
No entanto, eles permanecem excluídos financeiramente da economia formal.
Nessa situação, as CBDCs continuam sendo um dos principais produtos que podem oferecer serviços financeiros seguros, acessíveis e convenientes aos consumidores.
Os bancos centrais e governos nacionais precisam adotar uma abordagem holística e utilizar as CBDCs para ajudar a população sem experiência financeira a integrar-se à economia formal.
Opinião de: Xin Yan, co-fundador e CEO da Sign.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Preocupações com IA afetam ações de tecnologia; fundos de seleção de ações como Tiger Global e Lone Pine sofrem grandes perdas em outubro
Devido a preocupações com as perspectivas de investimento em IA e ao impacto das eleições intermediárias nos EUA, vários grandes fundos hedge focados em seleção de ações sofreram perdas significativas: Lone Pine teve uma perda de cerca de 9% e ficou negativo no ano; Tiger Global caiu 8,5%, zerando seus ganhos acumulados; O fundo hedge da Atreides despencou 16%. Coatue teve um aumento contrário de 0,2%, sendo um dos poucos destaques positivos. Fundos multi-estratégia e quantitativos tiveram quedas relativamente moderadas.

Oklo atinge maior alta em mais de um ano! Resultados do terceiro trimestre superam expectativas, primeira usina nuclear comercial entra na fase de construção da estrutura principal|Relatório de resultados
A receita da Oklo no terceiro trimestre foi de 1,86 milhão de dólares, superando as expectativas, e o prejuízo por ação também foi menor do que o esperado. A primeira usina nuclear Aurora da empresa iniciou a instalação da estrutura principal de aço e concluiu a escavação da área do reator, além de receber a aprovação preliminar da análise de segurança pelo Departamento de Energia dos Estados Unidos. Além disso, na sexta-feira, a Oklo anunciou um acordo com a U.S. Forged Rings para garantir a capacidade de fabricação de 27 módulos de reator Aurora. As ações da Oklo fecharam em alta de 23% na sexta-feira.
SpaceX tem uma grande recuperação de mais de 9%, Musk afirma: Receitas do quarto trimestre devem crescer 70%, mirando 500 bilhões no próximo ano
O preço das ações da SpaceX subiu até 9,1% na sexta-feira. Elon Musk, durante a conferência de investimentos Barron, previu que a receita do quarto trimestre terá um aumento de 70% em relação ao trimestre anterior e reafirmou a meta de atingir US$ 100 bilhões de receita anualizada ainda este ano, projetando que esse valor ultrapassará US$ 500 bilhões até o final de 2027. Além disso, o percentual de contratos governamentais cairá de 16,6% para menos de 10%. Apesar da recuperação de curto prazo, as ações caíram mais de 28% nos últimos meses.
O “novo boom” das ações de IA perdeu força rapidamente após recuperação! CoreWeave chegou a cair após alta, e o ganho da IREN foi cortado pela metade
Na quinta-feira, as ações de IA nos EUA sofreram fortes vendas: CoreWeave, Nebius e IREN caíram cerca de 10%, 15% e 17%, respectivamente. Após o fechamento do mercado, o relatório financeiro da IREN superou as expectativas, com uma grande alta na receita do negócio de AI Cloud. Combinado com o forte repique nas ações de tecnologia na sexta-feira, as ações da CoreWeave subiram 9,3% e as da IREN avançaram 24,6% na abertura dos EUA, enquanto Nebius teve alta de 13,7%. No entanto, durante o pregão da tarde, a mídia americana noticiou que a Microsoft não vai renovar parte do aluguel de computação junto à Oracle, o que voltou a abalar o sentimento do mercado que havia melhorado um pouco e reduziu os ganhos do setor Neocloud.

Preços de criptomoedas
Mais


