
Mesmo um “cessar-fogo” não significa “normalização”, o mundo em 2026 será mais “estagflacionário” do que o esperado

A “negociação de cessar-fogo” pode ser rápida, mas o mercado talvez tenha que esperar até que o comércio de energia se restabeleça sem obstáculos para realmente escrever “retorno ao pré-guerra” na precificação.
Segundo o portal de negociações Chasing the Wind, em 27 de março, a equipe japonesa da Nomura Securities destacou em seu relatório mais recente que está tomando forma a narrativa de mercado sobre as “negociações de cessar-fogo” entre os EUA e o Irã, mas os investidores deveriam focar em outro fator: se e quando o comércio de energia pode ser “normalizado”. O intervalo de tempo entre cessar-fogo e normalização, pode tornar o ambiente de investimento de 2026 ainda mais desafiador do que antes da guerra.
“‘Cessar-fogo’ e ‘normalização do comércio de energia’ não são sinônimos”. O cessar-fogo de fato pode aliviar o pessimismo extremo sobre a economia e impedir de modo eficaz o aparecimento de restrição de crédito nos mercados financeiros. No entanto, antes que a retomada do comércio de energia fique clara, os preços do petróleo, a confiança das empresas e as perspectivas da política monetária dificilmente retornarão ao estado pré-guerra.
A conclusão do relatório é direta: “Em 2026 os investidores talvez tenham que operar sob condições mais ‘estagflacionárias’ do que previsto anteriormente.” Isso significa que, mesmo estando a economia global em fase de recuperação, os níveis de inflação e taxas de juros deverão ser um pouco mais altos do que suposto antes, enquanto a taxa de crescimento econômico e as avaliações das ações serão relativamente pressionadas.
Precificação mais “estagflacionária”: cresce expectativa de aumento de juros dos bancos centrais
O mercado já começou a incorporar uma perspectiva de mundo mais “estagflacionária” em seu preço.
Devido à persistência inflacionária, aumentam as expectativas de alta de juros nas principais economias globais. Atualmente, o mercado já prevê três aumentos de juros no Reino Unido em 2024, dois na Europa e meio nos EUA.
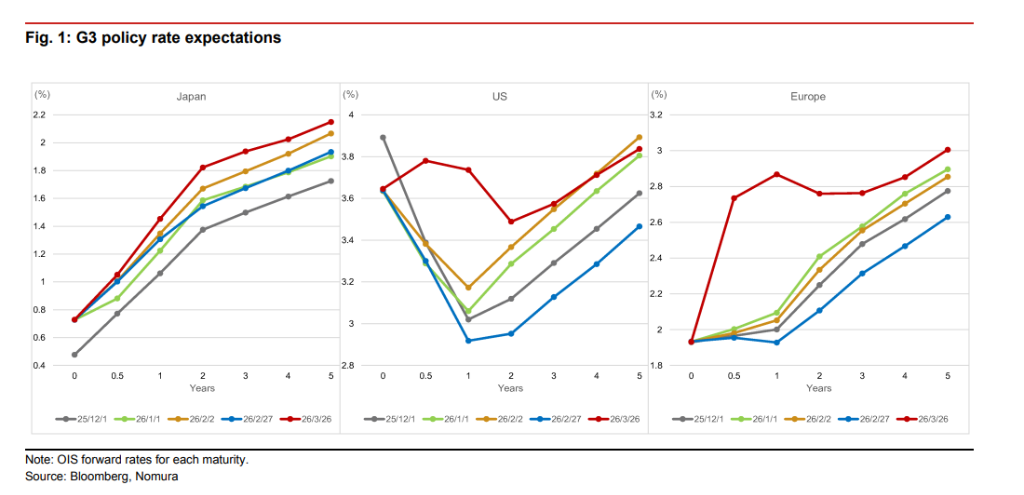
Mas o autor também levanta dúvidas: se o preço do petróleo apenas se estabiliza em patamares elevados, será mesmo necessário um aperto tão agressivo de juros para conter a inflação? Isso ainda merece discussão. Nesse ambiente relativamente “estagflacionário”, os grandes bancos centrais tendem a cometer erros de política. Se aumentam demais, reprimem a recuperação; se aumentam de menos, a inflação fica mais persistente e o prêmio de prazo sobe ainda mais.
Antes da “normalização”, apostar contra o dólar não é sábio
Em conversas com muitos investidores estrangeiros, o banco identificou que o mercado já cristalizou dois consensos centrais sobre as “negociações de cessar-fogo”: comprar Treasuries com curva mais inclinada e vender dólar.
O primeiro consenso é o fortalecimento da inclinação na curva de rendimento dos Treasuries dos EUA. A lógica é clara: assim que o cessar-fogo for firmado, as expectativas de queda de juros pelo Fed em curto prazo serão reacesas, reduzindo juros de curto prazo. Ao mesmo tempo, devido ao efeito residual dos altos preços do petróleo e ao aumento dos gastos fiscais para enfrentar o conflito e estimular a economia, as expectativas de inflação e o prêmio de prazo deverão subir significativamente, elevando taxas de longo prazo. Com queda nas taxas curtas e alta nas longas, a curva naturalmente fica inclinada.
O segundo consenso é a queda do dólar. Durante o conflito, o dólar foi amplamente procurado como ativo de refúgio. Quando houver cessar-fogo e estabilização no preço do petróleo, o benefício de refúgio do mercado dos EUA diminui bastante, e o fluxo de capital reverte. Além disso, a iminente troca na presidência do Fed aumenta a imprevisibilidade das políticas dos EUA, acelerando ainda mais a saída de recursos do dólar.
Mas, segundo o banco, o significado inicial do cessar-fogo é reduzir a probabilidade do “pior cenário”: como queda abrupta das condições de crédito e recuperação da propensão ao risco. O que realmente determina o centro das taxas de juros e da inflação é se a cadeia do comércio de energia pode passar de “restrita, desviada, distorcida” para “previsível, entregue, financiada”.
Isso explica um julgamento-chave do relatório: antes da normalização do comércio de energia, os ativos americanos e o dólar mantêm relativa vantagem.
O motivo não é complicado — quanto maior a incerteza, mais os recursos migram para mercados com maior liquidez e profundidade; e se o comércio de energia emperra, a inflação global e os prêmios de prazo dificilmente caem.
Grande reviravolta nos setores das ações americanas: capital volta para bancos, consumo e bens de capital
A mudança no ambiente macro inevitavelmente provoca uma reviravolta nos setores micro. Os setores que foram descartados durante o conflito tendem a liderar na fase de recuperação após o cessar-fogo.
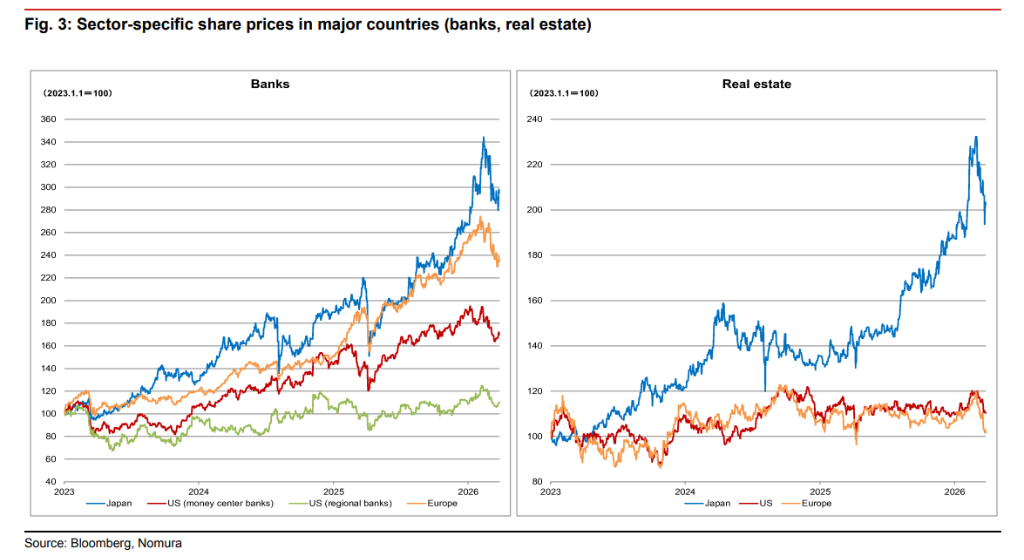
Desde o início do conflito, ações de tecnologia e energia tiveram desempenho superior, enquanto bens de consumo, bens de capital, imóveis e bancos fora dos EUA ficaram bem abaixo da média. O principal diferencial aqui é que custos elevados de energia, restrição de crédito e política de juros alta impactam cada indústria de maneira diferente.
Mas tudo muda. “Supondo que a restrição de crédito seja evitada, ações de bancos terão performance superior à média após o cessar-fogo”, enfatiza Matsuzawa.
Com a normalização do comércio de energia, o otimismo pela recuperação econômica global deve crescer rapidamente. Nesse processo, empresas de capital e ações relacionadas ao consumo, sensíveis ao ciclo econômico, devem recuperar forte momentum de alta. O rebound no setor imobiliário dependerá da estabilização dos rendimentos das dívidas.
Dilema do mercado japonês: Banco Central fica passivo e revisa previsão de ações e câmbio para baixo
Para o mercado japonês, o cessar-fogo por si só não basta, só a normalização do comércio de energia é decisiva.
O Japão depende fortemente de importação de energia. Antes da retomada do comércio de energia, o conflito entre a inflação importada via preços de petróleo e o consumo doméstico fraco se torna cada vez mais agudo. Isso faz o Banco Central do Japão (BOJ) ficar em posição delicada.
Matsuzawa aponta: “O BOJ terá muita dificuldade para trazer sua taxa de juros para um patamar neutro e continuará sob pressão do mercado por ‘ficar atrasado em relação à curva de rendimento’.”
Como o banco central é obrigado a agir com cautela, as expectativas de inflação empurram os rendimentos longos para cima. Portanto, a curva de rendimento das dívidas japonesas deve ficar inclinada após o cessar-fogo (pelo menos para títulos de 10 anos), e o iene seguirá fragilizado, especialmente nos cruzamentos de moeda.
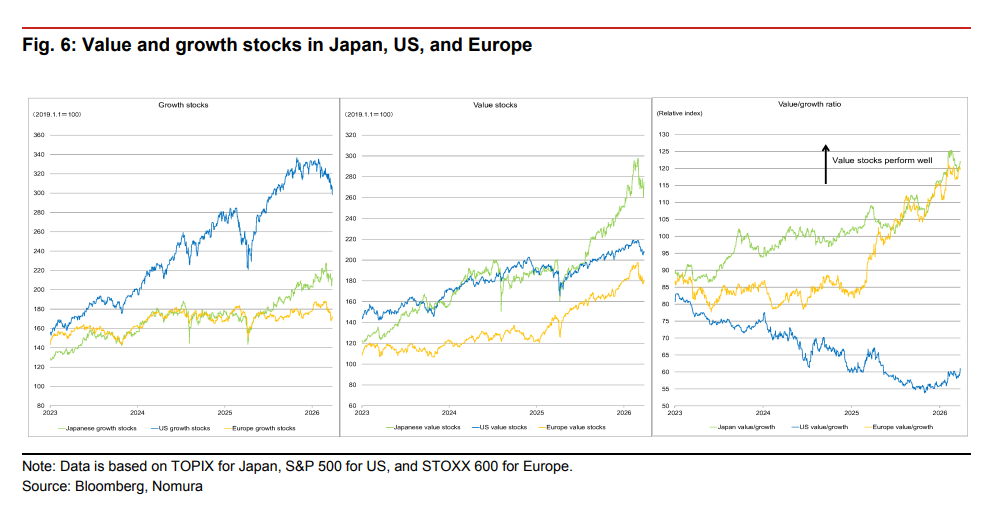
Baseado na expectativa pessimista para esse período de estagflação prolongada, Matsuzawa revisou para baixo as previsões centrais para ações e câmbio japonês — cortou todas as projeções para o índice Nikkei 225 e TOPIX de 2026 a 2027, além de baixar a estimativa de câmbio yen/dólar, prevendo que o yen continuará muito pressionado no curto prazo.
~~~~~~~~~~~~~~~~~~~~~~~~
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A crise do teto da dívida dos Estados Unidos pode ser antecipada para fevereiro do próximo ano; Wall Street alerta que o governo pode enfrentar risco de inadimplência já em agosto.
Estrategistas de Wall Street alertam que, com o aumento das expectativas de empréstimos pelo Tesouro dos Estados Unidos e o plano de manter reservas de caixa recordes, o governo norte-americano pode atingir o limite legal da dívida já em fevereiro de 2027, bem antes do que se previa anteriormente.
Confiança do consumidor dos EUA atinge maior nível em três meses em novembro; expectativas de inflação recuam, mas preocupações com altos preços e bolha de IA persistem
A confiança do consumidor nos Estados Unidos em novembro subiu inesperadamente para o nível mais alto em três meses, principalmente devido à melhora na percepção das pessoas sobre sua situação financeira pessoal e as perspectivas econômicas.
Mercado de ações dos EUA durante a noite | Os três principais índices tiveram variações distintas, a maioria das ações de chips se recuperou, e Micron Technology (MU.US) subiu mais de 5%
No fechamento, o Dow Jones caiu 237,32 pontos, uma queda de 0,46%, para 51.285,73 pontos; o índice S&P 500 subiu 23,13 pontos, um aumento de 0,31%, para 7.376,86 pontos; o Nasdaq avançou 264,42 pontos, uma alta de 1,09%, para 24.579,42 pontos.
Presidente do Banco Central do Japão: Há risco de alta na inflação; caso ocorram choques severos no futuro, ferramentas não convencionais de estímulo podem ser retomadas.
O presidente do Banco Central do Japão, Kazuo Ueda, afirmou que a inflação básica deverá permanecer próxima da meta de 2%, com o crescimento dos salários gradualmente ajustando-se à inflação. No entanto, o aumento dos preços da energia já começou a ser repassado aos preços ao consumidor, e é possível que a inflação acelere ainda mais no início do próximo ano. Ele também ressaltou que a IA trouxe um impacto positivo na demanda e, diante da escassez de mão de obra no Japão, a substituição de algumas funções por IA pode ser benéfica para a economia japonesa.
Preços de criptomoedas
Mais


