
Mudança de presidente do Federal Reserve = queda acentuada das ações dos EUA?

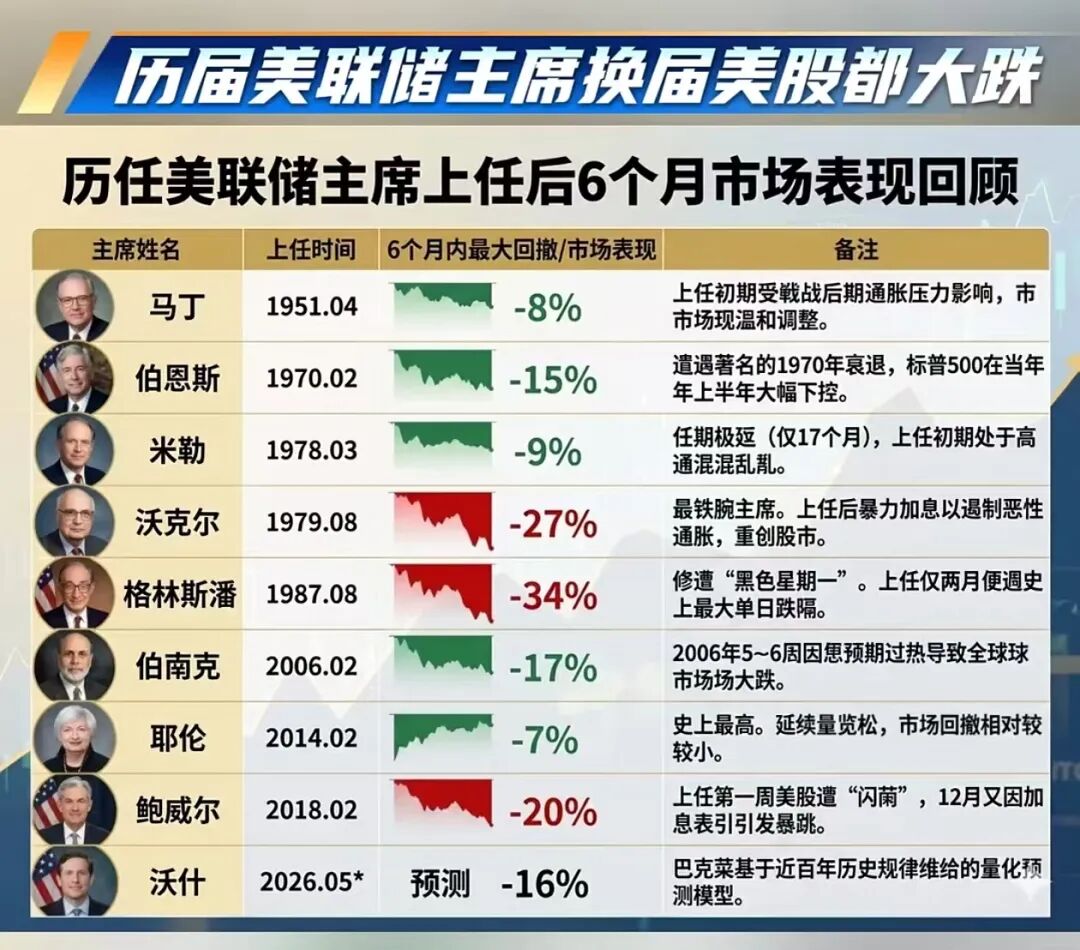
2. Por exemplo, Powell. Ele assumiu oficialmente em 5 de fevereiro de 2018, mas o flash crash do início de 2018 ocorreu em 26 de janeiro. Se utilizarmos o método A, o maior drawdown nos 6 meses após a posse de Powell é de 2,56%. Se usarmos o método B, é de 9,45%. Ambos estão muito abaixo do que o gráfico mostra.
3. Além disso, independente do método de cálculo, o maior drawdown nos 6 meses após a posse de um presidente do Fed não apresenta diferença significativa quando comparado ao drawdown máximo em qualquer outro período de 6 meses na história do S&P 500.
4. Se usarmos a definição de drawdown A:
1) Os maiores drawdowns nos 6 meses após a posse dos últimos 7 presidentes:
Miller (1978-03-08): 0,00%
Volcker (1979-08-06): 4,25%
Greenspan (1987-08-11): 32,82%
Bernanke (2006-02-01): 4,58%
Yellen (2014-02-03): 0,00%
Powell (2018-02-05): 2,56%
2) A distribuição do maior drawdown do SP500 em qualquer período de 6 meses é:
10º percentil: 0,09%
25º percentil: 1,44%
75º percentil: 8,98%
90º percentil: 16,24%
As medianas são praticamente idênticas. Nos testes de igualdade de médias, t-teste: p=0,2870, teste de Wilcoxon: p=0,3438, sem diferença estatisticamente significativa.
5. Se considerarmos a definição de drawdown B
1) Os maiores drawdowns nos 6 meses após a posse dos últimos 7 presidentes:
Burns (1970-02-01): 23,21%
Miller (1978-03-08): 17,12%
Volcker (1979-08-06): 13,31%
Greenspan (1987-08-11): 33,51%
Bernanke (2006-02-01): 7,70%
Yellen (2014-02-03): 12,38%
Powell (2018-02-05): 9,45%
2) A distribuição histórica do maior drawdown do SP500 em qualquer período de 6 meses é:
10º percentil: 7,80%
25º percentil: 9,97%
75º percentil: 17,74%
90º percentil: 22,12%
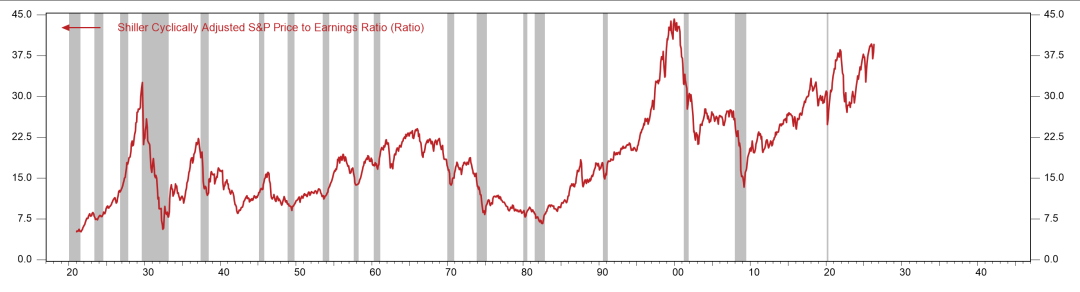
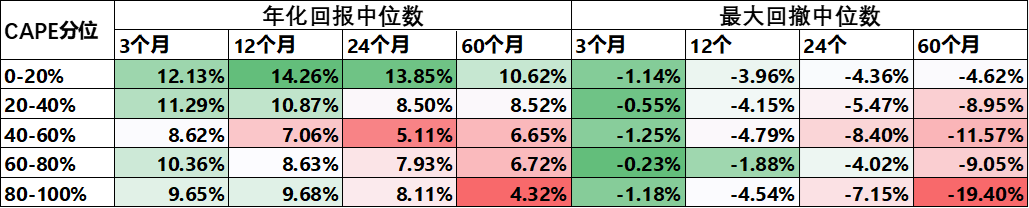
6. Em resumo, de acordo com o padrão histórico, em qualquer período de 6 meses, o mercado de ações americano quase sempre apresenta um drawdown significativo; isso é padrão histórico e provavelmente continuará nos próximos 6 meses. Inclusive, pode-se supor que, dado o nível historicamente alto de valuation das ações americanas, o drawdown futuro pode ser ainda maior que a mediana histórica.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Compromissos futuros de gastos de US$ 883 bilhões criam pressão; Amazon abre novo canal de financiamento de até US$ 80 bilhões para impulsionar expansão em IA
A Amazon obteve uma linha de crédito de até 80 bilhões de dólares para aquisição de ativos de infraestrutura tecnológica, podendo utilizar essa ferramenta de financiamento entre o primeiro trimestre do próximo ano e o terceiro trimestre do ano seguinte. Até o final de setembro deste ano, o compromisso total de despesas da Amazon era de 883 bilhões de dólares, um aumento de 36% em relação a três meses atrás e mais que o dobro de um ano atrás.
Intel: Primeiro o PC cai, fabricação sob encomenda ainda "fica para depois"
Os pedidos de servidores ainda estão em fila, a demanda por IA não colapsou, o que mudou foi o preço: os PCs estão pressionados pelo custo da memória, a orientação para a margem bruta foi revisada para baixo, e a terceirização externa ainda não pode ser incluída no modelo. É provável que o fluxo de caixa livre volte a ser negativo no próximo ano. O mercado não está mais disposto a pagar antecipadamente pelo cronograma de terceirização ainda não realizado nem pela recuperação dos PCs.
Preços de criptomoedas
Mais


