
Por que o risco da dívida dos EUA não derrubou o dólar? A tempestade da dívida europeia é o maior obstáculo para o preço do ouro

Huitong Finance, 6 de outubro—— A recente alta sustentada das taxas de juros reais, juntamente com a disparada do índice do dólar causada pela crise da dívida europeia, são os principais fatores que reprimem a recuperação do preço do ouro
Na sessão Ásia-Europa de terça-feira (6 de outubro), o preço internacional do ouro permaneceu sob pressão recentemente, sendo negociado perto de 4139. A persistente alta das taxas de juros reais e o aumento acentuado do índice do dólar devido à tempestade da dívida europeia são os principais motivos que limitam a recuperação do ouro. Este artigo resume as principais lógicas que afetam recentemente o comportamento do preço do ouro.
Recente ajuste do preço global do petróleo conduz a expectativas de inflação mais baixas
Ao mesmo tempo, a desaceleração do crescimento dos salários nos dados de emprego não agrícola dos EUA e o alívio do superaquecimento no mercado de trabalho enfraquecem ainda mais a base para uma inflação sustentada, e a pressão inflacionária reduzida altera a precificação da política monetária do Federal Reserve no mercado.
De acordo com dados de observação do Fed da CME, a probabilidade de o Federal Reserve manter as taxas de juros inalteradas em outubro chega a 77,3%, enquanto a probabilidade de um aumento acumulado de 25 pontos base é de apenas 22,7%; para dezembro, a probabilidade de manter a taxa inalterada é de 13,4%, de aumentar 25 pontos base é de 67,8% e de aumentar 50 pontos base é de 18,8%.
No geral, os dados mais fracos de inflação e emprego aliviam a pressão de aperto do Fed neste momento, trazendo suporte potencialmente positivo para o ouro do ponto de vista da política monetária.
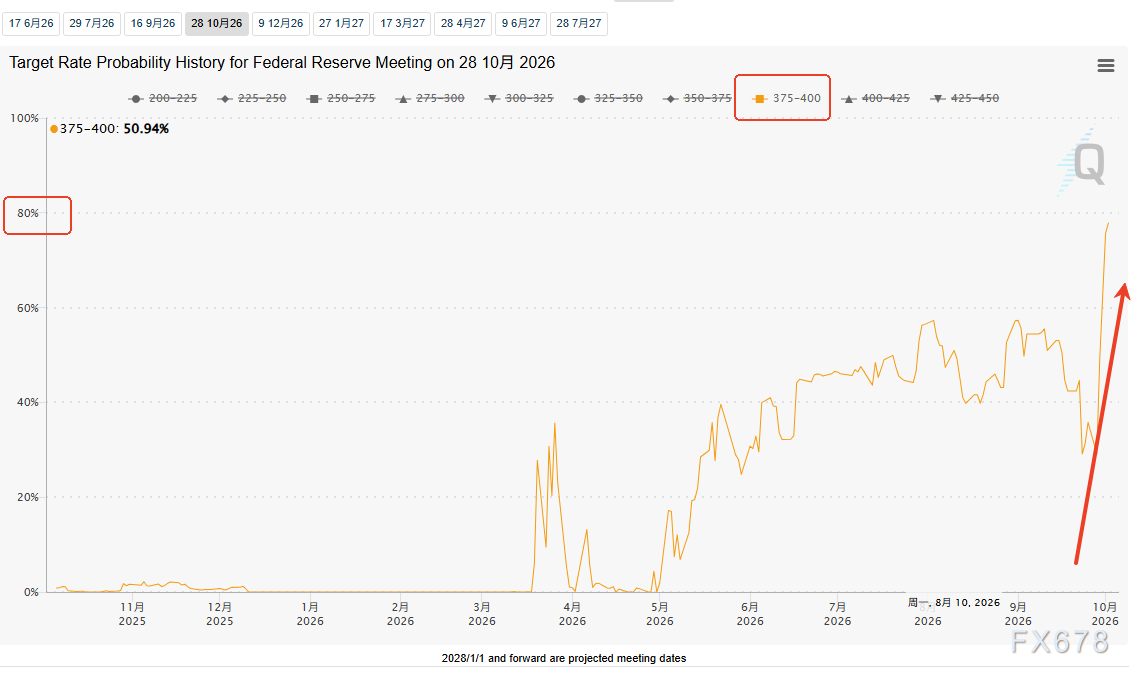
(Ferramenta de probabilidade FedWatch, fonte: CME Group)
Benefícios anulados: disparada dos rendimentos dos títulos do Tesouro dos EUA e das taxas de juros reais
Embora o abrandamento das expectativas de alta dos juros seja positivo para o ouro, esse benefício é totalmente neutralizado pela disparada dos rendimentos dos títulos do Tesouro dos EUA e das taxas de juros reais, tornando-se o principal fator negativo que pressiona o preço do ouro atualmente.
A atual alta dos rendimentos dos títulos do Tesouro dos EUA não é impulsionada pelo pânico inflacionário do mercado, mas sim pela extraordinária resiliência da economia americana.
Segundo Nohshad Shah, chefe de vendas de renda fixa para Europa, Oriente Médio e África da Castle Securities, em relatório aos clientes, quase todo o aumento nos rendimentos dos títulos do Tesouro dos EUA de 10 anos em setembro veio do aumento dos rendimentos reais, enquanto as expectativas de inflação permaneceram relativamente estáveis.
O aumento dos rendimentos reais reflete a combinação de política fiscal frouxa dos EUA, ambiente financeiro flexível e o aumento da concorrência de capital devido aos grandes investimentos no setor de IA, fazendo com que o mercado reavalie a sustentabilidade do crescimento econômico. Os investidores agora exigem maiores retornos ajustados à inflação, em vez de apenas proteção contra a inflação.
Ao mesmo tempo, a BMO Asset Management adverte que o rendimento dos títulos do Tesouro dos EUA de 30 anos ultrapassando 6% é quase inevitável, podendo acontecer já em outubro, e a volatilidade do mercado de títulos está criando um ciclo de auto-reforço para rendimentos ainda mais altos.
Como o ouro é um ativo sem rendimento, o aumento das taxas de juros reais eleva continuamente o custo de oportunidade de manter ouro, limitando o espaço para a recuperação dos preços.
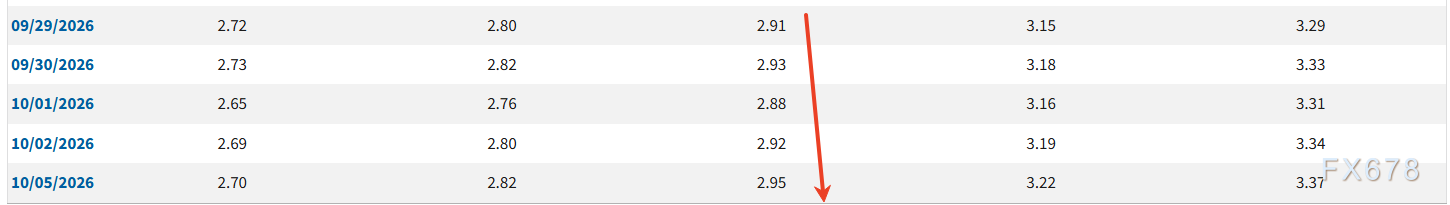
(Rendimento dos TIPS de 10 anos, fonte: Federal Reserve)
Mudança na lógica de precificação: força do índice do dólar domina o preço do ouro e compensa o impacto negativo da dívida dos EUA
O ouro é cotado principalmente em dólar, e o mercado há muito tempo segue a lógica central de "dólar forte, ouro fraco", sendo este o fator mais crucial que restringe a recuperação recente do ouro.
A atual disparada dos rendimentos dos títulos do Tesouro norte-americano esconde o risco persistente do agravamento da dívida do governo em um ambiente de altas taxas de juros. Segundo a lógica de mercado convencional, o aumento do risco da dívida dos EUA deveria enfraquecer o dólar e beneficiar o ouro, oferecendo suporte de refúgio ao metal precioso.
No entanto, esse benefício foi totalmente compensado pelos riscos atuais no mercado europeu.
Em comparação com o risco da dívida dos EUA, a crise europeia estourou mais cedo e os riscos se manifestaram de forma mais intensa, tornando-se o foco principal da aversão ao risco global.
Entre os principais vendedores estão investidores japoneses, detentores de grandes volumes de títulos franceses, expondo-se à possibilidade de vendas maciças, já que esses ativos estão sobreponderados em suas carteiras. A onda persistente de vendas de títulos europeus atingiu diretamente a cotação do euro, que caiu para a mínima de 17 meses frente ao dólar, resultando em uma forte desvalorização frente à moeda americana.
No cenário de comparação de riscos entre as principais economias globais, o impacto da crise europeia supera em muito o risco da dívida dos EUA, forçando capitais de aversão ao risco a migrarem para ativos denominados em dólar e impulsionando o índice do dólar para cima.
Assim, o impacto negativo da dívida dos EUA foi totalmente ofuscado e o fortalecimento do dólar reprimiu o preço do ouro, eliminando o suporte de refúgio que o ouro normalmente teria, tornando este o fator fundamental para a pressão recente sobre os preços.
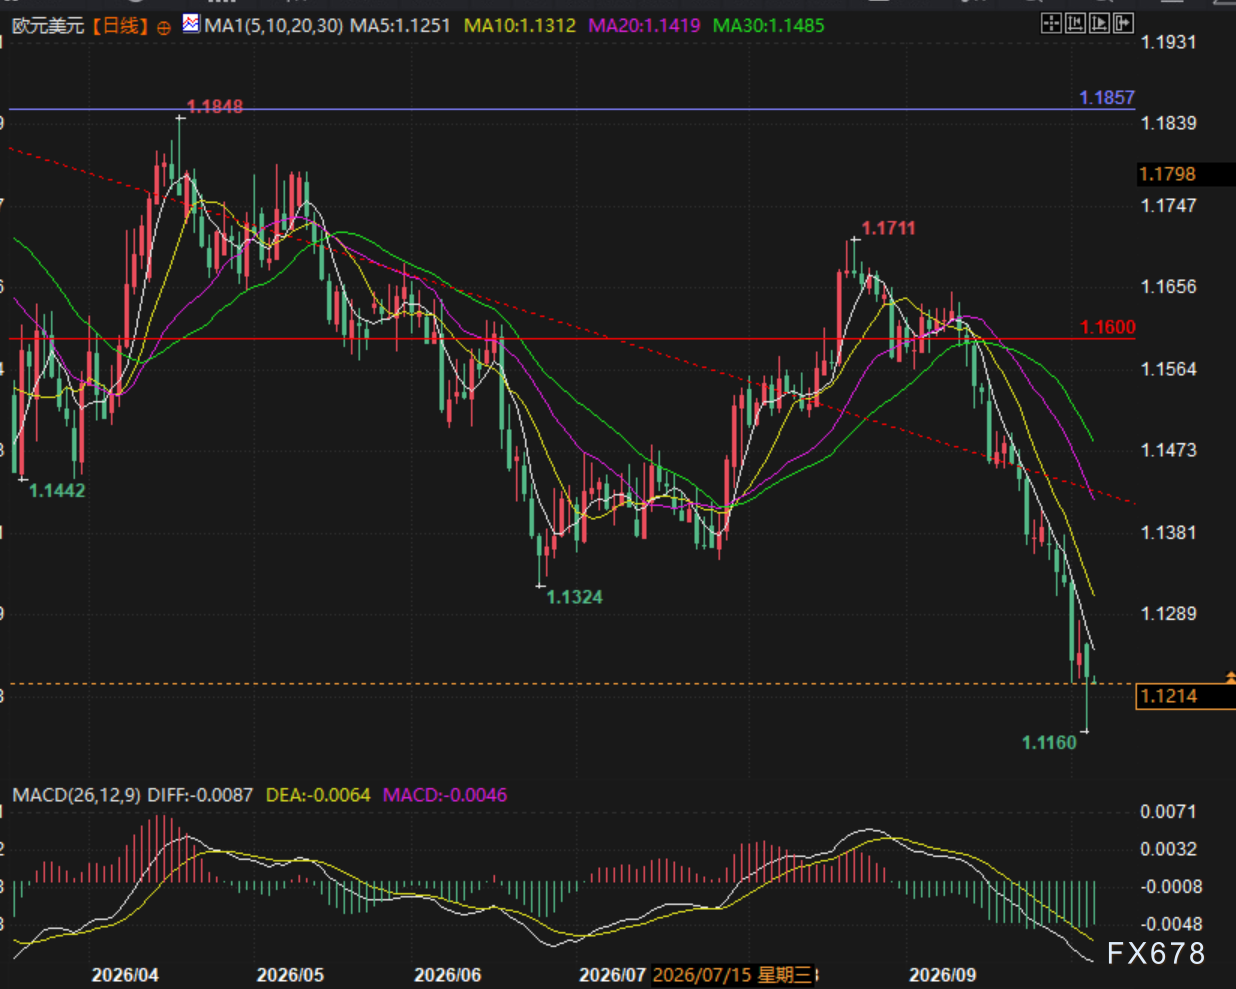
(Gráfico diário EUR/USD, fonte: Yihuitong)
Divergência na compra de ouro pelos bancos centrais: crise energética intensifica a disputa entre forças compradoras e vendedoras
No contexto de forças opostas macroeconômicas, as compras de ouro pelos bancos centrais globais mostram uma clara divergência, fornecendo suporte para o piso do ouro, mas sem capacidade de impulsionar uma tendência unilateral. Por um lado, a situação energética global apertada e a volatilidade dos preços do petróleo levaram alguns países com reservas cambiais frágeis a vender ouro temporariamente para captar dólares e comprar petróleo, causando pressão de venda de curto prazo sobre o ouro.
Por outro lado, a maioria dos países soberanos continua a fazer alocações estratégicas de longo prazo, aumentando maciçamente suas reservas de ouro.
O Ministério das Finanças da Rússia anunciou um aumento significativo na compra de câmbio e ouro, elevando o volume de compras de ouro entre 7 de outubro e 6 de novembro para cinco vezes o de setembro, acumulando receitas extras de petróleo e gás no Fundo de Bem-Estar Nacional. A continuidade dessas compras oficiais fortalece o suporte de médio e longo prazo para o preço do ouro.
Capital de varejo cauteloso: entrada lenta em ETF, pressão técnica evidente
Os ETFs de ouro, que representam investidores de varejo e investidores de curto prazo, apresentam atualmente um sentimento extremamente cauteloso.
Atualmente, a configuração técnica do ouro permanece com viés de baixa, com baixa disposição do mercado a assumir posições compradas, e as entradas de capital nos ETFs têm sido muito lentas, faltando fluxo incremental de curto prazo para impulsionar uma recuperação dos preços.
No ambiente atual, com a ausência dos investidores de varejo e sustentação apenas dos bancos centrais, o preço do ouro tem dificuldade em iniciar uma tendência de alta sustentada, permanecendo pressionado e oscilando sem direção clara.
Resumo e principais fatores para observação no futuro
No momento, o mercado de ouro está sob o impacto de múltiplas variáveis macroeconômicas, com fatores positivos (desaceleração da inflação, expectativas mais baixas de aumento dos juros, compras por bancos centrais) se contrapondo aos negativos (disparada de juros reais, dólar forte, fluxo de varejo fraco), criando um mercado sem direção clara.
O comportamento do ouro daqui em diante dependerá de três principais variáveis: primeiro, os dados de inflação dos EUA, do mercado de trabalho e dos resultados trimestrais das empresas de tecnologia, que determinarão a força da economia americana e o ponto de inflexão para altas nas taxas de juros reais;
segundo, a situação energética no Golfo e o conflito geopolítico entre EUA e Irã, que impactam diretamente os preços do petróleo e as expectativas de inflação global, afetando indiretamente o rumo da política do Federal Reserve;
terceiro, o ponto de inflexão no sentimento do mercado de títulos europeu, quando a onda de venda de títulos franceses irá se estabilizar, determinando a tendência do euro e a força do índice do dólar.
No estágio atual, sob o domínio do risco da dívida europeia, o peso do índice do dólar na formação do preço do ouro se intensificou. Durante o ciclo de fortalecimento do dólar, o espaço para a recuperação do ouro permanecerá limitado, e a tendência continuará subjugada à dupla pressão das taxas de juros reais e do dólar.
Análise técnica: o ouro à vista ainda está em um impasse entre as linhas de alta anteriores e as recentes linhas de baixa, enquanto as médias móveis indicam uma configuração de baixa, mostrando que o mercado oscila esperando a reorganização dessas médias.
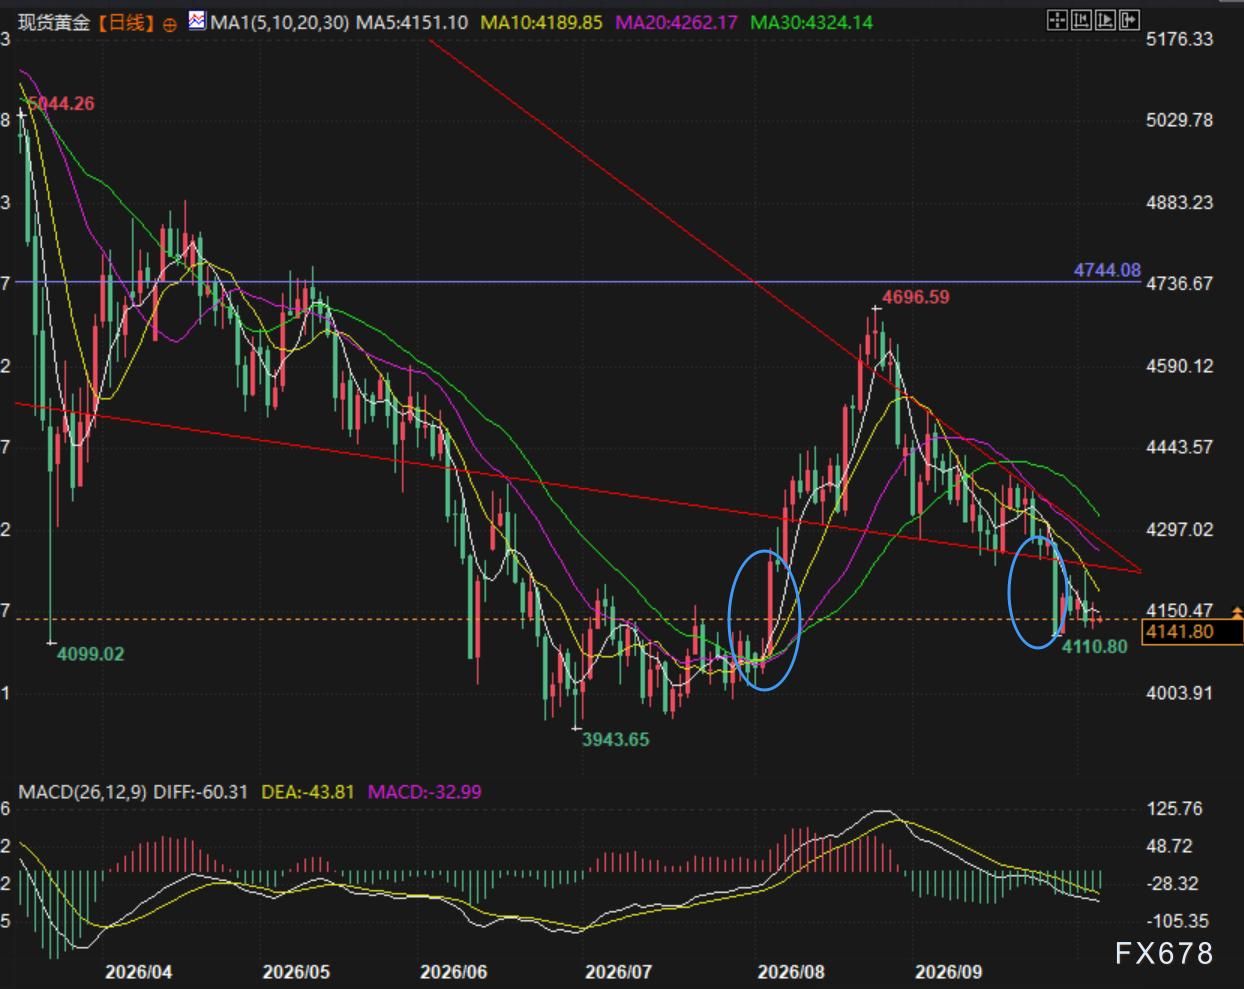
(Gráfico diário de ouro à vista, fonte: Yihuitong)
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O rendimento dos títulos do Tesouro dos EUA se aproxima do nível mais alto em 20 anos! O impasse da dívida americana entra em uma "zona perigosa". O que Washington ainda pode fazer?
Os custos de empréstimo do governo dos Estados Unidos estão aumentando, e há cada vez menos opções fáceis para conter esses custos.
A TSMC conquista o mercado da Intel, negocia cooperação com Elon Musk e Terafab, e atinge um novo recorde histórico em suas ações
As ações da TSMC nos EUA fecharam em alta de 2,8%, enquanto as ações da Intel, que aderiu ao projeto Terafab em abril deste ano, caíram 2,6%. Musk confirmou nas redes sociais que iniciou discussões preliminares sobre o projeto Terafab com a TSMC. Segundo relatos, especialistas do setor estimam que a probabilidade de cooperação entre a TSMC e a Terafab ultrapassa 80%.
Financiamento recorde de chips de IA inicia distribuição: 42 bilhões em dívida sênior garantida pela reputação da Broadcom, 18 bilhões em dívida subordinada aguardando IPO da Anthropic
Segundo relatos, aproximadamente US$ 42 bilhões em empréstimos garantidos por Broadcom foram iniciados para distribuição sindicalizada, com Bank of America, Citi e Morgan Stanley começando a transferir parte da dívida para outros bancos. Com a classificação de crédito A- da Broadcom, futuramente poderá acessar o mercado de private placement ou de títulos investment grade. Outros US$ 18 bilhões em dívidas subordinadas sem garantia da Broadcom serão lançados posteriormente, com a Blackstone já comprometida a subscrever cerca de US$ 9 bilhões dessas dívidas.
Preços de criptomoedas
Mais


