
A dívida impulsiona negociações de desvalorização da moeda, desafiando a relação tradicional entre ouro e rendimento dos títulos do Tesouro dos EUA

Investing.com Brasil, 6 de outubro—— Na Conferência de Metais Preciosos da Associação do Mercado de Ouro e Prata de Londres, especialistas apontaram que fatores como a alta dívida global e a inflação estão impulsionando operações de desvalorização monetária, enquanto a tradicional correlação negativa entre ouro e rendimento dos títulos está se enfraquecendo. A dívida global continua a crescer, a estrutura de compradores do mercado de títulos está mudando e as instituições têm potencial para aumentar sua alocação em ouro. Na Ásia, especialmente em grandes economias, investidores continuam comprando ouro em quedas, e o público mais jovem prefere o ouro para preservação de valor. As perspectivas para o ouro são otimistas no longo prazo, mas a demanda por joias recuou com a alta dos preços, sendo provável que os preços do ouro oscilem no curto prazo.
Na conferência anual global de metais preciosos realizada pela Associação do Mercado de Ouro e Prata de Londres, diversos especialistas enfatizaram que o aumento contínuo da dívida governamental, a inflação persistente e a preocupação com o poder de compra de moedas fiduciárias no longo prazo impulsionam operações de desvalorização financeira, desafiando a relação tradicional entre o ouro e o rendimento dos títulos.
O painel, com o tema “Tendências de Longo Prazo, Negociação de Curto Prazo: Interpretando a Lógica da Desvalorização Cambial”, foi moderado por Nicky Shiels, chefe de Estratégia e Pesquisa Metálica da MKSPAMP. Analistas e gestores de fundos destacaram que, mesmo em meio à alta global dos rendimentos dos títulos, o ouro continua demonstrando resiliência, refletindo uma preocupação crescente dos investidores com as finanças públicas das nações.
Enorme pressão da dívida global e ausência contínua de restrições fiscais
Vikram Dhawan, chefe de commodities e gestor de fundos do Japan India Joint Fund, afirmou que a narrativa da desvalorização monetária origina-se do fardo insustentável da dívida global. Ele disse: “A dívida global cresce em trilhões de dólares anualmente, enquanto os governos têm espaço de manobra limitado e acabam optando por algum tipo de repressão financeira — ou seja, toleram uma inflação mais alta e buscam manter baixos os custos de empréstimos. Vejo dívidas fiscais subindo sem sinais de disciplina fiscal efetiva.”
Shayne McGuire, gestor de portfólio do Texas Teachers Retirement System, comentou que a desvalorização monetária não é um conceito novo. Antigamente, governos desvalorizavam a moeda ao reduzir o conteúdo de metais preciosos das moedas e, atualmente, investidores temem que o aumento incessante da dívida acabará enfraquecendo o valor da moeda. Ele observou: “Com o aumento do risco de dívida, mais pessoas se atentam à perda do poder de compra da moeda.”
Pela dinâmica anterior, uma alta nos rendimentos globais impactaria severamente o preço do ouro, mas a correlação negativa entre ambos ficou claramente mais fraca. Mesmo que os rendimentos dos títulos ultrapassem 5%, o ouro permanece acima da marca de US$ 4.000. Vikram Dhawan comenta que, no curto prazo, ouro e rendimentos ainda têm correlação negativa, mas após a pandemia, no ciclo de um a três anos, essa relação enfraqueceu substancialmente, com momentos em que até se moveram na mesma direção. Ele diz: “
Mudança na estrutura de capital, instituições podem aumentar alocação em ouro
Dhawan acredita que a alta nos rendimentos reflete principalmente o aumento do prêmio de prazo, e não somente a perspectiva de economia forte ou política monetária apertada. O perfil tradicional de compradores de títulos soberanos está mudando: bancos centrais e fundos de pensão, historicamente menos sensíveis às oscilações de preços, estão sendo substituídos por investidores privados, que exigem maior compensação para assumir riscos de prazo e fiscais — isso tende a quebrar ainda mais a correlação tradicional entre ouro e mercado de títulos.
McGuire aponta que as dificuldades do mercado de títulos vão impulsionar a inclusão do ouro nas carteiras institucionais. Historicamente, grandes fundos de pensão dos EUA têm uma exposição baixíssima ao ouro, insuficiente para impactar o retorno geral dos portfólios. Ele afirma: “Com os problemas do mercado de títulos cada vez mais evidentes, essa situação vai mudar. Mesmo que o ouro não pague juros, ele valorizou mais que muitos títulos. Grandes instituições ainda não colocaram o ouro no centro das discussões; este é um dos grandes motivos pelos quais sou otimista com o ouro no longo prazo.”
Demanda asiática dá suporte e jovens investidores preferem ativos reais
Wei Yan, gestor macro do portfólio da DymonAsia, enfatiza que, diante do desempenho fraco dos mercados imobiliário e de ações, investidores de grandes países asiáticos têm poucas alternativas para preservar riqueza. Por isso, o alto rendimento real do Ocidente tem influência limitada sobre a demanda doméstica por ouro. Ele diz: “Quando o mercado recua, eles continuam comprando. O preço do ouro geralmente se sai melhor durante o pregão asiático, refletindo o apetite contínuo dos investidores de grandes mercados asiáticos, enquanto investidores ocidentais têm menor disposição para comprar em ambientes de elevado rendimento.”
Dhawan acrescenta que a mudança de preferência dos investidores mais jovens também beneficia o ouro. A inflação contínua fez muitos verem seus ativos nominais se valorizarem, mas o poder de compra real diminui; os jovens preferem ativos reais para proteger esse poder de compra. Ele diz: “Quem quer proteger o poder de compra com ativos reais encontra no ouro exatamente o que precisa.”
Os especialistas presentes veem boas perspectivas para o ouro no longo prazo, mas alertam que as operações de desvalorização cambial não significam alta unilateral e duradoura. Dhawan explica que a alta do ouro reduz a demanda tradicional por joias, tornando provável a oscilação dos preços no curto prazo. McGuire observa que o déficit fiscal dos EUA aumentou independentemente do partido no poder, sem sinais de uma melhora efetiva nas políticas fiscais. Ele reforça: “Não importa qual partido governe, os problemas de dívida e déficit continuam sendo negligenciados pelo mercado.”
Considerações Finais
Em resumo, o alto endividamento global está reformulando a precificação do ouro: a tradicional correlação negativa entre ouro e rendimento de títulos está perdendo força, enquanto a demanda asiática física e o potencial incremento institucional sustentam as tendências de longo prazo do ouro. No curto prazo, no entanto, com a demanda por joias enfraquecida, é provável que o preço do ouro permaneça oscilando, sem tendência clara de alta unilateral.
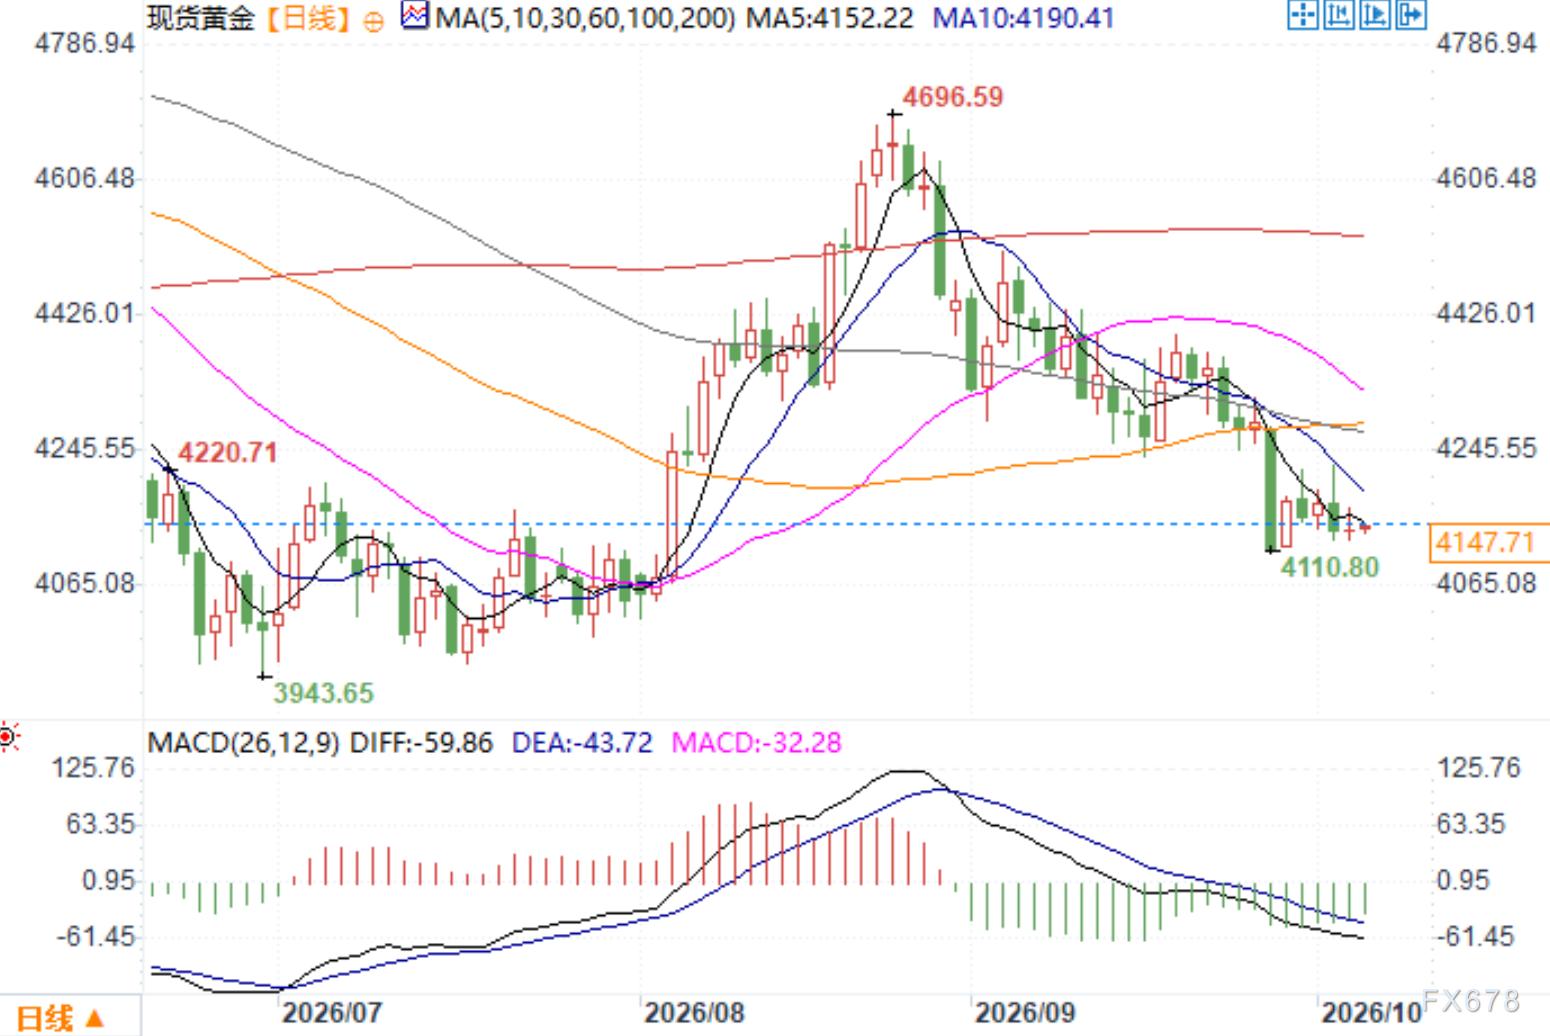
Gráfico diário do ouro à vista. Fonte: Investing.com Brasil
No fuso horário GMT+8, às 8h59 de 6 de outubro, o ouro à vista estava sendo cotado a US$ 4.147,71 por onça
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O rendimento dos títulos do Tesouro dos EUA se aproxima do nível mais alto em 20 anos! O impasse da dívida americana entra em uma "zona perigosa". O que Washington ainda pode fazer?
Os custos de empréstimo do governo dos Estados Unidos estão aumentando, e há cada vez menos opções fáceis para conter esses custos.
A TSMC conquista o mercado da Intel, negocia cooperação com Elon Musk e Terafab, e atinge um novo recorde histórico em suas ações
As ações da TSMC nos EUA fecharam em alta de 2,8%, enquanto as ações da Intel, que aderiu ao projeto Terafab em abril deste ano, caíram 2,6%. Musk confirmou nas redes sociais que iniciou discussões preliminares sobre o projeto Terafab com a TSMC. Segundo relatos, especialistas do setor estimam que a probabilidade de cooperação entre a TSMC e a Terafab ultrapassa 80%.
Financiamento recorde de chips de IA inicia distribuição: 42 bilhões em dívida sênior garantida pela reputação da Broadcom, 18 bilhões em dívida subordinada aguardando IPO da Anthropic
Segundo relatos, aproximadamente US$ 42 bilhões em empréstimos garantidos por Broadcom foram iniciados para distribuição sindicalizada, com Bank of America, Citi e Morgan Stanley começando a transferir parte da dívida para outros bancos. Com a classificação de crédito A- da Broadcom, futuramente poderá acessar o mercado de private placement ou de títulos investment grade. Outros US$ 18 bilhões em dívidas subordinadas sem garantia da Broadcom serão lançados posteriormente, com a Blackstone já comprometida a subscrever cerca de US$ 9 bilhões dessas dívidas.
Preços de criptomoedas
Mais


