
A restauração do fornecimento no Golfo reduz o prêmio geopolítico e os preços internacionais do petróleo recuam levemente.

Huitong Network, 6 de outubro—— A queda nos preços do petróleo recentemente reduziu diretamente o dólar e o rendimento dos títulos do Tesouro dos EUA, trazendo benefícios diretos para os ativos cotados em dólar
Na terça-feira (6 de outubro), os preços internacionais do petróleo continuaram caindo, apesar das tensões geopolíticas no Mar Vermelho e no Golfo Pérsico, já que os principais países exportadores de petróleo do Golfo vêm restaurando gradualmente diversas rotas de exportação de petróleo bruto, o que resultou em notícias positivas constantes para o mercado no lado da oferta.
O avanço das forças do governo do Iêmen na ofensiva em Mokha, os rápidos reparos no oleoduto leste-oeste da Arábia Saudita, a recuperação da produção do Kuwait e o aumento do fretamento de navios para exportação de petróleo do Iraque enfraqueceram conjuntamente o prêmio de risco de interrupção de oferta que estava sendo negociado anteriormente pelo mercado.
As instituições destacam que a restauração da oferta representa uma melhora marginal, mas o risco de conflitos regionais recorrentes ainda permanece elevado, mantendo um forte suporte para o preço central do petróleo.
Esta rodada de queda de preços não foi causada pelo desaparecimento dos conflitos geopolíticos, mas sim pela gradual negação do mercado em relação à expectativa extrema de “interrupção em larga escala na oferta de petróleo do Oriente Médio”; o prêmio de risco geopolítico anteriormente incluído no preço do petróleo foi parcialmente eliminado.
Rápido reparo no oleoduto leste-oeste da Arábia Saudita, rotas alternativas de exportação pelo Mar Vermelho retornam a altos níveis
O Ministro de Energia da Arábia Saudita, Abdulaziz, revelou em um evento no Bahrein que o volume atual de transporte do oleoduto leste-oeste saudita já atingiu 5,8 milhões de barris por dia.
Este oleoduto, que atravessa a Península Arábica, foi forçado a fechar em 10 de setembro após um ataque de drone vindo do Iraque, o que levou o mercado a temer que a principal rota de exportação da Arábia Saudita para evitar o Estreito de Ormuz ficasse paralisada.
No entanto, a Arábia Saudita levou apenas cinco a seis dias para concluir os reparos de emergência, e o escopo atual do transporte de petróleo já atinge mais de 80% da capacidade total do gasoduto, de 7 milhões de barris por dia, dos quais cerca de 4,5 milhões de barris/dia podem ser enviados diretamente ao porto Yanbu, no Mar Vermelho, para exportação.
O oleoduto leste-oeste é a solução mais importante da Arábia Saudita para “substituir o Estreito de Ormuz”. Quando a navegação no Golfo Pérsico é afetada por conflitos geopolíticos, esta linha permite enviar diretamente o petróleo bruto dos campos do leste até o porto de Yanbu, evitando assim os riscos de navegação pelo Estreito de Ormuz.
A rápida restauração da capacidade do gasoduto aliviou diretamente as preocupações do mercado sobre a interrupção das exportações sauditas de petróleo, tornando-se uma variável chave de oferta que pressiona os preços do petróleo para baixo.
Alívio marginal no campo de batalha do Iêmen reduz expectativas de risco na rota marítima do Mar Vermelho
As forças do governo do Iêmen lançaram uma grande ofensiva, alegando reconquistar o porto estratégico de Mokha, no Mar Vermelho, das mãos dos rebeldes Houthis apoiados pelo Irã.
O porto de Mokha está localizado cerca de 75 quilômetros ao norte do Estreito de Bab-el-Mandeb, sendo um ponto estratégico fundamental para o controle das rotas de transporte de petróleo pelo Mar Vermelho.
Anteriormente, os Houthis haviam ocupado Mokha no início de setembro, o que levantou temores de que o grupo pudesse controlar totalmente o Estreito de Bab-el-Mandeb, ameaçando diretamente o tráfego de petroleiros pelo Mar Vermelho.
Ao mesmo tempo, Arábia Saudita, Turquia e Paquistão chegaram a um consenso para mobilizar forças e iniciar ações de dissuasão contra os Houthis.
Embora os Houthis neguem a perda do controle de Mokha, e os aeroportos de Jizan e Najran, na Arábia Saudita, também tenham sido atacados na noite de segunda-feira, resultando em feridos, o conflito ainda não terminou;
No entanto, os avanços das forças do governo ao longo da costa do Mar Vermelho reduziram a percepção do mercado sobre o risco extremo de um bloqueio total do Estreito de Bab-el-Mandeb, resultando em uma diminuição do preço de risco para o transporte marítimo no Mar Vermelho.
Capacidades de produção e exportação de vários países do Golfo vão sendo restauradas em paralelo, fluxo pelo Estreito de Ormuz aquece
Além do reparo do gasoduto saudita, outros países do Golfo também vêm restaurando de forma constante sua oferta de petróleo bruto.
O Kuwait informou que sua produção de petróleo já recuperou 75% do nível anterior ao início da guerra com o Irã; o Iraque está ativamente engajado no aluguel de mais petroleiros para ampliar a exportação de petróleo através do Estreito de Ormuz.
Múltiplos países vêm restaurando simultaneamente suas capacidades de produção e logística marítima, incentivando o aumento persistente do fluxo de petróleo bruto do Golfo Pérsico.
A equipe de estratégia de energia do ING destacou em seu mais recente relatório que existem sinais crescentes de restauração do fluxo de petróleo do Golfo Pérsico, o que leva o mercado a reavaliar a probabilidade de uma interrupção no fornecimento no Oriente Médio. No entanto, a instituição ressalta que se trata de uma melhora marginal, não da eliminação completa dos riscos.
Redução do prêmio de risco ≠ fim da crise, suporte para o preço do petróleo permanece sólido
A recente queda dos preços do petróleo é, essencialmente, uma devolução do prêmio de risco e não um indicativo de mudança de fundamentos para um mercado baixista.
Por um lado, embora tenha havido progresso na disputa por Mokha e na recuperação do gasoduto saudita, os Houthis ainda possuem capacidade de ataque de longo alcance, e os incidentes de ataques a instalações civis da Arábia Saudita demonstram que os conflitos regionais ainda são imprevisíveis, com qualquer novo ataque a infraestrutura podendo rapidamente elevar o preço do petróleo.
Por outro lado, o Estreito de Ormuz, sendo uma passagem fundamental para o petróleo global, ainda traz incertezas quanto à segurança da navegação.
O ING avalia que o sentimento de tensão no mercado só irá diminuir de forma evidente caso haja um progresso concreto no acordo entre EUA e Irã, e o risco de escalada permanece sempre presente.
Alívio da inflação energética reduz taxas de mercado e índice do dólar
Além disso, é interessante notar que, como a base econômica europeia é muito sensível ao preço do petróleo, a baixa nos preços também pode fortalecer o euro. Neste momento, a queda do petróleo provocou uma fraqueza conjunta do dólar e dos rendimentos dos títulos do Tesouro norte-americanos; a conclusão é que é claramente positivo para o euro, o ouro e as ações de tecnologia.
Resumo:
No curto prazo, a restauração das rotas de exportação dos países do Golfo e a melhora parcial do campo de batalha no Iêmen comprimiram conjuntamente o prêmio de risco geopolítico anteriormente excessivo, resultando nesta leve correção nos preços do petróleo.
No entanto, os conflitos geopolíticos no Oriente Médio são altamente imprevisíveis, a restauração da oferta ainda é frágil, e os preços do petróleo devem permanecer em patamar elevado e volátil.
No nível das negociações, o foco do mercado continuará acompanhando duas linhas principais: primeiro, a operação estável e contínua do oleoduto leste-oeste saudita e do porto de Yanbu; segundo, a ocorrência de novos ataques a infraestrutura energética no Iêmen e no Golfo Pérsico.
Além disso, o preço do petróleo afeta simultaneamente o dólar e os títulos do Tesouro dos EUA; sua queda beneficia diretamente ativos denominados em dólar.
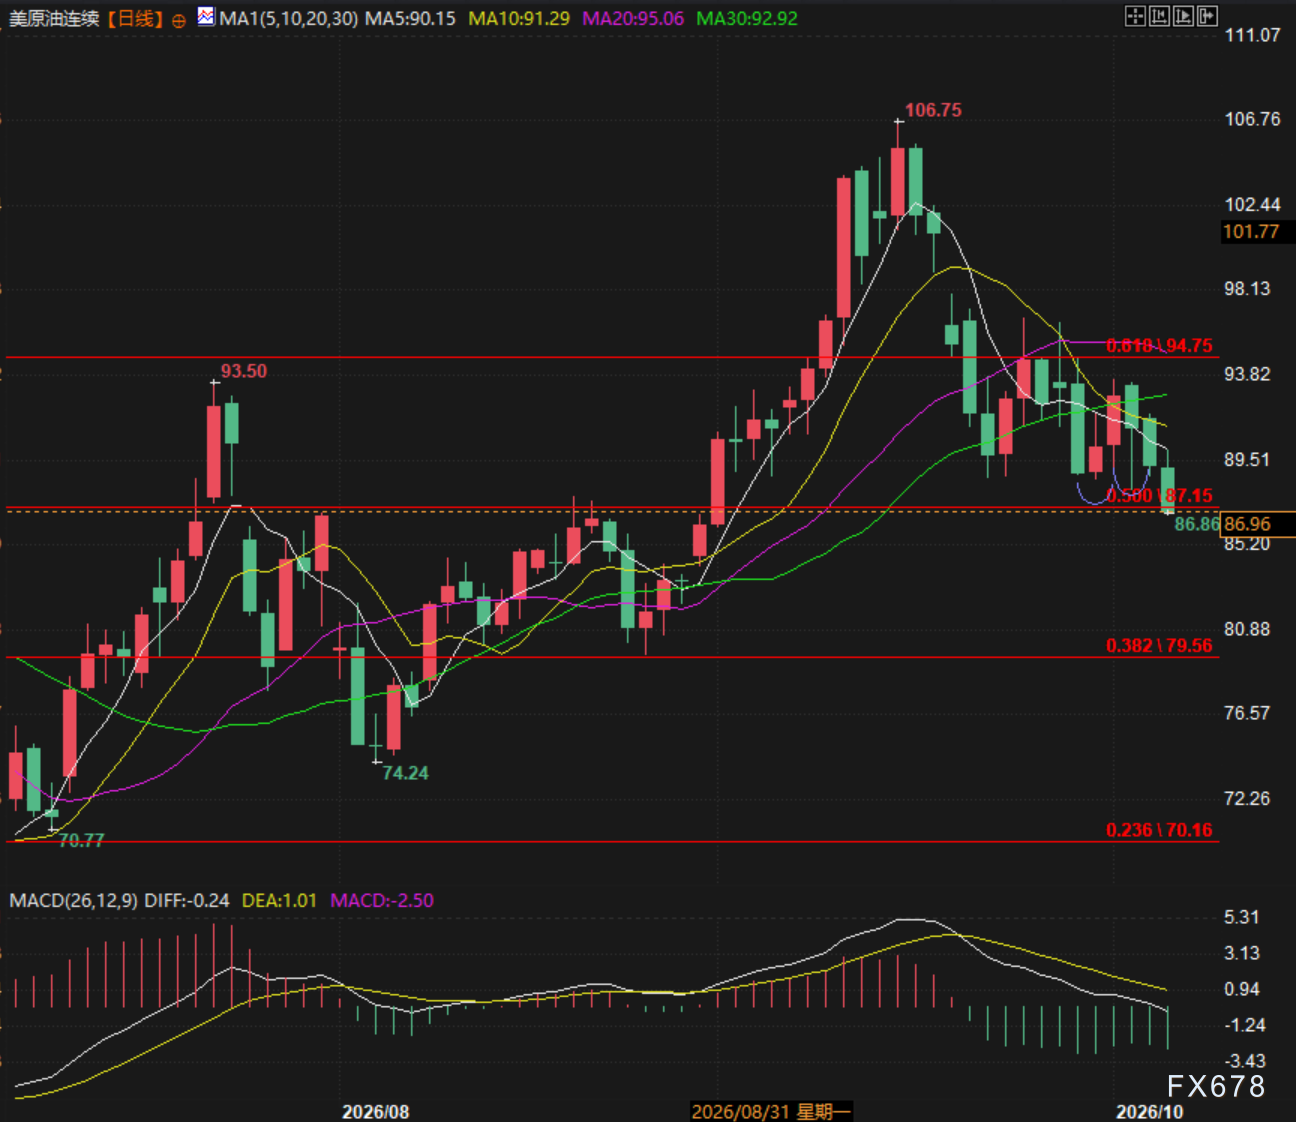
(Gráfico diário contínuo dos contratos futuros do petróleo WTI, Fonte: Yihuitong)
O principal contrato futuro contínuo do WTI está sendo negociado atualmente a 87,14 dólares/barril.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
ROI - Para o Departamento do Tesouro liderado por Trump, o “final” do leilão é a parte mais complicada: McKieffer
As opiniões expressas neste artigo refletem apenas a visão do autor, Jamie McGeever, colunista da Reuters. Orlando, Flórida, 6 de outubro – Os leilões de títulos do Tesouro dos Estados Unidos normalmente deveriam ser rotineiros, previsíveis e sem valor noticioso. Mas estes não são tempos comuns e, agora, o governo Trump enfrenta o risco de a fraca demanda em suas vendas de títulos se tornar manchete. O Tesouro dos EUA planeja emitir quase US$ 120 bilhões em títulos esta semana, marcando a primeira venda de títulos de prazo mais longo além dos papéis de curto prazo nas últimas duas semanas: US$ 58 bilhões em títulos de 3 anos na terça-feira, US$ 39 bilhões em títulos de 10 anos na quarta e US$ 22 bilhões em títulos de 30 anos na quinta. Esses leilões, que normalmente passariam despercebidos, estão recebendo atenção cada vez maior devido ao desempenho extremamente fraco entre 22 e 24 de setembro – especialmente o leilão de títulos de 5 anos em 23 de setembro, que provocou o maior salto nos rendimentos desde abril do ano passado. Desde então, os rendimentos não apenas não recuaram, como dispararam em quase todos os prazos, atingindo os maiores patamares em décadas. Vale notar que é praticamente nula a possibilidade de um leilão de títulos do Tesouro dos EUA “falhar”. Os dealers primários – atualmente 26 bancos e instituições de Wall Street autorizados pelo Federal Reserve de Nova York a atuar como formadores de mercado de títulos do Tesouro – sempre participarão. Eles assumem, na prática, a responsabilidade de garantia das vendas, assegurando o funcionamento estável do mercado de US$ 30 trilhões em títulos do Tesouro dos EUA, o mais líquido do mundo. Isso, por sua vez, mantém todo o sistema financeiro global funcionando. Trilhões de dólares em dívidas, ativos e derivativos de mercado ao redor do mundo utilizam os títulos do Tesouro como referência. Os títulos também são essenciais como colateral para operações financeiras nos EUA e no mundo – incluindo operações de recompra e empréstimos interbancários. Em resumo, enquanto os títulos do Tesouro dos EUA continuarem sendo o pilar do sistema financeiro global, sempre haverá compradores nos leilões. A questão, como sempre, é a que preço essas vendas serão realizadas. Atualmente, o custo de captação no mercado secundário está nos níveis mais altos desde meados dos anos 2000, portanto, é razoável esperar que o Tesouro também pague taxas mais altas no mercado primário. Mas, como mostraram os últimos leilões, surpresas negativas ainda podem ocorrer. “Grande demais para ser absorvido pelo mercado?” O leilão de títulos de 5 anos, no valor de US$ 70 bilhões, realizado em 23 de setembro, foi um dos mais preocupantes dos últimos anos. A demanda, medida pela “taxa de cobertura de ofertas”, foi a mais baixa em nove anos. O Tesouro acabou vendendo os títulos a um rendimento de 5,033%, mais de 3 pontos-base acima do rendimento de mercado no momento do fechamento das ofertas. Três pontos-base podem não parecer muito, mas para um leilão de títulos de 5 anos, isso é excepcional. Esse foi o maior chamado “tail” (diferença entre o rendimento do leilão e o do mercado secundário) desde junho de 2022. Analistas do JPMorgan observaram que para encontrar outro leilão de títulos de 5 anos com um “tail” de 3 pontos-base, é preciso voltar a 2011 — época da crise do teto da dívida, que levou ao rebaixamento do rating de crédito dos EUA em agosto daquele ano. Hoje, preocupações com as perspectivas fiscais dos EUA aumentaram o custo do crédito de longo prazo. Por isso, o consenso do mercado é que o governo Trump vá gradualmente transferir o grande volume de emissões do Tesouro para a parte “intermediária” da curva de rendimentos – onde os custos são mais baixos. É por isso que o leilão dos títulos de 5 anos de duas semanas atrás gerou tanta preocupação. “Tails” de 3 pontos-base são mais comuns em leilões de títulos de longo prazo, mas raros nos papéis intermediários da curva. Se o Tesouro for forçado a pagar prêmios mais altos para emitir esses títulos, teremos um problema. Uma “cauda” mais longa pode ter várias causas, incluindo volatilidade do mercado no dia do leilão ou questões fundamentais mais profundas que podem atrapalhar a demanda ao longo do tempo. Normalmente, é difícil distinguir entre esses pontos, pois não são mutuamente exclusivos. Olhando de forma otimista, esse nervosismo ainda não contaminou a extremidade de curto prazo da curva de rendimentos. Pelo menos, ainda não. Os rendimentos dos títulos de 3 e 10 anos subiram cerca de 50 pontos-base em relação ao leilão anterior, há um mês, girando em torno de 4,96% e 5,32%, respectivamente. O rendimento do título de 30 anos subiu cerca de 35 pontos-base, para 5,65%. Esse nível deveria ser alto o suficiente para garantir uma forte demanda e uma venda tranquila, certo? Provavelmente. Mas, caso surjam surpresas, volatilidade e incerteza podem se espalhar por todo o mercado. Investidores estarão de olho nos desdobramento
A entrada em fundos monetários caiu abruptamente para 158 bilhões, sinalizando alerta para a liquidez de curto prazo dos títulos do Tesouro dos EUA?
A entrada de fundos monetários caiu abruptamente para US$ 158 bilhões nos três primeiros trimestres deste ano, impulsionando o aumento do rendimento dos títulos do tesouro. O aumento da volatilidade de curto prazo está provocando preocupações no mercado sobre o aperto do financiamento de curto prazo.
Paramount conclui uma fusão bilionária com Warner Bros, criando o gigante de Hollywood Skydance
Após a fusão, a dívida total da empresa é de aproximadamente US$ 80 bilhões. David Ellison e o co-CEO Ynon Kreiz enfrentam uma meta de redução de custos de US$ 6 bilhões. As equipes de gestão de alto escalão da CNN e da CBS News permanecerão inalteradas. Anzar Mehraj/Harshita Mary Varghese, da Reuters — Em 6 de outubro, a Paramount-Skydance (PSKY.O) concluiu, na terça-feira, uma aquisição bombástica da Warner Bros. Discovery (WBD.O) no valor de US$ 110 bilhões, dando origem a um gigante de Hollywood chamado Skydance, colocando o CEO David Ellison no comando de uma das maiores empresas de entretenimento do mundo. A transação integrou os estúdios por trás de Missão: Impossível, Harry Potter e DC Studios com grandes redes de TV e streaming como CBS, CNN, Paramount+ e HBO Max, criando uma gigante do entretenimento com operações em cinema, televisão e notícias. Na terça-feira, as ações da empresa fusionada passaram do Nasdaq para serem negociadas na Bolsa de Valores de Nova York, sob o ticker “SKYD”. Um acordo com uma coalizão de diversos estados dos EUA e o sindicato dos roteiristas de Hollywood (link) eliminou um dos principais obstáculos jurídicos desta que é uma das maiores fusões na história da mídia. A transação ocorre num momento em que Hollywood enfrenta a queda nas assinaturas de TV a cabo, custos elevados para disputar a audiência do streaming, e pressões sindicais contínuas por direitos de trabalhadores e criadores. Ellison afirmou na semana passada (link) que escolheu o nome “Skydance” para preservar a identidade independente dos estúdios Paramount e Warner Bros., em vez de reuni-los sob uma nova marca. No entanto, analistas apontam que esse nome reforça o controle de Ellison, ressaltando que algumas das marcas mais icônicas de Hollywood agora estão sob a direção dele e oferecendo-lhe uma plataforma para implementar sua própria estratégia e cultura. Em apenas 16 anos, a Skydance evoluiu de um estúdio independente para o centro de uma das maiores disputas de poder de Hollywood. A empresa, fundada em 2010 pelo filho do cofundador da Oracle, Larry Ellison, ganhou notoriedade como financiadora e co-produtora do sucesso da Paramount, Top Gun: Maverick. Após a fusão com a Paramount no ano passado (link), a Skydance voltou-se para a Warner Bros., travando uma intensa batalha de lances com a Netflix (NFLX.O) e atraindo o interesse de outros potenciais compradores, incluindo a Comcast (CMCSA.O). Expansão em Hollywood Ellison nomeou o ex-CEO da Mattel, Ynon Kreiz, como co-CEO da Skydance, responsável pelas operações diárias e liderando o processo de integração, enquanto Ellison supervisiona a direção criativa e a estratégia geral. A dupla enfrenta o desafio de integrar duas grandes empresas, ao mesmo tempo em que precisa alcançar uma economia de custos planejada de US$ 6 bilhões. A Paramount afirma que grande parte desta economia virá dos “custos não relacionados a pessoal” — ou seja, a integração das tecnologias de streaming e dos provedores de serviços em nuvem das duas empresas. No entanto, cortes tão significativos devem afetar empregos em diversos setores de Hollywood. A empresa fusionada deverá herdar cerca de US$ 80 bilhões em dívidas, o que pressiona Ellison a expandir os negócios de streaming, manter o fluxo de caixa das redes de TV a cabo e melhorar o desempenho dos filmes no cinema. Mark Thompson, presidente da CNN, e Bari Weiss, editora-chefe da CBS News, continuarão em seus cargos de liderança na Skydance (link). (Para facilitar a leitura de não-nativos da língua inglesa, a Reuters oferece a tradução automatizada de suas reportagens para vários outros idiomas. Como essas traduções automáticas podem conter erros ou não capturar totalmente o contexto necessário, a Reuters não garante sua precisão, servindo apenas para conveniência dos leitores. A Reuters não se responsabiliza por danos ou perdas resultantes do uso deste recurso automatizado de tradução.)
Preços de criptomoedas
Mais


