
Amazon Q3: AWS apresenta o crescimento mais rápido em cinco anos e margem de lucro em nível histórico, mas fluxo de caixa e investimentos em IA se tornam principais preocupações; ações caem mais de 7% no after hours!
 2026/10/30 02:53
🔥 Radar de Ações em Alta dos EUA já disponível! 3 Principais Tendências das Ações dos EUA + 6 Ações Selecionadas + 7 Calendário de Grandes Eventos, onde estão as oportunidades nas ações dos EUA desta semana? Clique no link para ver de forma visual 22 direções de negociação→
Pontos-Chave
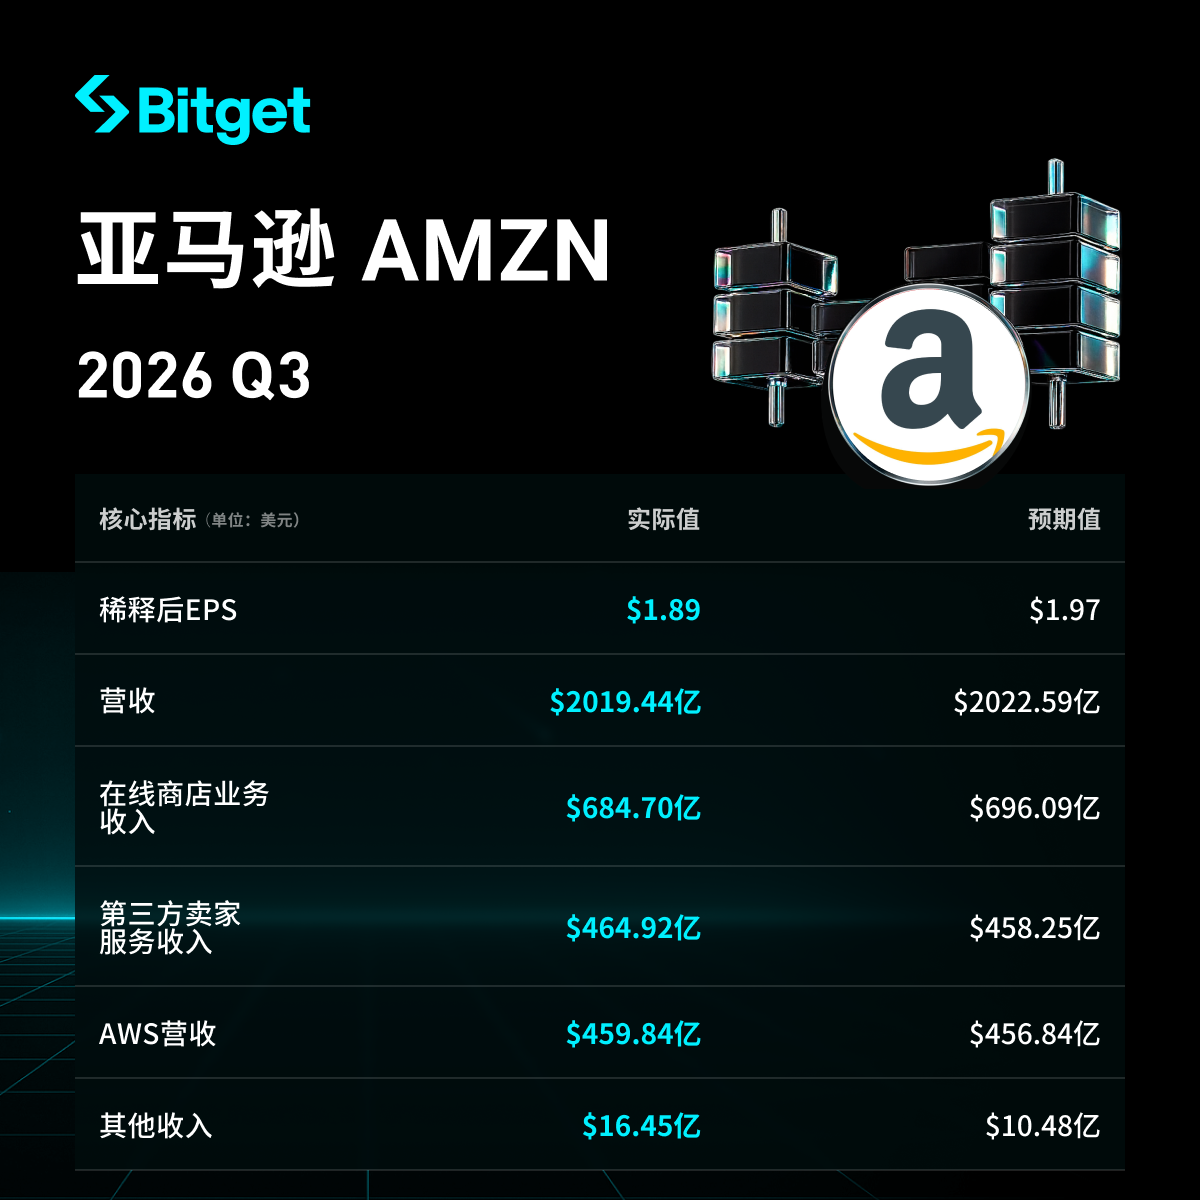
Amazon no terceiro trimestre de 2026 (até 30 de setembro) apresentou receita líquida de US$ 201,94 bilhões, um crescimento de 12% ano a ano (13% sem considerar o câmbio), levemente abaixo das expectativas dos analistas; EPS diluído de US$ 1,89, queda de cerca de 3,1% em relação ao ano anterior, inferior às expectativas de US$ 1,96. Lucro operacional de US$ 28,08 bilhões, aumento de aproximadamente 61,5% ano a ano, a margem operacional de 13,9% é a mais alta da história da empresa. Receita líquida da AWS de US$ 45,98 bilhões, alta de 39,3% em relação ao ano anterior, o crescimento trimestral mais rápido dos últimos cinco anos, taxa de execução anualizada chegou a US$ 184 bilhões, contribuindo com cerca de 63% do lucro operacional total.
No entanto, as vendas online cresceram apenas 2% (o menor valor desde o início de 2023), a receita de publicidade ficou abaixo das expectativas, os gastos de capital de US$ 77,26 bilhões superaram em muito o esperado, e o fluxo de caixa livre dos últimos 12 meses foi negativo em US$ 42,36 bilhões (segundo trimestre consecutivo negativo, ante valor positivo no mesmo período do ano anterior). As ações chegaram a cair mais de 10% no after market, fechando em queda superior a 4% (no pregão regular já haviam caído cerca de 4,25%), refletindo preocupações dos investidores sobre o ciclo de retorno dos investimentos em IA e pressão no fluxo de caixa.
Análise Detalhada
- Desempenho Geral de Receita e Lucro
- Receita líquida: US$ 201,94 bilhões (precisamente US$ 201,944 bilhões), +12% ano a ano (US$ 180,17 bilhões no mesmo período do ano anterior), +13% excluindo o efeito negativo do câmbio (cerca de US$ 0,9 bilhão); se desconsiderar a alteração da data do Prime Day (este ano na maioria dos mercados foi antecipado para o segundo trimestre, no ano passado estava todo no terceiro trimestre), a taxa de crescimento seria cerca de 400 pontos-base maior. Levemente abaixo da expectativa dos analistas (cerca de US$ 202,26-202,31 bilhões).
- EPS diluído: US$ 1,89, queda de aproximadamente 3,1% ano a ano (US$ 1,95 no mesmo período do ano anterior), abaixo da expectativa de US$ 1,96. Lucro líquido de US$ 20,69 bilhões, inferior aos US$ 21,19 bilhões do ano anterior (informando rendimento pré-impostos de cerca de US$ 9,5 bilhões de investimento em Anthropic no ano passado).
- Lucro operacional: US$ 28,08 bilhões, +61,5% ano a ano (aprox. US$ 17,42 bilhões no mesmo período do ano anterior), margem operacional de 13,9%, a maior da história da empresa; superou a expectativa do mercado em mais de 7%.
- Fluxo de caixa operacional (últimos 12 meses): US$ 168,3 bilhões, +29% ano a ano.
- Fluxo de caixa livre (últimos 12 meses): negativo em US$ 42,36 bilhões (precisamente -US$ 42,4 bilhões), cerca de 5,6 vezes maior que o negativo de US$ 7,6 bilhões do 2º trimestre, enquanto no mesmo período do ano passado era positivo em US$ 14,79 bilhões; segundo trimestre consecutivo negativo.
- Fatores de impulso: a melhoria do lucro veio do aumento da eficiência em logística, marketing de vendas e despesas administrativas; a mudança da data do Prime Day pressionou o crescimento ano a ano; o lucro líquido foi impactado pela base elevada de ganhos não-operacionais no ano anterior.
- Desempenho da AWS
- Receita líquida: US$ 45,98 bilhões, +39,3% ano a ano (US$ 33,01 bilhões no mesmo período do ano anterior), acima da expectativa dos analistas (cerca de US$ 45,4 bilhões), a maior taxa de crescimento trimestral dos últimos cinco anos (acelerando em relação aos 37% do 2º trimestre). A taxa de execução anual no final do trimestre atingiu US$ 184 bilhões, aumento de cerca de 8,9% em relação ao 2º trimestre.
- Lucro operacional: US$ 17,77 bilhões, +55% ano a ano, margem operacional de 38,7% (acima dos 34,6% do ano anterior). AWS representa cerca de 23% da receita líquida total (18% no ano anterior), contribuindo com cerca de 63% do lucro operacional total.
- Principais motores: forte demanda relacionada à IA, gastos com Amazon Bedrock quase sete vezes maiores ano a ano (Fortune 500), crescimento de tokens próximo de dezessete vezes; o número de agentes inteligentes implantados pelo Bedrock AgentCore foi mais que o dobro do total dos três primeiros trimestres. Novos acordos com Meta, Nvidia, OpenAI, Salesforce, Oracle, Qualcomm, Verizon, entre outros. O CEO Andy Jassy prevê que a receita da AWS crescerá mais de 40% em 2027 e 2028, podendo se tornar um negócio de um trilhão de dólares nos próximos 5-10 anos (a empresa pode ter dois negócios desse porte).
- Desempenho de Outras Unidades de Negócio
- Negócios na América do Norte: receita líquida de US$ 112,85 bilhões, +6% ano a ano (um pouco abaixo da expectativa de US$ 113,39 bilhões); lucro operacional de US$ 8,72 bilhões, +82% ano a ano, margem operacional de 7,7% (4,5% no ano anterior).
- Negócios Internacionais: receita líquida de US$ 43,11 bilhões, +5% ano a ano (+8% sem considerar o câmbio); lucro operacional de US$ 1,58 bilhão (acima dos US$ 1,2 bilhão do ano anterior), margem operacional de 3,7% (2,9% ano anterior).
- Segmento de Varejo Online:
- Receita de lojas online: US$ 68,47 bilhões, crescimento de apenas 2% ano a ano (menor crescimento trimestral desde o início de 2023), contribui com cerca de um terço da receita líquida total.
- Receita dos serviços de vendedores terceiros: US$ 46,49 bilhões, +9% ano a ano.
- Receita de lojas físicas: US$ 5,71 bilhões, +2% ano a ano.
- A quantidade global de produtos pagos cresceu 12%, o custo de transporte aumentou 11%. A velocidade de entrega para membros Prime foi a mais rápida da história para o período, com mais de 1,5 bilhão de itens entregues no mesmo dia ou no dia seguinte.
- Receita de publicidade: US$ 19,64 bilhões, +11% ano a ano (+12% excluindo câmbio), abaixo das expectativas dos analistas de US$ 20,87 bilhões (cerca de 6% a menos); taxa de crescimento desacelerou em relação aos mais de 20% anteriores, impactada pela data do Prime Day, entre outros fatores. Previsão de recuperação do crescimento para faixa alta de dois dígitos no quarto trimestre.
- Receita de serviços de assinatura: US$ 14,01 bilhões, +11% ano a ano, acima das expectativas do mercado de US$ 13,69 bilhões.
- A melhoria da eficiência na geração de lucros sustentou o aumento da margem da unidade de varejo, mas o crescimento online segue fraco no curto prazo.
- Despesas de Capital e Fluxo de Caixa
- Aquisição de propriedades e equipamentos no 3º trimestre: US$ 77,26 bilhões, cerca de 2,2 vezes o valor do mesmo período do ano anterior (US$ 35,1 bilhões), acima em mais de 30% das expectativas do mercado (US$ 57,47-58,7 bilhões). Nos últimos 12 meses, aquisição líquida de US$ 210,66 bilhões, +82% ano a ano. O crescimento reflete principalmente os investimentos em IA.
- Orientação para o ano de 2026 para despesas de capital de caixa mantida em cerca de US$ 220 bilhões; a administração espera que os gastos de 2027 sejam “significativamente maiores”, com um caminho de retorno claro.
- A deterioração do fluxo de caixa livre deve-se principalmente ao forte aumento do CapEx (aumento líquido de cerca de US$ 94,8 bilhões na aquisição de PPE nos últimos 12 meses).
- Balanço Patrimonial: Caixa e equivalentes de caixa de US$ 55,78 bilhões (inferior aos US$ 86,81 bilhões no final do ano anterior); dívida de longo prazo de US$ 173,13 bilhões (acima dos US$ 65,65 bilhões do final do ano anterior). No 3º trimestre, financiamento de cerca de US$ 48,1 bilhões em nova dívida de longo prazo, acumulando cerca de US$ 115,1 bilhões nos três primeiros trimestres.
- A empresa não sinalizou desaceleração nos gastos com IA, enfatizando que o investimento trará maior receita de longo prazo e fluxo de caixa livre.
- Orientação para os Resultados do 4º Trimestre de 2026
- Receita líquida: entre US$ 240 bilhões e US$ 247 bilhões, crescimento de 12% a 16% ano a ano (incluindo impacto negativo de câmbio de cerca de 60 pontos-base), valor médio de US$ 243,5 bilhões, levemente abaixo das expectativas dos analistas de US$ 244,52 bilhões.
- Lucro operacional: entre US$ 28,5 bilhões e US$ 33,5 bilhões, valor médio de US$ 31 bilhões, abaixo da expectativa do mercado de US$ 33,1 bilhões (limite superior levemente acima do consenso, limite inferior abaixo do esperado). No mesmo período do ano anterior o lucro operacional foi de aproximadamente US$ 25 bilhões.
- A receita de publicidade deve crescer em alta faixa de dois dígitos ano a ano.
- Cenário de Mercado e Preocupações dos Investidores
- O relatório apresenta uma clara dualidade: crescimento acelerado da AWS (mais rápido em cinco anos) e margem operacional recorde, mas crescimento fraco do e-commerce (menor em três anos e meio), receita/EPS abaixo do previsto, despesas de capital em IA muito acima do esperado (+30%), fluxo de caixa livre caiu significativamente para negativo.
- Tensão central: o ciclo de retorno do investimento em infraestrutura de IA e a pressão no fluxo de caixa de curto prazo. Investidores estão preocupados com o CapEx elevado corroendo o fluxo de caixa livre de forma contínua, e a empresa não sinalizou desaceleração dos gastos; a orientação de receita para o quarto trimestre também ficou abaixo do esperado, indicando que o negócio online não irá se recuperar rapidamente no curto prazo.
- Reação do mercado: queda de mais de 10% no after market, com reportagens indicando recuo superior a 4% no fechamento (no pregão regular caíram cerca de 4,25% para US$ 243,79, recuando mais 6-7% após o fechamento). Reflexo das preocupações com gastos em IA entre as grandes de tecnologia como Meta, Google, e outras, pressionando as ações do setor.
- Posicionamento da empresa: enfatizando estratégia eficaz da AWS, aceleração no retorno dos investimentos, melhora contínua na participação e margem do mercado varejista, posicionamento otimista para o potencial de possuir dois negócios de US$ 1 trilhão cada no longo prazo.
Aviso Legal: O conteúdo deste artigo é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Compromissos futuros de gastos de US$ 883 bilhões criam pressão; Amazon abre novo canal de financiamento de até US$ 80 bilhões para impulsionar expansão em IA
A Amazon obteve uma linha de crédito de até 80 bilhões de dólares para aquisição de ativos de infraestrutura tecnológica, podendo utilizar essa ferramenta de financiamento entre o primeiro trimestre do próximo ano e o terceiro trimestre do ano seguinte. Até o final de setembro deste ano, o compromisso total de despesas da Amazon era de 883 bilhões de dólares, um aumento de 36% em relação a três meses atrás e mais que o dobro de um ano atrás.
Intel: Primeiro o PC cai, fabricação sob encomenda ainda "fica para depois"
Os pedidos de servidores ainda estão em fila, a demanda por IA não colapsou, o que mudou foi o preço: os PCs estão pressionados pelo custo da memória, a orientação para a margem bruta foi revisada para baixo, e a terceirização externa ainda não pode ser incluída no modelo. É provável que o fluxo de caixa livre volte a ser negativo no próximo ano. O mercado não está mais disposto a pagar antecipadamente pelo cronograma de terceirização ainda não realizado nem pela recuperação dos PCs.
Preços de criptomoedas
Mais


