
Destaques do balanço do terceiro trimestre de 2026 da Intel: receita aumenta 21% em relação ao ano anterior, conforme esperado; segmento de data center dispara 78%; porém, previsão para o quarto trimestre decepciona e explosão em fábrica de Israel impacta, fazendo as ações despencarem mais de 20% após o fechamento do mercado
 2026/10/30 03:25
Pontos principais
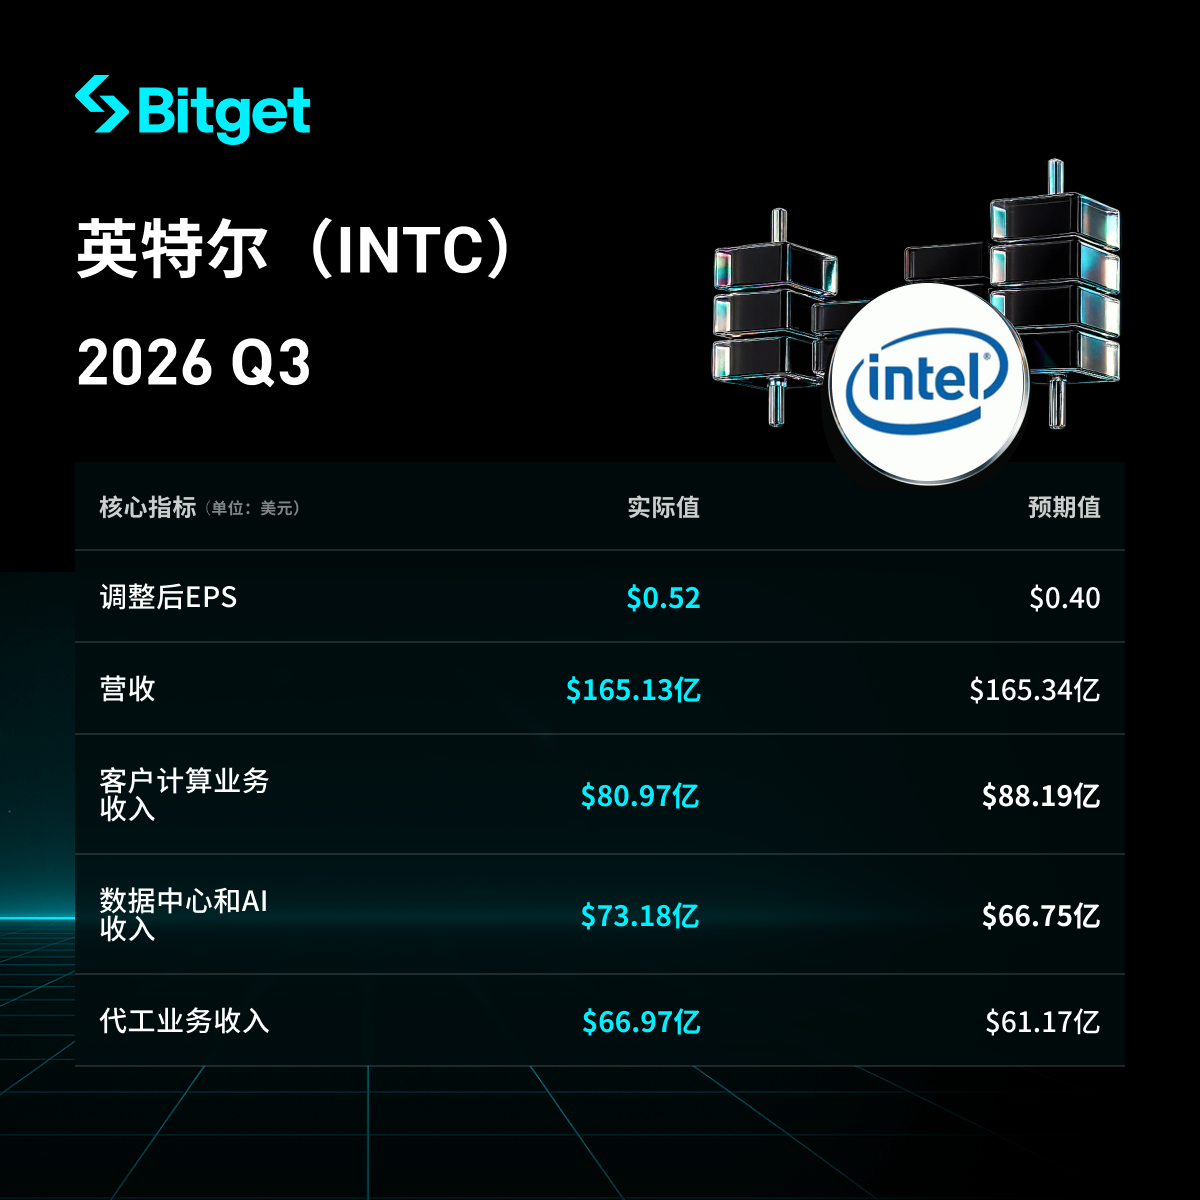
Intel teve uma receita de US$ 16,5 bilhões no terceiro trimestre de 2026, um aumento de 21% em relação ao ano anterior, alinhado com as expectativas do mercado; o lucro ajustado por ação foi de US$ 0,52, superando a estimativa dos analistas de US$ 0,41. O segmento de Data Center e IA mostrou desempenho forte, mas o setor de clientes (PC) apresentou queda. A orientação fornecida para o quarto trimestre ficou significativamente abaixo do esperado, principalmente devido à demanda enfraquecida por PCs, aumento dos preços de memória e o impacto da explosão da fábrica em Israel. Após o anúncio da orientação, as ações caíram mais de 20% no pós-mercado, chegando a recuar mais de 23% durante o pregão. A administração permanece otimista sobre a expansão de capacidade no longo prazo e o negócio de Foundry, mas enfrenta desafios de curto prazo.
Análise Detalhada
-
Desempenho Geral de Receita e Lucro
- Receita do terceiro trimestre: US$ 16,5 bilhões, aumento de 21% ano a ano, praticamente em linha com o esperado pelo mercado.
- Lucro por ação (EPS) ajustado: US$ 0,52, superando a expectativa dos analistas de US$ 0,41.
- Margem bruta geral: cerca de 43% (espera-se redução adicional no quarto trimestre devido ao impacto posterior do incidente na fábrica).
- Comparativo com as expectativas: Receita em linha com as projeções, lucro acima do esperado; porém, a orientação fraca dominou a reação do mercado.
- Dados detalhados como fluxo de caixa livre e fluxo de caixa operacional não foram suficientemente divulgados no texto original, com o destaque maior para o lucro acima das estimativas.
-
Desempenho do Negócio de Data Center e IA
- Receita: US$ 7,3 bilhões, crescimento de 78% ano a ano, um dos mais fortes dos últimos anos.
- Principais fatores: Expansão da demanda por servidores de IA e aumento da procura por processadores genéricos.
- Desafios: Escassez de suprimentos limita crescimento adicional, incluindo paralisação da fábrica em Israel e problemas com matéria-prima. O CEO Lip-Bu Tan declarou: “Estou um pouco decepcionado por não conseguirmos atender à demanda dos nossos clientes.”
- Margem de lucro: Dados específicos de lucro operacional da divisão não foram fornecidos, mas este é o principal motor de crescimento.
-
Desempenho de Outras Divisões de Negócio
- Negócio de Cliente (chips para PC): Receita de US$ 8,1 bilhões, queda de 5% em relação ao ano anterior, abaixo da estimativa dos analistas de US$ 8,98 bilhões. O principal impacto foi o aumento no preço de memória (por conta da demanda por DRAM para servidores de IA de Samsung, SK Hynix, Micron, entre outros, que gerou escassez), o que elevou os custos de notebooks e desktops, reduzindo a demanda final e o volume de embarques de processadores.
- Serviços de Foundry: Receita de US$ 6,7 bilhões, alta de 58% ano a ano. O CEO demonstrou maior confiança em atrair outras fabricantes de chips para usarem as fábricas da Intel.
- Outros: Desempenho dividido, com a força dos data centers compensando a fraqueza em PCs, mas o mercado de PCs deve seguir fragilizado.
-
Plano de Investimento em Capital
- Capex de 2026: Revisado de US$ 18 bilhões em julho para US$ 20 bilhões.
- 2027: Espera-se aumento significativo adicional, voltado à expansão de capacidade de fabricação.
- Fonte de recursos: Em agosto, a companhia emitiu US$ 23 bilhões em ações para apoiar o crescimento dos serviços de Foundry.
- Principais áreas de investimento: Capacidade fabril, especialmente Foundry e processos avançados (como as fábricas de 10nm relacionadas).
- Comparação com concorrentes: O texto original não traz tabelas comparativas diretas, mas menciona perda de participação para AMD em chips para PC e servidores, além da concorrência com NVIDIA em aceleradores de IA; a recuperação ainda é incerta.
Projeto Valor/DescriçãoCapEx de 2026 US$ 20 bilhões (revisado de US$ 18 bilhões) CapEx de 2027 Prevê-se aumento significativo adicional Emissão de ações US$ 23 bilhões emitidos em agosto Principais usos Expansão de capacidade fabril e Foundry -
Projeção de Resultados para o Q4 de 2026
- Receita: US$ 15 a 16 bilhões (média de US$ 15,5 bilhões), abaixo da expectativa do mercado de US$ 17 bilhões, com algumas projeções otimistas acima de US$ 18 bilhões.
- EPS ajustado: US$ 0,25, bem abaixo do consenso de mercado de US$ 0,43–0,45.
- Margem bruta: Espera-se que reduza para 38%, impactada aproximadamente em 200 pontos base pelo incidente na fábrica de Israel.
- Variação ano a ano: Projeção de receita inferior ao terceiro trimestre, refletindo a fraqueza contínua em PCs e interrupções de fornecimento.
- Outros impactos: A explosão na fábrica de Kiryat Gat, Israel (que produz chips de data center em 10nm), em outubro, paralisou as operações por cerca de duas semanas (causando a morte de dois funcionários), reduzindo a receita do Q4 em cerca de US$ 300 milhões; impacto similar pode se estender até o primeiro trimestre do próximo ano. A fábrica planeja retomar a produção plena neste final de semana. O CFO David Zinsner destacou que ainda estão avaliando individualmente a disponibilidade dos wafers, podendo haver um efeito prolongado.
-
Cenário de Mercado e Preocupações dos Investidores
- Conflito central: A demanda enfraquecida por PCs (com expectativa de persistência pelo menos até o primeiro semestre de 2027; previsão de queda de 12% no mercado em 2026 e mais 10% em 2027) convive com forte procura por IA em data centers, porém as restrições de oferta impedem o atendimento pleno aos clientes.
- Desafios de mercado: Inflação no preço de memória (DRAMs em escassez devido à IA) encarece o custo total de PCs, inibindo a demanda; a explosão na fábrica de Israel e problemas de matéria-prima limitam o fornecimento de chips de IA; concorrência de AMD e NVIDIA leva à perda de market share.
- Reação dos investidores: As ações caíram mais de 20% no pós-mercado e chegaram a cair mais de 23% durante o pregão, com a orientação abaixo do esperado ofuscando o resultado acima da expectativa no Q3.
- Visão da administração: O CEO expressou decepção por não conseguir suprir a demanda e prevê que a questão da memória será um grande desafio para o mercado até 2027; ainda assim, segue otimista quanto à expansão do Foundry e ao investimento de longo prazo em demanda/produtividade. O CFO enfatizou que a desaceleração em PCs deve durar pelo menos até o primeiro semestre do próximo ano.
Isenção de responsabilidade: O conteúdo deste artigo é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
US$ 33,5 bilhões! Esse número da Amazon "assustou" o mercado
O fluxo de caixa livre da Amazon no terceiro trimestre caiu drasticamente para -US$ 33,5 bilhões, mais de quatro vezes acima da expectativa de mercado de -US$ 7,7 bilhões. Isso se deve ao impacto duplo de US$ 77,3 bilhões em despesas de capital e US$ 48,1 bilhões em novas dívidas em um único trimestre. Embora o crescimento da AWS tenha atingido um recorde de cinco anos, chegando a 39,3%, ainda ficou abaixo das expectativas dos compradores e sua margem de lucro caiu. A orientação para o lucro operacional do quarto trimestre é de US$ 31 bilhões, ficando bem aquém das expectativas de Wall Street e dos compradores. O problema central é: para cada US$ 1 ganho pela AWS, quase US$ 4 em novas despesas são gerados.
Banco Central do Japão implementa 'pausa hawkish'! Inflação básica atinge metas, preparando caminho para retomada dos aumentos de juros em dezembro; após onda de vendas por IA, yen recupera status de moeda de refúgio
O Banco Central do Japão manteve a taxa de juros inalterada e afirmou que a tendência de inflação atingiu pela primeira vez a meta. O Banco Central do Japão manteve a taxa básica inalterada e, pela primeira vez, declarou que a taxa de inflação subjacente atingiu a meta de 2%. Esse avanço histórico abre caminho para um possível novo aumento dos juros já em dezembro.
O movimento dos fundos de hedge está ampliando o risco das ações de tecnologia!
Os fundos de hedge estão silenciosamente realizando uma perigosa mudança de estratégia — passando de short em ações individuais para short em índices. Essa transformação está acelerando a correlação entre ações, e o amortecimento de “desalavancagem” que antigamente suprimia a volatilidade está desaparecendo. Dados da Goldman Sachs mostram que a exposição vendida dos fundos em índices e ETFs atingiu o nível mais alto em 10 anos. O VIX enfrenta um risco de salto desordenado, e a vulnerabilidade a quedas acentuadas nos preços das ações está se acumulando de forma silenciosa.

A negociação de IA está esfriando, e a busca por investimento seguro está migrando para os títulos do Tesouro dos EUA! O “âncora de precificação de ativos globais” está prestes a registrar sua primeira queda mensal em 8 meses.
Nesta sexta-feira, devido à liquidação de ações de tecnologia dos Estados Unidos, os investidores correram para a segurança dos títulos do governo americano, e o ritmo de alta dos preços dos títulos dos EUA acelerou ainda mais durante o pregão asiático.
Preços de criptomoedas
Mais


