
Tempestade nos mercados de ações dos EUA! ETFs de alavancagem e estratégias quantitativas venderam US$ 70 bilhões em um dia, com outros US$ 50 bilhões em vendas a caminho

A queda acentuada das ações de tecnologia nos EUA, que iniciou um declínio geral no mercado, está provocando uma sequência de estratégias sistêmicas de desalavancagem, com uma escala e velocidade de venda tão intensas que a pressão sobre o mercado dificilmente será dissipada a curto prazo.
De acordo com Trading Desk Pursuit, o relatório da equipe de estratégia de derivativos de ações do JP Morgan, publicado em 5 de novembro, destacou que naquele dia o mercado acionário dos EUA sofreu o pior desempenho diário desde o “Dia das Tarifas”, com o índice S&P 500 despencando 4,4% e o Nasdaq 100 caindo 6,4%. Os fundos de estratégia quantitativa desempenharam um papel crucial de aceleração neste movimento de queda — As estratégias de rastreamento de tendência CTA e ETFs alavancados venderam juntos mais de US$ 70 bilhões em exposição a ações no dia.
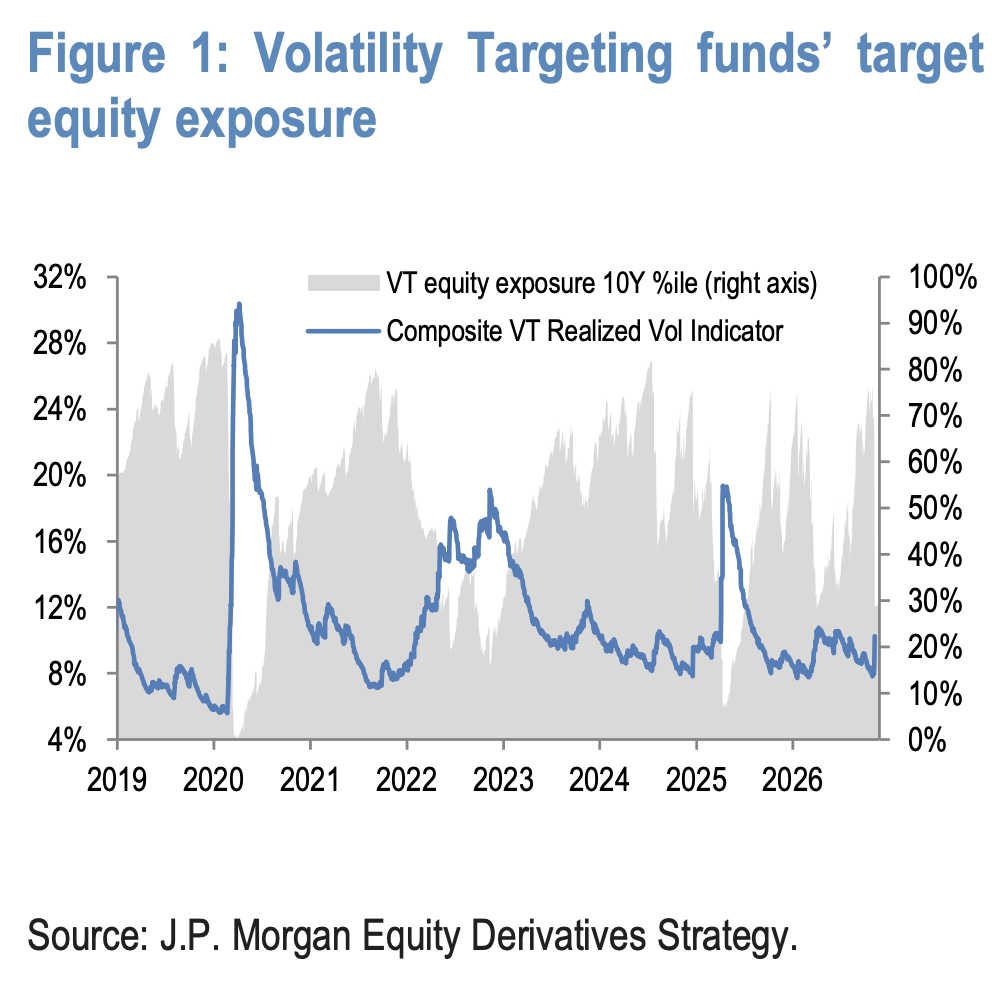
O mais preocupante é que ainda não houve uma liberação total da pressão de venda. Segundo cálculos dos modelos do JP Morgan, os fundos de meta de volatilidade (Volatility Targeting funds) ainda têm cerca de US$ 50 bilhões em exposição a ações para vender nos próximos dias, a fim de reduzir a taxa de alavancagem alvo de cerca do percentil 67º para o percentil 30º. Isso significa que, caso o mercado continue em queda, as reduções mecânicas de posição irão criar uma pressão contínua de baixa.
CTA vira posição líquida vendida, US$ 11 bilhões vendidos nos primeiros 90 minutos de abertura
O fator direto desencadeador desta queda foi o rompimento massivo dos sinais de momento das estratégias CTA de rastreamento de tendência. O relatório do JP Morgan aponta que, durante a sessão matinal, vários sinais de momentum das principais índices do mercado acionário dos EUA foram rompidos, acionando vendas programáticas pelo CTA e acelerando o declínio do mercado.
Os dados mostram que, apenas nas primeiras 1,5 horas após a abertura do mercado à vista, o volume líquido de vendas de futuros do S&P 500 atingiu aproximadamente US$ 11 bilhões. Em termos de sinais de momentum, as posições CTA do S&P 500, Nasdaq 100 e Russell 2000 já se inverteram para posições líquidas vendidas.
A tabela de rastreamento de sinais de momentum CTA do JP Morgan mostra que o preço atual do S&P 500 está em torno de 7383 pontos, com sinal de momentum de 1 mês negativo, e o sinal CTA já indica “venda”; o Nasdaq 100 apresenta o mesmo cenário. Embora o momentum de 12 meses ainda seja positivo para os principais índices do mercado americano, e o preço do S&P 500 esteja próximo da média móvel de 200 dias, indicando que futuras desalavancagens dependem de novas quedas de mercado, o relatório também destaca que, como a maioria dos sinais já virou para posições vendidas, o fluxo de risco tende a ser de alta.
ETF alavancados realizam segunda grande desalavancagem na semana, ações de tecnologia representam 90%
Os ETFs alavancados foram outro grande protagonista desta rodada de vendas. O JP Morgan estima que os ETFs alavancados venderam antes do fechamento do dia mais de US$ 60 bilhões em exposição a ações, sendo cerca de 90% concentrados em produtos de tecnologia, incluindo semicondutores (Semis), Nasdaq 100 (NDX), ETFs de tecnologia (XLK), entre outros.
Esta já é a segunda grande desalavancagem dos ETFs alavancados em uma semana, refletindo a característica do mercado em que as ações de tecnologia vêm liderando consistentemente as quedas. Entretanto, o relatório também ressalta que, nas quedas anteriores, os fluxos de entrada de capital dos investidores que compram na baixa podem em parte neutralizar a pressão de venda dos rebalanceamentos dos ETFs.
Após esta rodada de desalavancagem, a exposição implícita de Gamma vendida dos ETFs alavancados caiu de cerca de US$ 7,5 bilhões por 1% de volatilidade para cerca de US$ 6,5 bilhões, indicando que a escala das vendas passivas dos futuros rebalanceamentos será reduzida.
US$ 50 bilhões pendentes, fundos de meta de volatilidade tornam-se próximo foco de atenção
Atualmente, a maior fonte potencial de pressão de venda no mercado são os fundos de meta de volatilidade. Os modelos do JP Morgan indicam que, com a volatilidade do mercado disparando, esses fundos precisam cortar cerca de US$ 50 bilhões em exposição a ações nos próximos dias, para comprimir a taxa de alavancagem alvo de aproximadamente o percentil 67º para o percentil 30º.
A lógica de operação das estratégias de meta de volatilidade é a seguinte: quando a volatilidade do mercado aumenta, a exposição a ativos de risco é reduzida mecanicamente, a fim de manter a estabilidade da volatilidade da carteira. Este mecanismo, em períodos de volatilidade extrema do mercado, frequentemente gera um efeito negativo de “quanto mais cai, mais vende”.
No relatório publicado na segunda-feira, o JP Morgan já havia alertado que estratégias sistêmicas macro enfrentam riscos de fluxo bidirecional e, em cenários de quedas abruptas e disparada da volatilidade, há potencial para desalavancagem significativa. O movimento do mercado naquele dia comprovou esta avaliação, e o processo de ajuste pode durar vários dias. Para os investidores, antes que toda a venda passiva dos US$ 50 bilhões seja absorvida, a pressão sobre o mercado dificilmente mudará de forma significativa a curto prazo.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Preocupações com IA afetam ações de tecnologia; fundos de seleção de ações como Tiger Global e Lone Pine sofrem grandes perdas em outubro
Devido a preocupações com as perspectivas de investimento em IA e ao impacto das eleições intermediárias nos EUA, vários grandes fundos hedge focados em seleção de ações sofreram perdas significativas: Lone Pine teve uma perda de cerca de 9% e ficou negativo no ano; Tiger Global caiu 8,5%, zerando seus ganhos acumulados; O fundo hedge da Atreides despencou 16%. Coatue teve um aumento contrário de 0,2%, sendo um dos poucos destaques positivos. Fundos multi-estratégia e quantitativos tiveram quedas relativamente moderadas.

Oklo atinge maior alta em mais de um ano! Resultados do terceiro trimestre superam expectativas, primeira usina nuclear comercial entra na fase de construção da estrutura principal|Relatório de resultados
A receita da Oklo no terceiro trimestre foi de 1,86 milhão de dólares, superando as expectativas, e o prejuízo por ação também foi menor do que o esperado. A primeira usina nuclear Aurora da empresa iniciou a instalação da estrutura principal de aço e concluiu a escavação da área do reator, além de receber a aprovação preliminar da análise de segurança pelo Departamento de Energia dos Estados Unidos. Além disso, na sexta-feira, a Oklo anunciou um acordo com a U.S. Forged Rings para garantir a capacidade de fabricação de 27 módulos de reator Aurora. As ações da Oklo fecharam em alta de 23% na sexta-feira.
SpaceX tem uma grande recuperação de mais de 9%, Musk afirma: Receitas do quarto trimestre devem crescer 70%, mirando 500 bilhões no próximo ano
O preço das ações da SpaceX subiu até 9,1% na sexta-feira. Elon Musk, durante a conferência de investimentos Barron, previu que a receita do quarto trimestre terá um aumento de 70% em relação ao trimestre anterior e reafirmou a meta de atingir US$ 100 bilhões de receita anualizada ainda este ano, projetando que esse valor ultrapassará US$ 500 bilhões até o final de 2027. Além disso, o percentual de contratos governamentais cairá de 16,6% para menos de 10%. Apesar da recuperação de curto prazo, as ações caíram mais de 28% nos últimos meses.
O “novo boom” das ações de IA perdeu força rapidamente após recuperação! CoreWeave chegou a cair após alta, e o ganho da IREN foi cortado pela metade
Na quinta-feira, as ações de IA nos EUA sofreram fortes vendas: CoreWeave, Nebius e IREN caíram cerca de 10%, 15% e 17%, respectivamente. Após o fechamento do mercado, o relatório financeiro da IREN superou as expectativas, com uma grande alta na receita do negócio de AI Cloud. Combinado com o forte repique nas ações de tecnologia na sexta-feira, as ações da CoreWeave subiram 9,3% e as da IREN avançaram 24,6% na abertura dos EUA, enquanto Nebius teve alta de 13,7%. No entanto, durante o pregão da tarde, a mídia americana noticiou que a Microsoft não vai renovar parte do aluguel de computação junto à Oracle, o que voltou a abalar o sentimento do mercado que havia melhorado um pouco e reduziu os ganhos do setor Neocloud.

Preços de criptomoedas
Mais


