
Гигантский кит меняет курс: NPS впервые в этом году чисто покупает KOSPI, национальная команда поддерживает корейские акции?

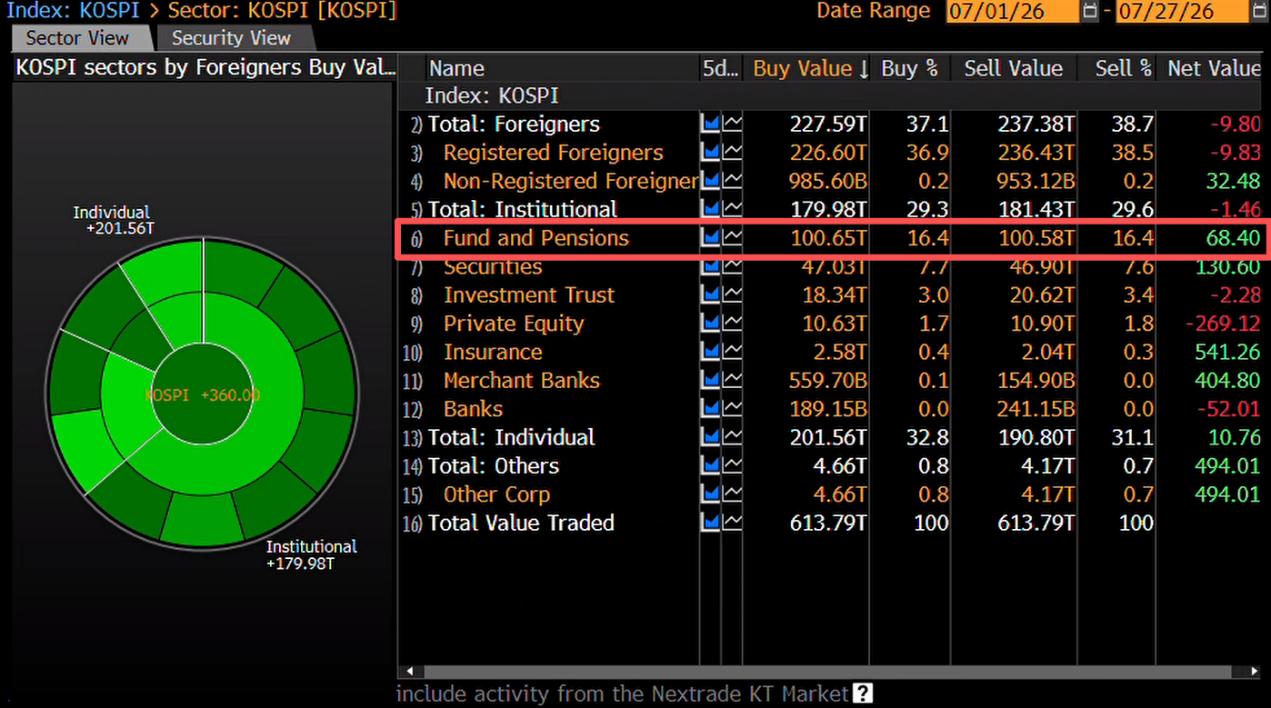
С 1 по 24 июля крупнейший институциональный инвестор южнокорейского рынка капитала — Национальный пенсионный фонд (NPS) и другие связанные пенсионные фонды — осуществили чистую покупку акций на основной площадке KOSPI на сумму 68,4 млрд вон (примерно 46,8 млн долларов США). Это первая за год месячная чистая покупка со стороны NPS.
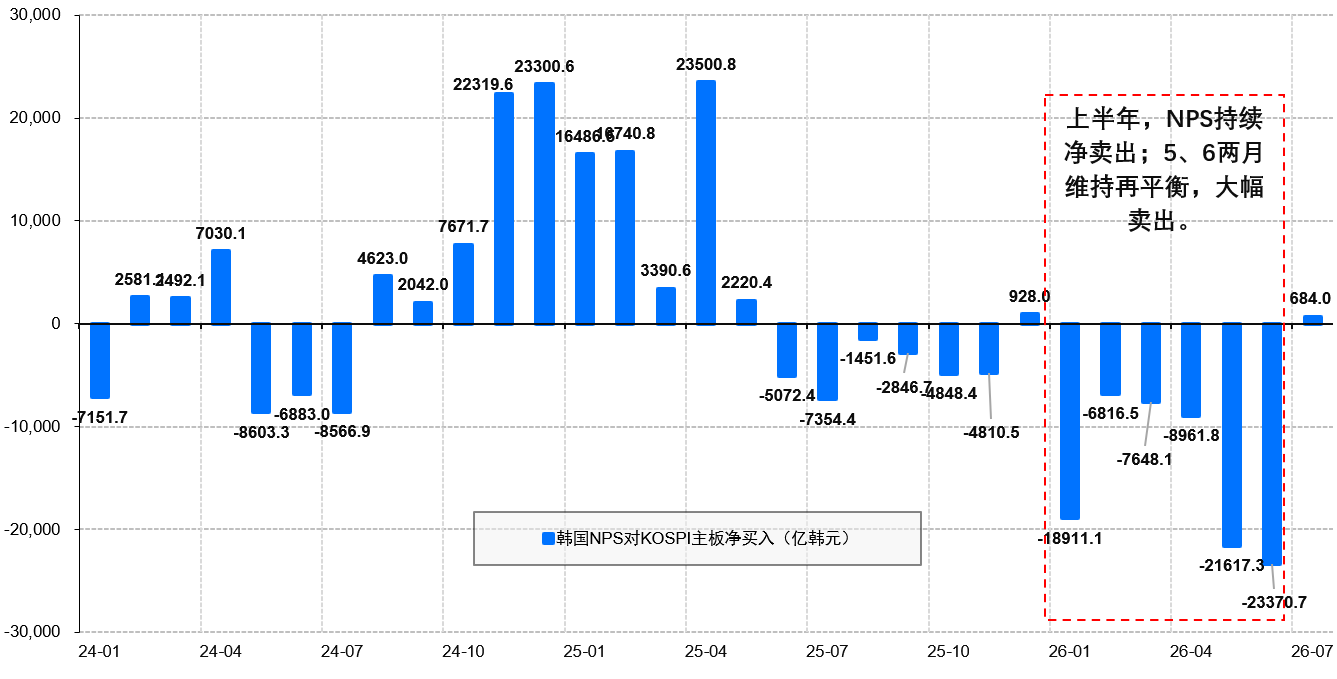
Ранее NPS в течение шести месяцев подряд фиксировал чистую продажу акций, причём объёмы продаж увеличивались с каждым месяцем. За первое полугодие чистые продажи составили 8,73 трлн вон. Особенно в мае и июне, на фоне скачка корейского фондового рынка, NPS массово продавал активы вопреки рыночной тенденции, причём количество дней с чистой продажей превышало половину торговых дней каждого месяца. В эти два месяца чистая продажа составила 2,16 трлн вон и 2,34 трлн вон соответственно.
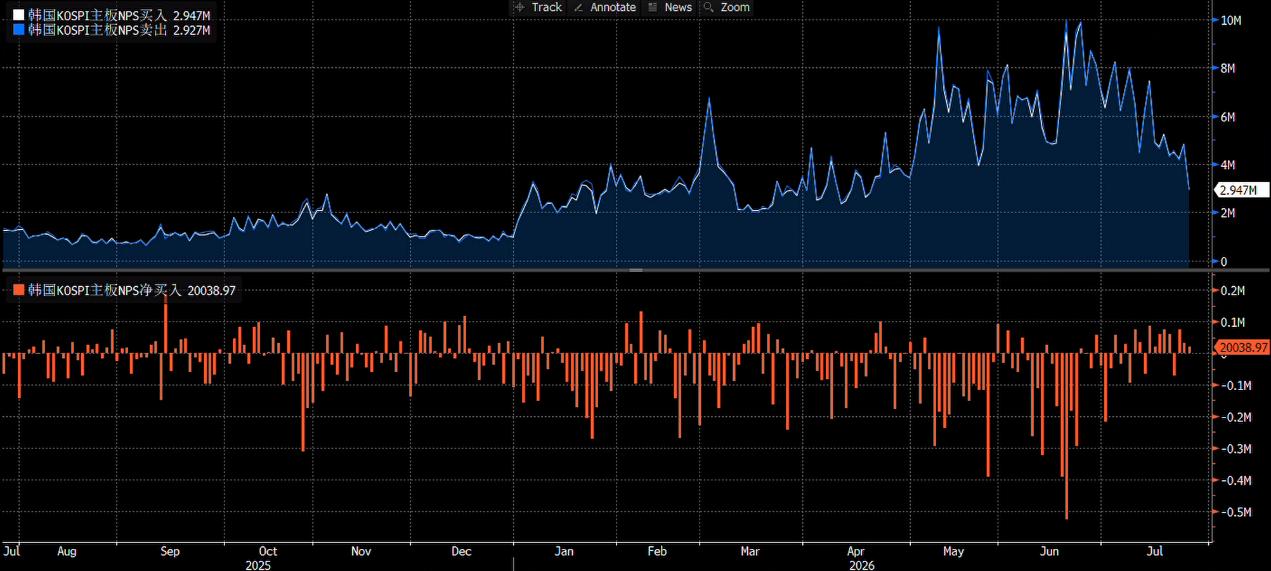
Согласно данным по операциям в июле, за первые 17 торговых дней NPS осуществил чистую покупку на 11 днях и только в 6 днях фиксировал чистую продажу, что ясно указывает на склонность к покупке. На уровне отдельных компаний NPS демонстрировал в этом месяце выраженное отраслевое предпочтение. Сторона покупок была сосредоточена преимущественно в сегментах полупроводников и традиционной энергетики. Лидером по объёму увеличенных инвестиций стал флагманский производитель AI-памяти SK hynix — чистая покупка составила 425,8 млрд вон, и компания второй месяц подряд занимает первую строчку по объёму покупок. Следом идут SK Innovation (224,7 млрд вон) и S-Oil (174,4 млрд вон). На стороне продаж наблюдался структурный отток средств: крупнейшая чистая продажа была зафиксирована по SK Square — 575,7 млрд вон. В то же время акции, связанные с Samsung, также значительно сокращались — Samsung Electro-Mechanics (313,6 млрд вон), Samsung Life Insurance (123,8 млрд вон) и Samsung Electronics (111,5 млрд вон).
Развенчание ожиданий массовых распродаж: проявление эффекта поддержки со стороны институционалов
Чистые покупки NPS в июле могут сыграть значительную стабилизирующую роль для южнокорейского рынка, находящегося в состоянии высокой волатильности. Прежде всего, такие действия снимают опасения рынка относительно крупномасштабного давления продаж.
В январе этого года NPS объявил о приостановке внутренней ребалансировки портфеля, а в мае повысил целевую долю акций на внутреннем рынке на конец 2026 года с 14,9% до 20,8%. Поскольку вышеупомянутая временная мера освобождения от обязательной ребалансировки официально завершилась в конце июня, с июля NPS вернулся к стандартному механизму ребалансировки. Рынок ранее опасался, что с окончанием временных послаблений NPS может оказать давление на рынок распродажами на сумму до 74 трлн вон, что в конце июня и начале июля продолжало угнетать рыночные настроения.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Почему акции американских банков упали на этой неделе? Предупреждение Bank of America стало лишь спусковым механизмом, инфляция — это «невидимый убийца»
Индекс банковских акций KBW в среду снизился на 2,9%, что стало самым крупным дневным падением с февраля; снижение за неделю достигло 5%.
Японские компании редко выражают недовольство слабой иеной! Волатильность обменного курса "вредна", слабая иена может привести к хаосу на финансовых рынках
Руководители японских компаний призывают к укреплению иены, даже те предприятия, которые выигрывают от ее ослабления, не являются исключением.

После того как ФРС подала "ястребиный" сигнал, Goldman Sachs изменил прогноз: в октябре ожидается повышение на 25 базисных пунктов
Основная логика того, что Goldman Sachs включает повышение ставки в октябре в свой базовый сценарий, заключается в следующем: Федеральная резервная система уже охарактеризовала данное повышение как меру, поддерживающую "более своевременное возвращение" к цели в 2%, и последовательные повышения на каждом заседании выглядят более естественно, чем пропуск через одно заседание. Тем не менее, по мнению Goldman Sachs, добавление более двух повышений не является базовым сценарием, главным образом потому, что их собственный прогноз по инфляции ниже медианного уровня оценок членов ФРС.
Цены на крипто
Далее


