
Государственные облигации США и золото стабилизируются одновременно! Охлаждение AI-торговли и снижение ожиданий повышения ставки становятся ключевыми факторами

В условиях сомнений в устойчивости инвестиционного бума в сфере искусственного интеллекта (AI), а также на фоне ослабления ожиданий дальнейшего повышения ставок Федеральной резервной системой, гособлигации США показали на этой неделе лучший с февраля недельный результат. После очередного падения акций технологических компаний инвесторы переключились на государственные облигации и другие защитные активы, в результате чего многомесячная глобальная распродажа облигаций временно прекратилась.
В пятницу доходность 10-летних казначейских облигаций США снизилась до 5,08%, сократившись за неделю на 0,17 процентного пункта. На прошлой неделе этот показатель ненадолго превысил 5,3% — максимальный уровень с 2002 года; тогда как до вспышки войны с Ираном в конце февраля доходность была ниже 4%. Доходность облигаций изменяется в обратном направлении к их цене: снижение доходности означает рост стоимости облигаций.
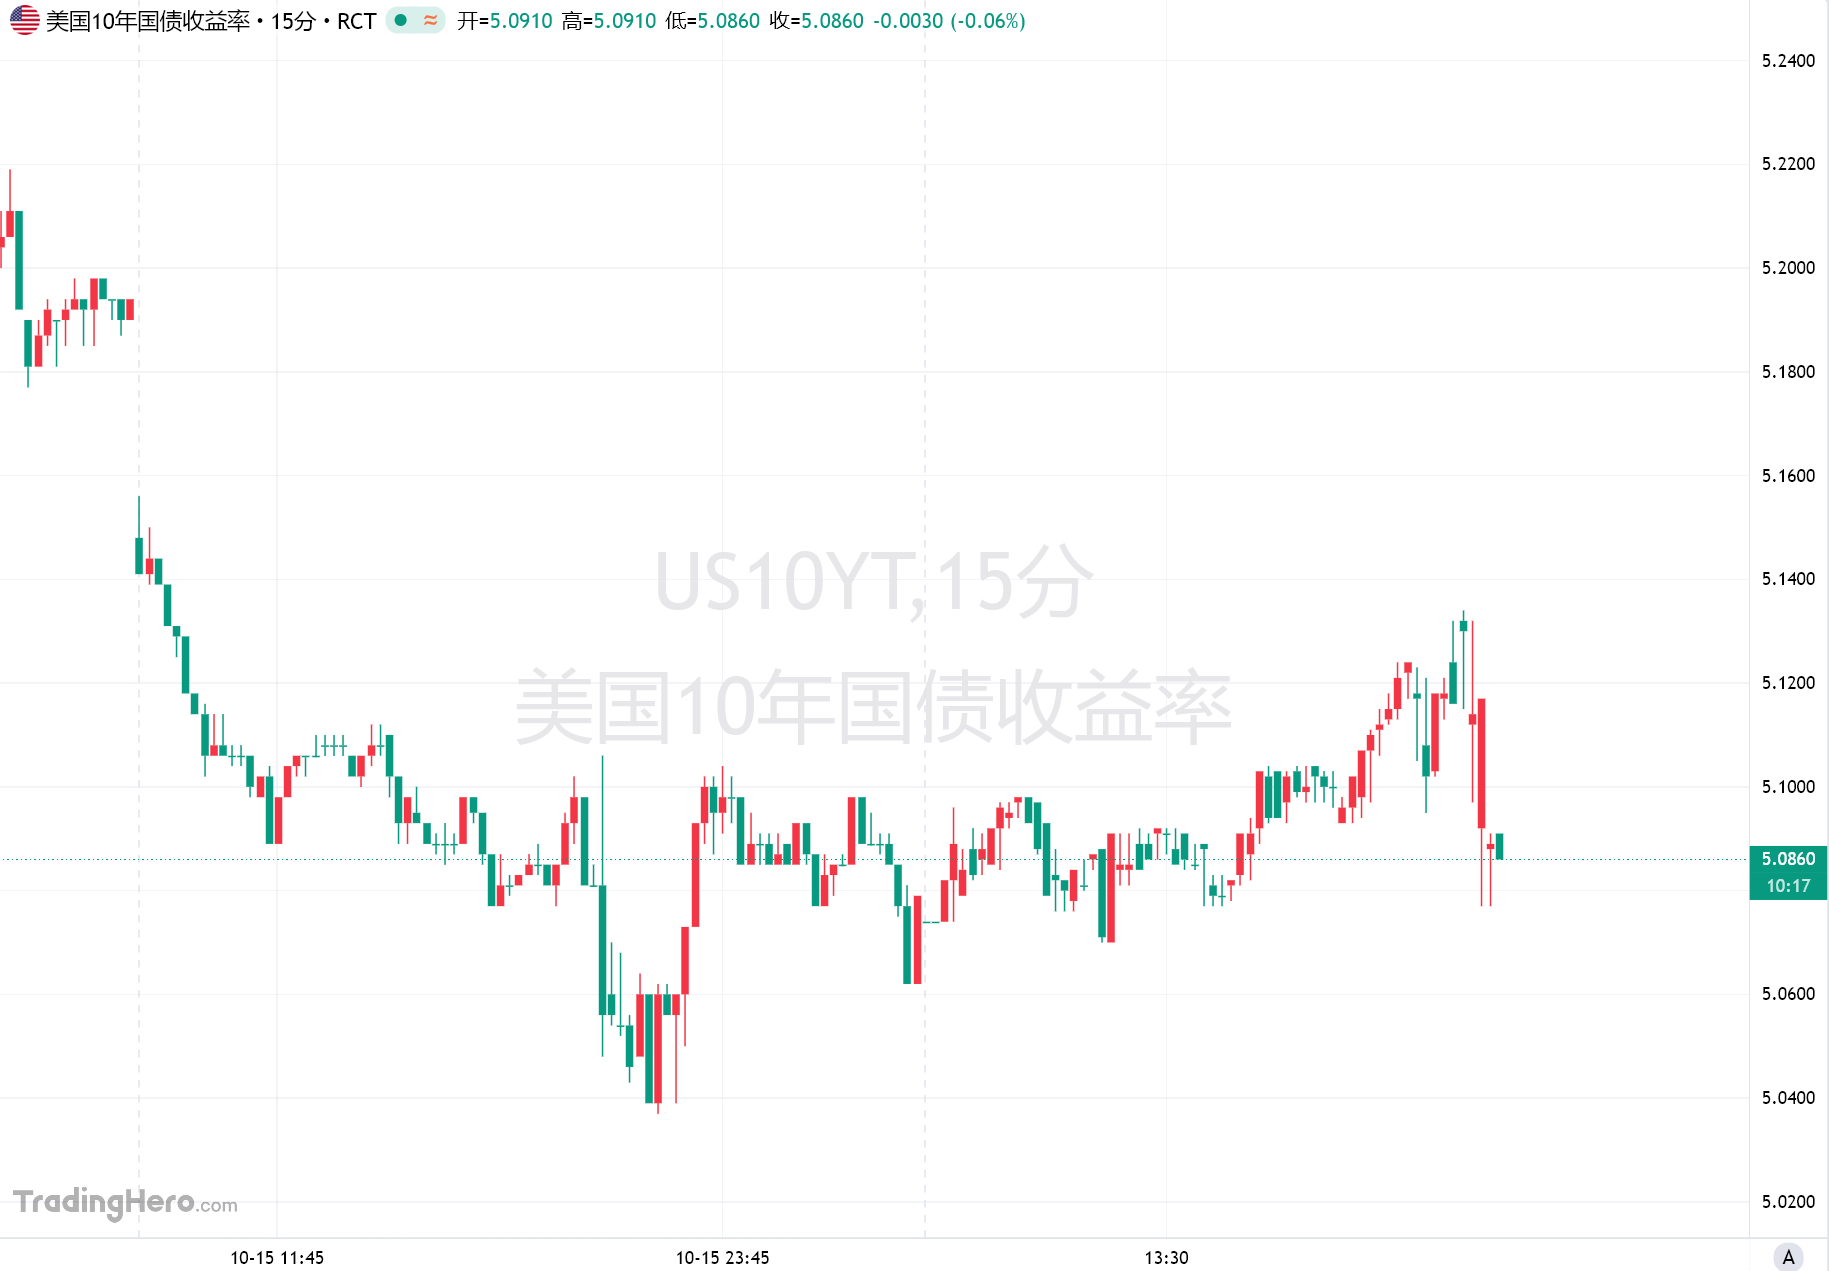
По мнению главы мульти-активных инвестиций Royal London Asset Management Тревора Грисема (Trevor Greetham), высокие уровни доходности привлекают покупателей госдолга, а осторожность в отношении акций технологического сектора и ожидания о том, что Федеральная резервная система может сохранить ставки в октябре без изменений, оказывают поддержку облигационному рынку.
Опасения по поводу AI-инвестиций способствуют возвращению капиталов на долговой рынок
Текущее снижение доходности американских гособлигаций происходит как раз тогда, когда распродажа технологических акций усиливается. В пятницу утром индекс Nasdaq 100 снизился на 1%, нарастив недельные потери до 4%; лидерами падения остаются производители микрочипов и так называемые компании “neocloud” (нового поколения облачных вычислений). Акции Micron Technology (MU) упали на 3,6%, инфраструктурная облачная компания CoreWeave (CRWV) потеряла ещё 7,5%, облигации этой компании также подверглись значительной распродаже в последнее время.
На этой неделе облигации, связанные с дата-центрами, также рухнули, что усилило у инвесторов сомнения в устойчивости инвестиционного бума в AI. Руководитель глобального направления по акциям Aviva Investors Ричард Салданья (Richard Saldanha) отметил, что недавний рост акций технологических компаний “действительно был вопреки гравитации”, однако растущее давление от повышения стоимости заимствований наконец начинает сказываться.
Аналитик Jefferies Мохит Кумар (Mohit Kumar) объясняет оживление на рынке облигаций усилением опасений инвесторов по поводу цикла инвестиций в AI и корректировкой позиций на рынке. По его мнению, на рынке наблюдается типичный спрос на защитные активы, а некоторые участники вынуждены закрывать ранее открытые короткие позиции против гособлигаций.
С начала года рост стоимости заимствований продолжает оказывать давление на глобальных заемщиков, особенно страдают компании с низким кредитным рейтингом. Один из инвесторов описал сложившуюся ситуацию для заемщиков, связанных с AI, как “дарвиновский момент”, подразумевая, что рыночное давление станет испытанием для их выживания.
Кроме того, высокая доходность по американским облигациям уже привлекла значительный приток капиталов на долговой рынок. Крупные управляющие компании, включая Pacific Investment Management Company (Pimco), отмечают, что в отличие от перегретых акций и относительно узкого кредитного спрэда, доходность облигаций стала “более привлекательной”. Оживление долгового рынка на этой неделе также помогло снизить давление на привлечение финансирования у некоторых европейских экономик.
Доходность 10-летних британских гособлигаций снизилась с более чем 5,5% в начале месяца до 5,37%; доходность 10-летних итальянских облигаций опустилась с почти 4,75% до 4,48%. Во время глобальной распродажи облигаций долгосрочные разовые расходы на заём в Европе достигали рекордных за десятилетия уровней.
Данные по инфляции и ожидания по политике ФРС меняются
Восстановление рынка облигаций не связано с ослаблением инфляционного давления. Данные, опубликованные на этой неделе, показали, что в сентябре рост индекса потребительских цен (CPI) в США в годовом выражении вырос до 3,7%. Помимо роста цен на энергоресурсы из-за конфликта на Ближнем Востоке, инфляционное давление распространяется и на другие товары и услуги.
После публикации индекса CPI в среду трейдеры начали продавать облигации, закладываясь на то, что Федеральная резервная система повысит ставки сильнее, чем ожидалось ранее. В какой-то момент торгов рынка были учтены четыре повышения ставки по 25 базисных пунктов в течение года.
Однако по мере того как распродажа перекинулась и на рынки акций, инвесторы стали вновь приобретать защитные активы, что привело к развороту на долговом рынке. Глава Федеральной резервной системы Кевин Уош (Kevin Warsh) в пятницу, выступая на мероприятии Международного валютного фонда (IMF) в Бангкоке, продемонстрировал оптимизм в отношении экономики США, но не уточнил, понадобится ли дальнейшее повышение ставки и не дал конкретных сроков.
В настоящее время фьючерсный рынок ожидает, что ФРС повысит процентные ставки трижды в течение следующих 12 месяцев — это меньше, чем четыре повышения, которые закладывались ранее. Также снизились ожидания роста ставки в октябре. Вероятность повышения ставки в этом месяце ранее оценивалась в одну треть, а после выступления Уоша снизилась до 15%. Трейдеры в целом ожидают, что в этом месяце ФРС сохранит ставки неизменными.
Джеральд Ган (Gerald Gan), главный инвестиционный директор Reed Capital Partners, отметил, что Уош пытается сдержать ястребиные ожидания рынка относительно повышения ставок и восстановить частичную стабильность на рынке казначейских облигаций США. При этом он добавил, что инфляция по-прежнему вызывает опасения, дальнейшее ужесточение денежно-кредитной политики исключать нельзя, однако по последним заявлениям Уоша ФРС не спешит с серией последовательных повышений ставок.
Восстановление рынка облигаций способствует стабилизации золота
Снижение доходности облигаций также оказало поддержку золоту. В пятницу международное спот-золото поднималось к отметке почти $4200 за унцию, почти полностью отыграв потери недели. В четверг цена на золото выросла на 1,6%, зафиксировав максимальный дневной прирост за более чем две недели.
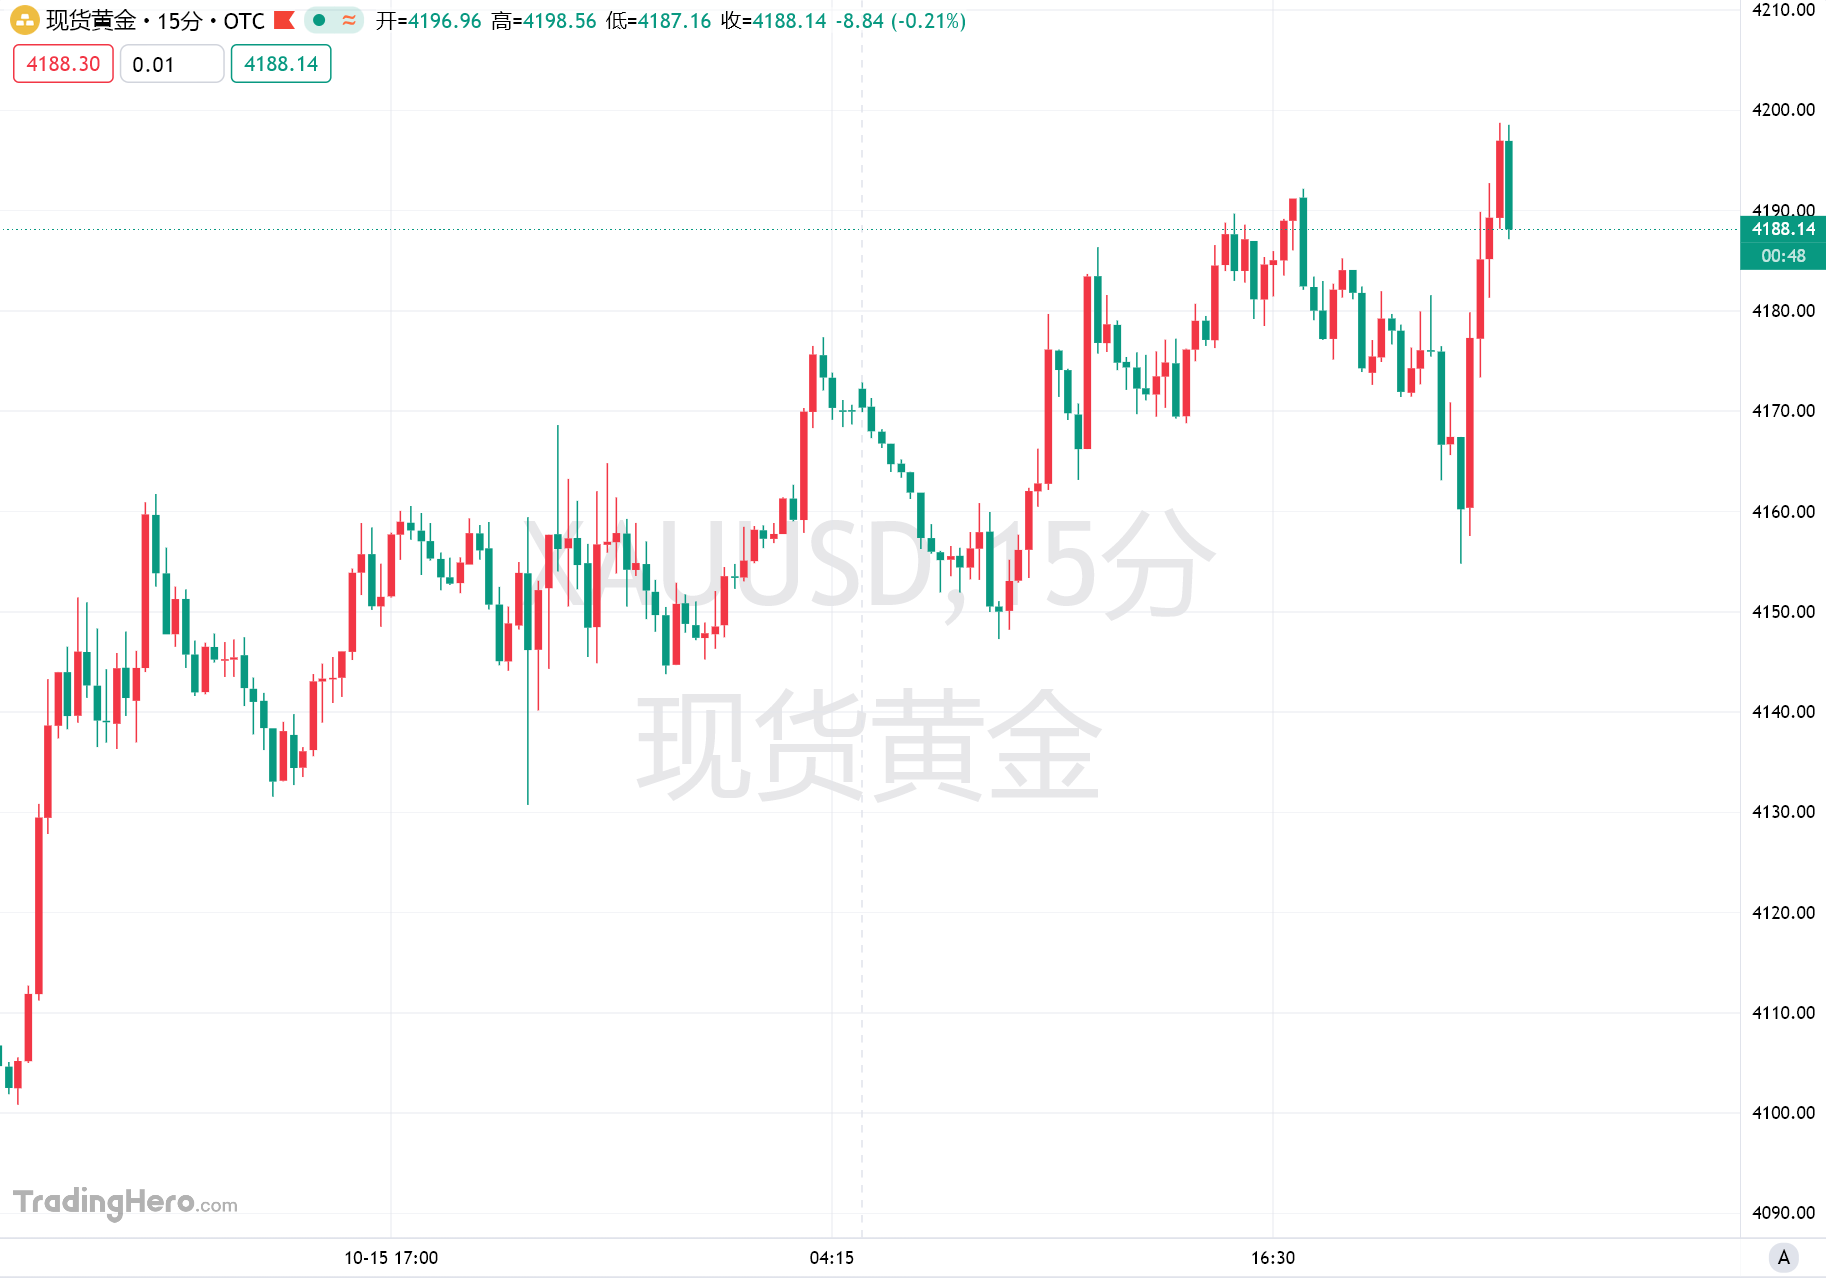
Ослабление доллара также поддерживает цены на золото. Доллар, вероятно, завершит неделю первой за последние пять недель просадкой, а номинированное в долларах золото становится выгоднее для держателей других валют. Независимый аналитик финансовых рынков Никос Цабурас (Nikos Tzabouras) отметил, что Уош в своем выступлении на мероприятии IMF не дал новых сигналов относительно политики; рынок по-прежнему ожидает, что в октябре ФРС не примет новых мер, что открывает золотым котировкам пространство для краткосрочного роста.
Тем не менее перспективы процентных ставок по-прежнему являются важным фактором для золота. Обычно золото рассматривают как инструмент хеджирования инфляции, однако поскольку оно не приносит процентного дохода, рост ставок снижает его привлекательность.
В текущем году золото находилось под давлением ожиданий повышения стоимости заимствований: с конца февраля, когда вспыхнула война между США и Ираном, цены на золото упали примерно на пятую часть. Конфликт нарушил работу энергетического рынка, спровоцировал рост инфляции, что вынудило мировые центробанки ужесточить монетарную политику; Федеральная резервная система также впервые с 2023 года повысила ставку в прошлом месяце.
Аналитики банка ANZ отметили в отчете, что при снижении доходности облигаций и доллара золото может в 2027 году вновь преодолеть планку $5000 за унцию. Однако несколько крупных индийских паевых инвестиционных фондов в четверг вечером объявили о приостановке крупных закупок паев ETF на золото, что привносит новые изменения на этот рынок.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Дефицит бюджета США на 2026 финансовый год составит 1,99 триллиона долларов, увеличившись на 12%, расходы на проценты достигли рекордного уровня.
В 2026 финансовом году расходы США увеличатся на 6% и достигнут 7,4 триллиона долларов, а доходы возрастут на 3% до 5,4 триллиона долларов, что приведет к продолжающемуся расширению дефицита бюджета. Чистые расходы на проценты увеличатся на 81,4 миллиарда долларов и достигнут 1,05 триллиона долларов, установив новый исторический максимум. Налоговая реформа Трампа привела к снижению корпоративных налоговых поступлений более чем на 70 миллиардов долларов. Бейсент выделяет возврат таможенных пошлин как один из ключевых факторов роста дефицита. IMF, Европейский центральный банк и CBO единогласно ставят под сомнение логику «роста для решения проблемы дефицита».

Министерство финансов США не дало сигналов о сокращении объема заимствований, доходность казначейских облигаций выросла, доходность 10-летних бумаг вновь превысила 5,12%
В опросе среди основных дилеров Министерство финансов спросило о планах по обратному выкупу долгосрочных государственных облигаций, о способах повышения эффективности выкупа, о времени выпуска краткосрочных облигаций, а также об экономических и финансовых перспективах, но не поставило вопрос напрямую о сокращении предложения долгосрочных облигаций. Некоторые инвесторы ожидали, что Министерство финансов воспользуется этим опросом, чтобы более явно намекнуть на рассмотрение сокращения объёмов аукционов долгосрочных облигаций или даже приостановку выпуска 20-летних облигаций, чтобы поддержать стремление администрации Трампа снизить стоимость финансирования. Следующей точкой наблюдения станет объявление по рефинансированию, которое Министерство финансов опубликует 4 ноября.

Почему золото остается стабильным после выступления Walsh?

Цены на крипто
Далее


