
Прогноз фінансового звіту SanDisk (SNDK) за 1-й квартал: чи зможе зберегти високий рівень прибутковості AI-зберігання на фоні зростання на 350%
 2026/10/29 08:29
🔥 Радар гарячих тем акцій США запущено! 3 ключових напрямки фондового ринку США + 6 відібраних окремих акцій + 7 основних подій календаря, де цього тижня шукати можливості на ринку США? Перейдіть за посиланням і перегляньте всі 22 торгові напрямки→
1. Огляд ключових пунктів для інвестування
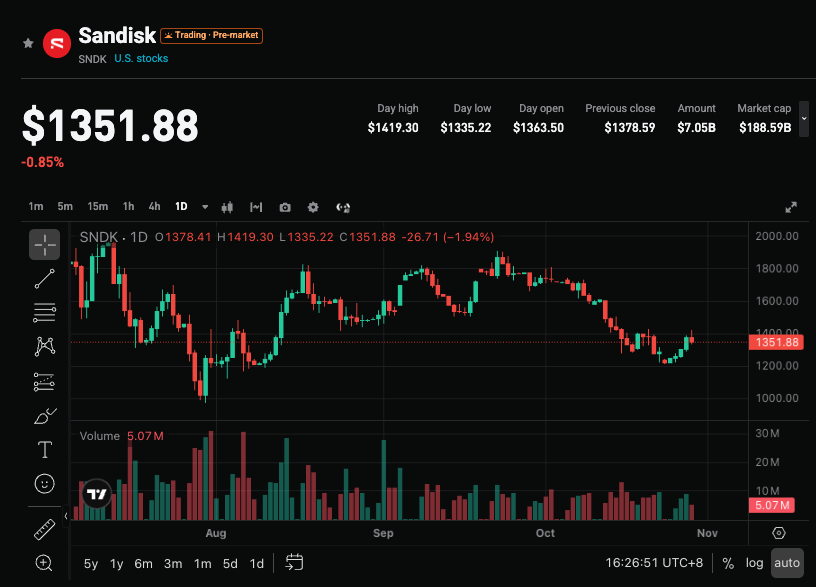
SanDisk (SNDK.US) опублікує фінансовий звіт за перший квартал 2027 року (FY2027 Q1) після закриття американського ринку 29 жовтня 2026 року, телефонна конференція відбудеться приблизно о 16:30 за східним часом США.
Компанія прогнозує виручку у межах 10,3–10,8 млрд доларів США (середнє значення 10,55 млрд доларів США, рік до року приблизно +357%), non-GAAP маржа валового прибутку — 83%-85%, non-GAAP прибуток на акцію — 44-46 доларів США. Консенсус Уолл-стріт щодо виручки — близько 10,58–10,72 млрд доларів США (приблизно +350% до +360% р/р), EPS орієнтовно 46,2–46,7 доларів США.
Поточний фінансовий звіт готується на фоні дефіциту NAND і високого попиту на AI дата-центри. Ринок приділяє особливу увагу тому, чи доходи будуть близькими до верхньої межі прогнозу або перевищать її, чи збережеться висока маржа та наскільки дата-центр та довгострокові контракти забезпечують майбутнє зростання.
2. Чотири основні фокуси уваги
Фокус 1: Надзвичайне зростання виручки та виконання прогнозу
Середній прогноз компанії відповідає приблизно +357% рік до року, консенсус трохи вищий, ніж середнє значення прогнозу. За минулий квартал (FY2026 Q4) виручка досягла 8,97 млрд доларів США (квартал до кварталу +51%, рік до року +372%), цього кварталу потрібно підтвердити здатність зростати на високій базі. Якщо фактична виручка буде близькою до або перевищить 10,7 млрд доларів США, це посилить історію про несподівано сильний попит на AI-сховища. Якщо лише досягне нижньої границі прогнозу, можуть виникнути побоювання щодо зниження темпу зростання.
Фокус 2: Висока маржа та прибутковість, підтримувані ASP
Компанія прогнозує non-GAAP маржу валового прибутку 83%-85%, що близько до найвищого показника минулого кварталу — 84,6%. Основний драйвер — високі ціни на NAND через попит AI-дата-центрів. Деякі аналітики вважають, що сильний рівень цін може забезпечити перевищення консенсусу. Ринок слідкуватиме за співвідношенням внеску ціни і обсягів продажів, часткою продукції для дата-центрів у виручці та стабільністю високої маржі.
Фокус 3: Прогрес у бізнесі дата-центрів та довгострокових контрактах (NBM)
Дата-центри стали ключовою рушійною силою зростання: виторг у цьому сегменті минулого року суттєво зріс у річному обчисленні. Компанія вже підписала багаторічні New Business Model (NBM) контракти з декількома клієнтами, закріпивши значні обсяги гарантованих доходів. У цьому фінансовому звіті ринок стежитиме за зміною частки виручки та поставок у сегменті дата-центрів, а також за впливом виконання контрактів на передбачуваність надходжень. Позитивний сюрприз за результатами дата-центрів підвищить визначеність оцінки компанії.
Фокус 4: Прогноз на рік та сигнали повернення капіталу
Ринок звертає увагу на коментарі керівництва щодо наступних кварталів та року загалом, особливо щодо попиту і пропозиції NAND, тенденцій ASP і використання виробничих потужностей. Раніше компанія розпочала зворотний викуп акцій, а високий вільний грошовий потік створює підстави для більшого повернення капіталу — це важливий сигнал для емоцій ринку. Якщо прогноз на рік буде підвищено чи буде оголошено про збільшення виробничих потужностей/контрактів, ціна акції може отримати підтримку; більш обережний прогноз може обмежити оцінку компанії.
3. Ризики та можливості одночасно
Фактори зростання:
- Виручка та EPS значно перевищують консенсус (особливо виручка близька до/перевищує 10,8 млрд доларів та EPS понад 47 доларів), а також поліпшення подальших прогнозів.
- Частка виручки від дата-центрів збільшується, довгострокові контракти перевищують очікування, маржа валового прибутку тримається на рівні верхньої межі прогнозу або вище.
- Сигнал про стабільно високі ціни на NAND і попит, очікування Уолл-стріт щодо суперциклу AI-сховищ ще більше посилюється.
Ризики зниження:
- Виручка лише відповідає середньому/нижньому рівню прогнозу і не перевищує консенсус, що викликає побоювання щодо уповільнення зростання.
- Маржа валового прибутку знижується в квартальному порівнянні або з’являються сигнали пік ASP, разом із тиском фіксації прибутку після попереднього зростання акцій.
- Висока імпліцитна волатильність опціонів (близько 10%-12%), і у випадку слабких показників можливі короткострокові відкат.
4. Рекомендовані торгові стратегії
Бичачий сценарій: Якщо виручка та прибутковість явно перевищують консенсус, а менеджмент дає позитивні сигнали щодо попиту на дата-центри, виконання контрактів та прогнозів, це може зміцнити ринкову впевненість у привабливості NAND та ціновій політиці компанії, що сприятиме відновленню оцінки.
Ведмежий ризик: Якщо ключові дані лише відповідають очікуванням чи трохи нижчі, маржа під тиском чи прогноз обережний, додатково до високої волатильності, це може спровокувати короткострокову корекцію.
Ключові показники:
- Загальний дохід та динаміка рік до року/квартал до кварталу
- Non-GAAP маржа валового прибутку та EPS
- Показники та частка бізнесу дата-центрів
- Чи підвищено прогноз на наступні квартали/рік
Рекомендації щодо дій: Якщо результати та прогнози сильніші за очікування, можна розглядати можливість позиціонування на відкаті; якщо результати слабкі або обережний прогноз, варто бути обережними щодо короткострокових коливань і уникати купівлі на піку. Позиціювання та стоп-лос встановлюйте відповідно до власної толерантності до ризику.
Дисклеймер: наведена інформація є винятково для ознайомлення, не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Місячна активність користувачів досягає нових висот, але приховані ризики залишаються: Pinterest (PINS.US) показує слабкі результати по доходах і прибутку за третій квартал, прогноз на четвертий квартал невтішний, після закриття торгів акції впали більше ніж на 10%.
Платформа для соціальних мереж і покупок зображень Pinterest (PINS.US) опублікувала фінансовий звіт за третій квартал 2026 року 29 жовтня (четвер) за місцевим часом. Незважаючи на те, що глобальна кількість щомісячних активних користувачів (MAU) досягла рекордного рівня в 661 мільйон і чисті продажі зросли на двозначний відсоток, виручка компанії за квартал і скоригований прибуток все одно не виправдали очікувань Волл-стріт.
Основний бізнес демонструє найшвидші темпи зростання за понад десять років! Звіт Gilead Sciences (GILD.US) за третій квартал з “приємними і тривожними новинами”: підвищено прогноз річних продажів, але Biktarvy зіткнеться з тиском на зниження цін на 38% у сфері медичного страхування США.
Американський біофармацевтичний гігант Gilead Sciences (GILD.US) опублікував фінансовий звіт за третій квартал 2026 року у четвер, 29 жовтня, за місцевим часом. Завдяки двозначному зростанню флагманської лінійки препаратів для лікування ВІЛ, продажі продукції компанії за квартал зросли на 13% у порівнянні з аналогічним періодом минулого року та досягли 8,3 мільярда доларів, що перевищило очікування ринку.
Іпотечні ставки в США знижуються другий тиждень поспіль, але ринок нерухомості все ще важко врятувати: ціни продажу будинків вперше за понад три роки знизилися
Ставки за іпотечними кредитами у США знижуються другий тиждень поспіль, але залишаються на високому рівні понад 7%, що не змогло суттєво пожвавити тривалий спад на ринку житла.
Найбільший клієнт SpaceX розкритий, Anthropic щомісяця сплачує понад 3 мільярди доларів, у третьому кварталі частка виручки перевищила 1/3
Згідно з повідомленнями ЗМІ, Anthropic наразі є найбільшим окремим клієнтом SpaceX і в третьому кварталі цього року забезпечив 34,5% доходу компанії. Такий рівень залежності викликає у ринку сумніви щодо стабільності доходу SpaceX — Anthropic може скористатися правом розірвання контракту вже наступного року. Ілон Маск прогнозує, що у 2026 році виплати від NASA становитимуть менше 5% доходу компанії.
Ціни на криптовалюти
Більше


