
Прогноз фінансової звітності Apple (AAPL) за FY2026 Q4: серії iPhone Duo/18 зі зменшенням обсягів і збільшенням цін підтримують новий фінансовий рік
 2026/11/01 12:44
🔥 Радар гарячих тем американських акцій запущено! 3 ключових тренди на ринку США + 6 відбірних акцій + 7 основних подій тижня — де шукати можливості цього тижня? Перейдіть за посиланням і перегляньте всі 22 торгових напрями на одній схемі→
1. Огляд ключових інвестиційних моментів
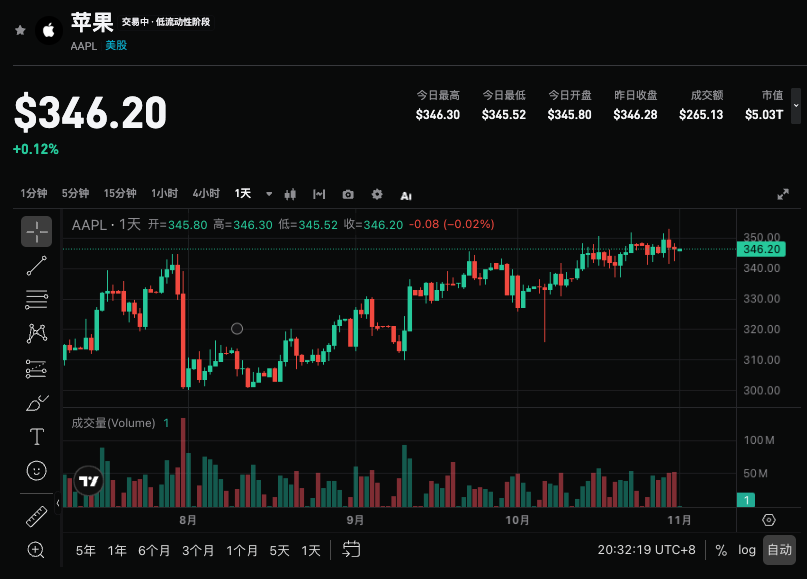
Apple (AAPL.US) оприлюднить фінансовий звіт за четвертий квартал 2026 фінансового року після закриття торгів у США 2 листопада 2026 року. Консенсус-аналітиків очікує загальний дохід близько 113,32 млрд доларів (+10,6% р/р), прибуток на акцію становитиме 1,979 долара (+7,0% р/р). Goldman Sachs прогнозує виручку 113,60 млрд доларів (+11% р/р), трохи вище консенсусу і біля верхньої межі програми компанії (9-11%), EPS — 2,01 долара, рейтинг "купувати" підтверджено, а 12-місячний таргет підвищено з 360 до 390 доларів. Основна увага інвесторів — чи дасть iPhone 18 серія змогу реалізувати концепцію "менший обсяг — вища ціна", початковий попит на складані Duo-моделі, стійкість бізнесу послуг в умовах обмежень постачання й погляд на наступний квартал.
2. Чотири ключові фокуси
Фокус 1: Оптимізація структури та ціноутворення iPhone 18
iPhone залишається основним драйвером. Goldman Sachs очікує у Q4 дохід від iPhone 56,56 млрд доларів (+15% р/р), що збігається з консенсусом і guidance менеджменту ("mid-teens"). Обсяг поставок, ймовірно, знизиться приблизно на 4% (до близько 57,3 млн одиниць), але середня ціна зросте на близько 20% р/р, тобто спрацює стратегія "менше одиниць — вища ціна". Скорочення постачань пов’язане з розділенням запуску моделей (стандартні версії відсутні), обмеженням пам’яті/комплектуючих та загальним підвищенням цін, що стримує попит; цю тенденцію частково компенсує попит на iPhone 17 та стартові продажі 18 Pro (особливо у Китаї та Індії). На фоні різкого падіння ринку смартфонів у цілому (близько -20% до -22%), доля Apple виросла з 18,2% до 22,4%, що говорить про відносну стійкість. Необхідно слідкувати, чи буде структура продажів ще сильніше зміщуватися на Pro/Pro Max, а також чи не обмежить часткова реалізація стратегії підвищення цін маржу найближчим часом.
Фокус 2: Обмеження постачання, терміни доставки та ранні сигнали попиту на Duo
Обмеження по постачанню — ключовий фактор кварталу. Власні SoC Apple виготовляються на передових техпроцесах із обмеженою пропускною спроможністю, крім того, постачання DRAM може затримати складання A20 Pro, а вихід складеності Duo поки що невисокий, менеджмент вже попередив про погіршення ситуації квартал до кварталу. Моніторинг термінів від Goldman Sachs: середній глобальний термін доставки для iPhone 18 Pro за перші 42 дні — 24 дні, трохи нижче минулого року і скорочується швидше; Pro Max вирізняється стабільністю. Попереднє замовлення Duo на першому тижні має середній термін очікування близько 100 днів у всіх регіонах, попит не слабкий: у Китаї продажі 18 Pro за перший тиждень зросли на +12%, це близько 33% продажів всіх смартфонів у країні; в Індії — від +15% до +28%. Зворотній зв’язок із ланцюга постачання: Pro Max збільшив замовлення на 10-15%, Duo — на 30%, 18 Pro зменшив, загальний обсяг стабільний, але структура зміщується до дорожчих моделей. Терміни доставки суттєво залежать від запасів і спроможності постачальників, тож слід враховувати коментарі менеджменту на колі щодо справжнього попиту.
Фокус 3: Стійкість бізнесу послуг і компенсація цінами для Mac/iPad
Послуги, як очікується, зростуть майже на 10% р/р, це відповідає очікуванням і guidance компанії (раніше вказано 9,5%, включає валютний зустрічний вітер приблизно у 2,5 п.п. кв/кв). Goldman Sachs прогнозує дохід від послуг близько 31,52 млрд доларів, з них зростання App Store сповільниться до +2%, TAC (Google RevShare) — близько +11%, підписки — +22%. Сегмент Mac найбільш суперечливий: Goldman Sachs прогнозує дохід 8,68 млрд доларів, рівень попереднього року, що нижче очікування +12% по ринку; обсяг продажів -12%, утім середня ціна в червні зросла на 18% і це компенсувало втрати. Навпаки, iPad принесе приблизно 7,4 млрд доларів (+6% р/р), більше консенсусу (+1%), також завдяки підвищенню цін у червні більш ніж на 20%. Стійкі маржі та база пристроїв послуг — довгострокове ядро історії Apple, цього кварталу варто звернути особливу увагу на динаміку App Store та темпи підписок.
Фокус 4: Маржа, guidance на наступний квартал та потенціал переоцінки
Goldman Sachs очікує валову маржу 47,8%, що більше за консенсус (47,5%) і близько до середнього guidance Apple (47-48%; без врахування повернення мит 46-47%). Операційні витрати прогнозуються в діапазоні 19,1–19,4 млрд доларів. Найважливіше — наступний квартал: прогноз Goldman Sachs на F1Q27 більш обережний (EPS 2,88 долара, дохід 151,2 млрд доларів, маржа 46,8%), всі ці показники поступаються консенсусу; очікується, що guidance на дохід буде рости лише на низькі середні однозначні відсотки р/р. Причина підвищення таргету — впевненість у відновленні циклу оновлення з Duo, мультиплікатор зріс з 37x до 40x (NTM+1Y), а не зростання прогнозів прибутків. Слова менеджменту на колі про guidance на грудень і зняття обмежень поставок напряму вплинуть на короткострокову динаміку та переоцінку акції.
3. Ризики та можливості
Каталізатори росту:
- Доходи від iPhone зростають вище 15%, а структура Pro/Pro Max та Duo оптимізується краще за очікування, підтверджуючи стратегію "менше одиниць — вища ціна".
- Сервісний бізнес зберігає двозначне зростання, маржа близька до верхньої межі guidance, наступний квартал виглядає перспективно.
- Сильний початковий попит на Duo (час очікування, регіональні продажі) підсилює віру ринку в новий цикл заміни пристроїв.
Ризики зниження:
- Падіння поставок перевищує очікування або підвищення цін обмежує попит, дохід Apple від iPhone нижче середньостатистичних показників.
- Обмеження у поставках поглиблюються, guidance лише на низькі однозначні проценти, виникають занепокоєння щодо святкового сезону.
- Подальше сповільнення динаміки App Store, валютні та витратні чинники перевищують очікування, це тисне на маржу й прибутковість у цілому.
4. Рекомендації щодо торгової стратегії
Лонг-сторона: якщо дохід iPhone й загальний дохід сильно перевищують очікування, маржа залишатиметься стабільною і менеджмент позитивно оцінить попит на Duo й перспективу на грудень — це зміцнює наратив "залізо + послуги", підтримує ріст оцінки та підвищення таргету.
Шорт-сторона: якщо ключові показники лише на рівні прогнозу або нижчі, менеджмент песимістично оцінює поставки чи guidance на наступний квартал слабкий — це може спровокувати фіксацію прибутку, особливо якщо акція вже перебуває на високому рівні.
Ключові метрики:
- Загальний дохід і темпи зростання, дохід iPhone, структура поставок/середня ціна
- Темпи зростання послуг, деталізація по App Store/підписках
- Виконання по маржі та операційних витратах
- Прогноз доходів і поставок на наступний квартал (F1Q27)
Операційні рекомендації: Якщо звіт позитивний і guidance оптимістичний, можна розглядати точки для набору позицій під час корекції; у разі нейтральних показників чи обережного guidance треба остерігатися короткострокової волатильності й не гнатися за ціною. Обсяг позиції й стопи визначайте гнучко, з урахуванням власної толерантності до ризику.
Відмова від відповідальності: Наведена інформація надана лише для ознайомлення і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
За 90 днів різке зростання майже на 1 трильйон! Непомітний позабалансовий борг AI тихо перевищив 4,1 трильйона доларів США
Бум розвитку AI-інфраструктури спричиняє величезні позабалансові зобов’язання: зобов’язання семи технологічних компаній вже досягли 4,11 трлн доларів, зростання майже на 1 трлн доларів за приблизно 90 днів, що значно перевищує балансні борги. Договори оренди дата-центрів, зобов’язання щодо закупівель та гарантії постійно розширюються, стандарти рейтингових агентств усе ще не уніфіковані, і ринок починає турбуватися: якщо прибутки від AI не зростатимуть так само швидко, як виконуються ці зобов’язання, величезні витрати можуть негативно вплинути на грошові потоки підприємств і їхню оцінку.


Життя важко виправити: Goldman Sachs виявив, що працівники, яких замінив AI, зазвичай мають труднощі з повторним працевлаштуванням і часто потрапляють на чергове поле діяльності AI
Скорочення працівників через AI поширюється на всі галузі! Goldman Sachs попереджає: звільнені працівники опиняються у "пастці працевлаштування" — не лише важко знайти нову роботу, а й 75% знову потрапляють у сферу ризику заміщення AI. Ще небезпечніше, що у випадку економічного спаду, накопичене скорочення десятків мільйонів людей через AI може вибухнути одночасно — справжня хвиля безробіття лише починається.

Ціни на криптовалюти
Більше


