
Omnicom Group (NYSE:OMC) 2025 yil 4-chorak: Daromad bo‘yicha kutilganidan yuqori natija

Dunyo bo‘ylab reklama giganti Omnicom Group (NYSE:OMC) 2025-yil 4-choragi natijalarini e’lon qildi
Hozir Omnicom Group aksiyalarini sotib olish vaqti keldimi?
Omnicom Group (OMC) 2025-yil 4-chorak asosiy ko‘rsatkichlari:
- Daromad: 5,53 milliard dollar, tahlilchilar prognozi 4,50 milliard dollar (yiliga 27,9% o‘sish, 22,8% yuqori natija)
- Sozlangan EPS: $2,59, tahlilchilar kutilmasi $2,94 (11,8% past)
- Sozlangan EBITDA: 928,9 million dollar, tahlilchilar prognozi 1,27 milliard dollar (16,8% marja, 27,1% past)
- Operatsion marja: -17,7%, o‘tgan yilning shu choragida 15,9% edi
- Bozor kapitalizatsiyasi: 21,39 milliard dollar
"26-noyabr kuni Interpublic xaridi muvaffaqiyatli yopilganidan so‘ng, biz muhim rahbarlik va brend e’lonlarini qildik, korporativ o‘sish strategiyamizni yangiladik hamda Omni ma’lumot va texnologiya platformamizning navbatdagi avlodini ishga tushirdik", dedi Omnicom raisi va bosh ijrochi direktori John Wren.
Kompaniya haqida qisqacha ma’lumot
Dunyoning yirik kompaniyalariga reklama, marketing va kommunikatsiya xizmatlarini ko‘rsatadigan, tarixdagi eng esda qolarli reklama kampaniyalarini yaratgan kreativ agentliklar tarmog‘iga ega Omnicom Group (NYSE:OMC) strategik xolding kompaniyasi hisoblanadi.
Daromad o‘sishi
Kompaniyaning uzoq muddatli savdo ko‘rsatkichlarini ko‘rib chiqish uning sifatini ochib beradi. Hatto zaif biznes ham bir yoki ikki chorakda yorqin natija ko‘rsatishi mumkin, biroq yuqori darajadagi kompaniya yillar davomida o‘sadi.
So‘nggi 12 oy ichida 17,27 milliard dollarlik daromad bilan Omnicom Group biznes xizmatlari sohasida gigant bo‘lib, miqyos iqtisodidan foyda ko‘radi va tarqatishda ustunlikka ega. Bu, shuningdek, kichik raqobatchilarga nisbatan doimiy xarajatlarni boshqarishda ko‘proq imkoniyat beradi va pastroq narxlarni taklif qilish imkonini yaratadi.
Quyida ko‘rishingiz mumkin, Omnicom Group so‘nggi besh yil davomida har yili o‘rtacha 5,6% o‘sish sur’atiga ega bo‘lgan. Bu uning takliflari o‘rtacha biznes xizmatlari kompaniyasidan biroz ko‘proq talabga ega bo‘lganini ko‘rsatadi, bu esa tahlilimiz uchun yaxshi boshlang‘ich nuqtadir.
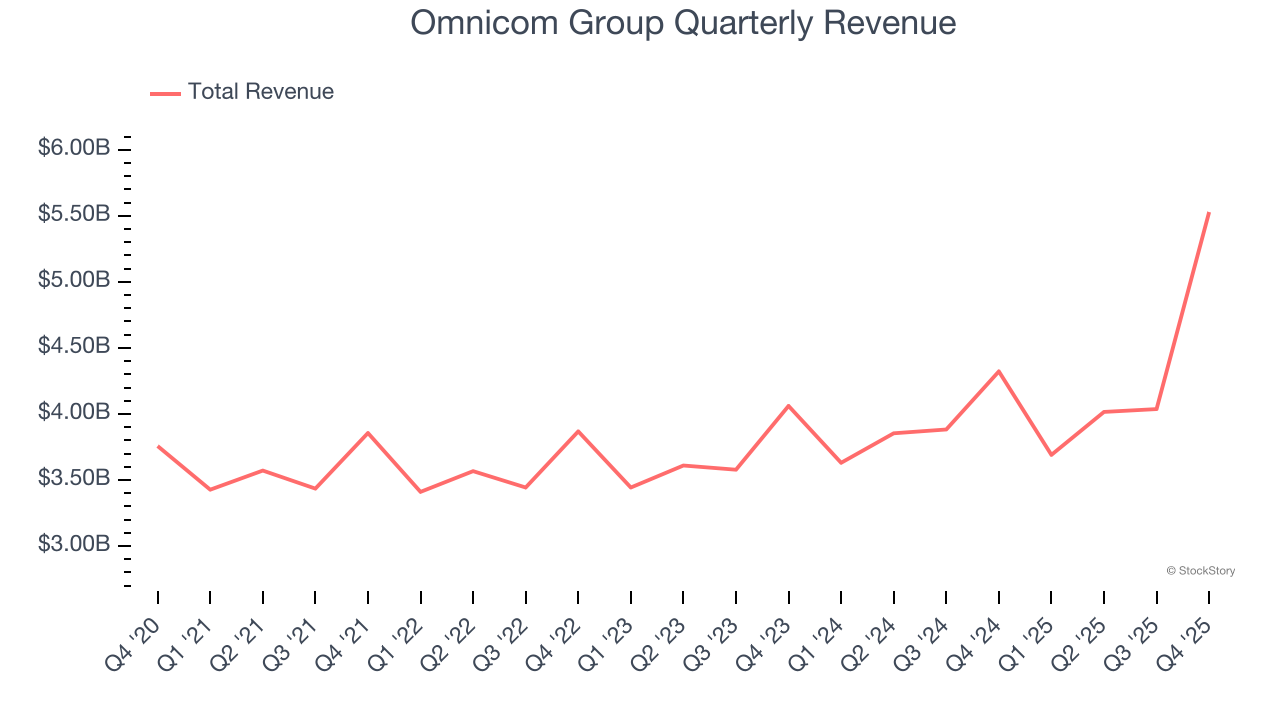
Uzoq muddatli o‘sish eng muhimidir, biroq biznes xizmatlari sohasida besh yillik tarixiy ko‘rinish yangi innovatsiyalar yoki talab sikllarini ko‘rsatmasligi mumkin. Omnicom Group so‘nggi ikki yil ichida yillik daromad o‘sishi 8,4% bo‘lib, besh yillik trendidan yuqoriroq, bu esa yaqinda talab kuchayganini bildiradi.
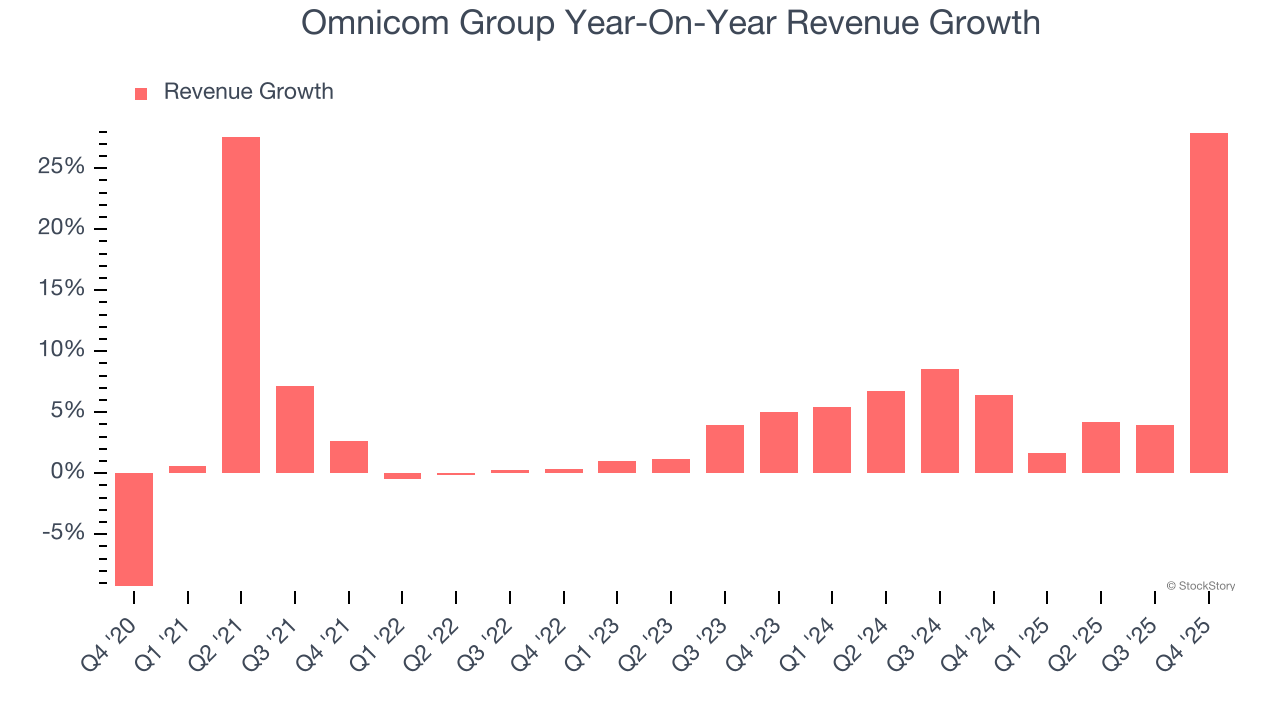
Joriy chorakda Omnicom Group yildan-yilga 27,9% kuchli daromad o‘sishini qayd etdi va 5,53 milliard dollarlik daromad bilan Wall Street prognozidan 22,8% yuqoriga chiqdi.
Kelgusida, sotuvchilar tahlilchilari daromad keyingi 12 oy ichida 55,4% o‘sishini kutishmoqda, bu esa so‘nggi ikki yilga nisbatan yaxshilanishdir. Bunday prognoz kompaniya miqyosidan kelib chiqqan holda juda katta va uning yangi mahsulotlari va xizmatlari yuqori natija berishini ko‘rsatadi.
Dasturiy ta’minot butun dunyoni egallamoqda va deyarli hech bir soha undan chetda emas. Bu esa dasturchilar uchun zarur vositalarga talabni oshiradi, xoh u muhim bulut infratuzilmasini kuzatish, audio va video funksiyalarini integratsiya qilish yoki kontent translyatsiyasini silliq bajarishni ta’minlash bo‘lsin.
Operatsion marja
Operatsion marja – foydalilikning muhim ko‘rsatkichi. Uni sof daromad deb tasavvur qiling – ya’ni soliqlar va qarz bo‘yicha foizlar ta’sirisiz, chunki ular biznes asoslari bilan kamroq bog‘liq.
Omnicom Group so‘nggi besh yil ichida xarajatlarni boshqarishda yaxshi natija ko‘rsatdi. Kompaniya o‘rtacha 11,9% operatsion marjaga ega bo‘lib, bu biznes xizmatlari sohasidagi o‘rtacha darajadan yuqori.
Foydalilik tendensiyasini ko‘rib, Omnicom Group so‘nggi besh yilda operatsion marjasini 12,8 foiz punktga pasaytirdi. Bu kompaniyaning xarajat bazasi haqida savollar tug‘diradi, chunki daromad o‘sishi doimiy xarajatlarni qoplash orqali ko‘proq miqyos iqtisodi va foydalilik olib kelishi kerak edi.
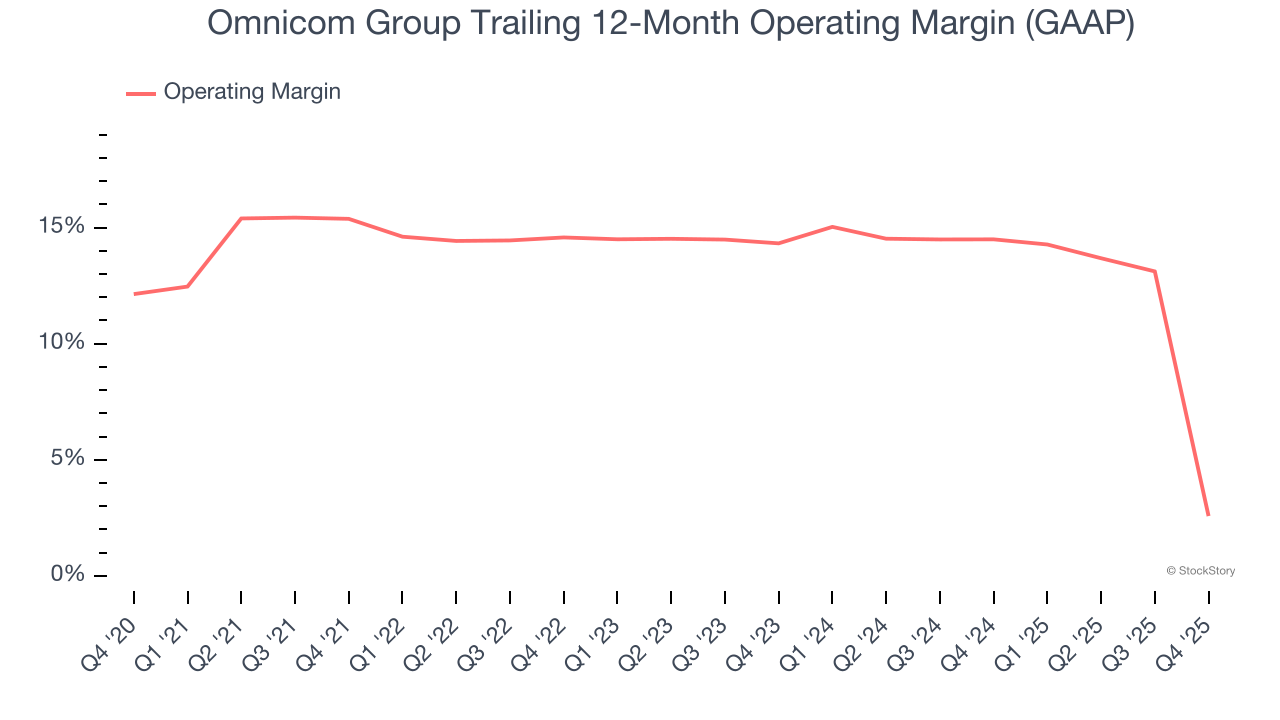
Joriy chorakda Omnicom Group operatsion marja bo‘yicha -17,7% foyda ko‘rsatdi, bu o‘tgan yilga nisbatan 33,5 foiz punktga pasaydi. Bu qisqarish kompaniyaning samaradorligi pasayganini, ya’ni xarajatlar daromaddan tezroq o‘sganini ko‘rsatadi.
Har bir aksiya uchun daromad (EPS)
Daromad tendensiyalari kompaniyaning tarixiy o‘sishini tushuntiradi, ammo uzoq muddatli EPS o‘zgarishi bu o‘sishdan foydalilikni ko‘rsatadi – masalan, kompaniya reklama va promoaksiyalarga haddan tashqari sarflash orqali savdoni sun’iy ravishda oshirishi mumkin.
Omnicom Group EPS so‘nggi besh yilda yillik 10,4% murakkab o‘sish sur’atiga ega bo‘lib, bu uning yillik daromad o‘sishidan (5,6%) yuqori. Biroq, biz buni ehtiyotkorlik bilan baholaymiz, chunki operatsion marja yaxshilanmagan va kompaniya o‘z aksiyalarini qayta sotib olmagan, ya’ni tafovut foiz xarajatlari yoki soliq kamayishidan kelib chiqqan.
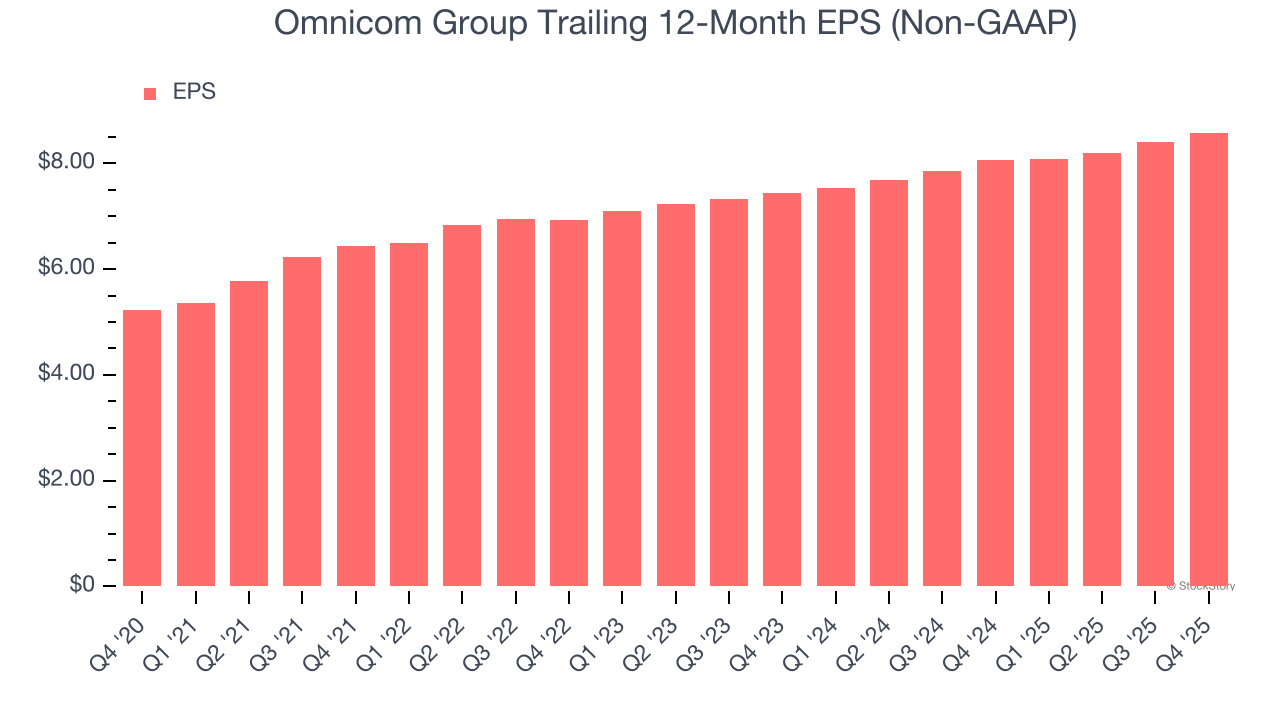
Daromad kabi, EPS ni qisqaroq muddatda tahlil qilamiz, chunki biznesda o‘zgarishlar bo‘lishi mumkin.
Omnicom Group uchun, ikki yillik yillik EPS o‘sishi 7,5% bo‘lib, bu besh yillik trenddan past. Kelajakda uning o‘sishi tezlashishini umid qilamiz.
4-chorakda Omnicom Group $2,59 sozlangan EPS ni e’lon qildi, bu o‘tgan yilning shu choragidagi $2,41 dan yuqori. Yildan-yilga o‘sishiga qaramay, natija tahlilchilar prognozidan past bo‘ldi, ammo biz qisqa muddatli o‘zgarishlardan ko‘ra uzoq muddatli EPS o‘sishiga ko‘proq ahamiyat beramiz. Keyingi 12 oy ichida Wall Street Omnicom Group ning to‘liq yil uchun EPS si $8,58 ga yetib, 18,3% o‘sishini kutmoqda.
Omnicom Group 4-chorak natijalaridan asosiy xulosalar
Omnicom Group ushbu chorakda tahlilchilar kutganidan ancha yuqori daromad ko‘rsatganidan hayratlandik. Boshqa tomondan, uning EPS si prognozdan past bo‘ldi. Umuman olganda, bu yumshoq chorak bo‘ldi. Natijalar e’lon qilingandan so‘ng aksiyalar narxi $71,52 da o‘zgarmadi.
Xo‘sh, hozir Omnicom Group ga sarmoya kiritish kerakmi? Agar siz shu qarorni qabul qilmoqchi bo‘lsangiz, baholash, biznes sifati va so‘nggi daromad natijalarini ham ko‘rib chiqishingiz kerak.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Yaqinda AIga pul tikgan, bozordagi kuchli zarbaga uchradi! Berkshire bugun kechqurun moliyaviy hisobotini e'lon qiladi, Abelning transformatsiya sifati katta sinovdan o'tadi
Greg Abel Berkshire Hathaway’ni boshqarganiga bir yil ham bo‘lmagan holda, u sun’iy intellekt yo‘nalishiga 10,9 milliard dollardan ortiq sarmoya kiritib, Buffett’ning texnologiya aksiyalaridan voz kechish an’anasini tamoman buzdi. Biroq Alphabet aksiyalari allaqachon xarid qiymatidan pastga tushib ketdi, Bending Spoons esa doimiy ravishda pasaymoqda, shuning uchun sun’iy intellektga katta tikilgan garov hozirda hayotiy sinovdan o‘tmoqda. Shu bilan birga, uchinchi chorakda har bir aksiyaga foyda o‘tgan yilga nisbatan 6%ga kamayishi kutilmoqda, aksiyalarni qaytarib sotib olish hajmi esa 4,5 milliard dollardan keskin ravishda 1,6 milliard dollarga tushib ketishi mumkin. 358 milliard dollar naqd pulni qanday ishlatish, yangi rahbarning kapitalni joylashtirish mahoratini sinovdan o‘tkazadi.

AI pufagi yorildimi? Goldman Sachs: hozir 2000-yil emas, 1998-yilga ko‘proq o‘xshash.
Goldman Sachs savdo bo‘limi shuni ta’kidladi: hozirgi sotuv to‘lqini 1998-yildagi likvidlik inqiroziga ko‘proq o‘xshaydi, 2000-yildagi pufakning yorilishiga emas. Bu, tijorat mantiqining rad etilishidan ko‘ra, majburiy qalbakilashtirish natijasida yuzaga kelgan. Bozor keskin qayta narxlashni asosan qurilish uchun moliyalashtirish va vaqt ritmi yuzasidan amalga oshirmoqda, poydevordagi talab emas. Bundan tashqari, bozorda hozir eng ko‘p e’tibor elektr energiyasi va ruxsatnoma masalalariga qaratilmoqda, biroq bu eng kam ahamiyatli omillardir. Taklif cheklangan bo‘lishi talab yo‘qolganini anglatmaydi. Aslida javob berilishi kerak bo‘lgan savol shuki: daromad tomoni kiritilgan kapitalning maqsadga muvofiqligini oxir-oqibat isbotlay oladimi?

Tesla Cybertruck: Oynaning yoriqligidan to ishlab chiqarishni to'xtatishga, uch yarim yil yakunlandi
Cybertruck 2019-yilda taqdim etilganidan beri doimo tortishuvlarga sabab bo‘ldi — taqdimot kunida oynaning sinovida muvaffaqiyatsizlik, to‘rt yillik ishlab chiqarish kechikishi, narxi 39 900 dollardan 100 ming dollardan oshiqraqqa ko‘tarilishi hamda jami 11 marta chaqirib olish holati. Ishlab chiqarish to‘xtatilishi haqida yangilik chiqishidan bir kun oldin, Tesla yana narxni oshirdi va shu tariqa bu dramatik model yakuni bilan barchani o‘ylantiruvchi chiziq qo‘ydi.

AI kapital sarf-xarajatlari "cho’qqisida", AQSh iqtisodiyoti ham "cho’qqisida"mi?

Kripto narxlari
Ko'proq


