
Yaqin Sharqdagi vaziyat noaniqligi davom etar ekan, investorlar ehtiyotkorlikni saqlamoqda, Yaponiya 30 yillik davlat obligatsiyalari auktsioniga talab pasaygan.

Manba: Global Bozorlar Tahlili
Yaqin Sharqdagi vaziyatning noaniqligi sababli investorlar ehtiyotkorlikni saqlaganligi natijasida Yaponiyaning 30 yillik davlat obligatsiyalari auktsioniga talab sust bo‘ldi. Seshanba kuni Yaponiyaning 30 yillik davlat obligatsiyalari auktsionida taklif koeffitsienti 3.12 bo‘ldi, bu oxirgi auktsiondagi 3.66 va o‘tgan 12 oy o‘rtacha darajasi 3.36dan past, va 2023 yil iyundan buyon eng past ko‘rsatkichdir. Auktsion yakunlangach, bozor jiddiy tebranish sodir bo‘lmaganidan yengil nafas oldi va Yaponiyaga davlat obligatsiyalari daromadligi biroz pasaydi.
Nikko Securities valyuta va foiz strategiyasi bo‘yicha mutaxassis Rinto Maruyama ushbu auktsion "biroz sust" bo‘lganini aytdi, lekin "auktsion oldidan bozor umumiy ehtiyotkorlik saqlaganini hisobga olsak, natija yana qabul qilsa bo‘ladigan doirada". U shuningdek shunday dedi: "Neft narxi uzluksiz yuqori darajada turib, bozor global inflyatsiya bosimiga xavotirlanganicha, bu muhitda investorlar faol xaridor bo‘lishga qiynalayapti."
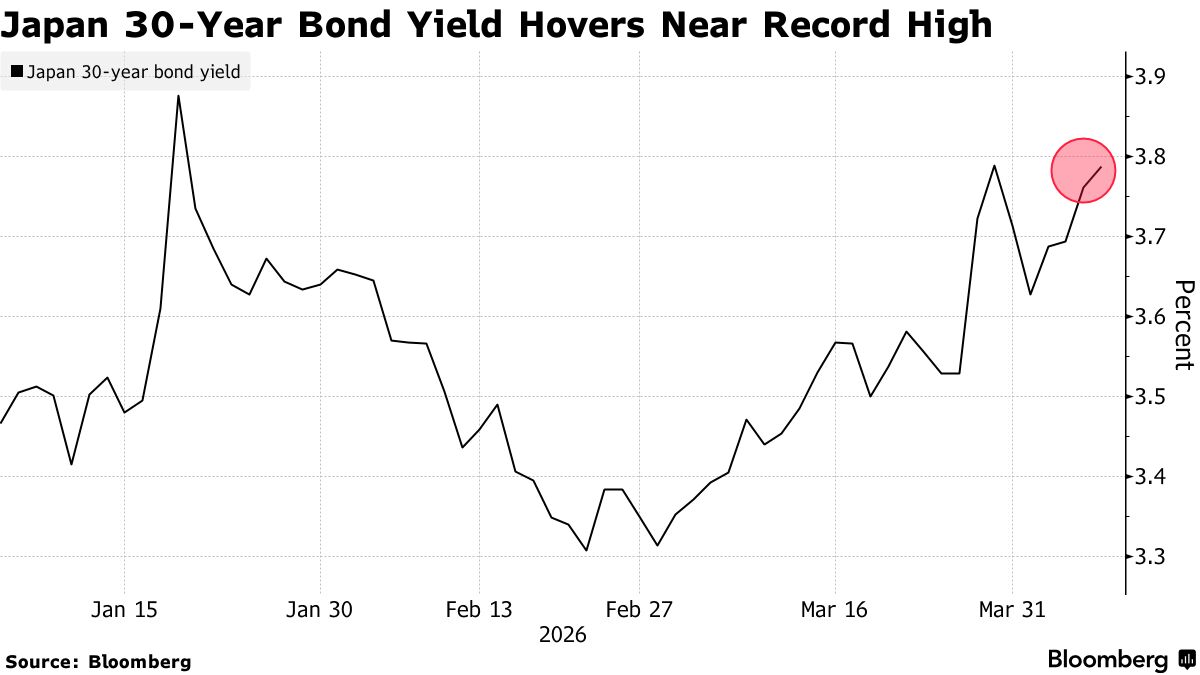
Yaponiya Yaqin Sharqdagi vaziyatdan eng ko‘p ta'sirlanadigan asosiy iqtisodlardan biri, chunki uning neft importining 90% dan ortig‘i shu hududdan kiradi. Hozirda Yaponiyaning 30 yillik davlat obligatsiyalari daromadligi taxminan 3.76% atrofida, bu 2024 yil yanvarda erishilgan tarixiy yuqori darajaga yaqin, bu esa bozor neft narxi o‘sishi sababli inflyatsiya oshishidan xavotirdaligini ko‘rsatadi.
Amerika Qo‘shma Shtatlari Prezidenti Trump Hormuz bo‘g‘ozida erkin harakatlanish har qanday kelishuvning bir qismi bo‘lishi kerakligini qat'iy talab qilib, seshanba kuni belgilangan so‘nggi muddatgacha uning shartlari bajarilmasa, Eronning muhim infratuzilmasini yo‘q qilamiz deya tahdid qildi.
Nikko Securities yuqori darajadagi foiz strategiyasi bo‘yicha mutaxassis Ataru Okumura shunday dedi: "Garchi Yaponiyaning 30 yillik davlat obligatsiyalari auktsioni muvoffaqiyatli o'tgan bo'lsa ham, AQSH Eronga qo'ygan muddat tugaguncha, investorlar risk olishmaydi, demak, bozor shu paytgacha kuzatuvchi holatda qolishi mumkin."
O‘tgan hafta, Yaponiyaning 10 yillik davlat obligatsiyalari auktsioni 2023 yil maydan buyon eng sust talabini ko‘rsatdi. Amerikada esa, yaqin kunlarda bo‘lajak 3 yillik, 10 yillik va 30 yillik AQSH davlat obligatsiyalari auktsionlari, yaqinda auktsion natijalari sust bo‘lgandan so‘ng investorlar talabini yana sinovdan o‘tkazadi.
Bozor mutaxassislari ta'kidlashicha, Yaponiyaga davlat obligatsiyalari treyderlari tail spread kengayishi hamda taklif koeffitsienti bir yillik o‘rtacha darajadan pasayishini xushlay bo‘lmasligi mumkin, garchi bu ko‘rsatkich 3.0dan balandligicha qolgan. Trump Eronga belgilagan so‘nggi muddatdan oldin o'tkazilgan ushbu obligatsiyalar auktsioni oldindan muammoga duch kelishi aniq edi. Nisbiy qiymat investorlar Yaqin Sharqdagi vaziyat rivojlanishi va payshanba kuni bo‘ladigan 30 yillik AQSH davlat obligatsiyalari auktsioni natijasidan so‘ng bozorga kirish haqida qaror qabul qilishlari mumkin.
Qayd etilishi lozimki, Yaponiyaga obligatsiyalari daromadliligi zamonaviy AQSH va global moliya bozorlar uchun muhim ahamiyatga ega. Yillar davomida Yaponiya deflyatsiyadan aziyat chekandi, 2016 yildan boshlab Yaponiyaning markaziy banki daromadlilikni nazorat qilish siyosatini joriy qildi. Shu siyosat asosida Yaponiyaning markaziy banki qisqa muddatli kredit stavkasini manfiy darajada ushlab turadi va o‘n yillik Yaponiyaga davlat obligatsiyalari daromadligini nolga yaqin saqlashga harakat qiladi. Ushbu past foiz stavkalarga, boshqa mintaqalardagi foizlar Yaponiya darajasidan ancha yuqoriroq bo‘lgani global investorlarni yen kreditini olib, unda dollar, euroga o‘tkazib, Amerika va Yevropa fond bozorlariga, obligatsiyalar bozoriga va yangi rivojlanayotgan bozorga investitsiya qilishga rag'batlantirdi.
Global moliya bozorlari uchun muammo shundaki, Yaponiyaga va AQSH obligatsiyalari daromadlaridagi farqning qisqarishi, yen asosidagi arbitraj bitimlarining yopilishi va mablag‘ning Yaponiyaga qaytarilishiga olib kelishi mumkin, bu esa boshqa bozorlarda korektsiyaga sabab bo‘ladi. Masalan, 2024 yil avgustda, Yaponiyaga davlat obligatsiyalari daromadliligi oshib, yen arbitraj bitimlari ommaviy yopilishi global bozorga ta'sir ko‘rsatdi.
Bunda, AQSH bozori ayniqsa sezgir. Yaponiya Amerika obligatsiyalarining eng yirik xorijiy egasi hisoblanadi. Agar Yaponiyalik investorlar milliy obligatsiyalar daromadlari oshgani sababli, mablag‘ni vataniga qaytarishga qaror qilsa, Amerika obligatsiyalari bozoridan muhim xaridor yo‘qoladi. Amerika obligatsiyalari daromadliligidagi tebranish esa, to‘g‘ridan-to‘g‘ri Amerika fond bozoridagi baholashga ta'sir qiladi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Yaqinda AIga pul tikgan, bozordagi kuchli zarbaga uchradi! Berkshire bugun kechqurun moliyaviy hisobotini e'lon qiladi, Abelning transformatsiya sifati katta sinovdan o'tadi
Greg Abel Berkshire Hathaway’ni boshqarganiga bir yil ham bo‘lmagan holda, u sun’iy intellekt yo‘nalishiga 10,9 milliard dollardan ortiq sarmoya kiritib, Buffett’ning texnologiya aksiyalaridan voz kechish an’anasini tamoman buzdi. Biroq Alphabet aksiyalari allaqachon xarid qiymatidan pastga tushib ketdi, Bending Spoons esa doimiy ravishda pasaymoqda, shuning uchun sun’iy intellektga katta tikilgan garov hozirda hayotiy sinovdan o‘tmoqda. Shu bilan birga, uchinchi chorakda har bir aksiyaga foyda o‘tgan yilga nisbatan 6%ga kamayishi kutilmoqda, aksiyalarni qaytarib sotib olish hajmi esa 4,5 milliard dollardan keskin ravishda 1,6 milliard dollarga tushib ketishi mumkin. 358 milliard dollar naqd pulni qanday ishlatish, yangi rahbarning kapitalni joylashtirish mahoratini sinovdan o‘tkazadi.

AI pufagi yorildimi? Goldman Sachs: hozir 2000-yil emas, 1998-yilga ko‘proq o‘xshash.
Goldman Sachs savdo bo‘limi shuni ta’kidladi: hozirgi sotuv to‘lqini 1998-yildagi likvidlik inqiroziga ko‘proq o‘xshaydi, 2000-yildagi pufakning yorilishiga emas. Bu, tijorat mantiqining rad etilishidan ko‘ra, majburiy qalbakilashtirish natijasida yuzaga kelgan. Bozor keskin qayta narxlashni asosan qurilish uchun moliyalashtirish va vaqt ritmi yuzasidan amalga oshirmoqda, poydevordagi talab emas. Bundan tashqari, bozorda hozir eng ko‘p e’tibor elektr energiyasi va ruxsatnoma masalalariga qaratilmoqda, biroq bu eng kam ahamiyatli omillardir. Taklif cheklangan bo‘lishi talab yo‘qolganini anglatmaydi. Aslida javob berilishi kerak bo‘lgan savol shuki: daromad tomoni kiritilgan kapitalning maqsadga muvofiqligini oxir-oqibat isbotlay oladimi?

Tesla Cybertruck: Oynaning yoriqligidan to ishlab chiqarishni to'xtatishga, uch yarim yil yakunlandi
Cybertruck 2019-yilda taqdim etilganidan beri doimo tortishuvlarga sabab bo‘ldi — taqdimot kunida oynaning sinovida muvaffaqiyatsizlik, to‘rt yillik ishlab chiqarish kechikishi, narxi 39 900 dollardan 100 ming dollardan oshiqraqqa ko‘tarilishi hamda jami 11 marta chaqirib olish holati. Ishlab chiqarish to‘xtatilishi haqida yangilik chiqishidan bir kun oldin, Tesla yana narxni oshirdi va shu tariqa bu dramatik model yakuni bilan barchani o‘ylantiruvchi chiziq qo‘ydi.

AI kapital sarf-xarajatlari "cho’qqisida", AQSh iqtisodiyoti ham "cho’qqisida"mi?

Kripto narxlari
Ko'proq


