
Instant hisob-kitob qilish kripto kapital samaradorligini qiyinlashtiradi: Ethan Buchman

Kriptovalyutalarning tranzaksiyalarni zudlik bilan yakunlashga bo‘lgan harakatlari kapital samaradorligi muammosini keltirib chiqarmoqda, savdo kompaniyalarini har bir tranzaksiyani to‘liq moliyalashga majbur qilmoqda va bozorda hajm oshgani sari ko‘lamni qanday kengaytirish mumkinligi borasida xavotir uyg‘otmoqda.
Amalda, bu odatda kompaniyalar o‘zlari qarzdor bo‘lgan summani oladigan summaga nisbatan qoplab bera olmasligini anglatadi, bu esa ularga savdolarni yakunlash uchun kerakli kapitaldan ko‘proq kapitalni ko‘chirishga majbur qiladi.
Cycle asoschisi va Cosmos hammuassisi Ethan Buchman, kriptovalyuta bozorlari “aktiv markazli” ekanini aytadi. Bu moliyaviy tizimni doimiy ravishda qiymat ko‘chiriladigan va almashiladigan global fond bozoridek ko‘radi.
“Biroq, bu balans hisobvarag‘i boshqa tomonini — ya’ni majburiyatlarni — nazardan qochiradi. Har bir aktiv harakati majburiyatni so‘ndirishga xizmat qiladi”, dedi Buchman Cointelegraph’ga.
Kriptovalyuta likvidlikni saqlash uchun an’anaviy moliyada mavjud bo‘lgan guruhlash va netlash jarayonlarini olib tashlab, zudlik bilan yakunlashga moslashtirilgan. Bu baza qatlamda, sohaning yanada kengayishi uchun kliringni qayta joriy qilish bosimini yaratadi.
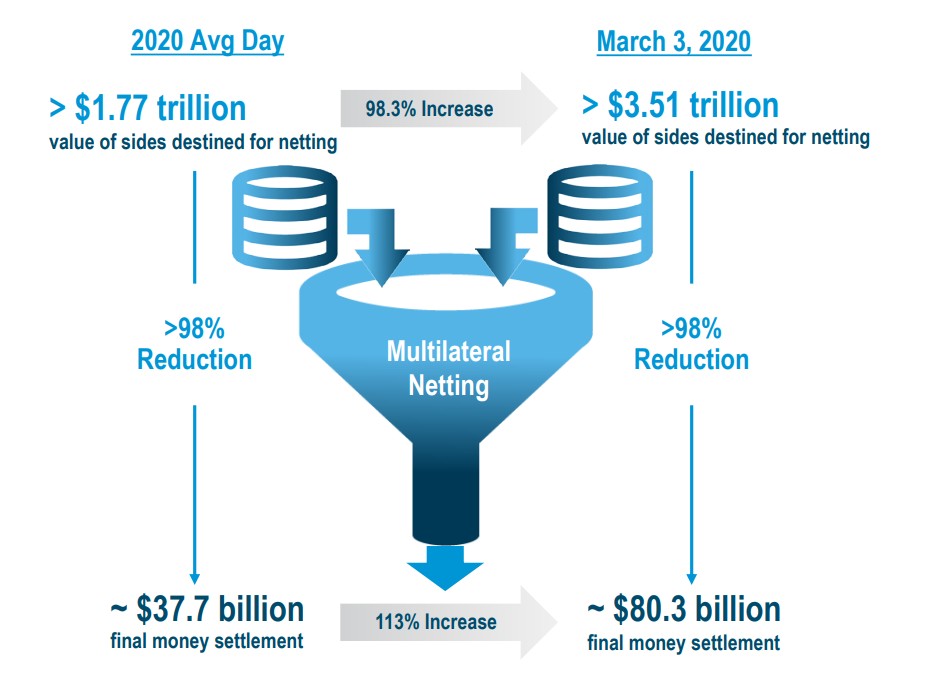 Ko‘p tomonlama netlash trillionlab savdolarni o‘nlab milliardlik yakunlashga qisqartiradi. Manba:
An'anaviy moliyaning kechiktirilgan yakunlash mantiqi
Kliring — bu yakunlashdan oldin majburiyatlarni moslashtirish va netlash jarayoni bo‘lib, ishtirokchilarga qarzdorliklarini qoplash imkonini beradi, shunda faqat farqni ko‘chirish talab qilinadi.
Masalan, agar Alice Bobga $100 qarzdor va Bob Alicega $90 qarzdor bo‘lsa, kliring Alice faqat $10 to‘lashini anglatadi — har ikki tomonda to‘liq summalarni ko‘chirishdan ko‘ra.
An'anaviy moliyaviy tizimlarda, yakunlashdagi kechikishlar savdolarni yakuniy to‘lovdan oldin guruhlash va netlash uchun vaqt beradi.
“Ko‘p odamlar T+2 yakunlashga qarab, uni samarali emas deb, zudlik bilan bo‘lishini xohlaydi — bu muhim masalani e’tibordan chetda qoldiradi. Kechikishning bir qismi aynan guruhlash va kliring uchun vaqt ajratish uchun mavjud”, dedi Buchman.
Bu jarayon, Depository Trust & Clearing Corporation kabi kliring xonalari orqali keng ko‘lamda sodir bo‘ladi, ular markaziy qarshi tomon sifatida majburiyatlarni netlaydi va yakunlash xavfini boshqaradi. Natijada, moliyaviy tizimlar katta hajmdi tranzaksiyalarni juda kichik net oqimlariga siqib chiqara oladi.
Markaziy banklar paydo bo'lishidan oldin, Yevropa savdo yarmarkalarida savdogarlar ko‘p tomonlama majburiyatlarni netlash orqali qarzlarni yakunlashardi, bu esa jismoniy pul ko‘chirish ehtiyojini kamaytirardi. Vaqt o‘tishi bilan, ushbu amaliyotlar formalroq kliring tizimlariga aylantirildi.
Buchman, shuningdek, Yugoslaviya va Sloveniya tajribalarini ko‘p tomonlama netlashning keng ko‘lamdagi misoli sifatida keltirdi.
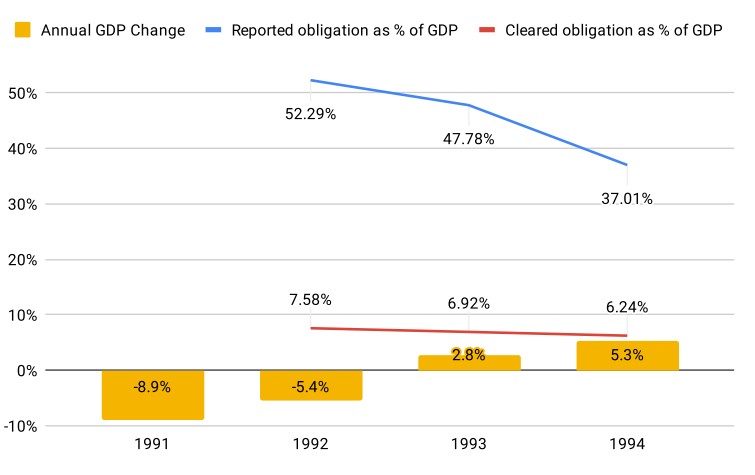 Sloveniyaning 1990-yillar boshidagi inqirozida ko‘p tomonlama netlash YAIMning 7–8% gacha majburiyatlarni bars etdi. Manba:
Qo‘shilgan:
1991-yilda mustaqillikdan so‘ng, Sloveniya likvidlikni boshqarish uchun iqtisodiy stress davrlarida ko‘p tomonlama set-off tizimlariga murojaat qildi. Inflyatsiya ko‘tarilib, ishlab chiqarish qisqarganda, hokimiyatlar markazlashgan to‘lov infratuzilmasi orqali kompaniyalar o‘rtasidagi majburiyatlarni muvofiqlashtirdi, qarzlarni yakunlashdan oldin netlashdi.
Keyinchalik “TETRIS” deb nomlangan dastur orqali formalizatsiya qilingan tizim likvidlikni tejash mexanizmlarini joriy qilib, ko‘chiriladigan kapital miqdorini qisqartirdi va to‘lov cheklovlariga qaramay bizneslarning faoliyatini davom ettirishiga yordam berdi.
Kriptovalyutaning zudlik bilan yakunlash modeli likvidlikni yopib qo‘yadi
Majburiyatlarni guruhlash va netlashga mo‘ljallangan tizimlarni yaratish o‘rniga, aksariyat kripto bozorlar bir zumda, atomik yakunlash atrofida qurilgan — har bir tranzaksiya mustaqil ravishda yakunlanadi.
Masalan, oddiy qilib aytganda, Alice Bobga 10 ETH yuborsa, bu transfer zudlik bilan blokcheynda yakunlanadi. Bob keyinroq Alicega yana 9 ETH qarzdor bo‘lsa, bu boshqa tranzaksiya sifatida ko‘rib chiqiladi, birinchi tranzaksiyaga netlanmaydi. 1 ETH farqni yakunlash o‘rniga, tizim ikki tranzaksiya orqali jami 19 ETH ko‘chirishni zarur qiladi.
Ko‘p savdolarda, bu ishtirokchilarni doimo kapitalni ko‘chirish va oldindan moliyalashga majbur qiladi, hattoki net ekspozitsiya deyarli nol bo‘lsa ham.
“Bu, tizimda kerakli kapitaldan ko‘proq kapital kerak bo‘lishini anglatadi,” dedi Buchman.
Zudlik bilan yakunlash qarshi tomon xavfini yo‘q qiladi, biroq bu keng ishtirokchilar tarmog‘ida pozitsiyalarni qoplash imkonidan ham mahrum qiladi. Bu siqilish qatlam kriptoda deyarli yo‘q, ya'ni bir xil faoliyatni qo‘llab-quvvatlash uchun ko‘proq kapital talab etiladi.
 Ortacha-moliyalash zudlik bilan yakunlashni ta’minlaydi va qarshi tomon xavfini kamaytiradi, biroq netlanmaydigan kapitalni yopadi. Manba:
Qo‘shilgan:
“Nechta aktiv va kapitalingiz borligiga qarab, savdo hajmingiz uchun birorta ‘shifta’ bor”, dedi Buchman.
“Ko‘plab kompaniyalar bir-biriga kredit asosida ko‘plab savdolar qilmoqda, ammo yakunlash vaqti kelganda, aktivlarni izlashga majbur bo‘lishadi,” dedi u.
Bu kripto kompaniyalarini birjalar va kredit platformalarida pozitsiyalarni ortacha-moliyalashga majbur qiladi, bu esa boshqa joyda ishlatilishi mumkin bo‘lgan kapitalni yopib qo‘yadi. Stress davrlarida bu muammo yanada kuchayadi, kompaniyalar yakunlash majburiyatlarini bajarishga harakat qilarkan va likvidlik siqiladi.
Yo‘qolgan asos — kliring, hozir oraliq vositachilarsiz qayta qurilmoqda
Kliringni an’anaviy shaklda takrorlash markaziy qarshi tomon yaratishni talab qiladi. Bu model moliyaviy vositachilarni markazsizlashtirilgan infratuzilma bilan almashtirishni maqsad qilgan sanoat uchun noqulay.
Buchmanning aytishicha, kliring tashkilotlari moliyada eng ko‘p tartibga solinadigan va ishonch talab qiladigan institutlardir. Ular defolt xavfini o‘z zimmasiga oladi, ishtirokchilarning o‘rtasida turadi va chuqur muvofiqlashtirishni talab qiladi.
Kripto bu modeldan qochdi va kliringni fragmentatsiya qildi. Ikki tomonlama kelishuvlar va birja tashqarisidagi yakunlash maydonchalari cheklangan netlashni joriy etdi, lekin asosan yopiq ishonch tarmoqlarida, asosiy muammoni hal qilmay qoldirdi.
Buchman va Cycles ishtirokchilar o‘rtasidagi majburiyatlarni kliring yakunlashdan oldin netlaydigan ko‘ordinatsiya qatlami taklif qiladi, biroq markaziy qarshi tomon bo‘lmasdan yoki mablag‘larni saqlamasdan.
Ammo, bu samaradorlik keng ishtirok va majburiyatlarga ko‘rinish bo‘lishiga bog‘liq, bu esa kompaniyalar bir nechta savdo maydonlarida ishlagan va ekspozitsiyani baham ko‘rishga istamaydi, fragmentatsiya bozorida erishish qiyin bo‘lishi mumkin. Markaziy qarshi tomon bo‘lmasa, tizim defolt xavfini ham o‘z zimmasiga olmaydi, ishtirokchilar qarshi tomon ekspozitsiyasini mustaqil boshqaradi.
Mustaqil ishtirokchilar o‘rtasida ko‘p tomonlama netlashni koordinatsiyalash ham operatsion murakkablikni keltirib chiqarishi mumkin, ayniqsa likvidlik siqilgan stress davrlarida.
Buchmanning ta’kidlashicha, bu kriptografik usullar yordamida hal qilinishi mumkin, majburiyatlar blokcheynga maxfiy tarzda joylashtiriladi, dasturda netlanadi va zero-knowledge proofs orqali tasdiqlanadi.
Shu jihatdan, kripto uchun almashuv — institutga ishonch protokol dizayniga ishonch bilan almashtiriladi.
Jurnal:
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Yaqinda AIga pul tikgan, bozordagi kuchli zarbaga uchradi! Berkshire bugun kechqurun moliyaviy hisobotini e'lon qiladi, Abelning transformatsiya sifati katta sinovdan o'tadi
Greg Abel Berkshire Hathaway’ni boshqarganiga bir yil ham bo‘lmagan holda, u sun’iy intellekt yo‘nalishiga 10,9 milliard dollardan ortiq sarmoya kiritib, Buffett’ning texnologiya aksiyalaridan voz kechish an’anasini tamoman buzdi. Biroq Alphabet aksiyalari allaqachon xarid qiymatidan pastga tushib ketdi, Bending Spoons esa doimiy ravishda pasaymoqda, shuning uchun sun’iy intellektga katta tikilgan garov hozirda hayotiy sinovdan o‘tmoqda. Shu bilan birga, uchinchi chorakda har bir aksiyaga foyda o‘tgan yilga nisbatan 6%ga kamayishi kutilmoqda, aksiyalarni qaytarib sotib olish hajmi esa 4,5 milliard dollardan keskin ravishda 1,6 milliard dollarga tushib ketishi mumkin. 358 milliard dollar naqd pulni qanday ishlatish, yangi rahbarning kapitalni joylashtirish mahoratini sinovdan o‘tkazadi.

AI pufagi yorildimi? Goldman Sachs: hozir 2000-yil emas, 1998-yilga ko‘proq o‘xshash.
Goldman Sachs savdo bo‘limi shuni ta’kidladi: hozirgi sotuv to‘lqini 1998-yildagi likvidlik inqiroziga ko‘proq o‘xshaydi, 2000-yildagi pufakning yorilishiga emas. Bu, tijorat mantiqining rad etilishidan ko‘ra, majburiy qalbakilashtirish natijasida yuzaga kelgan. Bozor keskin qayta narxlashni asosan qurilish uchun moliyalashtirish va vaqt ritmi yuzasidan amalga oshirmoqda, poydevordagi talab emas. Bundan tashqari, bozorda hozir eng ko‘p e’tibor elektr energiyasi va ruxsatnoma masalalariga qaratilmoqda, biroq bu eng kam ahamiyatli omillardir. Taklif cheklangan bo‘lishi talab yo‘qolganini anglatmaydi. Aslida javob berilishi kerak bo‘lgan savol shuki: daromad tomoni kiritilgan kapitalning maqsadga muvofiqligini oxir-oqibat isbotlay oladimi?

Tesla Cybertruck: Oynaning yoriqligidan to ishlab chiqarishni to'xtatishga, uch yarim yil yakunlandi
Cybertruck 2019-yilda taqdim etilganidan beri doimo tortishuvlarga sabab bo‘ldi — taqdimot kunida oynaning sinovida muvaffaqiyatsizlik, to‘rt yillik ishlab chiqarish kechikishi, narxi 39 900 dollardan 100 ming dollardan oshiqraqqa ko‘tarilishi hamda jami 11 marta chaqirib olish holati. Ishlab chiqarish to‘xtatilishi haqida yangilik chiqishidan bir kun oldin, Tesla yana narxni oshirdi va shu tariqa bu dramatik model yakuni bilan barchani o‘ylantiruvchi chiziq qo‘ydi.

AI kapital sarf-xarajatlari "cho’qqisida", AQSh iqtisodiyoti ham "cho’qqisida"mi?

Kripto narxlari
Ko'proq


