
AQSH obligatsiyalari: Likvidlik tarangligi yumshagandan keyingi asosiy omillar kuzatuvi

Yaqin Sharqda mojaro boshlanganidan so‘ng, AQSh obligatsiyalari likvidlik tanqisligida sotuvga duch keldi, butun egri chiziq bo‘ylab daromadlar sezilarli ravishda oshdi, 2Y foiz stavkasi maksimal ravishda 60bp ga oshdi. O‘tgan haftadan boshlab, AQSh obligatsiyalari daromadi asta-sekin pasayishni boshladi, shu bilan birga, oltin narxi ham barqarorlashdi, bu esa oldingi likvidlik tanqisligi marjinal ravishda yumshaganini ko‘rsatadi.
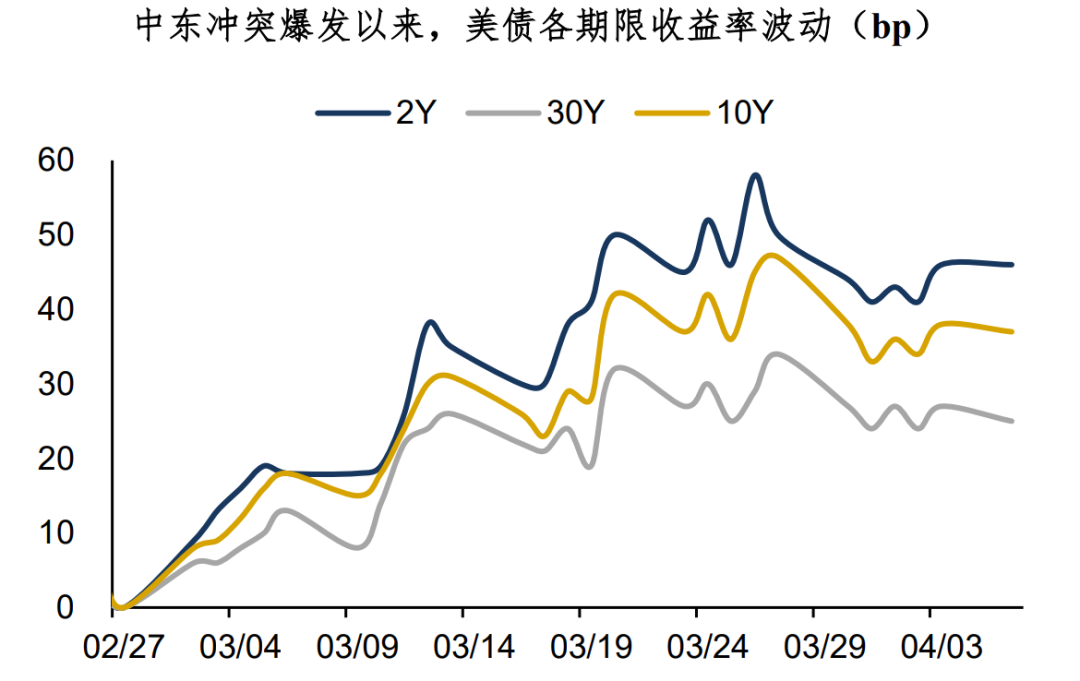
AQSh obligatsiyalar bozori narxlash mantiqi asta-sekin likvidlik shoklarining ta’siridan xalos bo‘lmoqda va bandlik ma’lumotlari, neft narxining inflyatsiyaga ta’siri hamda geosiyosiy noaniqlik ichida hamkorlik bosqichiga o‘tmoqda. Hozirda AQSh iqtisodiy holati qanday? Bizning fikrimizcha, zaif bandlik va yanada yopishqoq inflyatsiya xavfi iqtisodning nomuvozanat holatini shakllantirib, Federal Reserve uchun kutish kayfiyatini kuchaytiradi va AQSh obligatsiya daromadlari yuqori daraja atrofida keng o‘zgaruvchanlikka ega bo‘lishi ehtimoli ko‘proq.
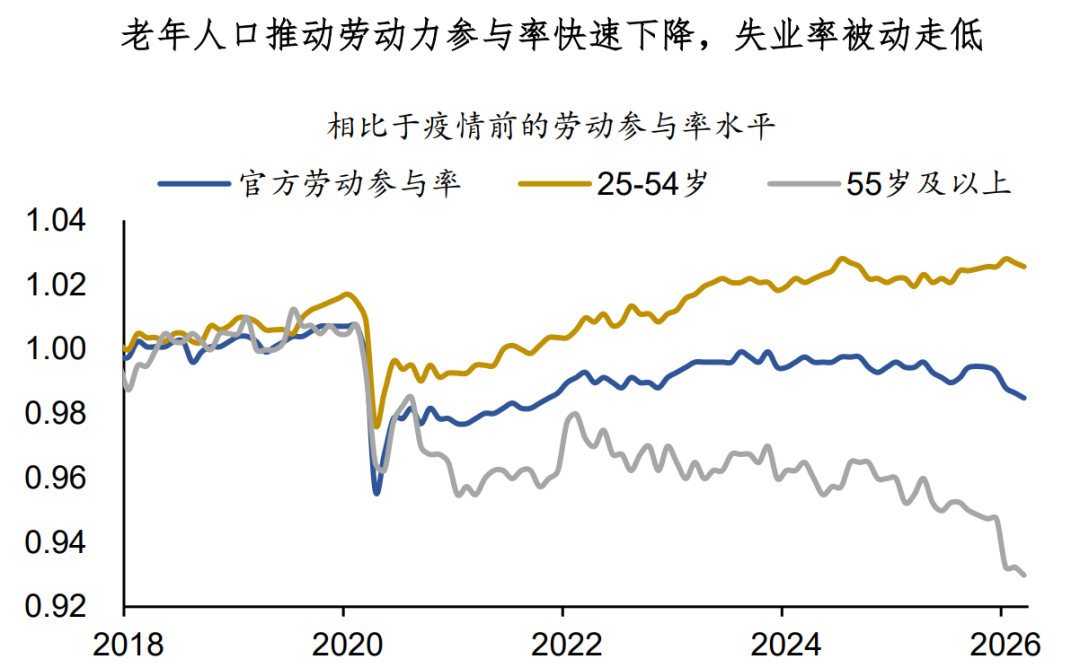
Bandlik tomondan, o‘tgan haftada e’lon qilingan non-farm va ADP ma’lumotlari bandlik umumiy hajmi sekinlashmadi, biroq tarkibiy zaiflik signallari davom etmoqda. Mehnat aholisining qarishi mehnat ishtirok darajasining tez pasayishiga olib kelmoqda, bu omil ishsizlik darajasini ma’lum darajada pasaytiradi. Ushbu bandlik tuzilmasi Federal Reserve'ning inflyatsiyaga e’tiboridan ajralishi uchun yetarli emas, nisbatan barqaror bandlik siyosat foizini o‘zgartirmaslik uchun asos bo‘lishi mumkin.
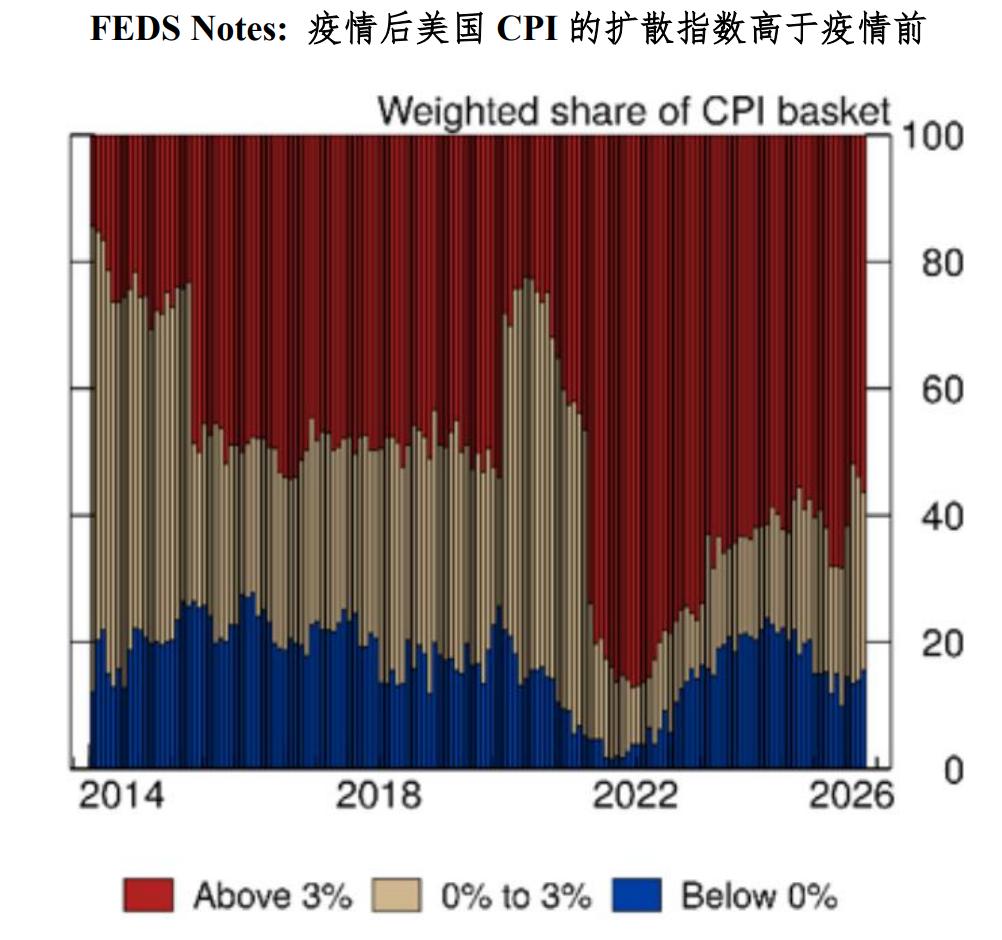
Inflyatsiya tomondan, yuqori neft narxi inflyatsiyaga sezilarli bosim yaratmoqda, mart ISM PMI ma’lumotlaridagi narxlar bo‘limi tez o‘sadi, ta’minot zanjiri narxi bosimi sezilarli ravishda kuchaydi. Shu bilan birga, FED yangi tadqiqotga ko‘ra, pandemiyadan keyingi inflyatsiya xususiyatlari ma’lum o‘zgarishlarga duch kelgan, AQSh inflyatsiyasining tarqalish yo‘li sekinroq, ammo uzoqroq bo‘lishi mumkin:
1) Hozirgi holat: Pandemiyadan yillar o‘tganidan so‘ng ham inflyatsiya bosimi 2020 yilgacha bo‘lgan davrdan ko‘ra keng tarqalgan, iste’mol savatchasidagi inflyatsiya stavkasidan 3%dan yuqori bo‘lgan elementlarning og‘irligi pandemiyadan oldingi darajadan yuqori.
2) Ta’sir yo‘li: Deflyatsion elementlar AQSh core CPI ni pastga tushirishda pandemiyadan oldingi davrdan ancha zaif, yuqori inflyatsion elementlarning core CPI ni ko‘tarish kuchi esa yuqori darajadan pasaydi. Bu umumiy inflyatsiya tarqalish tezligini sekinlashtiradi va inflyatsiyaning yopishqoqligi kuchayadi.
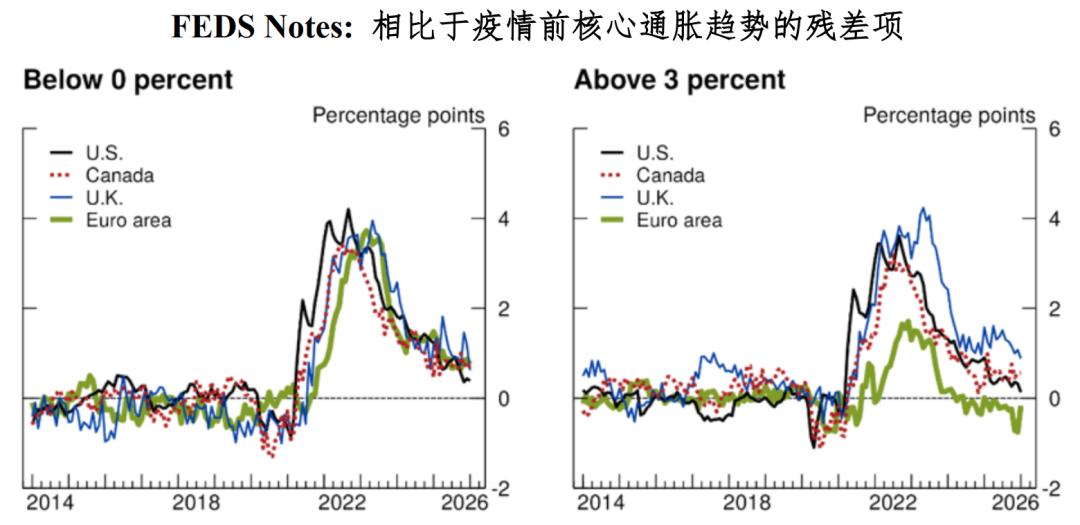
Ushbu asosiy xulosalar shuni ko‘rsatadiki, core inflyatsiyaning yopishqoqligi kuchaygan, ammo ayni paytda iqtisodda “inflyatsiya kengligi → umumiy inflyatsiya” kuchaytiruvchi effekti normal holatga qaytmoqda. Shu sababli, hozirgi neft narxining oshish tarqalish tezligi 2021-2022 yil davridagidek tez core inflyatsiya bosimiga aylanishi ehtimoli past, tezlik biroz pasaydi, lekin davomiyligi uzayishi mumkin.
Kecha, Eron va AQSh ikki haftalik o‘t ochishni to‘xtatish bo‘yicha kelishuvga erishdi va 4.10 dan muzokaralar boshlanadi. Eronning maqsadi har doim o‘z manfaatlarini ta’minlash bo‘yicha uzoq muddatli o‘t ochishni to‘xtatish, muzokaralarning haqiqiy natijasi hali ham katta noaniqlikka ega. Hatto tomonlar kelishuvga erishsa ham, infratuzilmani tiklash va Hormuz bo‘g‘ozida suv yo‘llarini ochishda cheklov mavjud bo‘lishi sababli, o‘rta muddatli neft narxi tezda urushdan oldingi darajaga pasaymaydi, neft narxining inflyatsiyaga ta’siri kuzatishda davom etadi. Hozirda uzoq muddatli futuralar narxi urushdan oldingi o‘rtacha darajadan yuqori, Yaqin Sharqdagi vaziyat uzoq muddatli bo‘lishi va neft narxining yuqori yopishqoqligi ma’lum vaqt davomida asosiy holat bo‘ladi.
Umuman olganda, Federal Reserve murakkab sharoitga duch kelmoqda: bandlik bozori zaif muvozanat tuzilmasiga ega, inflyatsiya esa sekin tarqaluvchi yopishqoq uzoq muddatli xususiyatga ega.Shu fonda, kutish qisqa muddatda eng yaxshi variant bo‘lib qolmoqda. Federal Reserve kutish kayfiyatida bo‘lganida, AQSh obligatsiyalari daromadi yuqori daraja atrofida keng o‘zgaruvchanlik qiladi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Yaqinda AIga pul tikgan, bozordagi kuchli zarbaga uchradi! Berkshire bugun kechqurun moliyaviy hisobotini e'lon qiladi, Abelning transformatsiya sifati katta sinovdan o'tadi
Greg Abel Berkshire Hathaway’ni boshqarganiga bir yil ham bo‘lmagan holda, u sun’iy intellekt yo‘nalishiga 10,9 milliard dollardan ortiq sarmoya kiritib, Buffett’ning texnologiya aksiyalaridan voz kechish an’anasini tamoman buzdi. Biroq Alphabet aksiyalari allaqachon xarid qiymatidan pastga tushib ketdi, Bending Spoons esa doimiy ravishda pasaymoqda, shuning uchun sun’iy intellektga katta tikilgan garov hozirda hayotiy sinovdan o‘tmoqda. Shu bilan birga, uchinchi chorakda har bir aksiyaga foyda o‘tgan yilga nisbatan 6%ga kamayishi kutilmoqda, aksiyalarni qaytarib sotib olish hajmi esa 4,5 milliard dollardan keskin ravishda 1,6 milliard dollarga tushib ketishi mumkin. 358 milliard dollar naqd pulni qanday ishlatish, yangi rahbarning kapitalni joylashtirish mahoratini sinovdan o‘tkazadi.

AI pufagi yorildimi? Goldman Sachs: hozir 2000-yil emas, 1998-yilga ko‘proq o‘xshash.
Goldman Sachs savdo bo‘limi shuni ta’kidladi: hozirgi sotuv to‘lqini 1998-yildagi likvidlik inqiroziga ko‘proq o‘xshaydi, 2000-yildagi pufakning yorilishiga emas. Bu, tijorat mantiqining rad etilishidan ko‘ra, majburiy qalbakilashtirish natijasida yuzaga kelgan. Bozor keskin qayta narxlashni asosan qurilish uchun moliyalashtirish va vaqt ritmi yuzasidan amalga oshirmoqda, poydevordagi talab emas. Bundan tashqari, bozorda hozir eng ko‘p e’tibor elektr energiyasi va ruxsatnoma masalalariga qaratilmoqda, biroq bu eng kam ahamiyatli omillardir. Taklif cheklangan bo‘lishi talab yo‘qolganini anglatmaydi. Aslida javob berilishi kerak bo‘lgan savol shuki: daromad tomoni kiritilgan kapitalning maqsadga muvofiqligini oxir-oqibat isbotlay oladimi?

Tesla Cybertruck: Oynaning yoriqligidan to ishlab chiqarishni to'xtatishga, uch yarim yil yakunlandi
Cybertruck 2019-yilda taqdim etilganidan beri doimo tortishuvlarga sabab bo‘ldi — taqdimot kunida oynaning sinovida muvaffaqiyatsizlik, to‘rt yillik ishlab chiqarish kechikishi, narxi 39 900 dollardan 100 ming dollardan oshiqraqqa ko‘tarilishi hamda jami 11 marta chaqirib olish holati. Ishlab chiqarish to‘xtatilishi haqida yangilik chiqishidan bir kun oldin, Tesla yana narxni oshirdi va shu tariqa bu dramatik model yakuni bilan barchani o‘ylantiruvchi chiziq qo‘ydi.

AI kapital sarf-xarajatlari "cho’qqisida", AQSh iqtisodiyoti ham "cho’qqisida"mi?

Kripto narxlari
Ko'proq


