
Ba ngọn núi lớn dần được giải quyết! Liệu bước ngoặt của Xiaomi đã đến chưa?

Trong 12 tháng qua, có ba vấn đề luôn đè nặng lên giá cổ phiếu của Xiaomi: giá bộ nhớ tăng vọt làm xói mòn lợi nhuận điện thoại, hoạt động kinh doanh IoT suy giảm liên tục qua nhiều quý, số lượng xe điện được giao tăng trưởng chậm.
Hiện nay, cả ba vấn đề này đang đồng thời xuất hiện chuyển biến tích cực.
Theo tin tức từ Đài giao dịch Chase, Barclays Capital ngày 2/11 đã phát hành báo cáo dự báo kết quả kinh doanh quý III của Xiaomi, giữ nguyên đánh giá "tăng tỷ trọng" và mục tiêu giá 30 USD. Báo cáo chỉ rõ: "Tất cả ba yếu tố đè nặng giá cổ phiếu, đều đang chạm đáy hoặc đã bắt đầu đảo chiều."
Điện thoại: Số lượng xuất xưởng giảm, nhưng khả năng sinh lời không hề giảm
Quý III, số lượng điện thoại Xiaomi xuất xưởng khoảng 30,7 triệu chiếc, giảm khoảng 29% so với cùng kỳ năm trước.
Số liệu có vẻ tệ, nhưng logic đằng sau không bi quan. Theo khảo sát của Barclays tại các kênh, sự sụt giảm này là do ban lãnh đạo chủ động thực hiện — trong bối cảnh giá bộ nhớ tăng khoảng 5 lần so với cùng kỳ năm trước, Xiaomi chủ ý giảm cung cấp các dòng máy giá thấp, chuyển sang trọng tâm sản phẩm trung và cao cấp, đồng thời tăng giá để bù áp lực chi phí.
Kết quả là: giá trung bình hỗn hợp (ASP) của điện thoại thông minh Xiaomi quý IIIcó thể đã đạt mức cao nhất lịch sử.
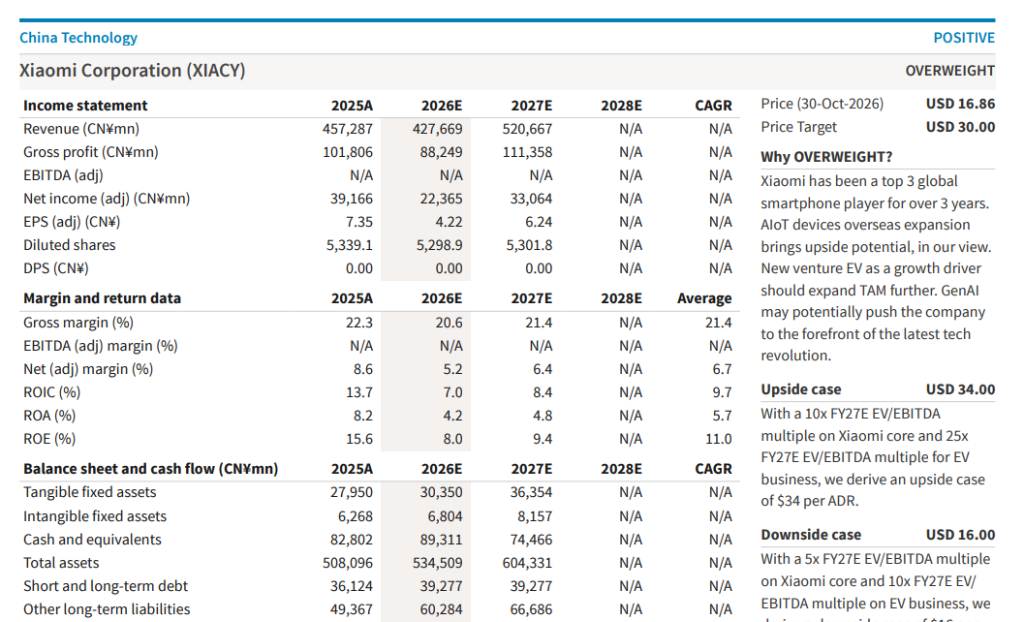
Mặc dù số lượng xuất xưởng sụt giảm mạnh, Barclays ước tính doanh thu điện thoại Xiaomi quý III chỉ giảm với tỷ lệ phần trăm trung bình một con số so với cùng kỳ, hẹp hơn đáng kể so với quý II. Về biên lợi nhuận gộp, dự kiến biên lợi nhuận điện thoại quý III cải thiện so với quý trước, "tốt hơn so với kỳ vọng ban đầu".
IoT: Giai đoạn khó khăn nhất có thể đã qua
Hoạt động kinh doanh IoT trước đó liên tục ba quý có mức giảm trên 20% so với cùng kỳ năm trước.
Nguyên nhân chính là do Trung Quốc đưa ra chính sách kích thích tiêu dùng quy mô lớn vào cuối năm 2024 đến đầu 2025 — chính sách này thúc đẩy một làn sóng tăng trưởng mạnh về bán hàng IoT, nhưng đồng thời tạo ra nền so sánh rất cao cho cùng kỳ năm 2026.
Hiệu ứng "nền so sánh cao" này đang dần phai nhạt.
Barclays dự đoán doanh thu IoT quý III chỉ giảm với tỷ lệ phần trăm thấp một con số so với cùng kỳ. Khi hiệu ứng nền so kích thích dần được tiêu hóa, "Tăng trưởng kinh doanh IoT có thể sớm phục hồi ngay trong quý IV năm nay."
Đồng thời, thị phần IoT của Xiaomi ở nước ngoài thấp hơn nhiều so với trong nước, đây lại là tiềm năng tăng trưởng. Báo cáo chỉ ra, quý III tốc độ tăng trưởng kinh doanh IoT quốc tế của Xiaomi vẫn nhanh hơn so với trong nước — xu hướng này đã liên tục xuất hiện ở hầu hết các quý gần đây.
Xe điện: 50.000 chiếc, một tín hiệu quan trọng
Số liệu về hoạt động xe điện là điểm sáng trực tiếp nhất trong báo cáo này.
Tháng 9 năm nay, số lượng xe điện Xiaomi bàn giao trong tháng vượt 40.000 chiếc; tháng 10 tiếp tục vượt 50.000 chiếc — đây là lần đầu tiên kể từ cuối năm 2025 số lượng bàn giao trong một tháng vượt 50.000 chiếc.
Barclays cho rằng sự phục hồi này là nhờ mẫu xe mới Skynomad EREV SUV (SUV tăng phạm vi hoạt động) ra mắt đầu tháng 9. Báo cáo nhận định, biên lợi nhuận của mẫu xe này tương đương với các mẫu sedan trước đó, "Biên lợi nhuận của dòng Skynomad không thấp hơn các mẫu sedan", biên lợi nhuận tổng thể của xe điện quý III về cơ bản giữ ổn định so với quý trước.
Nhìn về tương lai, Xiaomi lên kế hoạch bắt đầu xuất khẩu xe điện sang châu Âu từ nửa cuối năm 2027, Barclays cho rằng điều này sẽ thúc đẩy tăng trưởng và mở rộng không gian lợi nhuận cho hoạt động kinh doanh xe điện.
Tuy nhiên, cùng với việc mở rộng doanh số sẽ kéo theo chi phí R&D và bán hàng gia tăng, Barclays ước tính khoản lỗ phân khúc xe điện và AI quý III đã tăng lên so với quý trước, vượt 3 tỷ nhân dân tệ.
Định giá: Mục tiêu giá 30 USD, giá cổ phiếu hiện tại 16,86 USD
Về dự báo lợi nhuận, Barclays lần này đã hạ nhẹ dự báo quý III và cả năm.
Thu nhập trên mỗi cổ phiếu (EPS) quý III sau điều chỉnh giảm từ dự báo trước là 0,89 nhân dân tệ (dự báo ban đầu 1,13 nhân dân tệ), giảm khoảng 21%; dự báo EPS cả năm 2026 giảm từ 4,57 nhân dân tệ xuống còn 4,22 nhân dân tệ, giảm khoảng 8%.
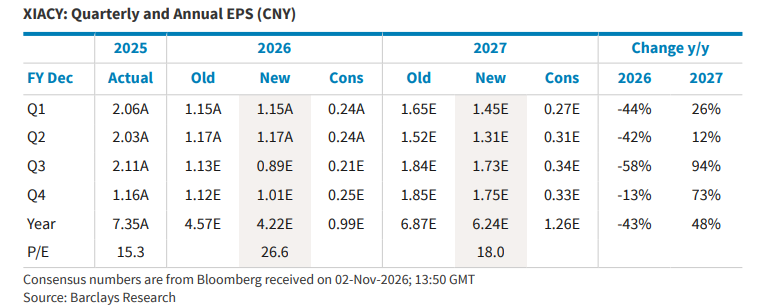
Dự báo 2027 về cơ bản được giữ nguyên, EPS cả năm dự kiến là 6,24 nhân dân tệ, tăng khoảng 48% so với cùng kỳ năm trước.
Về phương pháp định giá, Barclays áp dụng tỷ số EV/EBITDA gấp 10 lần cho hoạt động kinh doanh cốt lõi của Xiaomi (không bao gồm xe điện), áp dụng hệ số 20 lần cho hoạt động xe điện và AI, từ đó đưa ra mục tiêu giá ADR trên mỗi cổ phiếu là 30 USD.
Dựa theo giá đóng cửa ngày 30/10 là 16,86 USD, mục tiêu giá tương ứng với mức tăng tiềm năng khoảng 78%.
Barclays đồng thời đưa ra phân tích kịch bản: trong trường hợp lạc quan, kinh doanh cốt lõi và hoạt động xe điện lần lượt được định giá gấp 10 lần và 25 lần, mục tiêu giá là 34 USD; trong kịch bản bi quan, lần lượt được định giá gấp 5 lần và 10 lần, mục tiêu giá là 16 USD.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
JPMorgan: Nền tảng lưu trữ vững chắc, vẫn lạc quan về SK Hynix (SKHY.US), Samsung và Kioxia
JPMorgan cho rằng nền tảng lưu trữ vững chắc, giá có khả năng duy trì ở mức cao vào năm 2027, nhưng thiếu chất xúc tác trong ngắn hạn.

Cuộc họp điện thoại Q3 của Arista Networks (ANET.US): CEO cho biết khách hàng AI Ethernet vượt quá 100, bước vào chu kỳ siêu AI, lần đầu tiên dự báo doanh thu năm 2027 đạt 18,5 tỷ USD
Arista Networks công bố kết quả kinh doanh quý 3 năm 2026 kết thúc vào ngày 30 tháng 9 và tổ chức cuộc họp hội nghị qua điện thoại ngay sau đó.

Đảng Dân chủ dẫn đầu mạnh mẽ trong cuộc bầu cử giữa kỳ, hợp đồng tương lai chứng khoán Mỹ giảm mạnh, đồng đô la Mỹ giảm giá, trái phiếu Mỹ tăng giá, thị trường chứng khoán châu Á chịu áp lực
Kết quả kiểm phiếu sơ bộ cho cuộc bầu cử giữa kỳ năm 2026 tại Mỹ cho thấy Đảng Dân chủ đang có động lực mạnh mẽ, khiến thị trường đặt cược vào "làn sóng xanh" quét sạch cả hai viện Quốc hội tăng lên đáng kể.

Giá tiền điện tử
Thêm


