
Microsoft-un 50 yaşı tamam oldu, amma əsl böyümə dövrü hələ indi başlayır — Goldman Sachs Microsoft-u yenidən izləməyə başladı: AI “50 ili aşan” bir biznesdir
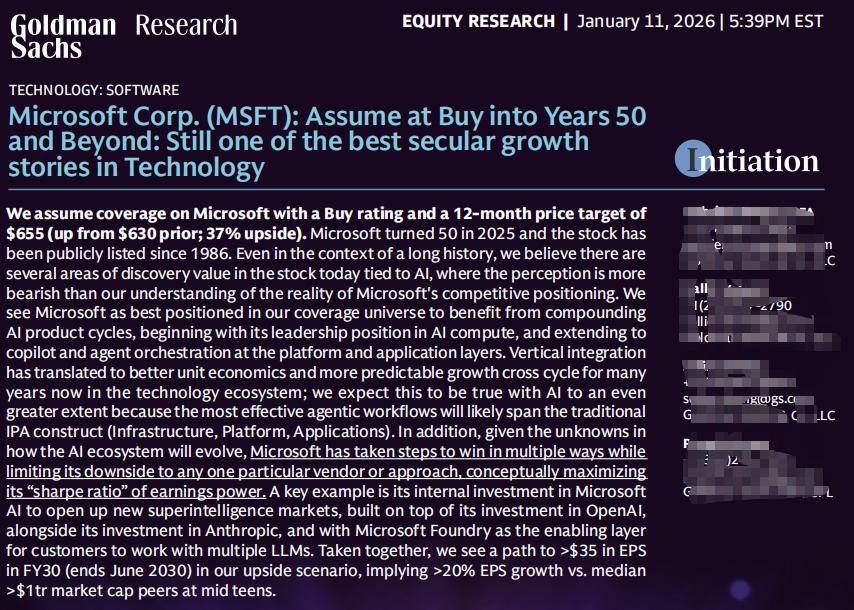
2026-cı il 11 yanvar tarixində Goldman Sachs Microsoft üçün yenidən əhatə dairəsi açdı,Al tövsiyəsi verdi, 12 aylıq hədəf qiymətini 655 ABŞ dolları olaraq təyin etdi və o dövrdəki qiymətə nisbətən 37% yuxarı potensial təklif etdi.
Goldman Sachs-a görə, hətta Microsoft-un 50 illik inkişaf tarixində belə, indi "kəşf dəyəri" (discovery value) olan bir dövrdür.
Səbəb sadədir:AI.
Bu, qısa müddətli maliyyə hesabatına əsaslanan bir hesabat deyil,5–10 illik perspektivdən Microsoft-un “AI struktur kapitalizasiyası”na dair bir araşdırmadır.
1. Bazarın ən böyük yanlış anlaşılması: Microsoft-un AI-nı yalnız Azure kimi görmək
Hazırda bazarda Microsoft barədə əsas fikir ayrılığı iki məsələdə toplanır:
Kapital xərcləri böyükdür, lakin Azure-un artım tempi yavaşlayır
AI-yə yatırılan investisiya həqiqətən gəlirə çevriləcəkmi, yoxsa sadəcə “pul yandırma yarışıdır”
Goldman Sachs-ın mövqeyi çox aydındır:
“Kapital xərcləri → Azure-un artım tempi” xətti çərçivəsi ilə Microsoft-u başa düşmək mümkün deyil.
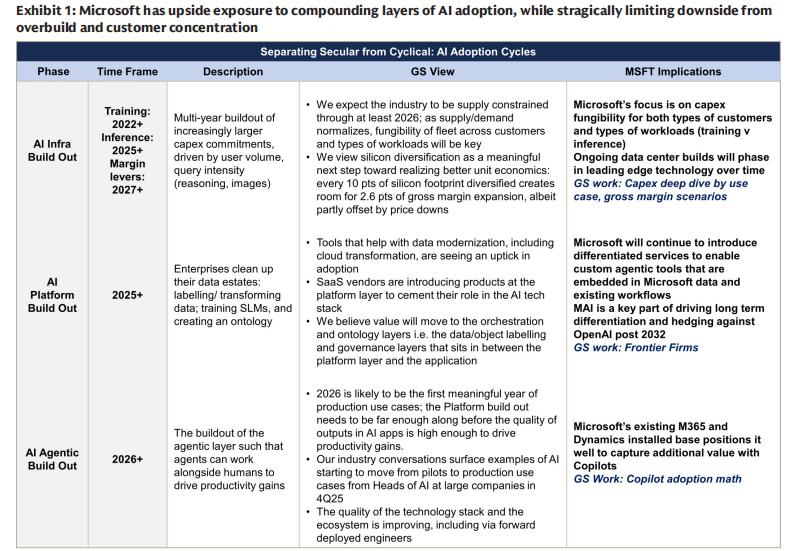
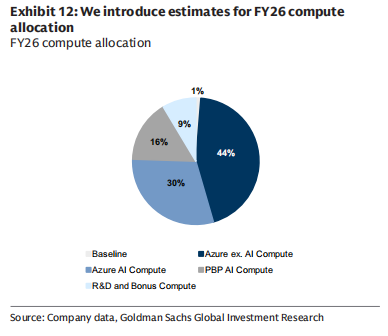
Microsoft-un AI-yə yatırımı tək istiqamətə deyil,dörd istiqamətdə bölüşdürülüb:
Azure AI (birbaşa bulud hesablama gəliri)
Birinci tərəf tətbiqlər (Copilot / 365)
Daxili AI (Microsoft AI / MAI)
Texniki dəstək hesablama gücü (köhnə bizneslər)
Bu nə deməkdir?
Microsoft “qısa müddətli müəyyənlik” və “uzun müddətli möhkəm müdafiə” arasında, məqsədli şəkildə ikinci variantı seçdi.
2. Microsoft-un həqiqi əsas üstünlüyü: model deyil, “üç qatlı inteqrasiya”dır
Goldman Sachs dəfələrlə qeyd edir ki, AI dövründə Microsoft-un əsas rəqabət üstünlüyü “ən güclü modelə sahib olmaq” deyil, əsas məsələ bunlardır:
İnfrastruktur (Infra) + Platforma (Platform) + Tətbiq (App) — üç qatlı vertikal inteqrasiya qabiliyyəti
Bu, AI dövründə daha da güclənir.
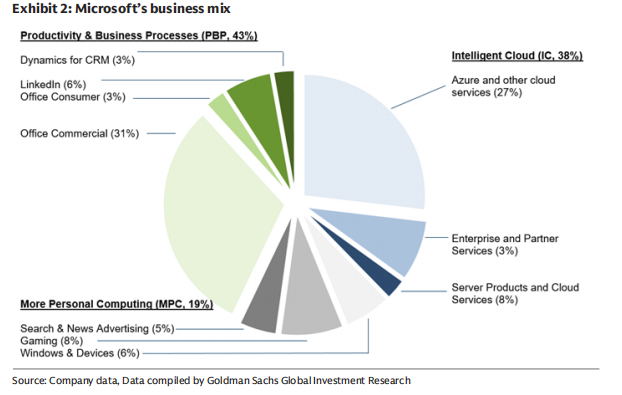
1️⃣ İnfrastruktur səviyyəsində (Infra)
Microsoftdünyanın ən böyük AI hesablama gücü infrastrukturuna malik şirkətlərindən biridir
AI tələbatı kontekstində, Azure sadəcə bulud deyil,inference (çıxarış) öncəli qlobal paylanmış hesablama gücü şəbəkəsidir
Microsoft “təlim superkompüterlərinə” asılılığı məqsədli şəkildə azaldır, daha yüksək ROI-li inference yüklərinə keçir
2️⃣ Platforma səviyyəsində (Platform)
Foundry: şirkətlərə Azure üzərindən OpenAI, Anthropic, MAI kimi müxtəlif modelləri çevik çağırmağa imkan verir
Əsas məqsəd:AI-nin “idarəetmə təbəqəsi”
Microsoft heç bir modelin üstün çıxmasına bahis etmir, əksinə“çox modellərin uzun müddətli birgəyaşamasına” bahis edir.
3️⃣ Tətbiq səviyyəsində (Application)
400 milyondan çoxMicrosoft 365 istifadəçisi
Copilot sadəcə bir plagin deyil, o,yeni iş başlanğıcıdır
Hər10% Copilot nüfuz səviyyəsi, məhsuldarlıq və biznes prosesləri (PBP) bölməsinətəxminən 10% əlavə artım
Bu, AI kommersiyalaşmasında ən müəyyən gəlir əldəetmə yoludur.
3. Niyə Microsoft-un AI investisiyası “aşağı risklə məhdudlaşdırılıb”?
Bu hesabatda çox vacib bir məqamdır.
Goldman Sachs bunu çox “maliyyəvi” bir ifadə ilə açıqladı:
Microsoft AI-nin “Sharpe Ratio”sunu maksimuma çatdırır
Bunu necə başa düşmək olar?
Yuxarıya qaldırıcı təsir
OpenAI-nin təxminən 27%-lik iqtisadi marağına sahibdir
Copilot, Azure, Agent 365 eyni anda faydalanır
Aşağıya qarşı hedcinq
Öz tədqiqatı olan MAI, tək bir modeldən asılılığı azaldır
Çoxlu GPU / çoxlu çip / öz silisiumunun hazırlanması
Məlumat mərkəzləri yüksək “təkrar istifadə oluna bilən” xüsusiyyətə malikdir
Bu o deməkdir ki, AI sənayesinin inkişaf yolu dəyişsə belə,
Microsoft-unuğursuz olması çox çətindir.
4. Mənfəətlilik orta və uzun müddətdə əsas dəyişkəndir
Bazarın narahat olduğu başqa bir məsələ:
AI bulud hesablama mənfəətliliyini daimi olaraq azaldacaqmı?
Goldman Sachs-ın cavabı mənfidir.
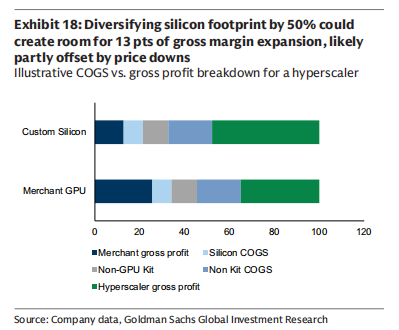
Hazırda Azure AI-nin ümumi mənfəətlilik marjası təxminən 30% civarındadır ki, bu da ənənəvi Azure-un 60%+ səviyyəsindən xeyli aşağıdır.
Ancaq Microsoft rəhbərliyinin məqsədi çox aydındır:
5–7 il ərzində AI bulud xidmətlərinin mənfəətlilik marjasını tarixi yüksək səviyyəyə qaytarmaq
Buna nail olmaq üçün yollar:
Öz çiplərinin payını artırmaq (potensial olaraq >50%)
Inference səmərəliliyinin davamlı artırılması
GPU istifadə müddətinin 6 il olmasını təmin etmək
Alqoritmik səmərəliliyin artırılması (sadəcə hesablama gücünü artırmaq deyil)
Goldman Sachs-ın proqnozu:
AI buludunun mənfəətlilik marjası “əvvəlcə düşüb sonra qalxan” bir əyridir, struktur olaraq pisləşmir.
5. Maliyyə nəticəsi: Niyə Goldman Sachs 655 dollar hədəf qiyməti verir
Goldman Sachs-ınnikbin ssenarisində:
2030 maliyyə ilində EPS-in 35 dolları keçməsi ehtimalı var
Hazırkı trilyon dollarlıq bazar dəyərlərinə sahib şirkətlərlə müqayisədəorta hesabla birrəqəmli və ya on faizlərlə artım
Microsoft hələ də20%+ uzunmüddətli EPS birləşik artımını saxlaya bilər
Bu da Goldman Sachs-ın655 dollar hədəf qiymətinə əsas olan əsas məntiqdir.
Mənim başa düşməyim:
Goldman Sachs Microsoft-u “növbəti OpenAI” kimi təqdim etmir,
əksinə onun əsas açar sözlərini dəfələrlə vurğulayır:
Sistemlik
Səbir
Dövrə qarşı davamlılıq
Microsoft hər hansı bir ildə “AI-yə yatırımların dəyərə layiq olub-olmamasını” sübut etməyə tələsmir,
onun etmək istədiyi budur—
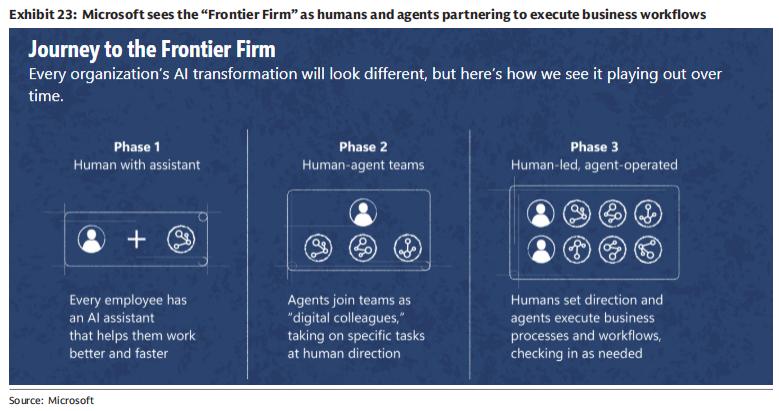
AI-ni gələcək 50 ilin müəssisə proqram təminatının əsas əməliyyat sistemi etmək.
Bu baxış bucağından,
bu, hər mövsüm Azure-un artım tempini izləyərək alınıb-satılan bir səhm deyil,
əksinəzamana əsaslanan tipik bir aktivdir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ Nümayəndələr Palatası çərşənbə günü yeni elektrik enerjisi qaydaları ilə bağlı səs verməyi planlaşdırır: məlumat mərkəzləri əlavə elektrik xərclərini ödəməyə borclu olacaq, məqsəd texnologiya nəhənglərinin elektrik haqlarının başqalarına ötürülməsinə maneə yaratmaqdır.
ABŞ Nümayəndələr Palatasının ən tez həftənin çərşənbə günü, süni intellektin dəstəklənməsi ilə bağlı məlumat mərkəzlərinin genişlənməsi səbəbiylə elektrik enerjisi qiymətlərindəki artımı məhdudlaşdırmaq məqsədilə hazırlanmış iki partiyalı qanun layihəsinə səs verməsi gözlənilir.

ABŞ səhmlərinin proqnozu | Üç əsas indeks fyuçersləri birlikdə yüksəlir, neft qiymətləri düşür, Federal Ehtiyatın faiz qərarı bu axşam mühüm olacaq
16 sentyabr (çərşənbə günü) ABŞ səhm bazarı açılmadan əvvəl, ABŞ-ın üç əsas indeksinin fyuçersləri birlikdə artdı.

İnvestorların həvəsi azaldıqdan sonra Koreya birjası durğunluğa qərq oldu! Əməliyyat həcmi ilin ən aşağı səviyyəsinə düşdü, 7000 nöqtə səviyyəsində möhkəmlənmək çətindir
Sərmayəçilərin həvəsinin tədricən azalması səbəbindən Koreya səhm bazarının ticarət həcmi bu ilin ən aşağı səviyyəsinə düşüb, bu da süni intellekt (AI) tərəfindən idarə olunan Koreya səhm bazarının əvvəlki yüksək səviyyəsinə qayıtmasının çətin ola biləcəyini göstərir.

Trumpun tarif qamçısı altında “birlikdə isidilmək”? Avropa İttifaqı Kanada-nın ilk “qeyri-rəsmi üzv ölkə” olmasını təklif edib
Avropa Komissiyasının sədri Ursula von der Leyen, Kanadanın Avropa İttifaqının ilk “yarı üzv ölkəsi” olmasını təklif edib.


