
Fond rəhbəri açıq şəkildə bildirib: Qızıl ABŞ-ın maliyyə etimadına bağlıdır, əsl son sığınacaq təminatı məhz budur, ABŞ dövlət borcu deyil.

Xüeadə xəbər 18 Sentyabr—— ABŞ Federal Rezervinin faiz dərəcələrini artırmasından sonra 10 illik ABŞ dövlət istiqrazlarının gəlirliliyi geri çəkildi, lakin Morton Wealth-in baş icraçı direktoru Jeff Sarti qızılı qətiyyətlə əlverişli hesab edir. O qeyd edir ki, qızıl eksklüziv təhlükəsizlik sığorta aktivi olaraq, ABŞ dövlət istiqrazlarından daha yüksək riskə qarşı dayanıqlığa malikdir. ABŞ-ın yüksək borcu və büdcə defisiti Federal Rezervin faizləri artırmaq imkanını məhdudlaşdırır, maliyyə riski bazarın əsas riskinə çevrilir, qızıl qiymətinin trayektoriyası təkcə monetar siyasətə bağlı olmur, əksinə ABŞ maliyyə kreditinə əsaslanır və uzunmüddətli qızıl portfeli əhəmiyyətli üstünlüklər verir.
Federal Rezerv inflyasiyanı 2% hədəfinə endirmək üçün göstərdiyi səylərlə uzunmüddətli gəlirlilik əyrisinə bazarda itirilmiş inam gətirdi, 10 illik ABŞ dövlət istiqrazlarının gəlirliliyi yenidən 5% sərhədinin altına düşdü. Lakin Morton Wealth-in baş icraçı direktoru Jeff Sarti isə fərqli mövqe irəli sürür,
Qızıl gəlirlilik aktivi deyil, investisiya portfelinin sığorta alətidir
Jeff Sarti bildirir ki, əgər yalnız iki aktiv arasında seçim etmək imkanın varsa, o tərəddüdsüz uzunmüddətli olaraq qızılı seçərdi. O əlavə edir ki, bir çox investorlar asanlıqla səhvə yol verirlər, faiz gəliri gətirməyən qızılı ABŞ dövlət istiqrazlarının sabit gəliri ilə müqayisə edirlər. ABŞ dövlət istiqrazlarının əsas funksiyası sahibinə sabit faiz gəliri verməkdir, lakin qızıl isə portfelin tərkibində tamam başqa rola malikdir.
O deyir ki,
Federal Rezervin faizləri artırma imkanı məhdud, borc yükü siyasət seçimlərini çətinləşdirir
Federal Rezerv bu dəfə baza faiz dərəcəsini 25 bazis punkt yüksəltdi, federal fondların faiz dərəcəsini 3,75%-4,00% intervalına saldı. Şərqi 8-ci saat zonasının gecəsi saat 2-də açıqlanan bu şahin yanaşmalı faiz qərarı inflyasiya səviyyəsinin hələ də Mərkəzi Bankın hədəfindən yüksək qalması ilə bağlı idi. ABŞ-da Avqust ayında istehlak qiymətləri indeksi aylıq 0,4% artdı, son 12 ayda illik artım 3,4%, əsas inflyasiya illik 2,4% artdı.
Jeff Sarti Federal Rezervin monetar siyasəti sərtləşdirmə yolunu düzgün sayır, lakin o soruşur ki, 25 bazis punkt və ardıcıllıqla kiçik artımlar inflyasiyanı həqiqətən dayandıra bilərmi? Onun fikrincə, bu cür kiçik artımlar daha çox bazar səs-küyü xarakteri daşıyır, əsas diqqət maliyyə faktorlarına yönəlməlidir. Hazırda ABŞ iqtisadiyyatı və maliyyə sistemi üzərindəki borc yükü əvvəlki inflyasiya dövrlərindən daha böyükdür, indiki Federal Rezervin sədri Paul Volcker-in vaxtındakı sərt faiz artırmalarını təkrarlaya bilməz,
Faizlərin artması ABŞ şirkətləri və federal hökumət üçün maliyyələşmə xərclərini yüksəltsə də, Federal Rezerv inflyasiyanın yüksək olaraq qalmasına imkan verə bilməz, siyasət yalnız sərtləşdirməni qoruyur.
Çətin maliyyə problemləri, istiqrazlar bazarı hökuməti maliyyə məhdudiyyətlərinə tərəf itələyə bilər
Jeff Sarti qeyd edir ki, hazırda bazarın əsas problemi monetar faktorlardan maliyyə faktorlarına keçib. Keçmiş illərdə çox aşağı faiz dərəcələri ABŞ hökumətinə büdcə xərclərini artırmağa imkan verdi, lakin maliyyələşmə xərclərinin sürətlə artan təzyiqini dərhal hiss etmədilər. Bu balansı bərpa etmək üçün büdcə xərclərini azaltmaq lazımdır, lakin bu tədbir ABŞ-da praktik olaraq həyata keçirilə bilmir.
Yaxın zamanda ABŞ-da böyük ehtimalla trilyon dollar səviyyəsində büdcə defisiti qalacaq, Federal Rezervin siyasət imkanları getdikcə daralır. Maliyyə siyasətini qısa müddətə dəyişmək çətindir, monetar siyasət çətin duruma düşür, seçiləcək variantların hər birində çatışmazlıq var, son qiymət isə istiqrazlar bazarının əlində ola bilər.
Nəticə
Maliyyə dayanıqlığı və dollar kreditinin qızılın qiymətinə təsir edən əsas faktor kimi çıxış edir, qızıl artıq yalnız Federal Rezervin monetar siyasətinin dalğalanmasına bağlı deyil, bazarın həqiqət müşahidəçisi rolunda çıxış edir, qısa müddətli səs-küyü süzgəcdən keçirir və dünyada investorların dollar və ABŞ istiqrazlarının təhlükəsizliyinə olan etibarını qiymətləndirir. Kiçik faiz artımları yalnız Federal Rezervin inflyasiyanı idarə etmək qərarlılığını qısa müddətə sübut edə bilər, lakin dərin struktur maliyyə problemlərini həll edə bilmir. Qızılın uzunmüddətli portfel dəyəri sadəcə kiçik faiz artımından asılı deyil, əsas məsələ ABŞ-ın maliyyə gözləntilərini bərpa edə bilməsidir.
Jeff Sarti sonda tövsiyə verir,
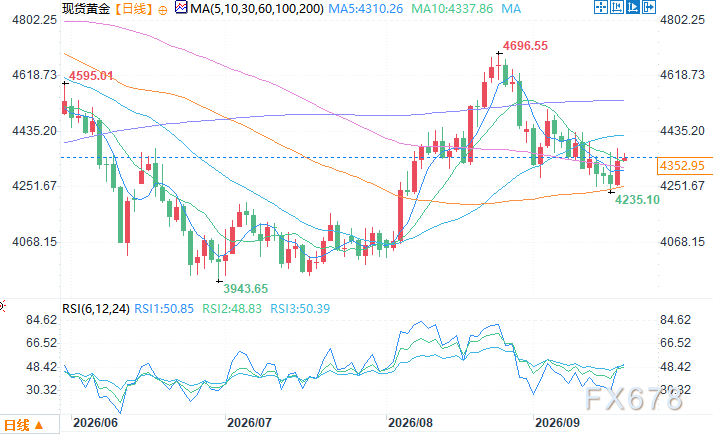
Spot qızıl günlük qrafiki Mənbə: EasyExchange
Şərqi 8-ci saat zonasında 18 Sentyabr 9:50 Spot qızıl 4347,95 USD/uns qiyməti ilə
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
AI hesablama gücünün böyük geri dönüşünün arxasındakı maliyyə tendensiyası: JPMorgan-un vəsait axını kiçik investorların alımının “darıldığını” göstərir, Nvidia, SanDisk və digər hesablama əsaslarına axın baş verir
Açıqlanan, “pərakəndə investorların tamamilə AI-dən çıxması” deyil, makroiqtisadi təzyiqlər fonunda ümumi bazara giriş tempinin əhəmiyyətli dərəcədə yavaşlaması və fərdi səhmlərin seçiminin daha da mərkəzləşməsidir. ABŞ Federal Ehtiyat Sistemi-nin faiz dərəcəsini 25 baza punktu artıraraq siyasət faizini 3.75%-dən 4.00%-ə qaldırmasına gəldikdə isə, JPMorgan-in qiymətləndirməsi belədir: Əgər bu sadəcə keçən ilki “sığorta məqsədli faiz endirimləri”nin geri qaytarılması və zəif faiz artırımı dövrüdürsə, eyni zamanda korporativ mənfəətlər güclü qalır və Orta Şərqdə vəziyyət daha da pisləşmirsə, səhm bazarı faiz artımını hələ də qəbul edə biləcək gücdədir.
Səslərin nəticəsi 7-2! Yaponiya Mərkəzi Bankı 1990-cı ildən bəri ən sürətli faiz artımını edib, lakin daha aydın şəkildə sərt mövqe siqnalı verməyib
Yaponiya Mərkəzi Bankı faiz dərəcəsini 1.25%-ə qaldırıb, bu 1995-ci ildən bəri ən yüksək səviyyədir və 2024-cü ilin martında mənfi faiz siyasətindən çıxışdan sonra altıncı dəfə artımdır. Doqquz komitə üzvündən ikisi – Asada və Sato – hazırkı iqtisadi vəziyyəti əsas gətirərək artıma qarşı səs verib, bu isə bank daxilində əlavə sərtləşmə barədə fikirlərin fərqli olduğunu göstərir. Bank bəyanatında faizlərin artırılmasının və yumşaqlığın tənzimlənməsinin davam edəcəyini bildirib, lakin prespektiv göstərişləri iyul bəyanatı ilə müqayisədə əhəmiyyətli dərəcədə dəyişməyib və aydın şəkildə daha sərt bir siqnal verilməyib.


